بوابة الجزائر الإخبارية: فتح رئيس الجمهورية عبد المجيد تبون ملف التمويل البنكي بلهجة شديدة، معلنًا عدم رضاه عن أداء بعض المصارف التي ما تزال، وفق تقييمه، أسيرة طرق عمل متجاوزة وتفرض وصاية غير مقبولة على المستثمرين، رغم الإصلاحات التي شرعت الدولة في تنفيذها لتحديث الاقتصاد وتحرير المبادرة الاستثمارية.
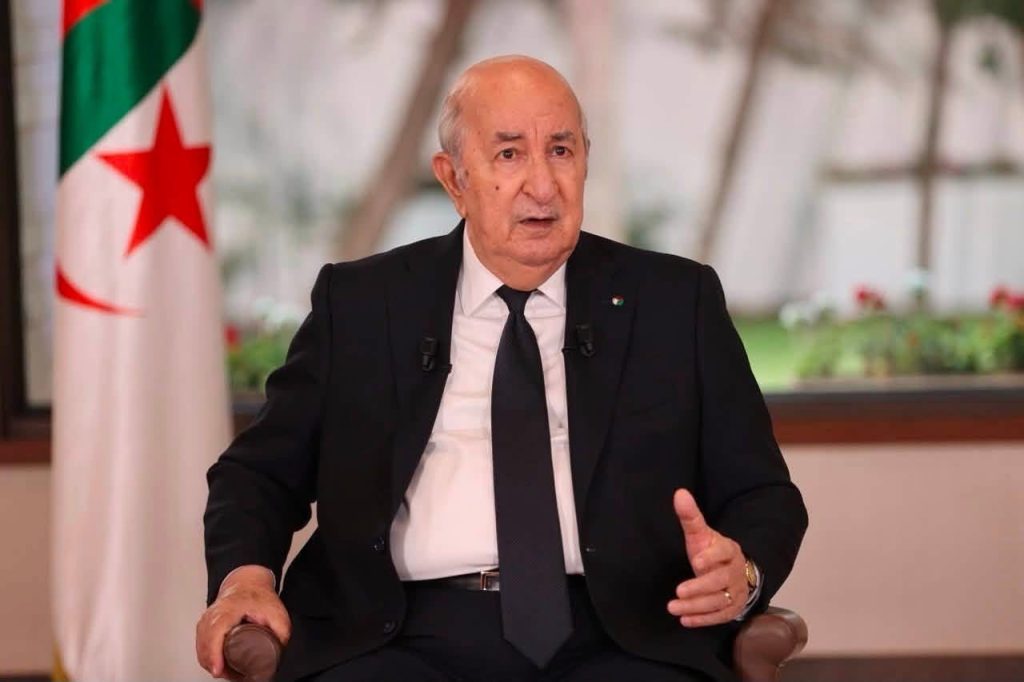
وقال تبون خلال لقائه الإعلامي الدوري مع ممثلي الصحافة الوطنية إن بعض البنوك «تعيش في الماضي»، مؤكدًا أنه ضغط سابقًا ولا يزال يضغط لتجسيد إصلاح مصرفي حقيقي. كما شدد على تمسكه بهذا التوجه واستمرار العمل عليه إلى غاية تغيير الممارسات التي تعطل تمويل المشروعات.
وتشير هذه اللهجة إلى أن الرئاسة لم تعد تقيس الإصلاح البنكي بعدد القوانين والمنصات والخدمات المعلنة، بل بقدرة المستثمر على الحصول على التمويل في الوقت المناسب وتحويل مشروعه إلى وحدة منتجة.
التمويل يتحول إلى عنق زجاجة
أصبح الجهاز المصرفي حلقة حاسمة في تنفيذ السياسة الاستثمارية، خصوصًا بعد ارتفاع عدد المشروعات المسجلة وتوسع البرامج الصناعية والفلاحية والسياحية والطاقوية.
فبعد الحصول على العقار والموافقات الإدارية، يحتاج المستثمر إلى تمويل أشغال البناء واقتناء خطوط الإنتاج واستيراد التجهيزات وتوفير المواد الأولية ودفع أجور العمال خلال مرحلة الانطلاق. ويؤدي تعطل أحد هذه العناصر إلى تجميد المشروع مهما بلغت جديته أو أهميته الاقتصادية.
كما ترتبط بعض الاستثمارات بعقود توريد وأسعار تجهيزات محددة لفترة زمنية قصيرة، ما يجعل بطء دراسة الملف البنكي سببًا مباشرًا في زيادة الكلفة أو فقدان العرض التجاري. وقد يضطر المستثمر إلى إعادة إعداد الخطة المالية كاملة إذا تغير سعر الصرف أو ارتفعت تكاليف النقل والمواد خلال فترة الانتظار.
ومن هذه الزاوية، يتحول بطء البنك من إجراء داخلي إلى عبء على الاقتصاد، لأنه يؤخر دخول المصانع حيز الخدمة ويؤجل الوظائف والإنتاج والإيرادات الجبائية والصادرات المرتبطة بها.
من يقرر في المشروع.. البنك أم المستثمر؟
يعكس استعمال الرئيس لمصطلح «الوصاية» اعتراضًا على تجاوز بعض البنوك حدود التقييم المالي للمشروع إلى التأثير في خيارات المستثمر أو فرض تصورات لا ترتبط مباشرة بقدرة المؤسسة على السداد.
ويحق للمصرف التدقيق في دراسة الجدوى ومصادر التمويل والضمانات والسوق المستهدفة، كما يقع عليه واجب حماية الودائع ومنع تمويل الملفات غير القابلة للاستمرار. غير أن هذه الصلاحيات ينبغي أن تمارس وفق معايير معلنة وقرارات مبررة وآجال معقولة.
وتبدأ العلاقة السليمة عندما يدرس البنك المخاطر المالية، بينما يحتفظ المستثمر بسلطة إدارة مشروعه واختيار نموذجه التجاري ومورديه وتقنياته، ما دامت قراراته قانونية ومتوافقة مع اتفاق التمويل.
أما توسيع التدخل المصرفي إلى تفاصيل التسيير أو إضافة شروط خلال مراحل دراسة الملف، فيرفع حالة عدم اليقين ويجعل الحصول على القرض مرتبطًا بتقديرات إدارية قد تختلف من وكالة إلى أخرى.
تبون يرفض إغلاق ملف الإصلاح البنكي
أكد رئيس الجمهورية أنه لن يتخلى عن مشروع تحديث المصارف، ما يعني استمرار الضغط على القطاع للانتقال من الإصلاح القانوني إلى تغيير ملموس في طريقة استقبال المستثمر ودراسة طلبه وتمويله.
وكان تبون قد أعلن أن 2024 ستكون سنة للإصلاح البنكي العميق، ضمن تصور يستهدف تحديث المنظومة واستقطاب الأموال التي تبقى خارج القنوات الرسمية. كما أتاح القانون النقدي والمصرفي الصادر سنة 2023 تطوير البنوك الرقمية ومقدمي خدمات الدفع والصيرفة الإسلامية.
وشهدت المرحلة نفسها توسيع استخدام الدفع الإلكتروني، وإطلاق خدمات مصرفية رقمية، وفتح بنوك جزائرية خارج البلاد، إلى جانب التوجه نحو إدخال مستثمرين إلى رؤوس أموال بعض المصارف العمومية.
غير أن التصريحات الجديدة توضح أن الجانب التنظيمي تحرك بوتيرة أسرع من ثقافة العمل داخل بعض المؤسسات. فما تزال الخدمة البنكية، في نظر عدد من المستثمرين، مرتبطة بكثرة الوثائق وطول آجال الرد والتركيز المفرط على الضمانات العقارية.