الرئيس تبون يربط رقمنة الاستثمار بإصلاح البنوك والشفافية المالية
بوابة الجزائر الإخبارية: أكثر من 21 ألف مشروع استثماري بقيمة معلنة تقارب 9 آلاف مليار دينار أصبحت مسجلة لدى الوكالة الجزائرية لترقية الاستثمار حتى نهاية مارس 2026، في وقت تتجه فيه الجزائر إلى نقل دورة الاستثمار من الملفات الورقية وتعدد الإدارات إلى منظومة رقمية موحدة تشمل تسجيل المشروع، وطلب العقار، ومتابعة التراخيص، والربط بالمرافق والتمويل المصرفي.
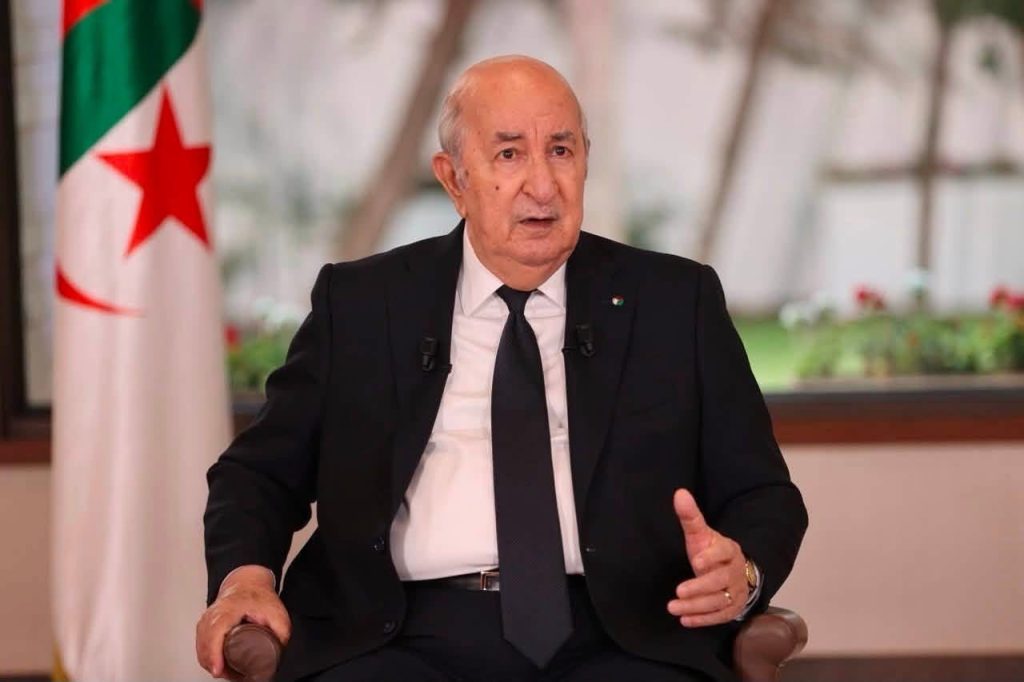
ووضع رئيس الجمهورية عبد المجيد تبون الرقمنة في صميم إصلاح الإدارة الاقتصادية، مؤكدًا خلال لقائه الدوري مع ممثلي الصحافة الوطنية أن المركز الوطني الجزائري للخدمات الرقمية يمثل مشروعًا «ثوريًا» يفترض أن يوفر للدولة بنية موحدة لاستضافة البيانات وربط الإدارات وتحسين دقة المؤشرات الاقتصادية.

مركز سيادي للبيانات
دُشن المركز الوطني الجزائري للخدمات الرقمية في 5 جويلية 2026 بالمحمدية في الجزائر العاصمة، ضمن برنامج يستهدف تقليص تشتت قواعد المعلومات العمومية، ورفع مستوى حماية البيانات، وتطوير الخدمات الإلكترونية الموجهة إلى المواطنين والمؤسسات والمستثمرين.
ويتيح تجميع البنية الرقمية داخل مركز وطني تقليص اعتماد الهيئات العمومية على أنظمة منفصلة، وتسهيل التبادل البيني للمعلومات بين القطاعات، وتوفير بيئة لاستضافة المنصات والخدمات الحكومية.
وأوضح الرئيس تبون أن فعالية الرقمنة لا تقتصر على تحويل الاستمارات الورقية إلى ملفات إلكترونية، بل ترتبط بقدرتها على تحسين الشفافية، وتثبيت مصدر البيانات، والحد من التدخلات الإدارية غير المبررة، وتوفير مسار قابل للتتبع منذ إيداع الملف إلى غاية دخول المشروع مرحلة الاستغلال. تدشين المركز الوطني للخدمات الرقمية
كما يضع ربط قواعد البيانات حدًا لتكرار الوثائق والمعلومات نفسها لدى إدارات مختلفة، ويفترض أن يسمح للمصالح العمومية بالتحقق مباشرة من البيانات المتاحة لدى الضرائب وأملاك الدولة والجمارك والضمان الاجتماعي والسجل التجاري والقطاعات المكلفة بالطاقة والمياه والبيئة.
وتفتح هذه البنية في المقابل ملف الأمن السيبراني وحماية البيانات واستمرارية الخدمات. فكلما توسع ربط المنصات الحكومية، ارتفعت الحاجة إلى التشفير والنسخ الاحتياطي وإدارة الصلاحيات ومراكز الاسترجاع والاستجابة للحوادث الرقمية.
21 ألف مشروع تحت الاختبار
تظهر بيانات الوكالة الجزائرية لترقية الاستثمار تسجيل 21 ألفًا و87 مشروعًا حتى 31 مارس 2026، بقيمة معلنة تقدر بنحو 8.9458 آلاف مليار دينار، مع توقع استحداث أكثر من 520 ألف منصب عمل إذا دخلت جميع الاستثمارات المصرح بها مرحلة الاستغلال.
وكان المدير العام للوكالة عمر ركاش قد أعلن في أفريل 2026 تجاوز عدد المشروعات المسجلة عتبة 21 ألف مشروع، مؤكدًا وجود تقدم في انتقال الاستثمارات من التسجيل إلى الإنجاز الفعلي.
وفي 11 ماي 2026، أعلن الوزير الأول سيفي غريب أن قيمة المشروعات المسجلة تجاوزت 9 آلاف مليار دينار، خلال افتتاح يوم إعلامي خُصص للأحكام القانونية الجديدة المنظمة للشباك الوحيد للاستثمار.
ويظل عدد المشاريع المسجلة مؤشرًا على حجم النيات الاستثمارية، ولا يعادل عدد المصانع والمؤسسات التي دخلت الإنتاج. لذلك يرتبط التقييم الاقتصادي بنسبة المشاريع المنجزة، وقيمة الأموال التي ضُخت ميدانيًا، وعدد الوظائف المستحدثة، وحجم الإنتاج والمبيعات والصادرات.
ويتيح توحيد البيانات مقارنة عدد المشاريع المسجلة بعدد العقارات والتراخيص والقروض الممنوحة، ثم تحديد المشروعات التي دخلت الاستغلال أو توقفت عند مرحلة معينة.
كما يسمح النظام الرقمي بتحديد الملفات التي تجاوزت آجالها، والأوعية العقارية غير المستغلة، والتراخيص المتأخرة، والقطاعات التي تواجه صعوبات في التمويل أو الربط بالطاقة والمياه.

العقار عبر المنصة
تتولى المنصة الرقمية للمستثمر، التي تديرها الوكالة الجزائرية لترقية الاستثمار، التكفل بعملية إنشاء المؤسسات والاستثمارات وتبسيط الإجراءات، وتحسين الاتصال بين المستثمر والإدارة الاقتصادية، إلى جانب ضمان شفافية معالجة الطلبات ونشر المعلومات المتعلقة بالفرص والحوافز والعقار الاقتصادي.
وبحسب التصور الذي عرضه الرئيس تبون، يفترض أن يتمكن المستثمر من تسجيل مشروعه ومتابعة القرار المتعلق به، وطلب العقار، واستكمال الإجراءات الإدارية، والتقدم للحصول على التمويل المصرفي عبر مسار موحد، دون التنقل بين قطاعات متعددة أو البحث عن تدخل إداري.
ولا تعني المنصة أن كل مشروع يحصل على الموافقة أو العقار أو القرض بصورة فورية، لأن القرار يبقى مرتبطًا بطبيعة النشاط، وتوافر الوعاء، ودراسة الجدوى، واحترام شروط البيئة والتعمير والطاقة والتمويل. ويتمثل التحول في رقمنة المسار وتحديد الجهة المسؤولة عن كل إجراء وإتاحة متابعة الملف.
وفي 14 جويلية 2026، صادق مجلس إدارة الوكالة على عرض 216 وعاءً عقاريًا جديدًا موجهًا لإنجاز مشاريع استثمارية عبر المنصة الرقمية، ما يوسع العرض المتاح أمام المستثمرين ويجعل قرارات تخصيص العقار أكثر قابلية للمتابعة.
وتوفر رقمنة العقار قاعدة لمقارنة موقع الوعاء ومساحته وطبيعة النشاط المقترح وحاجاته من المياه والطاقة وعدد الوظائف المنتظرة. كما تسمح بمراقبة آجال الإنجاز واسترجاع الأراضي عندما لا يحترم المستثمر الالتزامات المرتبطة بمنحها.
وتتوقف فعالية الشباك الوحيد على مستوى الصلاحيات التي يمتلكها ممثلو القطاعات داخله. فإذا بقي ممثل كل إدارة مضطرًا إلى إعادة الملف إلى قطاعه للحصول على القرار، ستتغير واجهة الإيداع من دون اختصار دورة المعالجة.
أما منح التفويض الفعلي لممثلي الضرائب وأملاك الدولة والجمارك والبيئة والطاقة والتعمير، فيسمح بإصدار القرارات داخل الشباك وتقليص الآجال. ولهذا اعتمدت الحكومة خلال 2026 أحكامًا جديدة لتوسيع صلاحيات ممثلي الإدارات داخل الشبابيك الوحيدة.
البنوك أمام الرقمنة
يواجه تحديث إدارة الاستثمار حلقة أخرى تتعلق بالتمويل. فقد انتقد الرئيس تبون استمرار بعض البنوك في العمل بأساليب تقليدية، معتبرًا أن تطور منظومة الاستثمار يفرض على القطاع المصرفي الانتقال من إدارة الضمانات إلى تقييم المشروعات وتمويل الإنتاج.
وتعتمد المقاربة المصرفية التقليدية بدرجة كبيرة على قيمة العقار والضمانات التي يقدمها صاحب المشروع، ما يحد من فرص تمويل المؤسسات الجديدة التي تمتلك فكرة وسوقًا محتملة، لكنها لا تتوافر على أصول كافية.
ويتطلب تمويل الاستثمار المنتج تطوير خبرات تحليل المخاطر والتدفقات النقدية، والتمويل المشترك، ورأس المال الاستثماري، وضمان القروض، وتمويل التصدير والطلبيات، إلى جانب ربط البنوك بمنصة الاستثمار لمعالجة طلبات التمويل وتتبعها إلكترونيًا.
ويُعد فتح رأسمال القرض الشعبي الجزائري محطة ضمن إصلاح السوق المصرفية. فقد طرح البنك في 2024 نسبة 30% من رأسماله عبر بورصة الجزائر، وبدأ تداول أسهمه في 26 مارس من السنة نفسها، ليصبح أول بنك عمومي جزائري يدخل السوق المالية.
وبلغ رأسمال البنك 200 مليار دينار موزعًا على 200 مليون سهم، فيما استهدفت العملية توسيع قاعدة المساهمين، وتحسين متطلبات الإفصاح والحوكمة، وتوفير موارد تدعم نمو البنك وتمويل الاقتصاد
ويعني خضوع البنك لقواعد البورصة التزامًا أكبر بنشر النتائج والقرارات المتعلقة بالأرباح والحوكمة، ما يضع نشاطه أمام رقابة السوق والمساهمين إلى جانب الرقابة المصرفية المعتادة.
وأظهر التقرير السنوي للقرض الشعبي الجزائري عن السنة المالية 2025 استمرار خطة تحديث البنك، إلى جانب قرارات مرتبطة بإدارة أسهمه المدرجة. كما أعلن البنك تحديد توزيعات أرباح السنة المالية 2025 عند 175 دينارًا للسهم.
غير أن إدراج بنك عمومي في البورصة لا يكفي وحده لتحديث التمويل، إذ يتطلب إصلاح القطاع تقليص آجال دراسة القروض، وتطوير الخدمات الرقمية، وتوسيع وسائل الدفع، وتحسين تمويل المؤسسات الصغيرة والمتوسطة والمشروعات الصناعية والفلاحية طويلة الأجل.
خروج من القائمة الرمادية
يرتبط إصلاح التمويل كذلك بتعزيز الامتثال المالي الدولي. ففي 19 جوان 2026، أزالت مجموعة العمل المالي الجزائر من قائمة الدول الخاضعة للمتابعة المعززة، بعد استكمال خطة العمل المتعلقة بمكافحة غسل الأموال وتمويل الإرهاب وانتشار التسلح، وإجراء زيارة ميدانية للتحقق من تنفيذ الإصلاحات.
وكانت الجزائر قد أدرجت في القائمة الرمادية خلال أكتوبر 2024، قبل أن تعتبر المجموعة في فيفري 2026 أنها استكملت إلى حد كبير بنود خطة العمل وأصبحت مؤهلة للتقييم الميداني.
وبعد نجاح الزيارة، قررت الجلسة العامة للمجموعة المنعقدة بين 17 و19 جوان 2026 رفع المتابعة المعززة عن الجزائر وناميبيا، مؤكدة إنجاز خطتي العمل ضمن الآجال المتفق عليها.
ولا يمثل الخروج من القائمة شهادة شاملة بخلو النظام المالي من المخاطر، لكنه يؤكد معالجة أوجه القصور الاستراتيجية التي حددتها المجموعة، ويخفض المخاطر التنظيمية المرتبطة بالمعاملات مع المؤسسات الجزائرية.
ويمكن أن ينعكس القرار على علاقات البنوك الجزائرية بمراسليها في الخارج من خلال تخفيف إجراءات التدقيق الإضافية، وتحسين شروط تمويل التجارة والتحويلات، ورفع جاذبية النظام المالي أمام المستثمرين.
غير أن الأثر لن يكون فوريًا، لأن المؤسسات المالية الأجنبية تعتمد على تقييماتها الداخلية، ونوعية كل معاملة، وشفافية المستفيد الحقيقي، وجودة البيانات، وسرعة امتثال البنوك للطلبات الرقابية.
وتلتقي هنا مسارات المركز الوطني للخدمات الرقمية، والمنصة الرقمية للمستثمر، والشباك الوحيد، والإصلاح المصرفي، والخروج من القائمة الرمادية. فالمركز يوفر البنية السيادية لاستضافة البيانات، وتنظم المنصة دورة المشروع، وتتولى الشبابيك معالجة القرارات القطاعية، بينما يفترض أن توفر البنوك التمويل وتضمن منظومة الامتثال سلامة التدفقات المالية.

التنفيذ يحسم التحول
تمثل الرقمنة، في الرؤية التي عرضها الرئيس تبون، أداة لإعادة تنظيم القرار الاقتصادي أكثر من كونها مشروعًا تقنيًا منفصلًا. ويقاس نجاحها بانخفاض مدة تأسيس المؤسسة، وآجال الحصول على العقار والتراخيص، ونسبة الملفات المعالجة إلكترونيًا بالكامل، وعدد المشروعات التي انتقلت من التسجيل إلى الإنتاج.
كما يتطلب نجاح التحول توفير واجهات مستقرة، ونشر آجال المعالجة، وإتاحة الطعن والتظلم، وتحديث البيانات بصورة منتظمة، حتى لا تتحول المنصة إلى قناة إلكترونية لاستقبال ملفات تبقى معلقة خارجها.
وتضع حصيلة تتجاوز 21 ألف مشروع وقيمة تقارب 9 آلاف مليار دينار حجمًا كبيرًا من الاستثمارات أمام هذا الاختبار. فإذا نجحت المنظومة في تحويل التسجيلات إلى مصانع وخدمات ووظائف وصادرات، ستصبح الرقمنة رافعة للنمو وتحسين مناخ الأعمال.
أما المؤشر الحاسم فسيظل مرتبطًا بسرعة التنفيذ وجودة التمويل وشفافية القرارات، إلى جانب قدرة الإدارات والبنوك على العمل داخل نظام مترابط يسمح للمستثمر بمتابعة مشروعه من التسجيل إلى الإنتاج دون العودة إلى المسار البيروقراطي السابق