
4.4 تريليون دينار سُحبت نقدًا مقابل 939 مليارًا رقميًا
بوابة الجزائر الإخبارية: 4.397 تريليون دينار سحبها الجزائريون من الموزعات الآلية خلال 2025، مقابل 939 مليار دينار فقط مرّت عبر قنوات الدفع والتحويل الإلكتروني، ما يكشف أن البطاقة المصرفية والبريدية ما تزال تُستخدم أساسًا للوصول إلى الأوراق النقدية، رغم الارتفاع القوي في المدفوعات الرقمية خلال العام نفسه.
وتجاوزت قيمة السحوبات النقدية المدفوعات الإلكترونية بنحو 4.7 مرات، في فجوة دفعت بنك الجزائر إلى الانتقال من توسيع البنية التقنية إلى إنشاء مركز مؤسسي يقود عملية تقليص استعمال «الكاش»، ويحدد أهدافها، ويتابع تنفيذها، ويقيس نتائجها سنويًا.
وفي هذا الإطار، أصدر بنك الجزائر النظام رقم 26-01 المؤرخ في 31 ماي 2026، الذي يحدد تنظيم اللجنة الوطنية للدفع وكيفيات سيرها، استنادًا إلى المواد 163 و164 و165 من القانون النقدي والمصرفي رقم 23-09.
ويمنح النظام اللجنة صلاحية إعداد استراتيجية وطنية لتطوير وسائل الدفع الكتابية والإلكترونية، واقتراح الإصلاحات القانونية والتقنية، وتنسيق عمل البنوك وبريد الجزائر وهيئات النقد الآلي والوزارات والأجهزة الأمنية، إلى جانب إصدار تقرير سنوي يرصد حركة المدفوعات ومدى تراجع الاعتماد على السيولة.
البطاقة موجودة لكن الدفع ما يزال نقديًا
تجاوز عدد بطاقات الدفع المتداولة في الجزائر 21.8 مليون بطاقة بنهاية 2025، مقابل 19.84 مليون بطاقة في نهاية 2024، ما يعني إضافة قرابة مليوني بطاقة خلال عام واحد.
وتستحوذ بطاقة «الذهبية» التابعة لبريد الجزائر على الحصة الأكبر من السوق، إذ مثلت نحو 80% من البطاقات النشطة حتى سبتمبر 2025، بينما تتوزع الحصة المتبقية أساسًا على بطاقات «CIB» التي تصدرها البنوك.
غير أن اتساع قاعدة البطاقات لم يؤد بالوتيرة نفسها إلى تقليص تداول الأوراق النقدية. فقد نفذ حاملو البطاقات أكثر من 235 مليون عملية سحب من الموزعات خلال 2025، بقيمة تجاوزت 4397 مليار دينار، بزيادة تقارب 19% من حيث العدد والقيمة.
وارتفع عدد الموزعات الآلية إلى 4679 جهازًا، بعد تركيب 737 موزعًا إضافيًا خلال سنة. وأسهم هذا التوسع في تحسين الوصول إلى السيولة، لكنه عزز في الوقت نفسه الاستخدام التقليدي للبطاقة بوصفها أداة لسحب الأموال بدل دفع ثمن السلع والخدمات مباشرة.
وتكشف هذه المعادلة أن التحدي لم يعد مرتبطًا بعدد البطاقات المصدرة فقط، بل بطريقة استعمالها. فالاقتصاد لا ينتقل من النقد إلى الدفع الإلكتروني بمجرد فتح حساب أو تسليم بطاقة، وإنما عندما تصبح البطاقة والهاتف وسيلتين يوميتين للتسديد داخل المتاجر والإدارات ووسائل النقل ومنصات الخدمات.
المدفوعات الإلكترونية ترتفع 46%
بلغت القيمة الإجمالية للمدفوعات والتحويلات الإلكترونية المنفذة خلال 2025 نحو 939 مليار دينار، مقابل 643.8 مليار دينار في 2024، مسجلة نموًا بنسبة 46%.
وتوزعت هذه القيمة بين 647.4 مليار دينار من التحويلات بواسطة الهاتف داخل المؤسسة المالية الواحدة، و145 مليار دينار من المدفوعات عبر الإنترنت، و89.5 مليار دينار من العمليات المنفذة عبر أجهزة الدفع لدى التجار، إلى جانب 57.3 مليار دينار من المدفوعات الداخلية بواسطة رمز الاستجابة السريعة «QR».
وتظهر هذه التركيبة أن الجزء الأكبر من النمو الرقمي جاء من تحويل الأموال بين الحسابات والأفراد، بينما بقي الدفع المباشر مقابل السلع والخدمات أقل حجمًا.
ويعني ذلك أن الجزائر حققت تقدمًا في رقمنة حركة الأموال، لكنها لم تنتقل بعد بصورة كاملة إلى اقتصاد تُسوّى فيه المشتريات اليومية إلكترونيًا. فالمستخدم قد يستقبل المال أو يحوله عبر الهاتف، ثم يعود إلى سحبه نقدًا لإنفاقه داخل المحال.
وتسعى اللجنة الوطنية للدفع إلى كسر هذه الحلقة عبر ربط توسع الحسابات والبطاقات بزيادة نقاط قبول الدفع، وتحسين التشغيل البيني، وتقليص الأعطال، وتبسيط التعاقد مع التجار.
شبكة التجار تبقى الحلقة الأضعف
تضاعفت قيمة المدفوعات المنفذة عبر أجهزة الدفع الإلكتروني لدى التجار إلى 89.5 مليار دينار في 2025، مقابل 44.56 مليار دينار خلال 2024.
كما ارتفع عدد أجهزة الدفع من 68140 جهازًا إلى 78774 جهازًا، بزيادة سنوية بلغت 15.61%.
ورغم هذا النمو، تبقى الشبكة محدودة مقارنة بعدد التجار. فقد أشارت بيانات تجمع النقد الآلي خلال نوفمبر 2025 إلى وجود نحو 77 ألف جهاز نشط فقط، مقابل قاعدة تجارية تقدر بنحو 1.6 مليون تاجر.
وتعني هذه الأرقام أن جهاز دفع واحدًا كان متاحًا، نظريًا، لكل نحو 21 تاجرًا، وهو فارق يجعل الدفع الإلكتروني غير متوفر بصورة منتظمة في الحياة اليومية.
كما أن وجود الجهاز داخل المتجر لا يعني بالضرورة استعماله. فبعض الأجهزة تتوقف بسبب ضعف الاتصال، أو تبقى غير مستعملة نتيجة نقص التكوين، أو تخوف التاجر من الرسوم والإجراءات الجبائية، أو بطء تحويل الأموال إلى الحساب، أو تفضيله التسوية النقدية الفورية.
وتضع هذه العراقيل توسيع شبكة القبول في قلب الاستراتيجية المرتقبة. فنجاح الدفع الإلكتروني يتطلب أن يجد المستهلك الجهاز عاملًا عند الحاجة، وأن يحصل التاجر على أمواله بسرعة، وأن تكون الرسوم والإجراءات واضحة، وأن تتوافر آلية فعالة للاعتراض عند حدوث خطأ أو اقتطاع غير مبرر.
ولا تستطيع أي سياسة لتقليص «الكاش» تحقيق نتائج واسعة إذا استمر المواطن في حمل البطاقة، بينما يطالبه التاجر بالدفع نقدًا.
الإنترنت يقود أسرع موجة نمو
حقق الدفع عبر الإنترنت أعلى معدل نمو خلال 2025، بعدما ارتفعت قيمته بنسبة 179% إلى 145 مليار دينار، مع تنفيذ أكثر من 27 مليون عملية.
وبلغ النشاط ذروته خلال ديسمبر، عندما سجلت المنظومة 3.6 ملايين عملية بقيمة 65.27 مليار دينار، مدفوعة بتوسع تسديد الفواتير والرسوم والخدمات العمومية عبر المنصات الرقمية.
كما ارتفع عدد التجار ومقدمي الخدمات المنضمين إلى منصة الدفع الإلكتروني إلى 644 متعاملًا بنهاية 2025، بزيادة 134 متعاملًا خلال سنة.
وتشمل القائمة شركات المياه والطاقة والاتصالات والتأمين والنقل ومقدمي الخدمات الحكومية والتجارية، بعدما دخل الدفع عبر الإنترنت بواسطة بطاقة «CIB» حيز التشغيل رسميًا في أكتوبر 2016.
ويظهر هذا المسار أن الخدمات التي تفرض دفعًا دوريًا ومنظمًا، مثل الكهرباء والغاز والماء والاتصالات والتأمين، أصبحت أحد أهم محركات تغيير سلوك المستهلك.
فالمواطن الذي يعتاد تسديد فاتورة من الهاتف أو الحاسوب يقل اعتماده تدريجيًا على التنقل إلى الوكالة أو مكتب البريد، وتصبح المعاملة الرقمية بالنسبة إليه وسيلة لتقليص الوقت والكلفة، لا مجرد خيار تقني إضافي.
غير أن استمرار النمو يحتاج إلى دمج عدد أكبر من الإدارات والمؤسسات التجارية، وتوحيد واجهات الدفع، وتبسيط المصادقة، وضمان سرعة معالجة المبالغ المسترجعة عند إلغاء الخدمة أو تسجيل خطأ.
الهاتف يتحول إلى حساب دفع متنقل
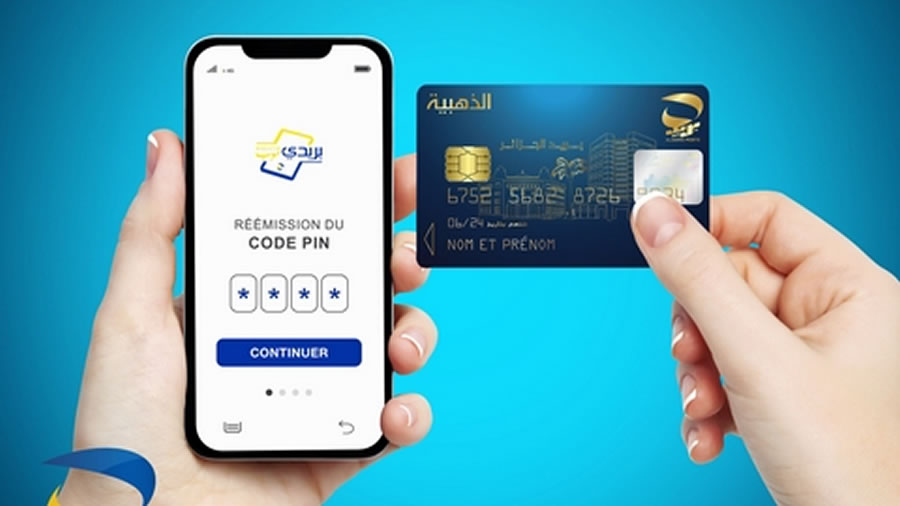
سجلت التحويلات بواسطة الهاتف بين الأفراد داخل المؤسسة المالية الواحدة 47.5 مليون عملية خلال 2025، بزيادة 31%، وبلغت قيمتها 647.4 مليار دينار.
كما وصل عدد عمليات الدفع الداخلي باستخدام رمز «QR» إلى نحو 69.3 مليون عملية، بقيمة 57.3 مليار دينار.
ويبرز الهاتف بذلك بوصفه القناة الأسرع توسعًا في سوق المدفوعات الجزائرية، مستفيدًا من الانتشار الواسع للهواتف الذكية وسهولة تنفيذ التحويل مقارنة بالتوجه إلى الفروع أو الموزعات.
وشهد عام 2025 إطلاق خدمة الدفع المحمول بين البنوك «DZ Mob Pay»، التي تعتمد على التشغيل البيني عبر المحول الوطني للدفع المحمول الموضوع في الخدمة منذ جوان 2024.
وبنهاية ديسمبر 2025، بلغ عدد الحسابات الفردية المسجلة في الخدمة 95014 حسابًا، إلى جانب 14283 حسابًا تجاريًا.
وسجل النظام خلال عامه الأول 12682 عملية دفع بواسطة رمز «QR»، إضافة إلى 44369 تحويلًا مباشرًا بين الأفراد.
وتبقى هذه الأرقام محدودة مقارنة بحجم الحسابات والبطاقات في الجزائر، لكنها تمثل بداية الانتقال من تطبيقات مغلقة داخل كل بنك أو مؤسسة إلى شبكة تسمح بإجراء العمليات بين مختلف المتعاملين.
وسيُقاس نجاح «DZ Mob Pay» بعدد البنوك وبريد الجزائر ومقدمي الخدمات المنضمين إليه، وانتشار رموز الدفع لدى التجار، وسرعة التحويل، ومستوى ثقة المستخدمين في حماية حساباتهم.
لجنة وطنية بدل القرارات المنفصلة
نُصبت اللجنة الوطنية للدفع في 7 أفريل 2024 تحت إشراف محافظ بنك الجزائر صلاح الدين طالب، تنفيذًا لأحكام القانون النقدي والمصرفي.
غير أن النظام رقم 26-01 ينقلها من مرحلة التنصيب إلى العمل المنتظم، عبر تحديد تركيبتها، وآليات اجتماعها، ومهام أمانتها الدائمة، وطريقة إعداد قراراتها وتقاريرها.
ويرأس اللجنة محافظ بنك الجزائر أو أحد نوابه، وتضم ممثلين عن وزارات المالية والعدل والتجارة والبريد والمواصلات السلكية واللاسلكية والرقمنة واقتصاد المعرفة والمؤسسات الناشئة والمؤسسات المصغرة.
ويشترط النظام ألا تقل رتبة ممثلي الوزارات عن مدير عام، بما يمنح الاجتماعات مستوى أعلى من القدرة على اتخاذ القرار والالتزام باسم القطاعات المشاركة.
كما تضم اللجنة ممثلين اثنين عن بنك الجزائر برتبة مدير عام، والمدير العام لبريد الجزائر، وممثلين عن المديرية العامة للأمن الداخلي وقيادة الدرك الوطني والمديرية العامة للأمن الوطني.
وتشارك فيها كذلك الجمعية المهنية للبنوك والمؤسسات المالية، والهيئة ما بين المصارف المكلفة بالنقد الآلي، ومركز النقد الآلي ما بين المصارف، إلى جانب خبيرين يختاران على أساس الكفاءة والخبرة في وسائل الدفع.
ويعكس هذا التكوين الطبيعة المركبة للملف. فالدفع الإلكتروني يرتبط بالبنوك والاتصالات والتجارة والجباية والهوية الرقمية والأمن السيبراني ومكافحة الاحتيال وحماية البيانات، ولا يمكن تطويره بقرار منفرد يصدر عن مؤسسة واحدة.
كما أن وجود بريد الجزائر داخل اللجنة يمثل عنصرًا حاسمًا، بالنظر إلى حجم الحسابات البريدية وانتشار بطاقة «الذهبية» وشبكة المكاتب عبر مختلف الولايات والبلديات.
الاستراتيجية تبدأ من قابلية التشغيل البيني
كُلفت اللجنة بإعداد مشروع الاستراتيجية الوطنية لتطوير وسائل الدفع الكتابية، وهي الأدوات التي تسمح بتسديد الأموال أو تحويلها عبر الحسابات، مثل البطاقات والصكوك والتحويلات والدفع بواسطة الهاتف والإنترنت.
كما تتولى متابعة تنفيذ الاستراتيجية وتقييم نتائجها، واقتراح التدابير التشريعية والتنظيمية والتقنية التي ترفع كفاءة المنظومة وأمانها.
ويأتي التشغيل البيني في مقدمة الملفات التي ستواجهها اللجنة، لأنه يحدد قدرة مستخدم حساب أو تطبيق تابع لمؤسسة مالية على الدفع أو التحويل إلى مستخدم لدى مؤسسة أخرى من دون قيود تقنية.
وكلما اتسعت قابلية التشغيل بين البنوك وبريد الجزائر والتجار والمنصات، انخفضت حاجة المستخدم إلى امتلاك تطبيقات متعددة أو المرور بإجراءات مختلفة لكل عملية.
كما تشمل المهام دراسة تسعير الخدمات، ومكافحة الاحتيال، وحماية المستهلك، والدفع الفوري، ورقمنة الصكوك والتحويلات، وتوسيع الشبكة في المناطق التي تعاني ضعف التغطية المصرفية أو الاتصال.
ويمكن للجنة إنشاء مجموعات عمل متخصصة والاستعانة بخبراء لمعالجة الملفات التقنية والقانونية والأمنية، بما يسمح بتوزيع العمل وفق طبيعة كل مشروع.
التقرير السنوي يحول الرقمنة إلى أرقام قابلة للمحاسبة
أنشأ النظام أمانة دائمة للجنة على مستوى بنك الجزائر، يشرف عليها أمين دائم، ويُعين أعضاؤها بمقرر من المحافظ.
وتتولى الأمانة جمع البيانات، وتحضير الملفات والدراسات، وتنظيم الاجتماعات، وصياغة المحاضر ومشروعات القرارات، ومتابعة تنفيذ توجيهات اللجنة لدى المؤسسات المعنية.
كما تتكفل بإعداد المسودة الأولى للتقرير السنوي تحت إشراف ثلاثة أعضاء تعينهم رئاسة اللجنة.
ويفترض أن يقدم التقرير صورة موحدة عن سوق المدفوعات في الجزائر، بعد سنوات ظلت فيها الأرقام موزعة بين بنك الجزائر وبريد الجزائر والبنوك وتجمع النقد الآلي ومركز النقد الآلي ما بين المصارف.
ويمكن للتقرير أن يتضمن عدد البطاقات المصدرة والنشطة، وحجم السحوبات والمدفوعات والتحويلات، وعدد أجهزة الدفع والموزعات، وتوزيعها الجغرافي، وعدد التجار الإلكترونيين، ونسبة العمليات المرفوضة، وحجم المنازعات، ومستويات الاحتيال والأعطال.
كما يسمح التقرير بمقارنة النتائج السنوية بالأهداف التي ستحددها الاستراتيجية، ومعرفة ما إذا كان توسع البطاقات والأجهزة يؤدي فعلًا إلى تراجع الطلب على النقد.
وتكتسب هذه الخطوة أهمية خاصة لأن الإعلان عن زيادة عدد البطاقات لا يكفي لتقييم نجاح الرقمنة. فالمؤشر الحاسم يتمثل في النسبة التي تنتقل من السحب النقدي إلى الدفع المباشر والتحويل القابل للتتبع.
تقليص «الكاش» قضية اقتصادية وليست تقنية فقط
يرفع الاعتماد الواسع على السيولة كلفة إصدار الأوراق النقدية ونقلها وحراستها وفرزها وتخزينها، ويزيد الضغط على الفروع البنكية ومكاتب البريد والموزعات.
كما يجعل جزءًا من النشاط التجاري أقل قابلية للرصد، ويصعب على المؤسسات الصغيرة إثبات مداخيلها عند طلب التمويل، ويحد من قدرة البنوك على تحليل التدفقات وتقييم النشاط الحقيقي للعملاء.
وفي المقابل، تتيح المدفوعات الإلكترونية للمؤسسات توثيق رقم الأعمال، وتسريع التحصيل، وتحسين إدارة الخزينة، وتقليل مخاطر حمل الأموال وتخزينها.
كما تساعد السلطات على تحسين تحصيل الضرائب والرسوم، ورفع شفافية المعاملات، وتطوير مؤشرات أدق عن الاستهلاك والنشاط الاقتصادي.
غير أن الانتقال يحتاج إلى حماية الفئات التي لا تمتلك حسابات أو هواتف ذكية أو تغطية اتصال مستقرة. كما يتطلب الحفاظ على حق المستهلك في اختيار وسيلة الدفع، وعدم تحويل الرقمنة إلى مصدر رسوم إضافية أو تعقيدات جديدة.
وتبقى الثقة العامل الأهم. فالمستخدم لن يختار الدفع الرقمي إذا كان يخشى الاقتطاع المزدوج أو اختراق الحساب أو تأخر معالجة الشكوى، والتاجر لن يتخلى عن النقد إذا كان لا يعرف موعد وصول أمواله أو قيمة الرسوم المطبقة عليه.
المعركة الحقيقية عند صندوق المتجر
تدخل الجزائر المرحلة الجديدة بقاعدة واسعة تضم أكثر من 21.8 مليون بطاقة، و4679 موزعًا آليًا، و78774 جهاز دفع، ومئات الخدمات المتاحة عبر الإنترنت، إلى جانب بداية تشغيل الدفع المحمول بين البنوك.
لكن استمرار السحوبات عند 4.397 تريليون دينار يوضح أن امتلاك البنية التقنية لا يعني استعمالها في الدفع.
ويتركز الاختبار المقبل عند نقطة البيع، حيث يقرر المواطن بين تمرير البطاقة أو إخراج الأوراق النقدية، ويقرر التاجر بين قبول العملية أو المطالبة بالدفع نقدًا.
وإذا تمكنت اللجنة الوطنية للدفع من توسيع نقاط القبول، وتقليص الأعطال والرسوم، وتسريع التسويات، وتوحيد الشبكات، وحماية المستخدم، يمكن للمدفوعات الإلكترونية أن تتحول من خدمة موازية إلى وسيلة رئيسية للإنفاق.
أما إذا بقيت البطاقة مرتبطة بالموزع أكثر من ارتباطها بالمتجر، فستستمر قيمة السحوبات في تجاوز المدفوعات، مهما ارتفع عدد الحسابات والتطبيقات.
ويضع النظام رقم 26-01 لأول مرة قيادة مؤسسية موحدة لهذا التحول، ويمنح بنك الجزائر والقطاعات المعنية أداة للتخطيط والمتابعة والمساءلة.
وستظهر النتيجة الحقيقية في التقرير السنوي المنتظر، من خلال رقم واحد شديد الدلالة: مقدار الأموال التي بقيت داخل الحسابات وانتقلت إلكترونيًا بين المستهلك والتاجر، بدل أن تغادر الموزعات في شكل أوراق نقدية