
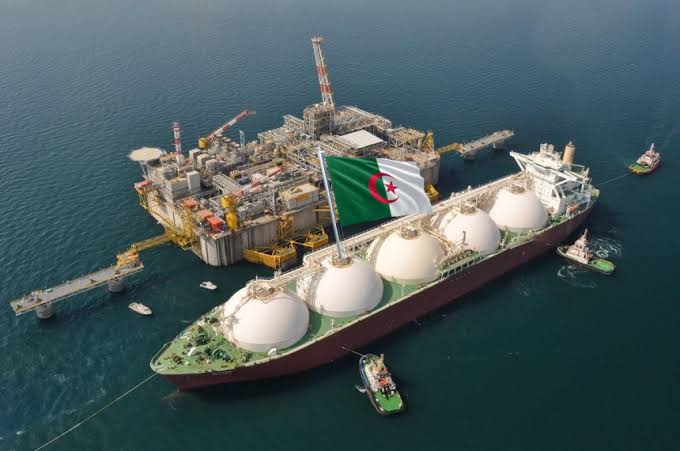
بوابة الجزائر الإخبارية: بلغت صادرات الجزائر من الغاز الطبيعي المسال 4.47 ملايين طن خلال النصف الأول من 2026، غير أن الرقم يكشف مفارقة لافتة: الطلب الأوروبي ظل مرتفعًا، بينما حدّت أعمال الصيانة في مركبات أرزيو وسكيكدة من قدرة سوناطراك على تحويل هذا الطلب إلى شحنات إضافية، لتنخفض الصادرات بنسبة 6.5% مقارنة بالفترة نفسها من 2025.
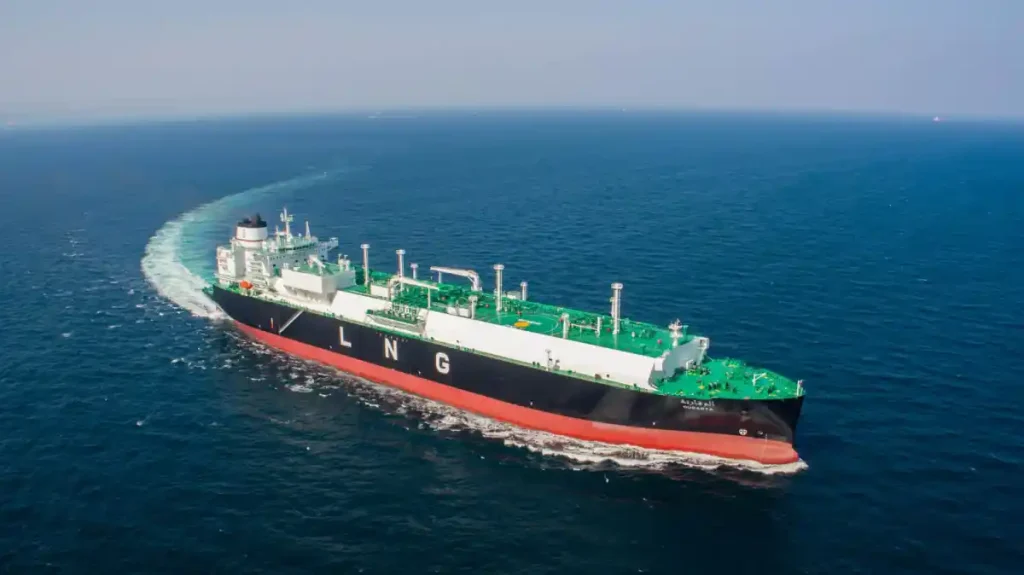
وفي الوقت ذاته، اتسمت خريطة التصدير بدرجة عالية من التركّز، بعدما استحوذت خمس دول فقط على أكثر من 90% من إجمالي الشحنات، فيما استأثرت تركيا وفرنسا وحدهما بنحو ثلثي الكميات. ويجعل هذا التمركز أداء الصادرات مرتبطًا بصورة مباشرة بتحركات عدد محدود من الأسواق الأوروبية.
ورغم تسجيل أدنى حصيلة نصف سنوية منذ 2013 على الأقل، فإن نتائج الربع الثاني قدمت مؤشرات أولية على استعادة الزخم، مع ارتفاع الشحنات إلى 2.43 مليون طن، مقابل 2.04 مليون طن في الربع الأول، قبل أن تضيف سوناطراك ألمانيا إلى قائمة المشترين للمرة الأولى مطلع جويلية.
وبذلك، يدخل الغاز الجزائري المسال النصف الثاني من 2026 أمام معادلة واضحة: رفع جاهزية وحدات الإسالة، وتوسيع قاعدة الأسواق، وتحويل الطلب الأوروبي المرتفع إلى صادرات منتظمة تعوض التراجع المسجل منذ 2024
إنتاج أعلى لا يتحول بالكامل إلى غاز مسال
تكتسب نتائج النصف الأول أهمية خاصة عند مقارنتها بمؤشرات إنتاج الغاز الطبيعي، إذ ارتفع إنتاج الجزائر خلال الأشهر الثلاثة الأولى من 2026 إلى نحو 29 مليار متر مكعب، مقابل 27.86 مليار متر مكعب في الربع الأول من 2025، بزيادة قدرها 1.14 مليار متر مكعب.
واستمر الاتجاه نفسه خلال أفريل، عندما صعد الإنتاج بنسبة 7.1% إلى 8.447 مليارات متر مكعب، مقارنة بـ7.885 مليارات متر مكعب خلال الشهر ذاته من العام الماضي.
وتشير المقارنة بين ارتفاع الإنتاج وتراجع الشحنات المسالة، مع مراعاة بقية استخدامات الغاز، إلى أن المشكلة لم تكن مرتبطة بانخفاض شامل في الكميات المنتجة، بل بقيود ظهرت في حلقات الإسالة والتشغيل وتوزيع الغاز بين السوق الداخلية، والتصدير عبر الأنابيب، والمركبات المخصصة للغاز الطبيعي المسال.
فالغاز المنتج لا يتجه بالكامل إلى مصانع الإسالة، إذ يُخصص جزء منه لتوليد الكهرباء وتغطية الاستهلاك الصناعي والمنزلي، بينما يُنقل جزء آخر عبر خطي «ميدغاز» نحو إسبانيا و«ترانسميد» نحو إيطاليا، قبل توجيه الكميات المتبقية إلى مركبات التسييل.
ومن ثم، لا يكفي رفع إنتاج الحقول لزيادة صادرات الغاز المسال بصورة تلقائية، ما لم تتوافر جاهزية مرتفعة في مصانع الإسالة، وكميات كافية من الغاز المغذي، وظروف تسويقية تسمح بتوجيه الناقلات إلى الأسواق الأكثر جدوى.
صيانة أرزيو وسكيكدة تعيد رسم الصادرات
تركزت الضغوط التشغيلية في الأشهر الأولى من العام، بعدما خضعت منشآت الإسالة في أرزيو وسكيكدة لعمليات صيانة مبرمجة خلال جانفي، بينما استمرت التدخلات في مركب سكيكدة خلال فيفري وأفريل.
ووفق مدير وحدة أبحاث الطاقة أحمد شوقي، انعكست هذه العمليات مباشرة على حجم الغاز المتاح للتصدير، خصوصًا أن توقف بعض الوحدات أو تشغيلها بطاقة مخفضة يتطلب لاحقًا فترة لاستعادة الإيقاع الاعتيادي للإنتاج والشحن.
وبدأت الجزائر عام 2026 بتصدير 440 ألف طن فقط خلال جانفي، وهو ثاني أدنى مستوى شهري مسجل تاريخيًا. ثم ارتفعت الشحنات إلى 670 ألف طن في فيفري و940 ألف طن في مارس، قبل أن تعود إلى 690 ألف طن خلال أفريل.
أما ماي، فشكل نقطة التحول الأبرز، بعدما تجاوزت الصادرات حاجز المليون طن لتبلغ 1.03 مليون طن، محققة أعلى مستوى في سبعة أشهر، قبل أن تنخفض مجددًا إلى 710 آلاف طن في جوان.
ويعني ذلك أن الفارق بين أقوى وأضعف شهر خلال النصف الأول بلغ نحو 590 ألف طن، وهو ما يعكس حساسية الصادرات لحالة الوحدات الصناعية، وبرامج الصيانة، وتوقيت عودة خطوط الإسالة إلى الخدمة.
الربع الثاني يسترجع جزءًا من الزخم
رغم بقاء الحصيلة الإجمالية في المنطقة السلبية، تكشف المقارنة الفصلية بداية تحسن واضح، إذ ارتفعت صادرات الربع الثاني إلى 2.43 مليون طن، مقابل 2.04 مليون طن خلال الربع الأول.
وبحسب حسابات نقلتها الجريدة الاقتصادية تادامسا نيوز استنادًا إلى عدة البيانات المنشورة، سجلت الشحنات نموًا بنحو 19.1% بين الربعين، ما يؤكد استعادة جزء من القدرة التصديرية بعد انتهاء جانب من برامج الصيانة.
ومع ذلك، ظل الأداء أقل من مستواه خلال 2025، إذ تراجعت صادرات الربع الأول بنسبة 8.5% على أساس سنوي، بينما تقلص الانخفاض في الربع الثاني إلى 4.7%.
كما يحمل تباطؤ التراجع دلالة تشغيلية مهمة، لأنه يشير إلى أن الجزء الأكبر من الضغط تركز في بداية السنة، فيما أصبحت منشآت الإسالة أكثر قدرة على الاستجابة للطلب خلال الربع الثاني.
غير أن قفزة ماي لم تستمر في جوان، ما يعني أن التعافي لم يتحول بعد إلى وتيرة تصدير شهرية مستقرة، وأن نتائج النصف الثاني ستحدد ما إذا كان الارتفاع الفصلي بداية دورة صعود جديدة أم مجرد تعويض مؤقت لفترات التوقف.
خسارة 1.78 مليون طن خلال عامين
لا يظهر حجم التراجع بالكامل عند مقارنة 2026 بالعام السابق فقط، إذ كانت صادرات الجزائر من الغاز المسال قد بلغت نحو 6.25 ملايين طن في النصف الأول من 2024، قبل انخفاضها إلى 4.78 مليون طن في 2025، ثم 4.47 مليون طن هذا العام.
وبذلك، فقدت الجزائر نحو 1.78 مليون طن من حجم صادراتها النصف سنوية خلال عامين، بما يعادل انكماشًا تراكميًا يقارب 28.5%، وفق حسابات «تادامسا نيوز» المبنية على البيانات المنشورة.
غير أن وتيرة التراجع تباطأت بصورة كبيرة، بعدما كانت قد بلغت أكثر من 23% بين النصف الأول من 2024 والفترة نفسها من 2025، قبل أن تنخفض إلى 6.5% خلال العام الجاري.
ويضع هذا المسار صادرات الغاز المسال عند نقطة فاصلة؛ فإما أن يؤدي تحسن الجاهزية وفتح أسواق جديدة إلى وقف الانخفاض، وإما أن تستمر الشحنات عند مستويات تقل كثيرًا عن القدرات الصناعية المعلنة.
سوقان يشتريان قرابة ثلثي الصادرات
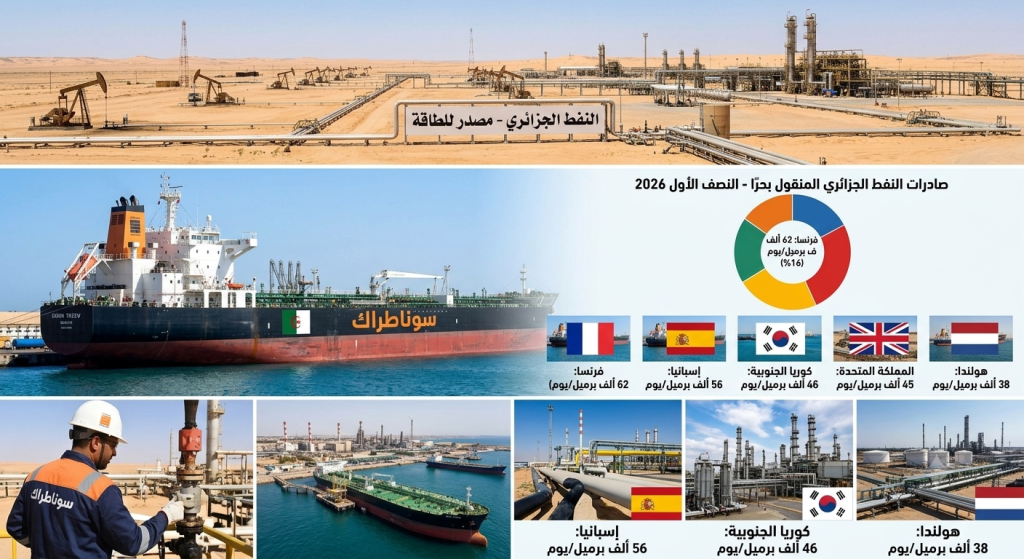
تكشف خريطة المستوردين مستوى مرتفعًا من تركّز المبيعات، إذ اشترت تركيا 1.55 مليون طن خلال الأشهر الستة الأولى من 2026، مستحوذة على نحو 34.7% من إجمالي الصادرات.
كما جاءت فرنسا في المرتبة الثانية بـ1.31 مليون طن، ما يعادل قرابة 29.3%، لترتفع الحصة المشتركة للدولتين إلى نحو 64% من الغاز الجزائري المسال المصدر خلال الفترة.
ورغم استمرار تركيا في الصدارة، انخفضت مشترياتها بنسبة 5.6% مقارنة بـ1.64 مليون طن في النصف الأول من 2025، في حين تراجعت واردات فرنسا بأكثر من 2%، بعدما بلغت 1.34 مليون طن خلال الفترة المقابلة.
ويمنح وجود مشترين كبيرين سوناطراك قدرة على تسويق أحجام معتبرة ضمن علاقات تجارية مستقرة، لكنه يرفع في الوقت نفسه درجة تعرض الصادرات لتغير الطلب والأسعار واحتياجات التخزين في عدد محدود من الأسواق.
فأي انخفاض قوي في مشتريات تركيا أو فرنسا قد ينعكس مباشرة على الحصيلة الإجمالية، ما لم تتمكن الجزائر من تعويضه سريعًا عبر وجهات أخرى.
إيطاليا وإسبانيا تتراجعان وبريطانيا تصعد
حلت إيطاليا ثالثة بين أكبر مستوردي الغاز المسال الجزائري، لكنها خفضت مشترياتها بنسبة 14.4% إلى 520 ألف طن، مقابل 600 ألف طن خلال النصف الأول من 2025.
ولا تعبر بيانات الغاز المسال وحدها عن كامل تدفقات الطاقة بين البلدين، لأن إيطاليا تحصل أيضًا على الغاز الجزائري عبر خط «ترانسميد»، وهو ما يمنحها قناة برية لا تظهر ضمن إحصاءات الشحن البحري.
وسجلت إسبانيا التراجع الأكبر بين الأسواق الخمس، بعدما انخفضت وارداتها من 610 آلاف طن إلى 300 ألف طن، أي بنحو 50.8%.
وفي الاتجاه المعاكس، رفعت المملكة المتحدة مشترياتها إلى 350 ألف طن، مقارنة بـ270 ألف طن في الفترة نفسها من 2025، محققة نموًا يقارب 29.6%.
وتكشف هذه التحركات بداية تحول في خريطة الصادرات من الأسواق المتوسطية التقليدية نحو موانئ شمال وغرب أوروبا، رغم بقاء تركيا وفرنسا في موقع مهيمن.
هذا وبلغ مجموع واردات الدول الخمس نحو 4.03 ملايين طن، بما يعادل 90.2% من إجمالي صادرات الجزائر، بينما تقاسمت بقية الأسواق نحو 440 ألف طن فقط.
كل الشحنات تتجه إلى أوروبا
استحوذت الأسواق الأوروبية على كامل صادرات الجزائر من الغاز المسال خلال النصف الأول، ما يؤكد أن القرب الجغرافي والبنية التحتية المتاحة والعلاقات التعاقدية تجعل أوروبا الوجهة الطبيعية للشحنات الجزائرية.
ويقلص قرب الموانئ الأوروبية زمن الرحلات واستهلاك الوقود وتكلفة النقل مقارنة بالموردين البعيدين، كما يسمح بإعادة توجيه الناقلات بسرعة بين أسواق المتوسط وشمال أوروبا وفق الأسعار والطلب.
لكن التركيز الأوروبي يجعل الجزائر أكثر ارتباطًا بتطورات سوق واحدة، تشمل مستويات المخزون والطقس وسياسات خفض استهلاك الغاز والمنافسة المتزايدة بين الموردين.
وقد استورد الاتحاد الأوروبي 146 مليار متر مكعب من الغاز المسال خلال 2025، بزيادة قدرها 35 مليار متر مكعب عن 2024، ليصبح أكبر مستورد عالمي. غير أن الولايات المتحدة وفرت 58% من هذه الكميات، ما يعكس حجم المنافسة التي تواجهها الجزائر داخل السوق ذاتها.
أوروبا تحتاج شحنات إضافية قبل الشتاء
تزداد الفرصة المتاحة للجزائر خلال النصف الثاني من 2026، إذ تشير تقديرات وكالة الاتحاد الأوروبي لتعاون منظمي الطاقة إلى أن واردات الغاز المسال الأوروبية قد تحتاج إلى الارتفاع بنحو 13% فوق مستويات 2025، من أجل تغطية الطلب الصيفي ورفع المخزونات إلى 90% قبل فصل الشتاء.
ويعني ذلك أن السوق الأوروبية لا تعاني نقصًا في الطلب، بل تحتاج إلى موردين قادرين على تقديم شحنات منتظمة ومرنة في توقيت تشهد فيه المنافسة العالمية على الغاز المسال تصاعدًا.
كما رفعت المخاطر المرتبطة بمضيق هرمز القيمة الاستراتيجية للموردين الذين لا تمر صادراتهم عبره، إذ تقدر «ACER» أن استمرار الإغلاق الكامل للمضيق طوال 2026 قد يخلق عجزًا عالميًا بنحو 27 مليار متر مكعب من الغاز المسال.
ومن شأن هذه الظروف أن تمنح الجزائر فرصة للاستفادة من قربها من أوروبا، لكنها لا تضمن زيادة المبيعات ما لم تكن وحدات الإسالة قادرة على توفير كميات إضافية في الوقت المطلوب.
ألمانيا تفتح منفذًا خارج الأسواق التقليدية
بعد يومين فقط من بداية النصف الثاني، سجلت سوناطراك أول توريد مباشر للغاز الطبيعي المسال إلى ألمانيا، بعدما وصلت شحنة جزائرية في 2 جويلية إلى محطة «فيلهلمسهافن 1» العائمة لإعادة التغويز.
وانطلقت الناقلة «تسالة» المحملة بالشحنة من مركب «GL2Z» في بطيوة، في عملية أعلنت سوناطراك أنها تندرج ضمن استراتيجية تنويع أسواق الغاز وتوسيع الحضور في الوجهات ذات الإمكانات المرتفعة.
ولا تدخل هذه الشحنة ضمن حصيلة النصف الأول، لكنها تمثل أبرز تطور بعد إغلاق بيانات جوان، لأنها تضيف أكبر اقتصاد أوروبي إلى قائمة الأسواق المستقبلة للغاز الجزائري.
كما تحمل السوق الألمانية أهمية مختلفة عن الشحنات العرضية، إذ بنت برلين خلال السنوات الأخيرة محطات عائمة لاستقبال الغاز المسال، وتسعى إلى تنويع الموردين بعد تراجع الإمدادات الروسية.
وسيكون المؤشر الحقيقي لنجاح هذه الخطوة هو تكرار الشحنات وتحول ألمانيا إلى مشترٍ منتظم، بما يساعد على تقليص تركّز الصادرات في تركيا وفرنسا وتعويض الانخفاض المسجل في إسبانيا وإيطاليا.
قدرات الإسالة موجودة والتحدي في الاستغلال
تعلن سوناطراك امتلاكها أربعة مركبات لإسالة الغاز بطاقة إنتاج مركبة تصل إلى 56 مليون متر مكعب من الغاز المسال سنويًا، ما يتيح لها خدمة أسواق المتوسط وغرب وشمال أوروبا، والتوجه إلى وجهات أبعد عندما تسمح الظروف التجارية والتشغيلية.
غير أن القدرة الاسمية لا تعني إنتاجها بالكامل طوال السنة، إذ تتأثر معدلات الاستغلال بأعمال الصيانة وتوافر الغاز المغذي واحتياجات السوق المحلية والتزامات التصدير عبر خطوط الأنابيب.
كما أن تقادم بعض المنشآت والحاجة إلى صيانتها الدورية يجعلان انتظام التشغيل عاملًا أكثر أهمية من القدرة المركبة المعلنة.
ومن ثم، يتمثل التحدي الاقتصادي الرئيسي في زيادة عدد أيام التشغيل الفعلي، وتقليص التوقفات غير المخططة، وتحسين كفاءة الوحدات، وضمان وصول الغاز إليها بكميات كافية.
فكل طن لا يجري تسييله خلال فترات ارتفاع الأسعار يمثل فرصة تصديرية مؤجلة أو مفقودة، خصوصًا عندما تحتاج أوروبا إلى شحنات إضافية ويواجه منافسون اضطرابات في الإنتاج أو النقل.
النصف الثاني أمام ثلاثة اختبارات
تدخل الجزائر الأشهر الستة الأخيرة من 2026 أمام ثلاثة اختبارات مترابطة؛ أولها الحفاظ على جاهزية مركبات أرزيو وسكيكدة بعد انتهاء الصيانة، وثانيها تثبيت الصادرات عند مستويات تتجاوز المتوسط الشهري المسجل في النصف الأول، وثالثها تحويل دخول ألمانيا إلى تدفقات تجارية متكررة.
كما تحتاج سوناطراك إلى توسيع حصة الأسواق الأخرى، حتى لا يبقى أكثر من تسعة أعشار صادراتها مرتبطًا بخمس دول فقط.
وستتحدد الحصيلة السنوية كذلك بمدى استمرار الطلب الأوروبي، وحركة الأسعار الفورية، وقدرة الجزائر على موازنة صادراتها البحرية مع احتياجات السوق الداخلية والتزامات خطوط الأنابيب.
هذا ولا يكشف تراجع صادرات الغاز المسال إلى 4.47 مليون طن ضعفًا في الطلب على الإمدادات الجزائرية، بقدر ما يبرز فجوة بين نمو الإنتاج والقدرة على تحويله إلى شحنات بحرية منتظمة.
وقد أظهر الربع الثاني إمكانية استعادة جزء من الزخم، بينما فتحت أول شحنة إلى ألمانيا مسارًا جديدًا لتنويع الأسواق. غير أن تحول هذه المؤشرات إلى تعافٍ مستدام سيظل مرهونًا بجاهزية وحدات الإسالة ورفع كفاءة استغلالها، وليس بحجم الموارد أو اتساع الطلب الأوروبي وحدهما.