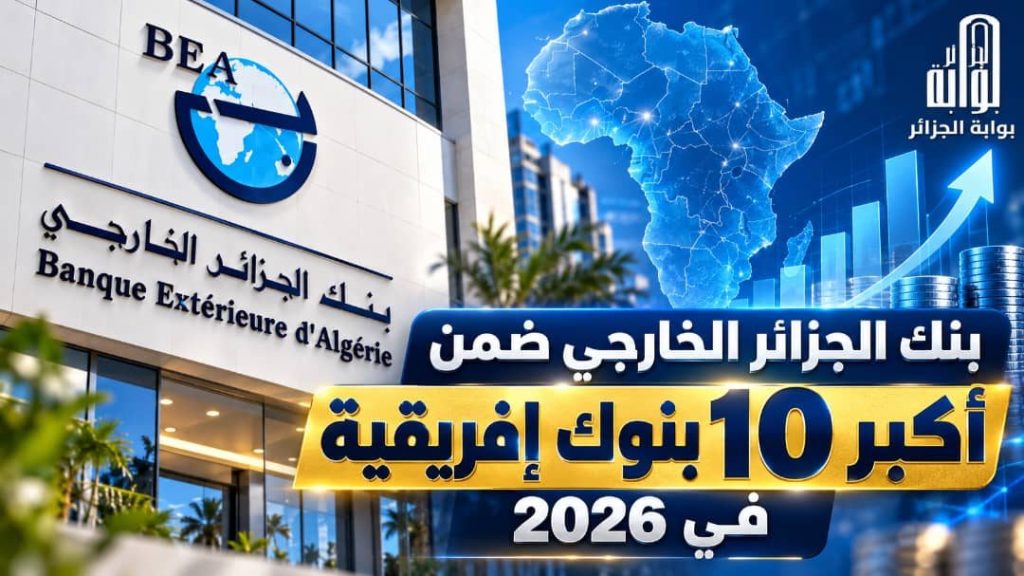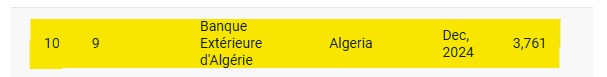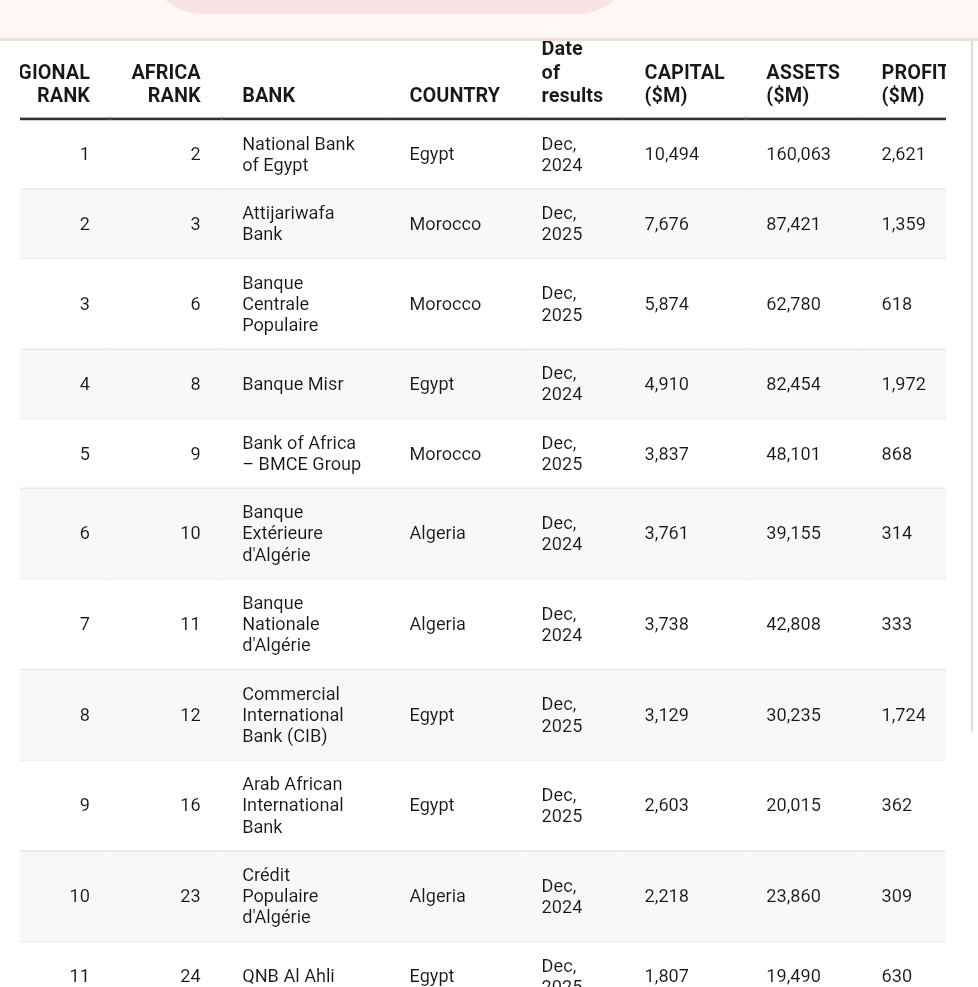

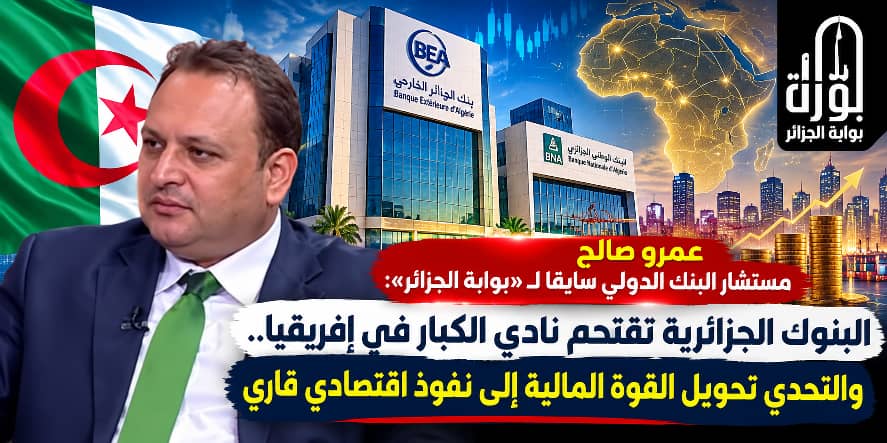
بوابة الجزائر الإخبارية :يسجل القطاع المصرفي الجزائري حضورًا لافتًا على الساحة الإفريقية، بعدما حل بنك الجزائر الخارجي (BEA) في المرتبة العاشرة إفريقيًا ضمن تصنيف Africa’s Top 100 Banks 2026، ليكون بذلك المؤسسة المصرفية الجزائرية الوحيدة الموجودة ضمن قائمة أكبر عشرة بنوك في القارة، برأسمال من الشريحة الأولى يقارب 3.8 مليار دولار.ويكتسب هذا التصنيف أهمية إضافية بالنظر إلى حضور مؤسسة مصرفية جزائرية ثانية في المراتب المتقدمة، حيث جاء البنك الوطني الجزائري (BNA) في المركز الحادي عشر إفريقيًا، مباشرة بعد بنك الجزائر الخارجي. كما جاءت الجزائر ضمن أربع دول فقط تهيمن بنوكها على المراكز الأربعة عشر الأولى في القارة، وهو ما يسلط الضوء على الوزن المالي للبنوك الجزائرية في المشهد المصرفي الإفريقي.ويأتي هذا التقدم في وقت يشهد فيه القطاع المصرفي الجزائري تحولات مرتبطة بتحديث الخدمات المالية، وتسريع الرقمنة، وتوسيع شبكة البنوك الجزائرية خارج البلاد، ولا سيما في القارة الإفريقية، بالتوازي مع توجه الجزائر نحو تعزيز المبادلات التجارية والاستثمارية مع دول القارة. ومن هنا يطرح هذا التصنيف تساؤلات تتجاوز ترتيب البنوك وحجم رؤوس أموالها، لتشمل مدى قدرة المؤسسات المصرفية الجزائرية على تحويل قوتها المالية إلى نفوذ اقتصادي فعلي، ومرافقة المؤسسات الجزائرية في الأسواق الإفريقية، ودعم التجارة والاستثمار والتكامل الاقتصادي القاري.قاعدة رأسمالية تمنح البنوك الجزائرية هامشا أكبر للتحرك
وفي هذا السياق أكد عمرو صالح مستشار البنك الدولي سابقا ، “لبوابة الجزائر” أن وجود بنكين جزائريين في مركزين متتاليين ضمن المراتب الإفريقية المتقدمة يعكس، في المقام الأول، الحجم المالي الذي وصلت إليه المؤسسات المصرفية الجزائرية، وقدرتها على تكوين قاعدة رأسمالية معتبرة مقارنة بعدد كبير من البنوك العاملة في القارة، وهو ما يمنحها أرضية مهمة للانتقال إلى مرحلة جديدة من النشاط المصرفي.
وأوضح عمرو صالح أن قراءة هذا التقدم ينبغي ألا تقتصر على حجم رأس المال وحده، لأن قوة المؤسسات المصرفية تقاس أيضا بجودة أصولها وربحيتها وكفاءة إدارة المخاطر ومستوى الخدمات التي تقدمها ومدى تقدمها في الرقمنة، فضلا عن قدرتها على تمويل الاقتصاد ومرافقة المؤسسات والتوسع خارج السوق الوطنية.
واعتبر عمرو صالح أن القيمة الاقتصادية الحقيقية لأي ترتيب متقدم تظهر عندما تستطيع المؤسسة المصرفية استثمار إمكاناتها المالية في توسيع نشاطها وتحسين أدائها، مشيرا إلى أن امتلاك قاعدة رأسمالية قوية يمثل نقطة انطلاق مهمة، لكنه يحتاج إلى كفاءة تشغيلية وقدرة على المنافسة حتى يتحول إلى حضور إقليمي مؤثر.من تمويل السوق المحلية إلى مرافقة المؤسسات في إفريقيا
ويرى عمرو صالح أن البنوك الجزائرية تمتلك فرصة حقيقية لتعزيز دورها في إفريقيا، خاصة مع توجه عدد متزايد من المؤسسات الجزائرية نحو التصدير والبحث عن فرص استثمار وشراكات داخل القارة، وهو ما يفرض تطوير دور البنوك من التركيز على تمويل السوق الداخلية إلى مرافقة النشاط الاقتصادي الجزائري خارج الحدود.وأشار عمرو صالح إلى أن هذه المرافقة تتطلب توفير مجموعة متكاملة من الأدوات المصرفية، تشمل تمويل الصادرات، والاعتمادات المستندية، والضمانات البنكية، وتسهيل التحويلات والتسويات المالية، إضافة إلى المساهمة في تمويل الاستثمارات والمشاريع المشتركة، بما يساعد المؤسسات الجزائرية على التعامل مع متطلبات الأسواق الإفريقية.
وأضاف عمرو صالح أن انتشار البنوك الجزائرية في القارة يمكن أن يقلص بعض الصعوبات المالية التي يواجهها المصدر والمستثمر الجزائري، خاصة إذا استطاعت الفروع الخارجية تكوين معرفة دقيقة بالأسواق التي تعمل فيها، وفهم بيئتها الاقتصادية والتشريعية وتقييم المخاطر المرتبطة بالتمويل والاستثمار فيها.الانتشار المصرفي جزء من التوسع الاقتصادي الجزائري
وشدد عمرو صالح على أن افتتاح فروع مصرفية خارج الجزائر لا ينبغي النظر إليه باعتباره هدفا مستقلا، وإنما كجزء من منظومة اقتصادية أشمل ترافق حركة المؤسسات والسلع والاستثمارات. فنجاح التوسع المصرفي، بحسب صالح، يرتبط بحجم العمليات التي تستطيع هذه الفروع تنفيذها وقدرتها على خدمة المتعاملين وتمويل المبادلات بصورة فعلية.
ولفت عمرو صالح إلى أن تعزيز المبادلات التجارية الجزائرية الإفريقية يحتاج إلى شبكة مصرفية قادرة على مواكبة حركة الأموال المرتبطة بالتصدير والاستثمار، لأن دخول الشركات إلى أسواق جديدة يتطلب وجود مؤسسات مالية تستطيع توفير التمويل والضمانات والخدمات التي تقلل مخاطر المعاملات العابرة للحدود.الرقمنة وسرعة الخدمات في صلب الإصلاح وفي ما يتعلق بتطوير القطاع.
وأكد عمرو صالح أن تسريع الرقمنة يمثل إحدى الأولويات الأساسية، من خلال توسيع الخدمات المصرفية الإلكترونية وتطوير أنظمة الدفع والتحويل وتبسيط الإجراءات وتقليص آجال معالجة العمليات، لا سيما المعاملات المرتبطة بالمؤسسات الاقتصادية والتجارة الخارجية.
كما أشار عمرو صالح إلى أهمية الاستثمار في الأمن السيبراني وتحليل البيانات وتحديث البنية التكنولوجية، بالتوازي مع تطوير كفاءات الموارد البشرية في مجالات التمويل الدولي وإدارة المخاطر والتجارة الخارجية، باعتبار أن المنافسة المصرفية الحديثة لم تعد مرتبطة بحجم البنك فقط، وإنما بسرعة الخدمة وجودتها وقدرته على الاستجابة لاحتياجات العملاء.شراكات إفريقية وتمويل أكثر فعالية للصادرات
وأكد عمرو صالح أن توسيع النشاط الخارجي للبنوك الجزائرية يتطلب أيضا بناء شراكات مع البنوك والمؤسسات المالية الإفريقية، بما يسمح بتسهيل العمليات العابرة للحدود وتطوير أدوات مخصصة لتمويل الصادرات والاستثمار، إلى جانب توفير آليات أكثر فعالية للتعامل مع المخاطر المرتبطة بالأسواق الجديدة.
وختم عمرو صالح إلى أن التحدي الأساسي أمام القطاع المصرفي الجزائري يتمثل في تحويل قوة الميزانيات ورؤوس الأموال إلى كفاءة تشغيلية وقدرة تنافسية ونشاط عابر للحدود، معتبرا أن المراتب المتقدمة توفر قاعدة مهمة، بينما يبقى النفوذ المصرفي الإقليمي مرتبطا بجودة الخدمات والابتكار وحجم التمويلات والعمليات، وقدرة البنوك الجزائرية على مرافقة المؤسسات الاقتصادية في توسعها داخل القارة الإفريقية.