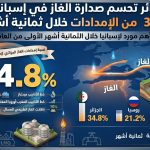

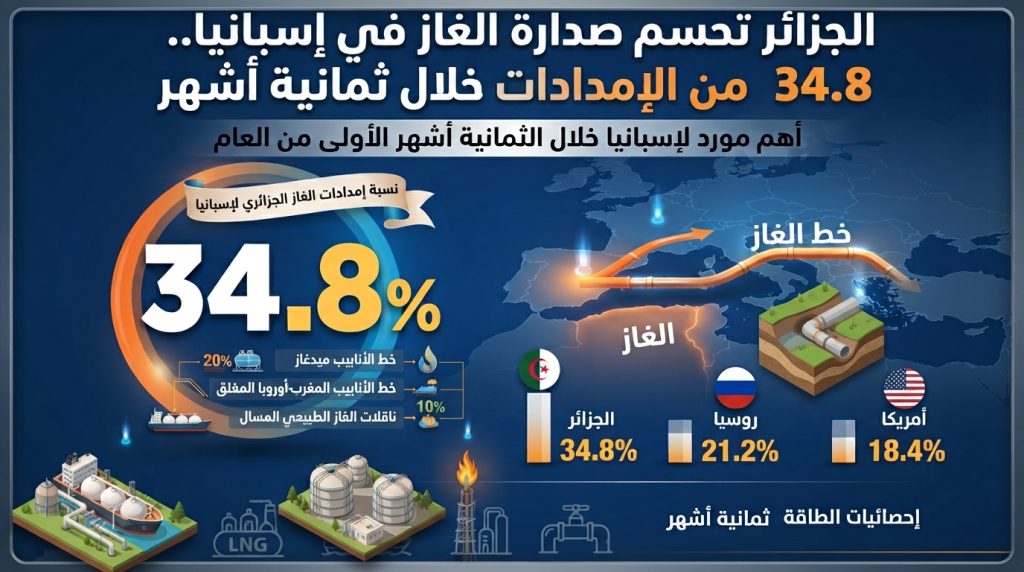
بوابة الجزائر الإخبارية: بفارق 6.1 نقاط مئوية عن الولايات المتحدة، حافظت الجزائر على موقعها أكبر مورد للغاز الطبيعي إلى إسبانيا بين جانفي وأوت 2026، مستحوذة على 34.8% من إجمالي الواردات، مقابل 28.7% للمورد الأميركي. ويؤكد هذا التفوق التراكمي استمرار الثقل الجزائري داخل السوق الإسبانية، رغم انتقال الصدارة الشهرية إلى الولايات المتحدة خلال أوت.
وأظهرت بيانات النشرة الإحصائية لشركة «إناغاز»، المسير التقني للنظام الغازي الإسباني، أن الجزائر والولايات المتحدة وفرتا معًا 63.5% من إجمالي الإمدادات الإسبانية خلال الأشهر الثمانية الأولى من السنة، على الرغم من تنويع مدريد مشترياتها بين 14 دولة.
وتكشف هذه النسبة درجة التركّز الفعلي داخل السوق؛ إذ حصل موردان فقط على ما يقارب ثلثي التموين، بينما توزعت الحصة المتبقية، البالغة 36.5%، على 12 بلدًا آخر. كما تعني أن إسبانيا، رغم توسيع قائمة مصادرها، ما تزال تعتمد بصورة رئيسية على الغاز الجزائري والشحنات الأميركية.
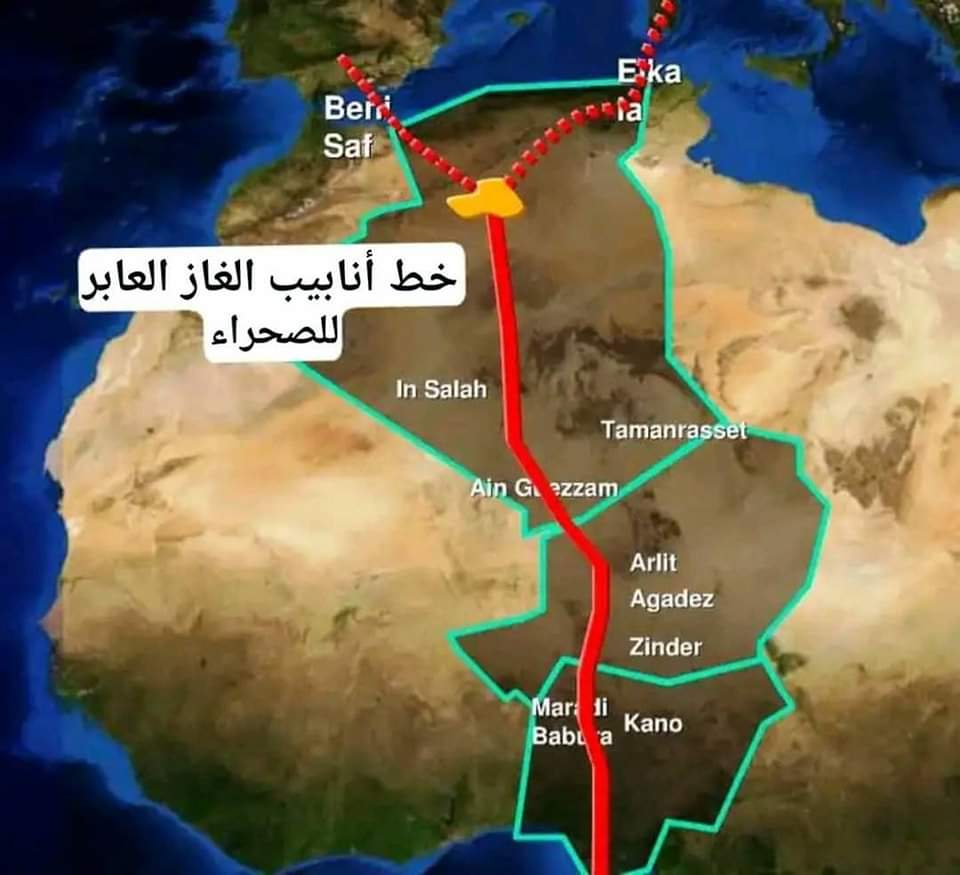
ويستمد التفوق الجزائري أهميته من كونه نتيجة تراكمية امتدت على ثمانية أشهر، وليس صدارة ظرفية نتجت عن وصول شحنة أو تأخر أخرى. فالجزائر حافظت على المركز الأول منذ بداية 2026، مستفيدة من موقعها الجغرافي وقرب منشآتها من شبه الجزيرة الإيبيرية، إلى جانب الربط المباشر عبر أنبوب «ميدغاز» بين بني صاف وألمرية.
الولايات المتحدة تتقدم في أوت دون قلب الترتيب السنوي
تغير ترتيب الموردين خلال أوت وحده، بعدما ضخت الولايات المتحدة 11,571 غيغاواط ساعة في النظام الإسباني، مقابل 9897 غيغاواط ساعة من الجزائر، لتتقدم بفارق 1674 غيغاواط ساعة.
غير أن هذا التحول الشهري لم يكن كافيًا لمحو الأفضلية التي بنتها الجزائر منذ جانفي. فالولايات المتحدة تقدمت في أوت، بينما بقيت الجزائر متفوقة في الحصيلة التراكمية بفارق 6.1 نقاط مئوية.
ويعكس ذلك اختلافًا جوهريًا بين قراءة شهر منفرد وتحليل اتجاه يمتد على معظم السنة. فقد تتغير المراتب الشهرية وفق مواعيد وصول ناقلات الغاز الطبيعي المسال، وبرامج الصيانة، وحركة المخزونات، والطلب على الكهرباء، وشروط العقود والأسعار الفورية، من دون أن يؤدي ذلك بالضرورة إلى تحول هيكلي في خريطة التموين.
كما أن الكميات المسجلة بوحدة غيغاواط ساعة تقيس الطاقة التي دخلت النظام الغازي، ولا تمثل قيمة الصادرات أو الإيرادات المحققة. ولا يمكن الانتقال من حصة الكميات إلى تقدير العائدات من دون معرفة أسعار العقود، وتكاليف النقل، وتركيبة الإمدادات وشروط التسليم.
وتتطلب الحصة الجزائرية الشهرية المتداولة بدورها قدرًا من التدقيق. فقد أوردت التغطية الإسبانية نسبة 34.7% خلال أوت، بينما تعادل كمية 9897 غيغاواط ساعة نحو 33.3% من إجمالي التموين البالغ 29,746 غيغاواط ساعة.
ويعني ذلك وجود تعارض حسابي بين الكمية والنسبة المنشورتين. ولذلك يظل ترتيب الجزائر في المركز الثاني خلال أوت ثابتًا وفق الأحجام المعلنة، بينما تحتاج الحصة المئوية الدقيقة إلى مراجعة الجدول الأصلي لـ«إناغاز» أو التحقق من وجود اختلاف في نطاق الاحتساب.
محطات الكهرباء تعيد تشكيل الطلب على الغاز
تزامنت المنافسة بين الجزائر والولايات المتحدة مع ارتفاع الطلب الإسباني على الغاز بنسبة 9.1% خلال أوت، ليبلغ 25,086 غيغاواط ساعة، مقابل مستوى أدنى في الشهر نفسه من 2025.
لكن النمو لم يشمل جميع الاستخدامات. فقد جاء بالكامل تقريبًا من قطاع إنتاج الكهرباء، الذي رفع استهلاكه من الغاز بنسبة 31%، من 9122 غيغاواط ساعة في أوت 2025 إلى 11,952 غيغاواط ساعة في أوت 2026.
وبذلك استحوذت محطات الكهرباء على نحو 47.6% من إجمالي استهلاك الغاز خلال الشهر، أي قرابة نصف الطلب الوطني. ولا تعني هذه النسبة أن الغاز أنتج النسبة نفسها من الكهرباء الإسبانية، بل إنها تقيس حصة قطاع التوليد من استهلاك الغاز بين مختلف القطاعات.
وفي الاتجاه المقابل، تراجع الطلب التقليدي بنسبة 5.2% إلى 13,134 غيغاواط ساعة. ويشمل هذا التصنيف استهلاك الصناعة والمنازل والتجارة وبقية الاستخدامات غير المرتبطة مباشرة بمحطات إنتاج الكهرباء.
وبعد تصحيح أثر درجات الحرارة وعدد أيام العمل، اتسع انخفاض الطلب التقليدي إلى 8%، بما يؤكد أن ارتفاع الاستهلاك الإجمالي لا يعكس انتعاشًا واسعًا في النشاط الصناعي والمنزلي، بل زيادة مركزة في حاجة المنظومة الكهربائية إلى الغاز.
وهذه نقطة أساسية لفهم اتجاه السوق؛ لأن الطلب المرتبط بإنتاج الكهرباء أكثر حساسية لمزيج التوليد، ودرجات الحرارة، وتوافر الطاقات المتجددة، وحجم الإنتاج الكهرومائي والنووي. ومن ثم، قد يرتفع سريعًا خلال شهر، ثم يتراجع عندما تتغير الظروف التشغيلية.
طلب معتدل منذ جانفي وقفزة أكبر في قطاع التوليد
بلغ الطلب الإسباني التراكمي على الغاز 216,213 غيغاواط ساعة بين جانفي وأوت 2026، مرتفعًا بنسبة 2.3% مقارنة بالفترة نفسها من العام السابق.
وتخفي هذه الزيادة المعتدلة اختلافًا كبيرًا بين مكونات السوق. فقد نما استهلاك الغاز في إنتاج الكهرباء بنسبة 17% إلى 69,998 غيغاواط ساعة، بينما انخفض الطلب التقليدي بنسبة 3.5% إلى 146,215 غيغاواط ساعة.
واستحوذ قطاع الكهرباء بذلك على نحو 32.4% من الطلب التراكمي، مقابل 67.6% للاستخدامات التقليدية. لكن ارتفاع حصته إلى قرابة 48% خلال أوت يكشف حجم القفزة الموسمية في حاجة المحطات إلى الوقود خلال الشهر.
وتشير هذه البنية إلى أن فرص نمو مبيعات الغاز داخل السوق الإسبانية أصبحت مرتبطة بدرجة متزايدة بقطاع الكهرباء، بينما ما يزال الطلب الصناعي والمنزلي والتجاري تحت الضغط.
وبالنسبة إلى الموردين، يعني ذلك أن زيادة الطلب قد تكون قوية لكنها أكثر تقلبًا. فالمكسب التجاري لا يتوقف على امتلاك الكميات فقط، بل يرتبط أيضًا بالقدرة على الاستجابة السريعة وتعديل برامج التسليم وفق احتياجات النظام.
الغاز المسال يسيطر على التموين الشهري
ارتفع إجمالي الغاز الداخل إلى النظام الإسباني بنسبة 7.2% خلال أوت، ليبلغ 29,746 غيغاواط ساعة. واستحوذ الغاز الطبيعي المسال على 60.8% من الإمدادات، مقابل 39.2% للغاز المنقول عبر الأنابيب.
ويكشف ذلك استمرار الوزن الكبير لمحطات إعادة التغويز في منظومة الطاقة الإسبانية؛ إذ تتيح للبلاد استقبال الشحنات البحرية من أسواق متعددة، وفي مقدمتها الولايات المتحدة، إلى جانب موردين آخرين من إفريقيا والشرق الأوسط ومناطق مختلفة.
لكن هذه المرونة لا تلغي قيمة الربط المباشر مع الجزائر. فخطوط الأنابيب توفر مسارًا قائمًا لا يحتاج إلى عمليات التسييل والشحن البحري وإعادة التغويز، كما تمنح الإمدادات الجزائرية حضورًا أكثر ارتباطًا بالبنية الأساسية للسوق الإسبانية.
ولا تسمح النسب الإجمالية المنشورة بتحديد كيفية توزيع كامل الإمدادات الجزائرية بين الغاز المنقول عبر الأنابيب والغاز المسال خلال أوت؛ لذلك لا ينبغي نسب نسبة 39.2% الخاصة بالأنابيب إلى الجزائر وحدها.
وخلال الشهر، استقبلت المحطات الإسبانية 23 ناقلة للغاز المسال، بزيادة ثماني سفن عن أوت 2025، بينما بلغت الكميات المفرغة 17,027 غيغاواط ساعة، مرتفعة بنسبة 11.6%.
وبحساب عدد السفن، سجلت الناقلات زيادة قدرها 53.3%، وهي وتيرة أعلى كثيرًا من نمو الكميات المفرغة. وتشير هذه المقارنة حسابيًا إلى تراجع متوسط الكمية المفرغة لكل ناقلة، ما يؤكد أن عدد السفن لا يكفي منفردًا لقياس حجم التموين.
روسيا ثالثة ونيجيريا رابعة
حلت روسيا ثالثة بين موردي إسبانيا خلال أوت، بإمدادات بلغت 2133 غيغاواط ساعة وحصة قدرها 7.2%، رغم مساعي الاتحاد الأوروبي المتواصلة لتقليص الاعتماد على مصادر الطاقة الروسية.
وجاءت نيجيريا في المركز التالي بـ1910 غيغاواط ساعة، ما يعادل 6.4% من إجمالي التموين، بينما بلغت حصة النرويج 6.2%، تلتها البرتغال بنسبة 3.7% وفرنسا بـ2%.
ويعكس هذا الترتيب تنوع منافذ السوق الإسبانية بين الغاز القادم من شمال إفريقيا، والشحنات الأميركية والروسية والنيجيرية، والإمدادات الأوروبية العابرة للحدود.
غير أن تعدد الدول الموردة لا يعني توازن حصصها. فالجزائر والولايات المتحدة بقيتا بعيدتين عن بقية المنافسين، سواء في الأحجام الشهرية أو في الحصيلة التراكمية منذ بداية السنة.
فائض التموين لا يعني تلقائيًا زيادة المخزون
تجاوزت الإمدادات الداخلة إلى النظام الإسباني الطلب الوطني خلال أوت بنحو 4660 غيغاواط ساعة، بعدما بلغ التموين 29,746 غيغاواط ساعة مقابل طلب قدره 25,086 غيغاواط ساعة.
لكن هذا الفارق الحسابي لا يمكن تصنيفه تلقائيًا على أنه زيادة في المخزون. فموازنة النظام تشمل أيضًا الصادرات وإعادة التصدير، والتدفقات العابرة للحدود، والحقن والسحب من منشآت التخزين، والاستهلاك التشغيلي وفروقات القياس.
ومن ثم، يتطلب تحديد مصير الكميات الزائدة الاطلاع على جميع بنود الموازنة الشهرية، لا الاكتفاء بمقارنة الإمدادات بالطلب المحلي.
وينطبق المنطق نفسه على تقييم موقع الجزائر. فحصة 34.8% تثبت صدارتها من حيث الكميات، لكنها لا تكشف وحدها قيمة الإيرادات أو هوامش الربح أو تطور الأسعار مقارنة بعام 2025.
الجزائر تثبت موقعها داخل سوق شديدة المنافسة
تكمن النتيجة الاقتصادية الأهم في أن الجزائر لم تفقد صدارة السوق الإسبانية، رغم اتساع تدفقات الغاز المسال وقدرة الولايات المتحدة على رفع صادراتها خلال أشهر بعينها.
فالمورد الأميركي تصدر أوت، لكنه بقي ثانيًا في حساب الأشهر الثمانية. أما الجزائر، فحافظت على المركز الأول بحصة تفوق الثلث، مستندة إلى مزيج من القرب الجغرافي والربط بالأنابيب والعلاقات التجارية القائمة.
ولا يعني ذلك أن الصدارة الجزائرية مضمونة تلقائيًا خلال بقية السنة. فالسوق الإسبانية شديدة الحساسية للأسعار والطلب الكهربائي ووصول شحنات الغاز المسال وبرامج التخزين. كما تستطيع الولايات المتحدة تغيير الترتيب الشهري بسرعة بفضل مرونة الإمدادات البحرية.
لكن الفارق التراكمي البالغ 6.1 نقاط مئوية يمنح الجزائر أفضلية واضحة عند نهاية أوت. كما تؤكد تغطية الجزائر والولايات المتحدة معًا 63.5% من التموين أن المنافسة الحقيقية على المركز الأول تدور بينهما، بينما بقيت مساهمة بقية الموردين أقل بكثير.
وبذلك ترسخ الجزائر موقعها بوصفها المورد الأول للغاز إلى إسبانيا خلال معظم 2026، في وقت يعيد فيه ارتفاع استهلاك محطات الكهرباء تنشيط الطلب. أما تقدم الولايات المتحدة في أوت، فلا يمثل انقلابًا على خريطة السوق، بل جولة شهرية داخل منافسة ما تزال الجزائر تتصدر نتيجتها الإجمالية.