
الأحد, 18 أكتوبر 2026 • 23:59 بتوقيت الجزائر
بوابة الجزائر
غرفة الأخبار
الجزائر في عهد تبون عازمة على استعادة نفوذها الإقليمي والدولي بعد عقود من الغياب! الجزائر تتحرك لضبط الأسواق وتسريع الاستثمار.. قرارات رئاسية تشمل اللحوم والفوسفات والمياه المغرب لا يبلغ 60% من حجم اقتصاد الجزائر.. توقعات 2026 تكشف فارقًا بـ136 مليار دولار بأمر من الرئيس تبون.. التحقيق يطال هؤلاء المستوردين! ‏الرئيس الجزائري يأمر الحكومة بالتنفيذ الفوري لسبعة تدابير لضبط الأسعار ..إليكم الأوامر الرئاسية الجزائر ترفع صوتها من بغداد.. تحرك إسلامي عاجل لدعم فلسطين ومواجهة الأزمات الإقليمية ! الرئيس الجزائري يأمر بفتح تحقيق في الفارق بين أسعار اللحوم المستوردة! انتخابات جنوب السودان 2026: بوابة الاستقرار أم شرارة الانقسام تواصل فعاليات معرض النيابة العامة الدولي للكتاب في دورته الثالثة في العاصمة الليبية ​بورصة الجزائر والتمويل الأخضر..قراءة في أبعاد النظام رقم 26-01 وآفقه الدولية
شارك المقال

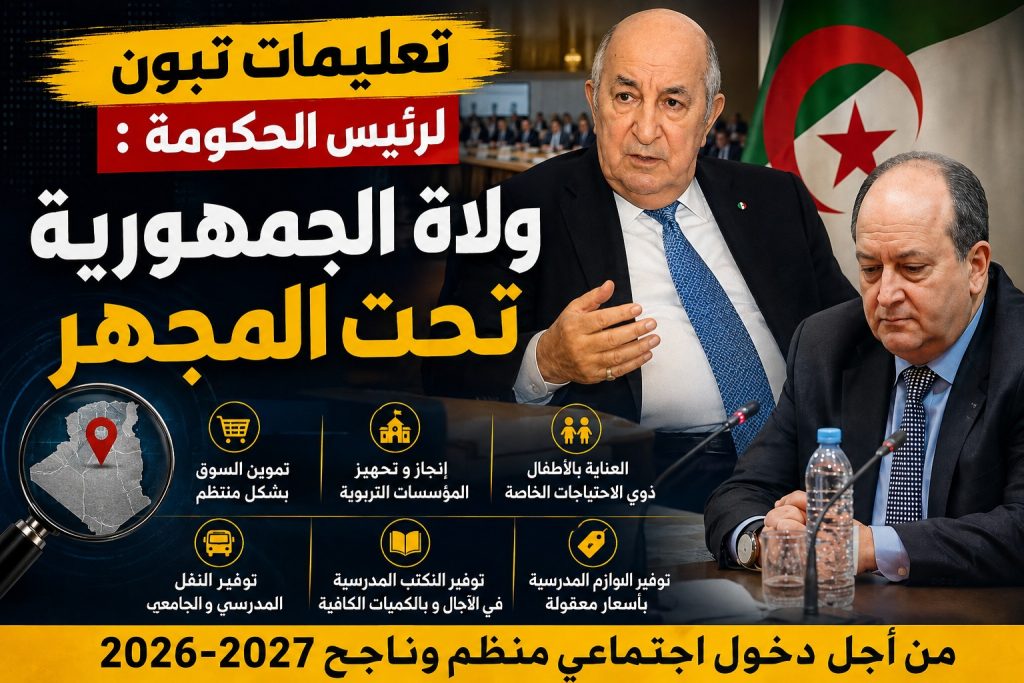
تعليمات تبون لرئيس الحكومة : ولاة الجمهورية تحت المجهر

• الكاتب(ة): لخلف أمينة • 0 تعليق • 140 مشاهدة
تعليمات تبون لرئيس الحكومة : ولاة الجمهورية تحت المجهر

بوابة الجزائر الإخبارية : عملا بتوجيهات الرئيس الجزائري عبد المجيد تبون بخصوص التحضير الجيّد للدخول الاجتماعي المقبل، ترأس الوزير الأول، سيفي غريب، هذا الأربعاء، اجتماعا عبر تقنية التحاضر المرئي عن بعد مع الولاة، بحضور وزير الداخلية والجماعات المحلية والنقل ووزير التربية الوطنية ووزيرة التجارة الداخلية وضبط السوق وذلك وفقا لما أوردته الوزارة الأولى.

https://twitter.com/algeriagateplus/status/2087500370117296254?s=46

وبهذه المناسبة، تمّ تقديم عروض تقييمية عن الوضعية العامة التي تعرفها مختلف مناطق البلاد، والإجراءات الواجب اتخاذها من أجل التكفل الأمثل بالدخول الاجتماعي 2026-2027، حيث أكّد الوزير الأول على ضرورة العمل على ضمان تموين منتظم للسوق الوطنية بكميات كافية من المنتجات واسعة الاستهلاك والوقوف على وتيرة العمل في ورشات إنجاز الهياكل البيداغوجية والمنشآت الأساسية المعنية بالدخول المدرسي والجامعي.

وبخصوص التكفل المدرسي بالأطفال ذوي الإحتياجات الخاصة، وجّه الوزير الأول للقيام بعملية تقييم للإحتياجات الضرورية المتعلقة بالتكفل المدرسي لهذه الفئة، وإطلاق حملة واسعة النطاق للكشف المبكر عن أعراض التوحد، عبر مجمل المؤسسات التربوية، قصد التعرف على الحالات التي تستدعي تكفلاً صحياً ومدرسياً خاصاً، والعمل على فتح أقسام خاصة جديدة في جميع الأطوار التعليمية.

وقد أسدى الوزير الأول تعليمات إلى الولاة للسهر شخصيا على إتمام أشغال إنجاز وتجهيز المنشآت البيداغوجية والهياكل المرافقة المبرمجة، في الآجال المحددة، وكذا عمليات إعادة تأهيل وصيانة المنشآت القائمة، وجاهزية النقل المدرسي والجامعي، وتوفير الكتب المدرسية في الوقت المناسب وبكميات كافية، ووفرة الأدوات واللوازم المدرسية في السوق الوطنية وبأسعار معقولة.
شارك المقال
الكاتب(ة)
لخلف أمينة
طالع مقالاتي

أمينة لخلف صحفية جزائرية مختصة في الشأن الدبلوماسي والاقتصادي والدولي ومن الأقلام المؤسسة لبوابة الجزائر

أضف تعليقا

لن يتم نشر عنوان بريدك الإلكتروني. الحقول الإلزامية مشار إليها بـ *

أوروبا
شارك المقال

الجزائر تغيّر قواعد التفاوض مع الاتحاد الأوروبي!

الجزائر تغيّر قواعد التفاوض مع الاتحاد الأوروبي!

بوابة الجزائر الإخبارية: لم تعد الجزائر التي تفاوض الاتحاد الأوروبي اليوم هي الجزائر التي دخل معها اتفاق الشراكة حيز التنفيذ سنة 2005. خلال عقدين تغيرت القاعدة الإنتاجية، ظهرت صناعات تصديرية جديدة، توسعت قدرات الحديد والصلب والأسمدة، تعزز موقع البلاد في أمن الطاقة الأوروبي، وبدأت مشاريع قارية كبرى تعيد رسم موقعها بين إفريقيا والمتوسط. هذا التحول جعل الاتفاق القديم يواجه اختبارًا لم يكن مطروحًا عند توقيعه: ماذا يحدث عندما تنتقل الجزائر من سوق تستقبل المنتجات الأوروبية إلى اقتصاد يملك بدوره سلعًا قادرة على منافسة الصناعة الأوروبية داخل سوقها؟

الجزائر تغيّر قواعد التفاوض مع الاتحاد الأوروبي!

هذا السؤال أصبح اليوم في قلب الخلاف مع بروكسل. فالجزائر لا تطالب بإغلاق السوق الأوروبية أمام منافسيها، ولا بامتياز تجاري مجاني، وإنما بإعادة بناء الشراكة على مبدأ ظل حاضرًا في الخطاب الرسمي الجزائري منذ فتح ملف المراجعة: المعاملة بالمثل وتوازن المصالح. ومن منظور الجزائر، يصعب استمرار صيغة تسمح للمنتجات الأوروبية بالاستفادة من السوق الوطنية، بينما تواجه الصادرات الصناعية الجزائرية حصصًا ورسومًا وآليات حمائية جديدة بمجرد أن تصبح قادرة على المنافسة.
لهذا أعاد رئيس الجمهورية عبد المجيد تبون ملف الحديد والصلب إلى الواجهة خلال معرض الجزائر الدولي في جوان 2026، عندما رفض استمرار القيود الأوروبية المفروضة على الصادرات الجزائرية في وقت لا تطبق فيه الجزائر نظام حصص مماثلًا على ما تستورده من الاتحاد الأوروبي. ولم يكن الأمر اعتراضًا تقنيًا على «كوتا» واحدة بقدر ما كان إعلانًا اقتصاديًا واضحًا بأن الجزائر تريد تحديث قواعد الشراكة بما يتلاءم مع قدراتها الحالية، لا مع صورة اقتصادها عند توقيع الاتفاق قبل أكثر من عشرين عامًا.

الجزائر تغيّر قواعد التفاوض مع الاتحاد الأوروبي!

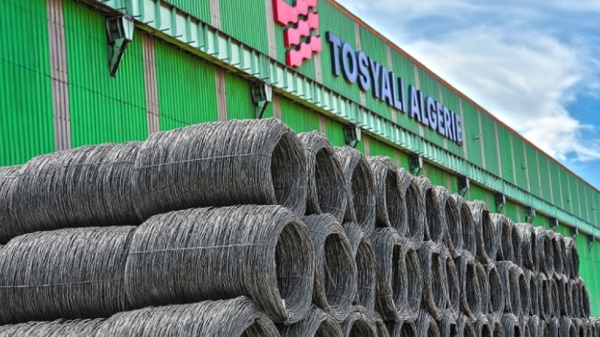
وتزداد أهمية هذا الموقف لأن الصلب الجزائري أصبح المثال الأكثر وضوحًا للتحول الذي لم تعد القواعد القديمة تعكسه. ففي 2005 لم تكن الجزائر قوة تصديرية معتبرة في القطاع، أما اليوم فتعمل مجمعات صناعية كبيرة مثل «توسيالي الجزائر» و«الجزائرية القطرية للصلب» بطاقات إنتاجية متنامية، بالتوازي مع دخول مشروع غارا جبيلات مرحلة الاستغلال الصناعي وربطه بمنظومة السكك الحديدية والمعالجة والتحويل، ما يفتح أمام البلاد أفقًا مختلفًا كليًا في صناعة الحديد والصلب.

الجزائر تنتقل من فتح السوق إلى المطالبة بحقها في الأسواق

على مدى عقدين استفادت الشركات الأوروبية من اتفاق أتاح لها الوصول إلى سوق جزائرية كبيرة، بينما بقيت قدرة الجزائر على الاستفادة من الانفتاح الأوروبي محدودة بسبب هيمنة المحروقات على تركيبة صادراتها. وبحسب الأرقام التي عرضها وزير الدولة وزير الشؤون الخارجية أحمد عطاف، بلغ الحجم التراكمي للمبادلات بين الجزائر والاتحاد الأوروبي قرابة تريليون دولار بين 2005 و2023، بينما بقي الاستثمار الأوروبي المباشر بعيدًا عن الحجم الذي كانت الجزائر تنتظره من علاقة بهذا الوزن.
ووضع عطاف المسألة بصيغة أكثر مباشرة عندما اعتبر أن اتفاق الشراكة لم يحقق نموذج «رابح–رابح» أو الازدهار المشترك الذي رافق إطلاقه، مشيرًا إلى أن الاستثمارات الأوروبية في الجزائر لم تتجاوز نحو 13 مليار دولار خلال الفترة نفسها، عاد منها قرابة 12 مليار دولار إلى أوروبا في صورة أرباح وتحويلات، فيما تحملت الخزينة الجزائرية في المقابل كلفة التفكيك الجمركي الناتج عن الاتفاق خلال مرحلة لم تكن فيها الصناعة الوطنية مؤهلة للاستفادة الكاملة من فتح الأسواق الأوروبية.
وتكمن المفارقة في أن المشكلة برزت بقوة عندما بدأ هذا الواقع يتغير. فمع توسع الصناعة الجزائرية منذ النصف الثاني من العقد الماضي، وظهور قدرات جديدة في الصلب والأسمدة ومواد البناء والصناعات التحويلية، أصبح الاتفاق مطالبًا بأن يعمل في الاتجاه الثاني أيضًا، أي أن يسمح للمنتج الجزائري بالاستفادة الفعلية من السوق الأوروبية. وهنا اصطدمت الجزائر بقواعد لم تكن تشكل عقبة عندما لم تكن قادرة على التصدير بكميات كبيرة.
فالاقتصاد الأوروبي الذي دعا لسنوات إلى تحرير المبادلات عاد بدوره إلى استخدام أدوات حمائية أكثر قوة عندما تعرضت صناعاته لضغط المنافسة الخارجية، وهو ما يجعل الصلب اليوم أكثر من قطاع صناعي؛ إنه اختبار فعلي لمفهوم المعاملة بالمثل داخل الشراكة.

الصلب الجزائري يكشف حدود الانفتاح الأوروبي

منذ 2018 يعتمد الاتحاد الأوروبي تدابير وقائية لحماية سوق الصلب من ارتفاع الواردات العالمية، تقوم على تحديد حصص تدخل ضمنها الكميات بشروط تفضيلية، قبل فرض رسوم مرتفعة على الكميات الإضافية. وكان النظام السابق يفرض رسمًا بنسبة 25% على الشحنات التي تتجاوز الحصص المحددة، قبل أن تنتقل بروكسل في 2026 إلى منظومة أشد صرامة، بخفض كميات الصلب التي يمكنها دخول السوق ضمن الحصص إلى 18.3 مليون طن سنويًا، أي أقل بنحو 47% من مستويات 2024، ورفع الرسم على الكميات التي تتجاوز السقف إلى 50%.
وتبرر بروكسل هذه الإجراءات بضرورة حماية مصانعها من فائض الإنتاج العالمي، الذي قد يصل إلى 721 مليون طن في 2027، إلى جانب الحفاظ على الوظائف والقدرات الصناعية الأوروبية. لكن الجزائر تقرأ الأرقام من زاوية مختلفة: إذا كان من المشروع للاتحاد الأوروبي حماية صناعة الحديد والصلب عندما تتعرض للمنافسة، فمن الصعب مطالبة الجزائر في الوقت نفسه بالتخلي عن أدوات حماية قاعدتها الصناعية الناشئة أو الاعتراض على سياسات إحلال الواردات التي تستهدف نقل الإنتاج من الخارج إلى الداخل.
وهنا يتحول الخلاف من نزاع على التعريفات إلى سؤال جوهري حول تكافؤ الحق في السياسة الصناعية. فبروكسل تعتبر حماية صناعة الصلب الأوروبية جزءًا من أمنها الاقتصادي، بينما تريد الجزائر أن يُعترف لها بالحق نفسه في حماية استثماراتها الصناعية ورفع الإدماج المحلي وتوجيه الواردات نحو ما يحتاج إليه الاقتصاد فعلًا.
وتصبح المفارقة أكثر وضوحًا لأن المشكلة في الحالة الجزائرية ليست ضعف قدرة المنتج على المنافسة، بل إن صعود الصلب الجزائري هو الذي جعل الحصص القديمة عقبة أكثر وضوحًا. فالحدود التي وضعت استنادًا إلى أداء تاريخي يعود إلى سنوات لم تكن فيها الجزائر تملك قدراتها الإنتاجية الحالية أصبحت تعمل اليوم كسقف أمام صناعة توسعت بعد تحديد تلك الحصص، بما يعني عمليًا أن النجاح الصناعي الجزائري أصبح أكبر من المساحة التي تمنحها له القواعد الأوروبية القديمة.

الجزائر تغيّر قواعد التفاوض مع الاتحاد الأوروبي!

الصناعة الجزائرية أصبحت أكبر من «الكوتا»

تتضح هذه الفجوة في حالة «توسيالي الجزائر»، الذي توسع بصورة متسارعة خلال السنوات الأخيرة وأصبح يصدر منتجاته إلى عشرات الأسواق، فيما رفع سقف طموحاته التصديرية مع دخول قدرات جديدة لإنتاج الصلب المسطح. ففي ماي 2025 استهدف المجمع صادرات بقيمة مليار دولار، مع اعتبار السوق الأوروبية واحدة من الوجهات الرئيسية للنمو، قبل أن ترتفع الطموحات أكثر مع توسع القاعدة الإنتاجية.
لم يعد الحديث إذن عن مصنع صغير يبحث عن حصة رمزية في أوروبا، بل عن صناعة جزائرية قادرة على إنتاج ملايين الأطنان، وتملك موقعًا جغرافيًا قريبًا من السوق الأوروبية، إلى جانب ميزة طاقوية مهمة ومنشآت إنتاج حديثة. وهنا يصبح الإبقاء على حصص صيغت عندما كانت هذه الصناعة في بداياتها غير متناسب مع التحول الذي حدث على الأرض.
ولهذا ركز الرئيس عبد المجيد تبون على تغير الواقع الجزائري نفسه: الحصص وُضعت عندما لم تكن البلاد منتجًا كبيرًا للصلب، بينما أصبحت اليوم قادرة على توفير منتج مطلوب في أسواق دولية متعددة. والمطلب الجزائري، بهذا المعنى، لا يقوم على مطالبة أوروبا بحماية الصلب الجزائري، وإنما على عدم إبقاء نجاح صناعي جديد محاصرًا بسقوف تاريخية وُضعت عندما لم تكن الجزائر منافسًا أصلًا.

الجزائر تغيّر قواعد التفاوض مع الاتحاد الأوروبي!

الميزة الجزائرية التي ترفع قدرتها التنافسية

تحتفظ صناعة الصلب الجزائرية بأفضلية أخرى لا يمكن فصلها عن النقاش الحالي، وهي الطاقة. فالجزائر تنتج الغاز الطبيعي محليًا وتستطيع استخدامه في صناعاتها الثقيلة ضمن معادلة تكلفة تختلف عن تلك التي تواجهها مصانع أوروبية عانت بعد الأزمة الأوكرانية ارتفاعًا كبيرًا في تكاليف الطاقة.
وفي قراءة الدكتور بوبكر مصطفى، الأستاذ المتخصص في الاقتصاد والمالية بجامعة البويرة، يمثل هذا الفارق أحد العناصر التي تجعل المنتج الجزائري قادرًا على المنافسة بقوة إذا مُنح وصولًا أوسع إلى السوق الأوروبية. فصناعة الصلب الأوروبية تواجه تحديات مرتبطة بتكاليف الطاقة والمنافسة العالمية والقدرات الإنتاجية القديمة، بينما تدخل الجزائر القطاع بمنشآت أحدث وقاعدة غازية داخلية.
وهذه ميزة اقتصادية تملك الجزائر كامل الحق في تحويلها إلى قيمة صناعية. فكما تستفيد الاقتصادات الأوروبية من التكنولوجيا ورأس المال والبنية التحتية في بناء قدرتها التنافسية، تستطيع الجزائر تحويل مواردها الطبيعية وموقعها الجغرافي إلى أفضلية صناعية، بدل الاكتفاء بتصدير الغاز والمواد الخام.
وهنا يظهر جوهر التحول الذي تسعى إليه السياسة الاقتصادية الجزائرية: الانتقال من بيع الطاقة إلى استخدام جزء أكبر منها في إنتاج سلع أعلى قيمة مضافة ثم تصديرها. والصلب يمثل أحد أوضح الأمثلة على هذا الانتقال.

أوروبا تريد الغاز.. والجزائر تريد تصدير ما يصنعه الغاز

تلك هي المعادلة التي تجعل ملف الصلب يتجاوز التجارة البسيطة. فأوروبا تحتاج الغاز الجزائري لتغذية اقتصاداتها وتعزيز أمنها الطاقوي، فيما تريد الجزائر استخدام الغاز نفسه لتطوير صناعتها وإنتاج سلع تستطيع المنافسة داخل السوق الأوروبية.
ومن هنا يبرز سؤال لا تستطيع قواعد اتفاق 2005 تجاهله طويلًا: هل تُقبل الجزائر أوروبيًا بوصفها موردًا للطاقة فقط، أم بوصفها أيضًا قوة صناعية صاعدة تستخدم مواردها لإنتاج الصلب والأسمدة ومنتجات تحويلية ذات قيمة أعلى؟
الجزائر اختارت الخيار الثاني. وهذا بالتحديد ما يغير طبيعة المفاوضات.

الجزائر تغيّر قواعد التفاوض مع الاتحاد الأوروبي!

الكربون قد يتحول إلى ورقة جزائرية

تنتقل المواجهة إلى مستوى أكثر تعقيدًا مع آلية تعديل الكربون على الحدود الأوروبية «CBAM»، التي دخلت مرحلتها الفعلية في 2026 وتشمل الحديد والصلب والأسمدة والإسمنت والألمنيوم وقطاعات أخرى كثيفة الانبعاثات. وتقدم أوروبا هذه الآلية باعتبارها أداة لضمان تحمل المنتج المستورد كلفة كربونية قريبة من تلك التي يتحملها المصنع الأوروبي.
وبالنسبة إلى الجزائر يمكن أن تمثل CBAM تحديًا إذا لم تستعد المصانع الوطنية لقياس انبعاثاتها وإثباتها وفق المعايير الأوروبية، لكن المعادلة تحمل في المقابل فرصة حقيقية. فجانب مهم من إنتاج الصلب الجزائري الحديث يعتمد على تقنية الاختزال المباشر للحديد DRI وأفران القوس الكهربائي EAF بدل المسارات التقليدية القائمة على الفحم الحجري والأفران العالية، وهي تقنيات أقل كثافة كربونية نسبيًا.
كما تضم «توسيالي الجزائر» وحدتي اختزال مباشر بطاقة كبيرة، وصممت التكنولوجيا المستخدمة بحيث يمكن تكييفها مع الهيدروجين مستقبلًا، بما يمنح الصناعة الجزائرية مسارًا عمليًا نحو خفض إضافي للانبعاثات. ووفق الأرقام التي قدمها بوبكر مصطفى، يمكن أن تتراوح الانبعاثات في بعض منظومات الإنتاج الجزائرية الحديثة بين 0.6 و1.2 طن من ثاني أكسيد الكربون لكل طن صلب، مقابل مستويات قد تصل إلى 1.8 و2.2 طن في المسارات التقليدية المعتمدة على الفحم.
وإذا عززت الجزائر هذه الأفضلية بأنظمة قياس وتصديق دقيقة، فإن الملف البيئي يمكن أن يتحول من حاجز محتمل إلى ورقة تنافسية لصالح المنتج الجزائري. فمن الصعب الدفاع عن سياسة أوروبية لخفض الكربون ثم تعطيل وصول منتج أقل انبعاثًا فقط لأن حصته التاريخية صيغت في مرحلة لم يكن فيها موجودًا بهذه القوة.

المعاملة بالمثل تتحول إلى جوهر الخلاف

هنا يأخذ تحليل أستاذ العلوم الاقتصادية بجامعة الجزائر والبرلماني السابق هواري تيغرسي معناه الكامل. فالجزائر، وفق قراءته، فتحت سوقها أمام آلاف المنتجات الأوروبية، بينما يواصل الاتحاد الأوروبي استخدام الحصص والرسوم لحماية قطاعاته التي يعتبرها استراتيجية.
وأصبح هذا الاختلال أكثر وضوحًا في 2026 بعد تشديد بروكسل حماية الصلب بالتزامن مع استمرار خلافها مع الجزائر بشأن عدد من إجراءات تنظيم التجارة والاستثمار. ولا يتعلق الأمر بمطالبة أوروبا بالتخلي عن مصالحها أو الجزائر بالتنازل عن أدواتها، بل بإعادة بناء العلاقة على قاعدة واحدة للطرفين: المنتج الأوروبي يحصل على النفاذ الذي يمكن أن يحصل عليه المنتج الجزائري، والسياسة الصناعية الجزائرية تحظى بالاحترام نفسه الذي تطالب به أوروبا لصناعتها.
وهذا ما يجعل مراجعة اتفاق الشراكة حاجة اقتصادية متزايدة، لا خلافًا سياسيًا ظرفيًا.

الغاز يغيّر وزن الجزائر على طاولة التفاوض

إذا كان الصلب يكشف الخلل في النظام التجاري، فإن الطاقة توضح لماذا أصبحت الجزائر تملك هامشًا تفاوضيًا أكبر بكثير مما كان متاحًا لها عند توقيع اتفاق 2005. فبعد إعادة تشكيل أوروبا لمصادر إمداداتها بسبب الأزمة الروسية–الأوكرانية، ارتفع الوزن الاستراتيجي للغاز الجزائري داخل القارة.
وأصبحت الجزائر ثاني أكبر مورد للغاز الطبيعي عبر الأنابيب إلى الاتحاد الأوروبي بعد النرويج، مع حصة قاربت 18% من الواردات خلال 2025 قبل أن ترتفع إلى مستويات أعلى خلال 2026، في وقت تراجعت فيه حصة الغاز الروسي بصورة حادة مقارنة بما كانت عليه قبل الحرب.
هذا التحول لم تصنعه الجزائر بخطاب سياسي، بل بالجغرافيا والبنية التحتية والاحتياطيات والعقود والقدرة على الحفاظ على تدفقات مستقرة في واحدة من أكثر مراحل سوق الطاقة الأوروبية اضطرابًا.
كما يصل الغاز الجزائري إلى القارة عبر خطوط مباشرة، بما يمنحه أفضلية استراتيجية مقارنة بإمدادات تحتاج إلى سلاسل أطول أو إلى سوق الغاز الطبيعي المسال الأكثر تعرضًا للمنافسة الدولية.
ومن هنا لم تعد الجزائر تدخل حوارها مع بروكسل باعتبارها الطرف الذي يحتاج وحده إلى السوق الأوروبية. أوروبا بدورها تملك مصالح مباشرة في استقرار العلاقة مع الجزائر، وهذه الحقيقة يجب أن تنعكس على طبيعة التوازن التجاري.

الجزائر تنتقل من مورد للطاقة إلى بوابة إفريقية

قد يرتفع الوزن الجزائري أكثر مع تقدم مشروع أنبوب الغاز العابر للصحراء الرابط بين نيجيريا والنيجر والجزائر. ففي جوان 2026 دخل الشطر الجزائري من المشروع مرحلة الإنجاز، في مسار يستهدف نقل الغاز النيجيري شمالًا عبر النيجر إلى الشبكة الجزائرية ومنها إلى مراكز التصدير على المتوسط.
وتكمن القيمة الاستراتيجية للمشروع في أنه يغير موقع الجزائر من منتج ومصدر للغاز فقط إلى منصة محتملة لعبور الغاز الإفريقي نحو أوروبا والأسواق الدولية. فحاسي الرمل يمكن أن يتحول تدريجيًا إلى عقدة تجمع الغاز الجزائري والإمدادات القادمة من عمق القارة ثم تعيد توزيعها نحو الشمال.
ويتقاطع هذا المسار مع الطريق العابر للصحراء وشبكة الألياف البصرية القارية، بما يضع الجزائر عند تقاطع ثلاثة ممرات استراتيجية تربط المتوسط بالساحل وغرب إفريقيا: الطاقة، النقل والرقمنة.
وهذه الجزائر تختلف جذريًا عن الجزائر التي دخلت اتفاق الشراكة عام 2005.

الجزائر تغيّر قواعد التفاوض مع الاتحاد الأوروبي!

السوق الجزائرية نفسها ورقة تفاوض

لا يقتصر الوزن التفاوضي على الغاز. فالجزائر تمثل سوقًا كبيرة للشركات الأوروبية، كما تنفذ مشاريع واسعة في الصناعة والطاقة والمناجم والنقل والبنية التحتية تحتاج إلى التكنولوجيا والتجهيزات والخدمات.
لكن السياسة الاقتصادية الجزائرية تغيرت في طريقة التعامل مع هذه الحاجة، إذ لم يعد الهدف استيراد المنتج النهائي فقط، بل دفع المستثمر الأجنبي نحو التصنيع المحلي، ورفع الإدماج، ونقل التكنولوجيا، وتحويل الجزائر من سوق استهلاك إلى قاعدة إنتاج.
وهذا يعني أن الشركات الأوروبية لديها هي الأخرى مصلحة في الحفاظ على حضورها داخل السوق الجزائرية، خصوصًا مع اتساع المنافسة القادمة من شركاء آسيويين وإقليميين.
لذلك، عندما تطالب الجزائر بنفاذ أوسع لمنتجاتها إلى السوق الأوروبية، فهي لا تدخل المفاوضات من دون أوراق. بروكسل تريد بدورها السوق الجزائرية والطاقة والعقود وفرص الاستثمار والاستقرار في جنوب المتوسط، وهي عناصر تجعل العلاقة أقرب إلى اعتماد متبادل منها إلى علاقة أحادية الاتجاه.

الجزائر تريد رفع قيمة الشراكة لا تقليصها

هذه النقطة أساسية لفهم الموقف الجزائري. مراجعة اتفاق الشراكة لا تعني الرغبة في تقليص المبادلات مع أوروبا، بل في رفع القيمة التي تحصل عليها الجزائر منها.
فالمرحلة التي قامت فيها العلاقة أساسًا على إرسال المحروقات شمالًا واستقبال السلع المصنعة جنوبًا لم تعد تتناسب مع أهداف الاقتصاد الجزائري. البلاد تريد إضافة الحديد والصلب والأسمدة والمنتجات الكيميائية والصناعات التحويلية إلى قائمة صادراتها، ثم الانتقال تدريجيًا إلى مستويات أعلى من القيمة المضافة.
وهذا التحول يخدم استراتيجية تنويع الاقتصاد التي يقودها الرئيس عبد المجيد تبون، لأنه يسمح بتحويل الموارد الطاقوية والمنجمية إلى منتجات مصنعة قبل التصدير، بدل بيعها في شكل خام.
لكن نجاح هذه الاستراتيجية يتطلب أسواقًا خارجية كبيرة، وتظل أوروبا بحكم القرب والحجم إحدى أهمها. لذلك لا تريد الجزائر التخلي عن السوق الأوروبية، وإنما الحصول على شروط دخول تواكب قوتها الصناعية الجديدة.

اتفاق 2005 لا يمكنه إدارة اقتصاد الجزائر الجديد

بعد أكثر من عقدين، أصبحت قواعد الاتفاق أقل قدرة على تمثيل واقع الطرفين. الجزائر بنت مصانع لم تكن موجودة، أعادت إطلاق مشاريع منجمية ضخمة، رفعت قدرات إنتاج الصلب والأسمدة، شرعت في تنفيذ ممرات قارية، وعززت موقعها في أمن الطاقة الأوروبي.
وفي المقابل، أصبحت أوروبا نفسها أكثر حمائية مما كانت عليه عند إطلاق منطقة التبادل الحر، وأكثر اهتمامًا بأمنها الصناعي والطاقوي، وأكثر استعدادًا لاستخدام الحصص والرسوم والكربون والدعم لحماية قطاعاتها الاستراتيجية.
أي أن الطرفين تغيرا، ومن الطبيعي أن تتغير قواعد العلاقة معهما.
والمفارقة التي تضعها الجزائر اليوم أمام بروكسل أن الاتحاد الأوروبي يعتبر تحول اقتصاده مبررًا لتعديل سياساته، بينما لا يمكنه الاستمرار في التعامل مع تطور الاقتصاد الجزائري وفق معايير عمرها أكثر من عشرين عامًا.

الجزائر تدخل المفاوضات بأوراق لم تكن تملكها في 2005

تملك الجزائر اليوم قاعدة صناعية أكثر اتساعًا، وطاقة تحتاج إليها أوروبا، وسوقًا مهمة للشركات الأوروبية، وموارد منجمية ضخمة، وموقعًا يمكن أن يحولها إلى جسر بين أوروبا وعمق إفريقيا.
وهذه الأوراق لا تحتاج إلى أن تتحول إلى أدوات صدام حتى تكون فعالة. قيمتها الأساسية أنها تمنح الجزائر قدرة أكبر على المطالبة باتفاق أفضل.
فالصلب يمنحها ورقة صناعية، والغاز يمنحها ورقة طاقوية، وغارا جبيلات يبني قاعدة معدنية يمكنها دعم الصناعة لعقود، وأنبوب الغاز العابر للصحراء قد يرفع موقعها من مصدر إلى منصة عبور، والسوق الوطنية تمنحها وزنًا أمام الشركات الأوروبية الباحثة عن النمو خارج القارة.
وعندما يطالب الرئيس عبد المجيد تبون بفتح السوق الأوروبية أمام الصلب الجزائري، فإنه يضع عمليًا معيارًا للمرحلة المقبلة: الجزائر التي فتحت سوقها تريد أسواقًا مفتوحة أمام منتجاتها أيضًا.
وعندما يؤكد أحمد عطاف أن الاتفاق لم يحقق مبدأ «رابح–رابح»، فإن المقصود ليس تفكيك العلاقة مع أوروبا، وإنما إعادة ضبطها وفق اقتصاد جزائري تغير جذريًا.
فالصلب أصبح اختبارًا لمدى استعداد بروكسل للاعتراف بالجزائر قوة صناعية صاعدة، والغاز يمنح الجزائر وزنًا لا يمكن تجاوزه، وغارا جبيلات يوسع الأفق الصناعي، وTSGP يمكن أن يجعل البلاد بوابة للطاقة الإفريقية، بينما تظل السوق الجزائرية نفسها أصلًا تفاوضيًا تبحث الشركات الأوروبية عن مكان داخله.
وبهذه الأوراق مجتمعة تدخل الجزائر المرحلة الجديدة من موقع أكثر قوة وثقة. لا لأنها أكبر اقتصاديًا من الاتحاد الأوروبي، ولا لأنها تسعى إلى الاستغناء عنه، وإنما لأنها أصبحت أكثر قدرة على تحديد شكل العلاقة التي تخدم مصالحها، وأقل استعدادًا لقبول اتفاق لا يعكس وزن اقتصادها الجديد.
لذلك، فإن السؤال المطروح على بروكسل لم يعد ما إذا كانت الجزائر شريكًا مهمًا لأوروبا؛ الجغرافيا والطاقة والتجارة حسمت ذلك منذ زمن. السؤال الحقيقي هو ما إذا كان الاتحاد الأوروبي مستعدًا للتعامل مع الجزائر الجديدة وفق قواعد جديدة.
فالجزائر لا تطلب امتيازًا، ولا تبحث عن حماية مجانية لمنتجاتها، ولا تطلب من أوروبا التخلي عن مصالحها. إنها تضع أمام بروكسل قاعدة تجارية واضحة: من يريد السوق الجزائرية والطاقة الجزائرية والعقود الجزائرية، عليه أن يقبل في المقابل بنفاذ حقيقي للصلب والمنتجات الجزائرية، وبحق الجزائر في بناء صناعتها وحماية تحولها الاقتصادي وفق مبدأ المعاملة بالمثل.
وهذه هي معادلة الشراكة التي تريدها الجزائر: علاقة تتبادل فيها المصالح والأسواق، لا اتفاقًا تبقى فيه الجزائر مفتوحة للمنتج الأوروبي بينما تُغلق الأبواب عندما يصبح المنتج الجزائري قادرًا على المنافسة.

الجزائر تغيّر قواعد التفاوض مع الاتحاد الأوروبي!

#الاتحاد الأوروبي#الجزائر
شارك المقال
الكاتب(ة)
عبد الجبار.ب
طالع مقالاتي
إفريقيا
شارك المقال

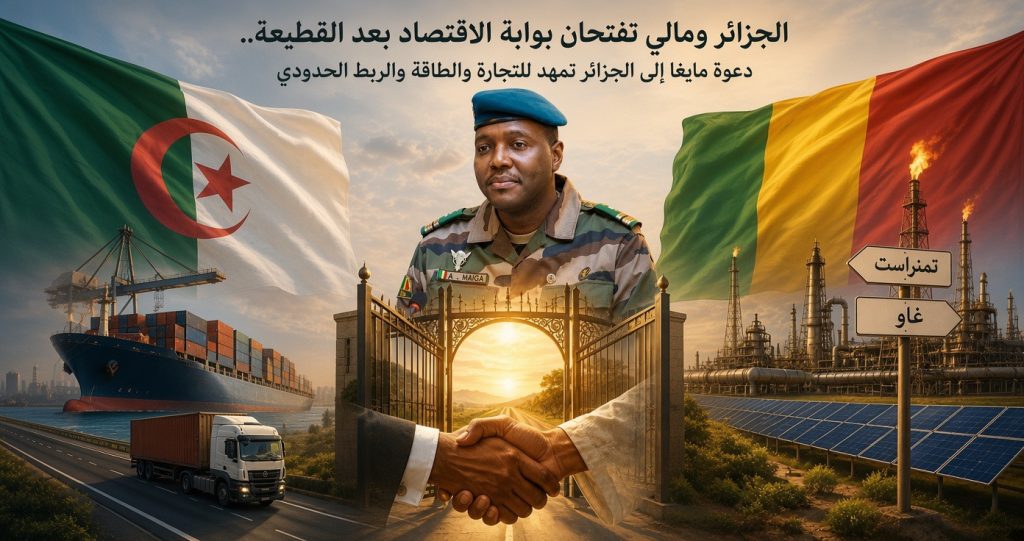
الجزائر ومالي تفتحان بوابة الاقتصاد بعد القطيعة.. دعوة مايغا إلى الجزائر تمهد للتجارة والطاقة والربط الحدودي

الجزائر ومالي تفتحان بوابة الاقتصاد بعد القطيعة.. دعوة مايغا إلى الجزائر تمهد للتجارة والطاقة والربط الحدودي

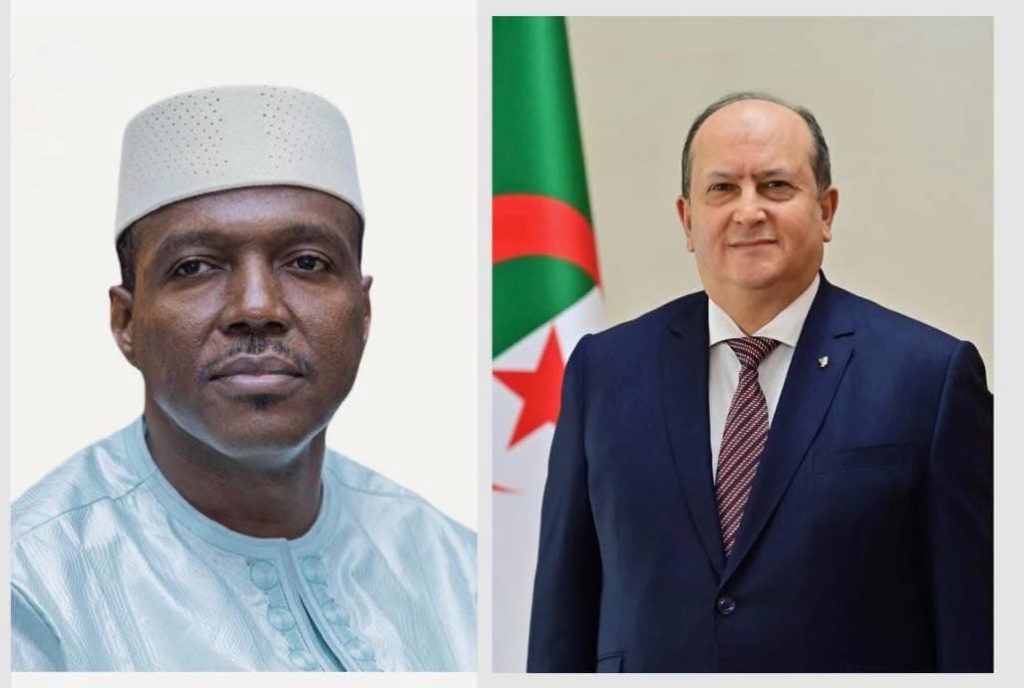
بوابة الجزائر الإخبارية: بعد شهر واحد فقط من إعادة السفراء وفتح المجال الجوي بين الجزائر ومالي في 10 جويلية 2026، انتقلت العلاقة بين البلدين إلى خطوة أعلى في مسار التطبيع، بعدما وجه الوزير الأول سيفي غريب، بتكليف من رئيس الجمهورية عبد المجيد تبون، دعوة رسمية إلى نظيره المالي، اللواء عبد الله مايغا، للقيام بزيارة عمل إلى الجزائر، في تحرك يفتح الباب أمام تحويل الانفراج السياسي إلى برنامج تعاون اقتصادي بين بلدين يتقاسمان حدودًا تمتد لنحو 1376 كيلومترًا، ويملكان مصالح مباشرة في التجارة والطاقة والنقل وتنمية المناطق الحدودية.

ويكتسب الاتصال الهاتفي الذي جمع رئيسي الحكومتين في 9 أوت أهميته من توقيته ومضمونه معًا. فبعد أقل من خمسة أسابيع على استعادة القنوات الدبلوماسية، لم يكتف الطرفان بالتأكيد على علاقات الأخوة وحسن الجوار، بل عبّرا عن إرادة مشتركة لإعطاء ديناميكية جديدة للعلاقات وإعادة بعث التعاون في مختلف المجالات، وربطا هذه الديناميكية برؤية أوسع للساحل بوصفه فضاءً للتبادل والتنمية المشتركة والأمن والاستقرار. وبذلك تنتقل العلاقة من إدارة آثار أزمة دبلوماسية إلى البحث عن مصالح اقتصادية يمكنها جعل العودة إلى القطيعة أكثر كلفة للطرفين.

شهر واحد نقل العلاقة من إعادة السفراء إلى زيارة عمل

يمثل 10 جويلية 2026 نقطة الانطلاق الفعلية للمرحلة الجديدة. ففي ذلك اليوم أعلنت الجزائر إعادة فتح مجالها الجوي بالكامل أمام حركة الطيران المالية، بعدما ظل مغلقًا منذ أزمة أفريل 2025، لترد باماكو في اليوم نفسه بإعادة فتح مجالها الجوي أمام الرحلات المدنية والعسكرية القادمة من الجزائر أو المتجهة إليها، وإعادة سفيرها إلى الجزائر. وبعد ساعات، أمر الرئيس عبد المجيد تبون بعودة السفير الجزائري كمال رتيب إلى باماكو.
اقتصاديًا، لا يمكن اختزال إعادة فتح الأجواء في دلالتها السياسية. فالطيران يمثل قناة لنقل رجال الأعمال والوفود والخبراء والخدمات والشحنات ذات القيمة العالية، بينما تعني عودة السفارتين إلى العمل الكامل استعادة الأدوات المؤسسية اللازمة لمرافقة الشركات وتسوية الملفات وتسهيل التأشيرات والاتصالات الحكومية. ولذلك فإن الانتقال بعد شهر فقط إلى دعوة رئيس الحكومة المالية إلى الجزائر يعكس استعدادًا للانتقال من التطبيع السياسي إلى بحث الملفات القابلة للتحويل إلى مشاريع.
وتدعم الجغرافيا هذا الاتجاه أكثر مما تدعمه المجاملات الدبلوماسية. فالجزائر ومالي تتقاسمان حدودًا بطول 1376 كلم، وتعود علاقاتهما الرسمية إلى 1963، وفق البيانات الرسمية الجزائرية، فيما تم توقيع اتفاق ترسيم الحدود بينهما في الجزائر سنة 1983. وهذه الحدود الطويلة تجعل العلاقة الاقتصادية بين البلدين مختلفة عن علاقة تجارية تقليدية؛ فالطرق، ونقاط العبور، وتموين المناطق الجنوبية، وحركة السلع والخدمات، وأمن الشحنات كلها تتحول مباشرة إلى عناصر في حساب الجدوى الاقتصادية.

الجزائر ومالي تفتحان بوابة الاقتصاد بعد القطيعة.. دعوة مايغا إلى الجزائر تمهد للتجارة والطاقة والربط الحدودي

مالي تحتاج منافذ جديدة.. والجزائر تبحث عن عمق اقتصادي في غرب إفريقيا

تأتي الدعوة الجزائرية في وقت يظل فيه الاقتصاد المالي بحاجة كبيرة إلى تحسين الربط اللوجستي والطاقة وتقليل تكاليف الاستيراد. فمالي بلد غير ساحلي، ويشير البنك الدولي إلى أن ارتفاع كلفة الواردات، بما فيها الطاقة، يضغط على الحساب الخارجي، بينما تمثل الزراعة والخدمات جزءًا واسعًا من الاقتصاد، وتظل الصادرات شديدة التركيز في الذهب والقطن مع صعود الليثيوم تدريجيًا. ويتوقع البنك نمو الاقتصاد المالي بنحو 5% في المتوسط خلال 2026 و2027، في حين يضع صندوق النقد الدولي توقع نمو 2026 عند نحو 5.5%.
ويمنح هذا الوضع الجزائر فرصة اقتصادية لا تقتصر على تصدير السلع. فاقتصاد ينمو بأكثر من 5% ويعاني في الوقت نفسه ارتفاع تكاليف الطاقة واللوجستيك يحتاج إلى الكهرباء والمحروقات ومواد البناء والمنتجات الغذائية والأدوية والخدمات الهندسية والاتصالات والنقل، وهي قطاعات تمتلك الجزائر فيها قدرات إنتاجية وخبرة يمكن تحويلها إلى عقود وتدفقات تجارية إذا تم تأمين القنوات المالية واللوجستية المناسبة.
ومن الجانب الجزائري، تندرج مالي ضمن سوق أوسع تبحث عنها سياسة تنويع الصادرات خارج المحروقات. فالهدف لا يتوقف عند بيع المنتجات داخل سوق مالية يتجاوز عدد سكانها 26 مليون نسمة، بل استخدام موقع مالي للاقتراب أكثر من عمق غرب إفريقيا، خصوصًا إذا تمكن البلدان من تطوير المعابر والطرق والخدمات البنكية والتأمين والنقل البري واللوجستيك.
ومن هنا يمكن أن تتحول الزيارة المرتقبة لمايغا، إذا جرى توجيه جدولها اقتصاديًا، إلى منصة لإعادة بناء العلاقة على خمسة ملفات أساسية: التجارة الحدودية، الطاقة، البنى التحتية والنقل، الخدمات المالية واللوجستية، والاستثمار المشترك. وهذه الملفات هي نفسها تقريبًا التي استخدمتها الجزائر خلال 2026 في إعادة بناء علاقاتها الاقتصادية مع دول أخرى في الساحل، وفي مقدمتها النيجر.

الجزائر تنقل إلى مالي نموذجًا بدأ يعطي نتائج مع النيجر

يوفر التقارب الجزائري–النيجري خلال الأشهر الماضية مؤشرات مهمة على الطريقة التي يمكن أن تتطور بها العلاقة مع باماكو. ففي مارس 2026 ترأس سيفي غريب في نيامي مع نظيره النيجري منتدى الأعمال الجزائري–النيجري، بالتوازي مع انعقاد اللجنة المشتركة العليا، حيث وضعت الطاقة والبنى التحتية والمالية والاتصالات ضمن القطاعات ذات الأولوية.
ولم يبق التعاون عند مستوى الاجتماعات؛ فالجزائر انتقلت إلى إنجاز مشاريع ملموسة، أبرزها محطة كهربائية بقدرة 40 ميغاواط في النيجر، إلى جانب تعزيز التعاون النفطي وتبادل الخبرات بين سوناطراك والجانب النيجري. كما استقبلت الجزائر في ماي 2026 وفدًا من خبراء ومهندسي وزارة البترول النيجرية لتطوير التعاون في الاستكشاف والإنتاج وتبادل المعرفة التقنية.
هذا النموذج مهم بالنسبة إلى مالي لأنه يوضح أن الجزائر لا تتعامل مع الساحل باعتباره ملفًا أمنيًا فحسب، بل كسوق إقليمية يمكن بناء الاستقرار فيها بواسطة المصالح الاقتصادية. وكل محطة كهرباء، وطريق، وخط تموين، ومشروع طاقة، وشركة تدخل السوق، تضيف كلفة اقتصادية إلى أي عودة مستقبلية إلى التوتر.
والمنطق نفسه يفسر لماذا يمكن أن تكون زيارة مايغا أكثر أهمية من مجرد صورة مصافحة في الجزائر. فالرهان الحقيقي سيكون في ما إذا كان الطرفان سينتقلان إلى إنشاء آليات اقتصادية دائمة، من مجلس أعمال أو لجنة مشتركة نشطة إلى اتفاقات في النقل والطاقة والاستثمار، لأن القطيعة الأخيرة كشفت أن العلاقة السياسية غير المدعومة بمصالح اقتصادية كثيفة تبقى أكثر عرضة للصدمات.

الطاقة في مقدمة الأوراق الجزائرية

يمثل قطاع الطاقة أحد أكثر الملفات المرشحة للحضور في أي أجندة اقتصادية جزائرية–مالية جديدة. وسبق للمحلل السياسي عبد الرفيق كشوط، في تصريحات أوردتها المادة الأصلية، أن ربط المصالحة بين البلدين بإمكان استخدام الجزائر أوراقًا اقتصادية تشمل المساعدات اللوجستية والخبرة الطاقوية وقدرات الشركات الوطنية، معتبرًا أن الجغرافيا الاقتصادية كانت من العوامل التي دفعت في اتجاه إنهاء الأزمة.
وتكتسب هذه القراءة وزنًا إضافيًا بالنظر إلى طبيعة الاقتصاد المالي. فالبنك الدولي يضع ارتفاع تكاليف الطاقة ضمن أسباب اتساع العجز الخارجي في مالي، فيما يشدد صندوق النقد الدولي على أن استعادة النمو تحتاج إلى معالجة اختناقات الاستثمار والإنتاج وجذب رأس المال وتحسين البنية الأساسية.
بالنسبة إلى الجزائر، لا يبدأ التعاون في الطاقة من الصفر من حيث القدرات. فسوناطراك تقدم نفسها كأكبر مجموعة محروقات في إفريقيا، وتملك خبرة تغطي الاستكشاف والإنتاج والنقل والتكرير والبتروكيمياء، فيما يدخل التوسع الدولي ضمن أهداف نشاط الاستكشاف والإنتاج للمجموعة. وهذا يفتح، على الأقل من حيث الإمكانات، مجالًا لدراسة خدمات فنية أو تعاون في المحروقات أو التكوين أو المنشآت الطاقوية إذا قرر البلدان إدراجها في جدول التعاون المقبل.
ويجب التفريق هنا بين الإمكان والاتفاق الفعلي؛ فالدعوة الحالية لمايغا لم تتضمن حتى الآن إعلان مشاريع طاقوية محددة مع مالي. لكن التجربة الجزائرية مع النيجر توضح أن الانتقال من الحوار السياسي إلى تعاون تقني وطاقوي يمكن أن يتم بسرعة عندما توجد إرادة حكومية وإطار تنفيذي واضح.

من أمن الحدود إلى اقتصاد الحدود

التحول الأكثر أهمية بالنسبة إلى الجزائر يكمن في إعادة تعريف وظيفة حدودها الجنوبية. فبدل التعامل مع الحدود المالية باعتبارها خطًا أمنيًا فقط، يمكن أن تصبح أيضًا مجالًا لحركة قانونية للسلع والخدمات، ما يرفع نشاط الولايات الجنوبية ويمنح المؤسسات الجزائرية منافذ جديدة.
وتزداد أهمية هذا الخيار مع السياسة الجزائرية الأوسع لإنشاء مناطق حرة وتنشيط المبادلات الحدودية مع دول الجوار الإفريقي. وكانت الجزائر قد أعلنت خلال السنوات الأخيرة خططًا لمناطق تبادل حر مع مالي والنيجر وليبيا وتونس وموريتانيا، في إطار استراتيجية تهدف إلى توجيه جزء أكبر من الإنتاج الوطني إلى الأسواق الإفريقية. وتكمن الفائدة الاقتصادية في استبدال جزء من التجارة غير المنظمة بتدفقات قابلة للقياس والتمويل والتأمين والجباية، وإدخال الشركات الجزائرية إلى أسواق كانت تاريخيًا أقرب إلى شبكات التجارة الصغيرة منها إلى التصدير الصناعي المنظم.
وفي الحالة المالية تحديدًا، يمكن أن يلعب محور برج باجي مختار والمناطق الحدودية دورًا أكبر إذا ترافقت عودة العلاقات مع تحديث المعابر وإنشاء مساحات لوجستية ومخازن وخدمات مصرفية وتأمين للشحنات وربط أفضل بين المنتجين في الشمال والجنوب والأسواق المالية.
وهنا تظهر العلاقة بين الأمن والاقتصاد بصورة مباشرة. فكلما زادت التجارة القانونية وتوفرت الوظائف والخدمات والبنية التحتية في المناطق الحدودية، تراجعت نسبيًا المساحة الاقتصادية التي تستفيد منها شبكات التهريب والجريمة المنظمة. لذلك لا يمثل الاستثمار في التجارة الحدودية تنازلًا عن المقاربة الأمنية، بل يمكن أن يصبح جزءًا منها.

الجزائر ومالي تفتحان بوابة الاقتصاد بعد القطيعة.. دعوة مايغا إلى الجزائر تمهد للتجارة والطاقة والربط الحدودي

1376 كلم من الحدود يمكن تحويلها من كلفة إلى أصل اقتصادي

لفترة طويلة مثّلت الحدود الواسعة مع مالي كلفة عالية من حيث المراقبة والأمن وصعوبة الحركة. لكن الاقتصاد يتيح قراءة مختلفة للمسافة نفسها. فـ1376 كلم من الحدود تعني أيضًا إمكانية بناء عدة نقاط ربط وممرات تجارية وخدمات لوجستية بين اقتصاد شمال إفريقي يمتلك موانئ على المتوسط ودولة حبيسة تبحث عن منافذ إضافية لتقليل اعتمادها على مسارات محدودة. ولا يعني ذلك أن الجزائر يمكنها أن تحل محل الموانئ الأطلسية التي يعتمد عليها الاقتصاد المالي، لكن توفير مسار شمالي إضافي لبعض السلع والقطاعات يمكن أن يمنح باماكو هامشًا أكبر في إدارة التوريد، وفي المقابل يمنح الجزائر ميزة القرب الجغرافي في تصدير منتجاتها.
ويمكن أن تكون مواد البناء والإسمنت والحديد والمنتجات الغذائية والأدوية والتجهيزات الكهربائية والخدمات الرقمية والهندسية ضمن القطاعات الأكثر قابلية للاستفادة إذا نشأ إطار اقتصادي منظم، خاصة أن حاجة مالي إلى الاستثمار والبنية التحتية ستظل مرتفعة مع توقعات نمو تتجاوز 5% خلال 2026.

فتح الأجواء أعاد أول شريان اقتصادي

قبل الحديث عن مشاريع أكبر، يحمل فتح المجال الجوي نفسه أثرًا اقتصاديًا مباشرًا. فقرار الجزائر في 10 جويلية بإعادة فتح أجوائها بالكامل أمام حركة الطيران المالي، ثم القرار المالي المتبادل، أنهيا قيدًا أثر في انسيابية التنقل بين البلدين خلال فترة الأزمة.
والطيران ليس ملفًا جانبيًا في العلاقات الاقتصادية؛ فهو شرط لتكثيف حركة الوفود والمستثمرين والفنيين ورجال الأعمال، وتسريع نقل الوثائق والشحنات الصغيرة، وإعادة تشغيل مسارات السفر التي تحتاج إليها الشركات. ولذلك يمكن اعتبار فتح الأجواء أول بنية اقتصادية أعيد تشغيلها قبل بدء الحديث عن مشاريع جديدة.
كما أن عودة السفيرين في اليوم نفسه أعادت القناة المؤسسية التي يمكن من خلالها إعداد الاتفاقات ومرافقة المستثمرين وحل الإشكالات الإدارية والقنصلية. وبذلك سبقت البنية الدبلوماسية زيارة مايغا المحتملة، ما يرفع احتمال أن تكون الزيارة، متى تمت، موجهة نحو تحديد ملفات عملية بدل الاقتصار على إعلان استئناف العلاقات.

مالي تنمو.. لكن كلفة الطاقة واللوجستيك تفتح نافذة للجزائر

تكشف أحدث أرقام المؤسسات المالية الدولية أن توقيت الانفتاح الجزائري على مالي يحمل فرصة اقتصادية حقيقية. فصندوق النقد يتوقع نمو الناتج الحقيقي المالي بنحو 5.5% في 2026، بعد أداء أظهر قدرة على الصمود رغم الضغوط الأمنية والإنسانية، مدفوعًا بالتعدين والزراعة والخدمات. كما أن إنتاج الليثيوم بدأ يتحول إلى محرك إضافي للنمو إلى جانب الذهب والقطن.
لكن الاقتصاد نفسه يعاني نقاط ضعف تمنح الشريك الجزائري مجالًا للدخول: ارتفاع تكاليف الاستيراد والطاقة، ضعف الربط، الحاجة إلى استثمارات جديدة، وضغط النمو الديموغرافي على الوظائف. ويشير البنك الدولي إلى دخول نحو 235 ألف شاب سنويًا إلى سوق العمل المالي، ما يجعل الاستثمار والإنتاج والتكامل الإقليمي أكثر إلحاحًا.
ومن مصلحة الجزائر أن يتحول الطلب المالي إلى طلب على المنتج والخبرة والاستثمار الجزائري بدل ترك السوق بالكامل للمنافسين الدوليين. وهذا يحتاج إلى سياسة تجارية نشطة وليس فقط علاقات سياسية جيدة: خطوط نقل مستقرة، بنوك، تمويل للصادرات، تأمين، معارض تجارية، مجالس أعمال، تسهيلات جمركية وآليات تسوية مالية قادرة على تحويل القرب الجغرافي إلى ميزة سعرية فعلية.

زيارة مايغا يمكن أن تكون نقطة الانتقال من المصالحة إلى العقود

من هنا تكتسب الدعوة الرسمية التي وجهها سيفي غريب إلى عبد الله مايغا أهميتها الاقتصادية. فالمرحلة الأولى من التطبيع أنجزت في 10 جويلية بإعادة فتح الأجواء والسفارات. المرحلة الثانية بدأت في 9 أوت بإعادة الاتصال على مستوى رئيسي الحكومتين. أما المرحلة الثالثة، إذا تمت زيارة مايغا إلى الجزائر، فيفترض اقتصاديًا أن تنتقل إلى تحديد الملفات والمشاريع والأجهزة التنفيذية.
وسيكون نجاح الزيارة، من منظور اقتصادي، قابلًا للقياس بعدد الملفات التي تنتقل من التصريح إلى التنفيذ: هل ستُفعّل لجنة تعاون اقتصادي؟ هل سيُنشأ أو يعاد تنشيط مجلس أعمال؟ هل ستُحدد قطاعات للتصدير والاستثمار؟ هل ستُبحث تسهيلات النقل البري والجوي؟ هل سيتم تطوير المعابر؟ وهل يمكن توسيع التعاون إلى الطاقة والخدمات والاتصالات؟
هذه الأسئلة أهم من الرمزية السياسية للزيارة، لأن الجزائر التي تعيد بناء علاقاتها في الساحل خلال 2026 تتحرك تدريجيًا بمنطق يجعل التعاون الاقتصادي أداة نفوذ واستقرار في الوقت نفسه.

الجزائر ومالي تفتحان بوابة الاقتصاد بعد القطيعة.. دعوة مايغا إلى الجزائر تمهد للتجارة والطاقة والربط الحدودي

من نيامي إلى باماكو.. الجزائر تبني شبكة مصالح في الساحل

تزامن التقارب مع مالي مع حركة جزائرية أوسع في محيطها الإفريقي. ففي النيجر جرى الانتقال خلال أشهر إلى لجنة مشتركة، مجلس أعمال، مشاريع كهرباء، تعاون نفطي وبرامج للتكوين، في وقت يعمل البلدان مع نيجيريا على مشروع أنبوب الغاز العابر للصحراء.
وهذا المسار يعطي فكرة عن الرؤية التي يمكن أن تستوعب مالي: تحويل العلاقات مع دول الساحل من ملفات أمنية متقطعة إلى شبكة مصالح تشمل الطاقة والتجارة والبنية التحتية والخدمات.
وتكتسب مالي داخل هذه الشبكة وزنًا خاصًا لأنها تشترك مباشرة مع الجزائر في حدود واسعة وتقع في قلب غرب إفريقيا، ما يجعل تحسن العلاقة معها قادرًا على خدمة هدفين جزائريين في آن واحد: تخفيف المخاطر على الحدود الجنوبية وفتح مسار جديد أمام الصادرات والاستثمارات نحو القارة.
كما أن استعادة العلاقة مع باماكو تقلل كلفة سياسية كانت تستهلك جزءًا من قدرة الجزائر على تنفيذ استراتيجيتها الإفريقية، لأن التوتر مع دولة حدودية بهذا الحجم كان يفرض على الطرفين إدارة الأزمة بدل إدارة التنمية.

البراغماتية الاقتصادية تحل محل كلفة القطيعة

بهذا المعنى، لا يمثل التقارب الحالي تراجعًا عن المواقف السابقة بقدر ما يعكس قراءة مختلفة لكلفة استمرار الخلاف. فالدولتان تستطيعان الاستمرار في الاختلاف حول ملفات سياسية وأمنية، لكن الجغرافيا لا تتغير، والحدود لا تختفي، ومخاطر الإرهاب والتهريب لا تتوقف، كما أن حاجة مالي إلى التموين والاستثمار وحاجة الجزائر إلى أسواق إفريقية ستبقيان قائمتين.
ولهذا تبدو البراغماتية الاقتصادية أكثر قدرة على حماية العلاقة من هشاشة الحسابات السياسية قصيرة المدى. فكل شاحنة جزائرية تدخل السوق المالية، وكل عقد لشركة جزائرية، وكل مشروع طاقة أو طريق أو خدمة تربط البلدين، يبني طرفًا اقتصاديًا لديه مصلحة مباشرة في استقرار العلاقة.
وكان عبد الرفيق كشوط قد لخص هذا المنطق في المادة الأصلية حين ربط المصالحة بـ«حتمية الجغرافيا الاقتصادية»، مشيرًا إلى أن الورقة الأمنية لا يمكن فصلها عن المساعدات اللوجستية والطاقة وشبكات الطرق. وفي الاتجاه نفسه، رأى محمد الصالح جمال أن استئناف العلاقات يفتح المجال أمام إعادة تفعيل التشاور والتنسيق لمواجهة التهديدات المشتركة، وهي أرضية ضرورية لأي نشاط اقتصادي عابر للحدود.
ويصب ذلك في مقاربة أوسع تتبناها الجزائر تجاه الساحل، تقوم على أن التنمية والأمن ليسا مسارين منفصلين. فالاستثمار يحتاج إلى الاستقرار، لكن الاستقرار نفسه يصبح أكثر قابلية للاستمرار عندما ينشأ اقتصاد حدودي قانوني ومصالح مشتركة وفرص عمل.

الجزائر تحول عمقها الأمني إلى عمق اقتصادي

الرهان الجزائري في هذه المرحلة أكبر من إعادة العلاقات مع مالي إلى ما كانت عليه قبل أفريل 2025. فإعادة فتح الأجواء وعودة السفراء تعيدان الوضع إلى نقطة الصفر فقط، بينما القيمة الحقيقية ستكون في استخدام المرحلة الجديدة لتغيير بنية العلاقة.
فالجزائر تمتلك اليوم قاعدة إنتاج أوسع، وشركات طاقة وإنشاءات واتصالات، وقدرات متنامية في الحديد والإسمنت والأدوية والصناعات الغذائية، بالتزامن مع توجه رسمي نحو رفع الصادرات خارج المحروقات والوصول إلى الأسواق الإفريقية.
ومالي، في المقابل، تمثل اقتصادًا يتجاوز 26 مليون نسمة، يتوقع له نمو يفوق 5% في 2026، ويحتاج إلى طاقة وبنية تحتية وتموين وخدمات واستثمارات.
هذه المعادلة تمنح الطرفين مساحة مصالح أكبر بكثير من حجم المبادلات الحالية، وتضع الزيارة التي دُعي إليها رئيس الحكومة المالية أمام اختبار اقتصادي واضح: هل تتحول المصالحة إلى عقود وتجارة واستثمار وربط حدودي؟
إذا حدث ذلك، ستكون الجزائر قد انتقلت في علاقتها مع مالي من منطق إدارة الحدود إلى منطق استثمار الحدود، ومن معالجة المخاطر القادمة من الساحل إلى بناء مصالح داخل الساحل نفسه.
وهذا هو التحول الأكثر أهمية في التحرك الذي يقوده الرئيس عبد المجيد تبون تجاه العمق الإفريقي: ألا تبقى المنطقة الجنوبية حزامًا أمنيًا يحتاج إلى الحراسة، بل تتحول تدريجيًا إلى امتداد للأسواق الجزائرية ومشاريع الطاقة والنقل والخدمات.
وبذلك، فإن الاتصال بين سيفي غريب وعبد الله مايغا في 9 أوت 2026 ليس الحلقة الأخيرة في إنهاء القطيعة، بل يمكن أن يكون الحلقة الأولى في بناء علاقة اقتصادية مختلفة. فبعد فتح الأجواء وعودة السفراء، تنتقل الكرة الآن إلى الاقتصاد، حيث ستقاس قيمة المصالحة بما يمر عبر الحدود من سلع واستثمارات ومشاريع، لا بعدد البيانات الدبلوماسية الصادرة من العاصمتين.
وإذا جاءت زيارة مايغا إلى الجزائر محملة بأجندة اقتصادية قابلة للتنفيذ، فإن باماكو يمكن أن تنتقل سريعًا من ملف كان يستنزف الدبلوماسية الجزائرية إلى بوابة تدعم استراتيجية الجزائر للتوسع في غرب إفريقيا، بينما تحصل مالي في المقابل على شريك حدودي يمتلك الطاقة والإنتاج والخبرة والمنفذ المتوسطي.
عندها فقط تصبح البراغماتية الميدانية التي أنهت القطيعة براغماتية اقتصادية تنتج قيمة للطرفين، وتتحول الحدود الجزائرية–المالية البالغ طولها 1376 كلم من خط للفصل بين اقتصادين إلى مساحة يمكن أن تربط الجزائر بأحد أهم محاورها المستقبلية نحو أسواق الساحل وغرب إفريقيا.

#الجزائر#مالي
شارك المقال
الكاتب(ة)
عبد الجبار.ب
طالع مقالاتي
أوروبا
شارك المقال

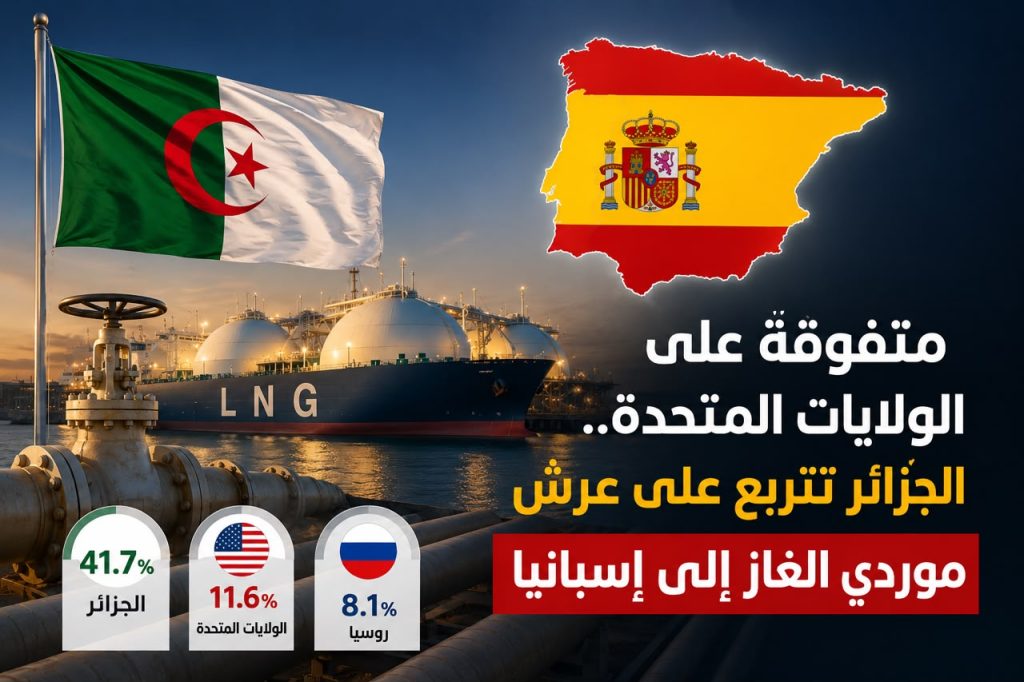
متفوقة على الولايات المتحدة.. الجزائر تتربع على عرش موردي الغاز إلى إسبانيا

متفوقة على الولايات المتحدة.. الجزائر تتربع على عرش موردي الغاز إلى إسبانيا

بوابة الجزائر الإخبارية : حافظت الجزائر على موقعها كأكبر مصدر للغاز الطبيعي إلى إسبانيا خلال شهر يوليو، بعدما رفعت إمداداتها بنسبة 4.8% على أساس سنوي، لتعزز بذلك صدارتها منذ بداية العام، بحصة بلغت 34.8% من إجمالي واردات الغاز الإسبانية، متقدمة على الولايات المتحدة التي تواصل تراجعها.

وفقا لأحدث بيانات شركة الغاز الإسبانية «إيناغاس»،الصادرة الإثنين، فإن الطلب المحلي على الغاز في إسبانيا ارتفع بدوره بنسبة 8.4%، مدفوعاً بزيادة الاستهلاك في قطاع توليد الكهرباء، دون أن يؤثر ذلك على مستويات مخزونات الغاز الجوفية، التي بلغت 72.5% من طاقتها الاستيعابية في إسبانيا، مقابل متوسط قدره 58.8% في أوروبا.

الجزائر تزود إسبانيا بـ41.7% من وارداتها خلال يوليو

خلال شهر يوليو، جاءت الجزائر في صدارة موردي الغاز إلى إسبانيا، إذ بلغت حصتها 41.7% من إجمالي الغاز الذي استقبلته البلاد، بإمدادات وصلت إلى 10,228 غيغاواط/ساعة عبر خطوط الأنابيب، إضافة إلى 479 غيغاواط/ساعة من الغاز الطبيعي المسال (GNL)، تم نقلها بواسطة ناقلات الغاز.

وحلت نيجيريا في المرتبة الثانية بحصة بلغت 15.4% من إجمالي الواردات، بعدما رفعت إمداداتها إلى إسبانيا بنحو 31.4%.

وجاءت الولايات المتحدة في المرتبة التالية، بإمدادات بلغت 2,973 غيغاواط/ساعة، مسجلة تراجعاً حاداً بنسبة 59%، وهو ما يمثل 11.6% من إجمالي الغاز الذي وصل إلى إسبانيا خلال الشهر.

متفوقة على الولايات المتحدة.. الجزائر تتربع على عرش موردي الغاز إلى إسبانيا

أما روسيا، فجاءت رابعة بإمدادات بلغت 2,088 غيغاواط/ساعة، بانخفاض قدره 2.9%، بما يعادل 8.1% من إجمالي الواردات.

الجزائر توسّع الفارق مع الولايات المتحدة

وعلى مستوى الأشهر السبعة الأولى من العام، واصلت الجزائر تصدر قائمة موردي الغاز إلى إسبانيا، بإجمالي إمدادات بلغ 74,936 غيغاواط/ساعة، بزيادة قدرها 4.4% مقارنة بالفترة نفسها من العام السابق، وهو ما يمثل 34.8% من إجمالي الغاز المستورد.

متفوقة على الولايات المتحدة.. الجزائر تتربع على عرش موردي الغاز إلى إسبانيا

وبذلك، وسّعت الجزائر الفارق مع الولايات المتحدة، التي تراجعت إمداداتها بنحو 12% إلى 58,763 غيغاواط/ساعة، لتبلغ حصتها 27.3% من إجمالي الواردات الإسبانية.

وحلت روسيا في المرتبة الثالثة، بعدما رفعت إمداداتها بنسبة 39% إلى 39,443 غيغاواط/ساعة، أي ما يعادل 18.3% من إجمالي الغاز الذي استوردته إسبانيا منذ بداية العام.

#الجزائر،إسبانيا،الغاز
شارك المقال
الكاتب(ة)
لخلف أمينة
طالع مقالاتي

أمينة لخلف صحفية جزائرية مختصة في الشأن الدبلوماسي والاقتصادي والدولي ومن الأقلام المؤسسة لبوابة الجزائر

إفريقيا
شارك المقال

مالي تعود إلى ديناميكية الجزائر.. الاقتصاد يعيد رسم موازين الساحل بعد عام من القطيعة

مالي تعود إلى ديناميكية الجزائر.. الاقتصاد يعيد رسم موازين الساحل بعد عام من القطيعة

بوابة الجزائر الإخبارية: تتحرك الجزائر لاستعادة العمق الساحلي من بوابة مختلفة هذه المرة. فبعد مرحلة طغت فيها الملفات الأمنية والخلافات السياسية على العلاقة مع عدد من عواصم المنطقة، تتقدم اليوم مقاربة تقوم على تحويل الجوار الجغرافي إلى شبكة مصالح اقتصادية مترابطة، تمتد من الطاقة والكهرباء والطرق إلى التجارة والاستثمار، وتضع الاستقرار باعتباره شرطًا للإنتاج والعبور والوصول إلى أسواق إفريقيا الغربية. وفي هذا السياق تحديدًا تكتسب الدعوة التي وجهها الوزير الأول سيفي غريب إلى نظيره المالي، الجنرال عبد الله مايغا، لزيارة الجزائر معناها الحقيقي: باماكو تعود تدريجيًا إلى دائرة التعاون مع الجزائر بعد شهر واحد فقط من استئناف العلاقات الدبلوماسية وفتح المجال الجوي بين البلدين.

وبحسب بيان مصالح الوزير الأول الوارد في المعطيات المقدمة، أجرى غريب، بتكليف من رئيس الجمهورية عبد المجيد تبون، اتصالًا هاتفيًا في 9 أوت 2026 مع رئيس الحكومة الانتقالية المالية، جدد خلاله الطرفان التأكيد على روابط الجوار والتضامن بين الشعبين، وعلى الرغبة في إعطاء دفع جديد للعلاقات الثنائية وإعادة تنشيط التعاون في عدة قطاعات، قبل أن يوجه الوزير الأول دعوة رسمية إلى مايغا للقيام بزيارة عمل إلى الجزائر. كما تناول الاتصال قضايا إقليمية ودولية ذات اهتمام مشترك، مع التأكيد على الطموح إلى جعل الساحل مجالًا للتعاون والتبادل والتنمية المشتركة في بيئة أكثر أمنًا واستقرارًا.

مالي تعود إلى ديناميكية الجزائر.. الاقتصاد يعيد رسم موازين الساحل بعد عام من القطيعة

ولا يأتي الاتصال بعد فترة عادية في العلاقات الجزائرية–المالية. ففي 10 جويلية 2026، قررت باماكو إعادة سفيرها إلى الجزائر وفتح مجالها الجوي مجددًا أمام الطائرات القادمة من الجزائر أو المتجهة إليها، وفي اليوم نفسه أمر الرئيس عبد المجيد تبون بعودة السفير الجزائري كمال رتيب إلى باماكو، منهياً بذلك مرحلة توتر دبلوماسي استمرت أكثر من عام. وقد قدمت الخارجية الجزائرية القرار باعتباره عودة للعلاقة إلى «مسارها التاريخي الطبيعي» القائم على الاحترام المتبادل وخدمة مصالح الشعبين والمنطقة الساحلية الصحراوية.

وتكتسب سرعة الانتقال من عودة السفراء في 10 جويلية إلى اتصال رئيسي الحكومتين في 9 أوت أهمية خاصة. فالفاصل لا يتجاوز شهرًا تقريبًا، ما يعني أن الطرفين لم يكتفيا بإدارة فك الاشتباك الدبلوماسي، بل شرعا مباشرة في البحث عن مضمون سياسي واقتصادي للمرحلة الجديدة. وهنا تصبح دعوة رئيس الحكومة المالية إلى الجزائر أكثر من مجاملة بروتوكولية؛ فهي تنقل التطبيع من مستوى إعادة القنوات الدبلوماسية إلى مستوى إعداد جدول تعاون يمكن أن يشمل التجارة والطاقة والنقل والخدمات والاستثمار والأمن الحدودي.

الأهم أن هذه الحركة لا تحدث في فراغ إقليمي. فالجزائر عززت خلال الأشهر الأخيرة علاقاتها مع النيجر عبر مشاريع ملموسة، وفتحت مسارات تعاون اقتصادي وطاقوي مع بوركينا فاسو، بينما دفعت علاقتها مع موريتانيا إلى مستوى أكثر كثافة في التجارة والنقل والربط الحدودي. وبذلك تأتي باماكو في لحظة تحاول فيها الجزائر تحويل محيطها الجنوبي من حزام مخاطر إلى حزام مصالح، بحيث تصبح كلفة عدم الاستقرار مرتفعة على جميع الأطراف لأن مشاريع الطاقة والطرق والتجارة والحدود تعتمد بعضها على بعض.

ويقدم النيجر المثال الأوضح على هذه المقاربة الجديدة. ففي جوان 2026، افتتح الوزير الأول سيفي غريب في نيامي محطة كهرباء للتضامن الجزائري–النيجري بطاقة 40 ميغاواط، أنجزتها الجزائر لفائدة النيجر، في خطوة تجاوزت رمزية الدعم السياسي إلى توفير بنية تحتية مباشرة للاقتصاد النيجري. وجاء ذلك بالتوازي مع تكثيف التنسيق حول أنبوب الغاز العابر للصحراء الذي يربط نيجيريا بالجزائر عبر النيجر.

وفي 4 جوان 2026، أطلقت الجزائر رسميًا أشغال المقطع الجزائري من أنبوب الغاز العابر للصحراء في أولف بأدرار، في مشروع يتجاوز طوله 4000 كيلومتر ويربط نيجيريا والنيجر بالجزائر، ما حول فكرة التكامل الساحلي من خطاب دبلوماسي إلى أصل اقتصادي يحتاج إلى استقرار طويل الأمد على امتداد مساره.

وهذا ما يجعل قراءة الخبير موسى بوكريف، الواردة في المادة المصدرية، شديدة الصلة بالتحول الحالي. فالأمن في الساحل، وفق تحليله، أصبح شرطًا مباشرًا لتحقيق الجزائر أهدافها في تنويع الاقتصاد والوصول إلى الأسواق الإفريقية، لأن مشاريع بمستوى أنبوب الغاز العابر للصحراء لا يمكن فصل جدواها عن استقرار المسارات التي تعبرها. ومن هنا تتحول الدبلوماسية الجزائرية تدريجيًا من التعامل مع الأمن باعتباره غاية مستقلة إلى استخدام الاقتصاد نفسه كأداة للاستقرار، بحيث تصبح البنية التحتية والمصالح المشتركة جزءًا من منظومة الوقاية من الأزمات.

وهذه المقاربة تجد ما يدعمها في واقع الساحل نفسه. فالبنك الدولي يصف مالي بأنه بلد غير ساحلي، هش اقتصاديًا وأمنيًا، يعتمد بدرجة مرتفعة على الزراعة والسلع الأولية ويواجه كلفة مرتفعة للواردات، بما فيها الطاقة، بينما تمثل اضطرابات طرق التموين واحدة من القيود الرئيسية على النشاط الاقتصادي. ويتوقع البنك نمو الاقتصاد المالي بنحو 5% في 2026–2027، مدفوعًا جزئيًا بالليثيوم والزراعة والاتصالات، لكن ذلك يظل مرتبطًا بتحسين الطاقة والطرق والربط والأسواق.

وفي هذه النقطة بالذات تملك الجزائر ما يمكن أن تحوله إلى عرض اقتصادي تجاه مالي. فباماكو لا تحتاج فقط إلى علاقة سياسية جيدة مع جارها الشمالي؛ إنها تحتاج إلى منافذ تموين وأسواق وممرات وربط طاقوي وخدمات لوجستية تقلل كلفة عزلتها الجغرافية. والجزائر، من جهتها، تحتاج إلى بوابات فعلية نحو أسواق غرب إفريقيا إذا أرادت تحويل الحديث عن تنويع الصادرات خارج المحروقات إلى تدفقات تجارية دائمة.

ومن هنا تصبح الجغرافيا نفسها أصلًا اقتصاديًا. فالحدود الجزائرية مع مالي لا ينبغي النظر إليها فقط بوصفها منطقة تحتاج إلى الحماية الأمنية، بل أيضًا باعتبارها نقطة اتصال محتملة بين الإنتاج الجزائري والأسواق المالية وما وراءها. وكل تحسن في العلاقات مع باماكو يقلل جزءًا من المخاطر السياسية والتنظيمية التي تعوق تحول هذه الحدود إلى ممر اقتصادي.

الجزائر تنتقل من «أمن الحدود» إلى «اقتصاد الحدود»

هذا التحول لا يلغي الشق الأمني، بل يعيد تعريفه. فسنوات عدم الاستقرار في الساحل أثبتت أن المقاربة العسكرية وحدها لا تنتج اقتصادًا ولا تمنع هشاشة الدول من إعادة إنتاج الأزمات. ولذلك تظهر في سياسة الجزائر الحالية محاولة للجمع بين الاستقرار وبين المصالح المادية: كهرباء للنيجر، أنبوب غاز يربط ثلاث دول، طرق عابرة للصحراء، مناطق تجارية، ربط بالألياف البصرية، وتسهيلات لتدفق السلع والخدمات.

ويأتي هذا في وقت تعمل فيه الجزائر على تحويل الطريق العابر للصحراء نفسه من مشروع نقل إلى ممر اقتصادي. وفي جوان 2026، اختتمت في الجزائر الدورة الـ77 للجنة ربط الطريق العابر للصحراء بتوصيات تستهدف دفع المشروع نحو وظيفة اقتصادية أكبر في حركة التجارة الإقليمية، بمشاركة الجزائر والنيجر ونيجيريا وتشاد ودول أخرى.

أما على الجبهة الغربية، فقد أصبحت موريتانيا نموذجًا آخر لربط الدبلوماسية بالتجارة. ففي أفريل 2026، بحث البلدان اتفاقًا تجاريًا تفضيليًا يشمل 20 منتجًا ذا أولوية، بينما تتقدم أشغال المنطقة الحرة في تندوف لتعزيز المبادلات، وأطلقت من المنطقة نفسها في أفريل عملية تصدير 33 شاحنة محملة بمنتجات جزائرية نحو السوق الموريتانية. ثم ارتفع عدد الاتفاقات الموقعة بين المتعاملين الجزائريين والموريتانيين خلال معرض المنتجات والخدمات الجزائرية في نواكشوط إلى 52 اتفاقًا في ماي.

وبالتالي، فإن العودة إلى باماكو تأتي بينما تختبر الجزائر عمليًا نموذجًا يقوم على ربط الجوار بمصالح اقتصادية يصعب فكها عند كل توتر سياسي. فكل طريق يُفتح، وكل مشروع كهربائي يُنجز، وكل شحنة تعبر الحدود، وكل اتفاق تجاري يُوقع، تجعل العودة إلى القطيعة أكثر كلفة على الأطراف.

وهذا البعد مهم في حالة مالي تحديدًا. فالعلاقة بين البلدين ليست علاقة عاصمتين بعيدتين يمكن تجميدها لسنوات من دون أثر مباشر، بل علاقة بين دولتين تتقاسمان حدودًا طويلة ومنطقة صحراوية تتداخل فيها التجارة والسكان وحركة الأشخاص ومخاطر الجماعات المسلحة والتهريب. ولهذا فإن استقرار العلاقة الجزائرية–المالية جزء من معادلة الأمن القومي الجزائري بقدر ما هو جزء من سياسة الجزائر الإفريقية.

كما أن باماكو نفسها تدخل هذه المرحلة ضمن إطار إقليمي جديد، بعد تأسيس تحالف دول الساحل ثم كونفدرالية تجمع مالي والنيجر وبوركينا فاسو. ويشير البنك الدولي إلى أن الدول الثلاث تعمل على إنشاء أدوات مالية وأمنية مشتركة، بينها بنك كونفدرالي للاستثمار والتنمية برأسمال 500 مليار فرنك إفريقي، وهو ما يعكس بحثها عن قدر أكبر من الاستقلال الاقتصادي والتمويلي.

بالنسبة إلى الجزائر، يفرض هذا الواقع التعامل مع دول الساحل بوصفها كتلة سياسية جديدة من دون التخلي عن العلاقات الثنائية التي تمنحها مرونة أكبر. وهنا يمكن فهم التحركات المتوازية تجاه النيجر وبوركينا فاسو ثم مالي. فالجزائر لا تحتاج إلى الدخول في منافسة خطابية مع التحالف الجديد بقدر ما تحتاج إلى جعل تعاون أعضائه معها ذا منفعة اقتصادية مباشرة.

وقد ظهرت ملامح هذا النهج مع بوركينا فاسو في فيفري 2026، حين بحث وزيرا المحروقات والطاقة الجزائريان في واغادوغو تطوير التعاون مع الجانب البوركينابي في الطاقة والمناجم، بما يوسع علاقة الجزائر بالساحل إلى قطاعات اقتصادية وتقنية تتجاوز التنسيق السياسي التقليدي.

بهذا المعنى، تصبح دعوة مايغا إلى الجزائر جزءًا من هندسة أوسع، لا حلقة بروتوكولية منفصلة. فإذا انتقل التقارب الجزائري–المالي إلى اتفاقات عملية في التجارة والطاقة والنقل والخدمات، فإن الجزائر تكون قد أعادت إدخال مالي في شبكة مصالح تمتد من موريتانيا غربًا إلى النيجر وتشاد شرقًا، مع امتداد نحو نيجيريا في الجنوب.

لماذا تحتاج مالي إلى الجزائر اقتصاديًا؟

تفسر الجغرافيا جانبًا كبيرًا من الإجابة. مالي دولة حبيسة بلا منفذ بحري، وأي سلعة تستوردها أو تصدرها تعتمد على ممرات تمر عبر دول أخرى. ولهذا فإن كلفة النقل والأمن وإغلاق المحاور البرية تتحول بسرعة إلى كلفة على الغذاء والطاقة والإنتاج والتضخم.

وكان البنك الدولي قد خصص في 2025 نحو 219.8 مليون دولار لتحسين قدرة شبكة الطرق المالية، خصوصًا ممر باماكو–داكار، مؤكدًا الأهمية الاستراتيجية للممرات الخارجية بالنسبة إلى اتصال الاقتصاد المالي بالأسواق.

ومن هنا يمكن للجزائر أن تقدم مسارًا مكملًا، خاصة بالنسبة إلى شمال مالي والمناطق القريبة من الحدود الجزائرية. ولا يعني ذلك أن الجزائر ستعوض الموانئ الأطلسية التي يعتمد عليها مالي، وإنما أن زيادة عدد قنوات التموين تمنح باماكو هامشًا أكبر في إدارة المخاطر، وتمنح المنتجات والخدمات الجزائرية منفذًا إضافيًا إلى سوق إفريقية تحتاج إلى الطاقة والدواء ومواد البناء والمنتجات الغذائية والخدمات التقنية.

وهذه بالضبط النقطة التي ركز عليها بوكريف في تحليله، عندما اعتبر أن التقارب مع الجزائر يمنح مالي «بديلًا استراتيجيًا» في التموين، وفي المقابل يفتح للجزائر الطريق نحو أسواق أخرى في غرب إفريقيا. فالاقتصاد هنا يعمل في اتجاهين: مالي تبحث عن تخفيض هشاشتها اللوجستية، والجزائر تبحث عن عمق تجاري جديد لصادراتها.

لكن القيمة الأكبر للجزائر لا تتوقف عند بيع السلع. فإذا بقيت العلاقة في حدود الصادرات الجزائرية نحو مالي، فستكون مجرد علاقة تجارية محدودة. أما إذا امتدت إلى النقل والخدمات والبنوك والطاقة والاتصالات والاستثمار، فإن باماكو يمكن أن تتحول إلى حلقة داخل ممر اقتصادي جزائري نحو غرب إفريقيا.

وهذا يتوافق مع التوجه الذي بدأ يتبلور في مشاريع الجزائر القارية. فأنبوب الغاز العابر للصحراء ليس مجرد مشروع لبيع الغاز النيجيري إلى أوروبا عبر الجزائر، بل بنية تجعل الجزائر نقطة وصول شمالية لممر طاقوي إفريقي. والطريق العابر للصحراء ليس مجرد طريق بري، بل يمكن أن يصبح منصة لحركة السلع. والمنطقة الحرة في تندوف لا تستهدف السوق الموريتانية وحدها، بل تضع تندوف كمنصة للتصدير نحو غرب إفريقيا، وهو الشعار الذي اختير بالفعل لمعرض المنتجات الجزائرية في أفريل 2026.

وهنا يتضح معنى وصف الجزائر بأنها «Hub» اقتصاديًا وجيوسياسيًا، كما جاء في تحليل بوكريف. فمفهوم المركز الإقليمي لا يصنعه الموقع على الخريطة وحده، بل عدد التدفقات التي تمر عبره: طاقة، سلع، طرق، ألياف بصرية، خدمات، تمويل، استثمارات واتصالات سياسية.

والجزائر تمتلك نقطة البداية في معظم هذه العناصر: سوقًا تتجاوز 47 مليون نسمة، قاعدة صناعية وطاقة، منافذ متوسطية، شبكة غاز مرتبطة بأوروبا، أكبر مساحة في إفريقيا، وحدودًا مع ست دول إفريقية إلى جانب تونس وليبيا. لكن تحويل هذه المزايا إلى نفوذ اقتصادي يتطلب إزالة الاختناقات على الجانب الآخر من الحدود، وهو ما يجعل الاستقرار في مالي والنيجر وبقية الساحل مصلحة اقتصادية جزائرية مباشرة.

وتزداد أهمية هذا التحول بالنظر إلى أن الاقتصاد الجزائري نفسه يبحث عن منافذ جديدة للصادرات خارج المحروقات. فكل توسع صناعي في الحديد والصلب والإسمنت والدواء والمنتجات الغذائية والكهربائية يحتاج إلى أسواق، بينما تملك دول الساحل فجوات كبيرة في الإنتاج والبنية التحتية. وهنا تصبح المسافة الجغرافية القصيرة نسبيًا ميزة تنافسية إذا توفر النقل والتمويل والإجراءات الحدودية المستقرة.

لكن هذه المعادلة تحتاج أيضًا إلى إدارة دقيقة. فالتطبيع السياسي مع مالي لا يمحو تلقائيًا آثار الخلافات السابقة، كما أن الأمن في شمال مالي يبقى هشًا وتظل الجماعات المسلحة وطرق التهريب وعدم استقرار الممرات عوامل يمكن أن ترفع كلفة أي مشروع تجاري. ويشير البنك الدولي في تقييمه الحديث إلى استمرار المخاطر الأمنية على طرق التموين في مالي وتأثيرها على الاقتصاد والخدمات.

ولهذا فإن التحول من الأمن إلى الاقتصاد لا يعني تخلي الجزائر عن المقاربة الأمنية، بل جعل الاقتصاد جزءًا منها. فالمحطة الكهربائية في النيجر تحتاج إلى أمن، والغاز العابر للصحراء يحتاج إلى أمن، والطريق التجاري يحتاج إلى أمن، لكن وجود هذه المشاريع نفسها يخلق مصالح محلية في حماية الاستقرار، ويمنح العلاقات بين الدول قيمة تتجاوز البيانات السياسية.

وهذا ما يجعل اتصال غريب–مايغا مهمًا في توقيته. فالعلاقة الثنائية خرجت في 10 جويلية من مرحلة تجميد السفراء والمجالات الجوية، وبعد شهر بدأت تتجه نحو زيارة عمل وحوار حول التعاون والتنمية في الساحل. وإذا تحولت الزيارة المرتقبة إلى اتفاقات أو آليات تنفيذ، ستكون الجزائر قد انتقلت في علاقتها مع مالي من إدارة الأزمة إلى بناء ما بعد الأزمة.

والتحول يستحق المتابعة لأن مالي ليست الحلقة نفسها مثل النيجر. فالنيجر مرتبط مباشرة بالجزائر في أنبوب الغاز العابر للصحراء وبمشاريع كهرباء وتعاون طاقوي، بينما يمكن أن يكون وزن مالي أكبر في فتح الممر نحو غرب إفريقيا وتعزيز الاستقرار على الحدود الجنوبية الغربية للجزائر.

كما أن استقرار العلاقة مع باماكو يسحب عامل توتر كان يضغط على استراتيجية الجزائر الساحلية منذ 2024–2025، ويمنحها قدرة أكبر على التركيز على ملفات الاقتصاد والتجارة بدل استهلاك الجهد السياسي في إدارة القطيعة. ومع عودة السفراء وفتح الأجواء، اختفت بالفعل إحدى الكلف المباشرة للأزمة، وهي تعطيل الحركة الجوية والقنوات الدبلوماسية.

وفي الحساب الجيوسياسي، يمنح هذا التحسن الجزائر أيضًا مساحة أكبر للتعامل مع دول تحالف الساحل كل دولة على حدة، من دون الدخول في مواجهة مع الكتلة. فالتعاون المتقدم مع النيجر، والاتصالات الاقتصادية مع بوركينا فاسو، ثم عودة مالي، تعني أن التوتر الذي ظهر في 2025 لم يتحول إلى قطيعة دائمة بين الجزائر ومجمل الساحل.

وهنا ربما تكمن الدلالة الاستراتيجية الأكبر للتطور الجديد. فالجزائر لا تستعيد نفوذها في الساحل بالبيانات، وإنما تحاول إعادة تعريفه من خلال المنفعة الاقتصادية. في النيجر توجد الكهرباء والغاز، ومع موريتانيا توجد الطرق والتجارة والمنطقة الحرة، وفي المشاريع القارية يوجد ممر الغاز والطريق العابر للصحراء، أما مع مالي فتبدأ المرحلة الجديدة بإعادة فتح القناة السياسية تمهيدًا لتحديد ما يمكن وضعه فوقها من مصالح.

وعندما يقول بوكريف إن «هندسة جديدة للنفوذ الإقليمي» تتشكل ويصبح التعاون الاقتصادي إسمنتها الرئيسي، فإن التطورات الميدانية تمنح هذا الوصف أساسًا ملموسًا. فالمشهد لم يعد قائمًا على وساطة الجزائر في الأزمات الأمنية فقط، بل على محاولة جعل الجزائر مركزًا تمر عبره مصالح الجوار نفسه.

وإذا نجحت زيارة رئيس الحكومة المالية المرتقبة في تحويل التطبيع إلى برنامج اقتصادي فعلي، فإن باماكو يمكن أن تصبح قطعة أساسية في هذا البناء. فالدولة الحبيسة تحتاج إلى منافذ وبدائل، والجزائر تحتاج إلى أسواق وعمق إفريقي، بينما يحتاج الطرفان إلى حدود مستقرة لا تُستهلك في التوتر.

ومن هنا، فإن الاتصال بين سيفي غريب وعبد الله مايغا يتجاوز قيمته الدبلوماسية المباشرة. إنه اختبار لمقاربة جزائرية جديدة في الساحل تقوم على معادلة أكثر براغماتية: الاستقرار يحمي التجارة، والتجارة تخلق مصلحة في الاستقرار، والجزائر تحاول أن تكون نقطة الالتقاء بين الاثنين.

وفي حال تحولت هذه المقاربة إلى شبكة مشاريع مترابطة، فإن مكسب الجزائر لن يقاس فقط بعودة علاقاتها مع مالي إلى طبيعتها، وإنما بقدرتها على تحويل موقعها الجغرافي من حدود جنوبية تحتاج إلى الحماية إلى منصة اقتصادية تربط المتوسط بعمق غرب إفريقيا.

وهنا يتجاوز الرهان مالي وحدها. الرهان الحقيقي هو ما إذا كانت الجزائر قادرة، بقيادة الرئيس عبد المجيد تبون، على بناء مجال اقتصادي حول حدودها الجنوبية يجعل نيامي وباماكو وواagadougou ونواكشوط أقرب إلى الجزائر بالمصلحة كما هي قريبة منها بالجغرافيا.

وإذا اكتمل هذا المسار، لن يكون الساحل مجرد خاصرة أمنية للجزائر، بل أحد أهم امتداداتها الاقتصادية في إفريقيا.

#الجزائر#مالي
شارك المقال
الكاتب(ة)
عبد الجبار.ب
طالع مقالاتي
إيكونوميست
شارك المقال

برنامج “‘7-77” لتطوير المهارات الرقمية.. اتصالات الجزائر تطلق دورات مجانية في 3 ولايات!

برنامج “‘7-77” لتطوير المهارات الرقمية.. اتصالات الجزائر تطلق دورات مجانية في 3 ولايات!

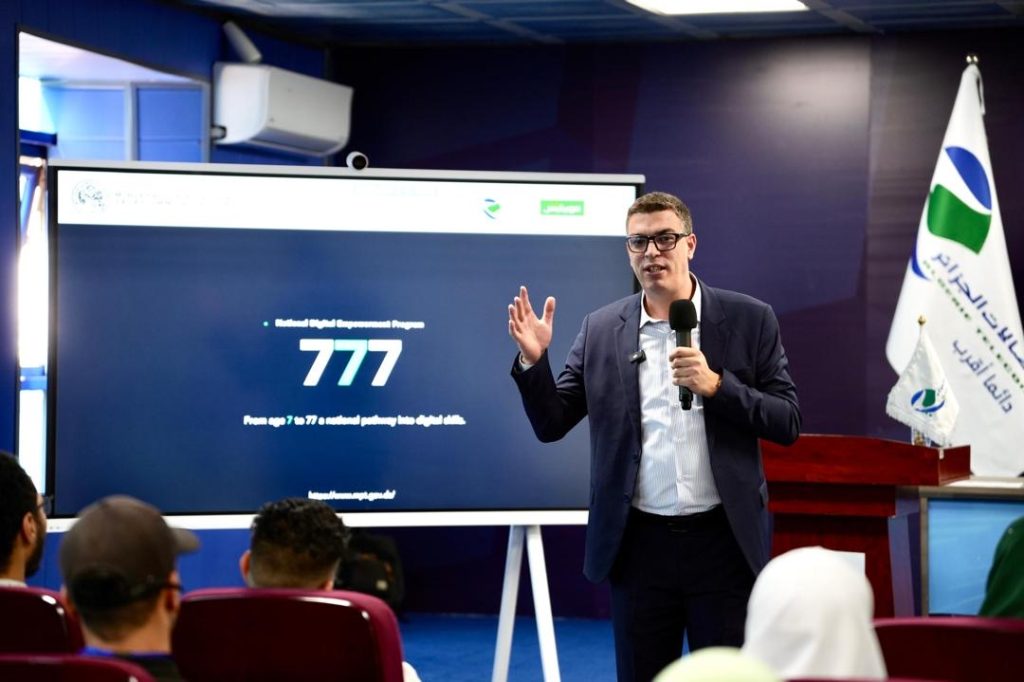
بوابة الجزائر الإخبارية: مواصلة لالتزامها بدعم “برنامج 7-77 لتعزيز الإدماج والتمكين الرقمي للمواطنين”، الذي أطلقته وزارة البريد والمواصلات السلكية واللاسلكية، أعلنت مؤسسة اتصالات الجزائر عن افتتاح دورات تدريبية حضورية مجانية يوم الأحد 09 أوت 2026، بمركز تطوير المهارات لاتصالات الجزائر بولاية سطيف.

برنامج “‘7-77” لتطوير المهارات الرقمية.. اتصالات الجزائر تطلق دورات مجانية في 3 ولايات!

وحسب بيان للمؤسسة، فإنه وبعد عاصمة الهضاب العليا، سيتم توسيع البرنامج ليشمل باقي المراكز، حيث ستنظم دورات حضورية بعنابة يوم الثلاثاء 11 أوت 2026، ثم بسعيدة يوم الأحد 16 أوت 2026، وسيستفيد ما لا يقل عن 600 مشارك من هذه الدورات التي سينشطها خبراء وأخصائيون مرموقون في مجال التكنولوجيات المتطورة.

برنامج “‘7-77” لتطوير المهارات الرقمية.. اتصالات الجزائر تطلق دورات مجانية في 3 ولايات!

وتشمل الدورات المقدمة مواضيع متنوعة، من بينها التعرف على الذكاء الاصطناعي واستخداماته، والأمن السيبراني، وحماية البيانات الشخصية، فضلا عن اكتشاف مختلف الأدوات والمهارات الرقمية الحديثة.

ويهدف البرنامج إلى مساعدة مختلف الفئات العمرية، الأطفال والشباب والكبار، على اكتساب المعارف والمهارات الأساسية للتعامل مع البيئة الرقمية، وتعزيز وعيهم بالفرص التي توفرها التقنيات الحديثة، إلى جانب تعريفهم بالمخاطر وطرق الوقاية منها.

برنامج “‘7-77” لتطوير المهارات الرقمية.. اتصالات الجزائر تطلق دورات مجانية في 3 ولايات!

ومنذ إطلاقه في شهر جويلية 2026، عرف برنامج 7-77 إقبالا واهتماما واسعين من قبل المواطنين، حيث تجاوز عدد المسجلين عبر المنصة الرقمية 150 ألف مسجل، من كافة ولايات الوطن ومن مختلف الفئات العمرية.

ويوفر التعليم الحضوري فرصة أكبر للتفاعل المباشر بين المشاركين والمؤطرين، ويسمح بتطبيق المعارف المكتسبة، بما يجعل عملية التعلم أكثر فاعلية وقربا من احتياجات المواطنين.

برنامج “‘7-77” لتطوير المهارات الرقمية.. اتصالات الجزائر تطلق دورات مجانية في 3 ولايات!

وإلى جانب الدورات الحضورية، يواصل هذا البرنامج تقديم دورات عبر الإنترنت، بما يسمح بتوسيع نطاق الاستفادة والوصول إلى المواطنين في مختلف مناطق الوطن، حيث بلغ عدد المستفيدين 1166 مشاركا في أربعين دورة نظمت إلى غاية اليوم.

وبدعمها لبرنامج 7-77 للتمكين الرقمي، جددت اتصالات الجزائر التأكيد حرصها على الإسهام في تعميم التكنولوجيات الحديثة لدى المواطنين. ويأتي التوسع التدريجي للبرنامج عبر مراكز المهارات لاتصالات الجزائر كخطوة مهمة لتسهيل اكتساب المهارات الرقمية، وفتح المجال أمام الجمهور للتعرف على مهن وتكنولوجيات المستقبل

برنامج “‘7-77” لتطوير المهارات الرقمية.. اتصالات الجزائر تطلق دورات مجانية في 3 ولايات!

#اتصالات الجزائر#الذكاء الاصطناعي
شارك المقال
الكاتب(ة)
سارة معمري
طالع مقالاتي
إيكونوميست
شارك المقال

مادة نفطية جزائرية تتصدر واردات أوروبا .. شحنات قياسية في 14 شهرا

مادة نفطية جزائرية تتصدر واردات أوروبا .. شحنات قياسية في 14 شهرا

بوابة الجزائر الاخبارية : سجلت واردات أوروبا من النافثا ” مادة نفطية ” قفزة ملحوظة خلال جويلية 2026، مدفوعة بارتفاع الإمدادات الجزائرية، في وقت أسهمت فيه التطورات الجيوسياسية المتسارعة في الشرق الأوسط واضطرابات حركة الملاحة البحرية في إعادة توجيه جزء من تدفقات التجارة نحو القارة الأوروبية.

مادة نفطية جزائرية تتصدر واردات أوروبا .. شحنات قياسية في 14 شهرا

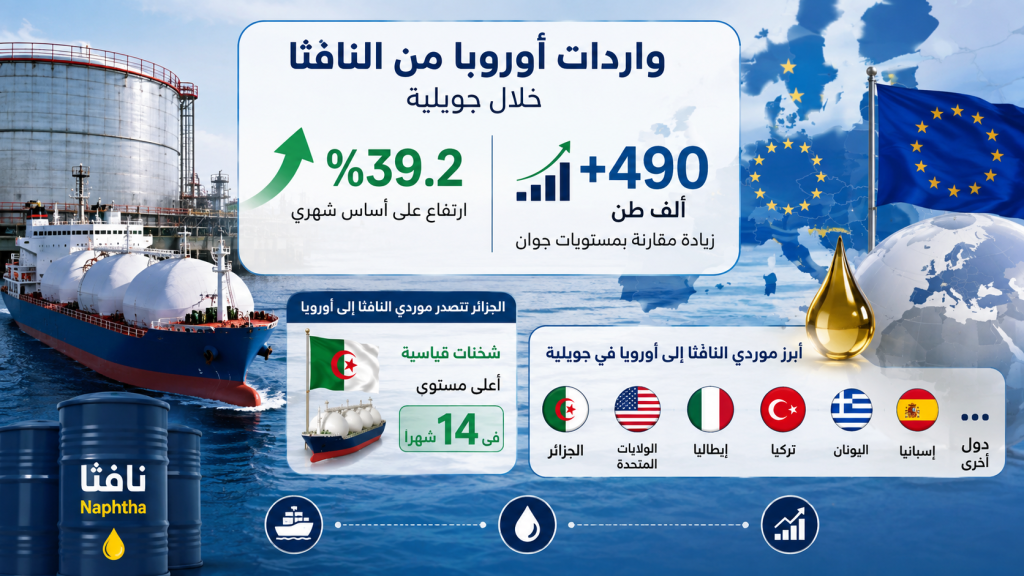
وارتفعت واردات أوروبا الإجمالية من النافثا بنسبة 39.2% على أساس شهري خلال جويلية ، بزيادة بلغت نحو 490 ألف طن مقارنة بمستويات جوان، وفق بيانات تابعتها منصة الطاقة المتخصصة.

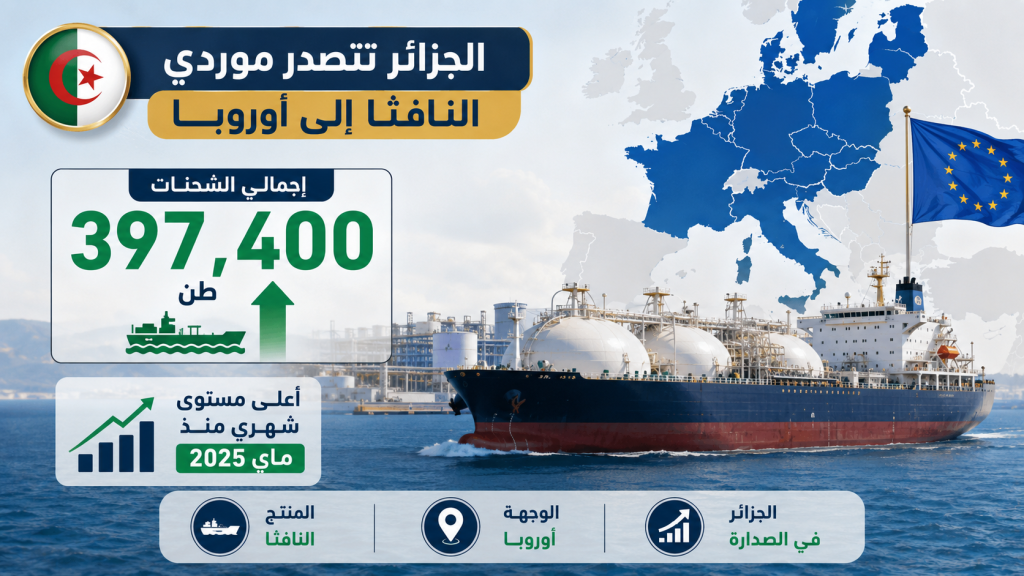
وتصدرت الجزائر قائمة موردي النافثا إلى أوروبا خلال الشهر الماضي، بعدما قفزت شحناتها إلى أعلى مستوى لها في نحو 14 شهرًا، في حين ضمت قائمة كبار الموردين عددًا من دول البحر المتوسط، إلى جانب الولايات المتحدة.

الجزائر تتصدر قائمة الموردين

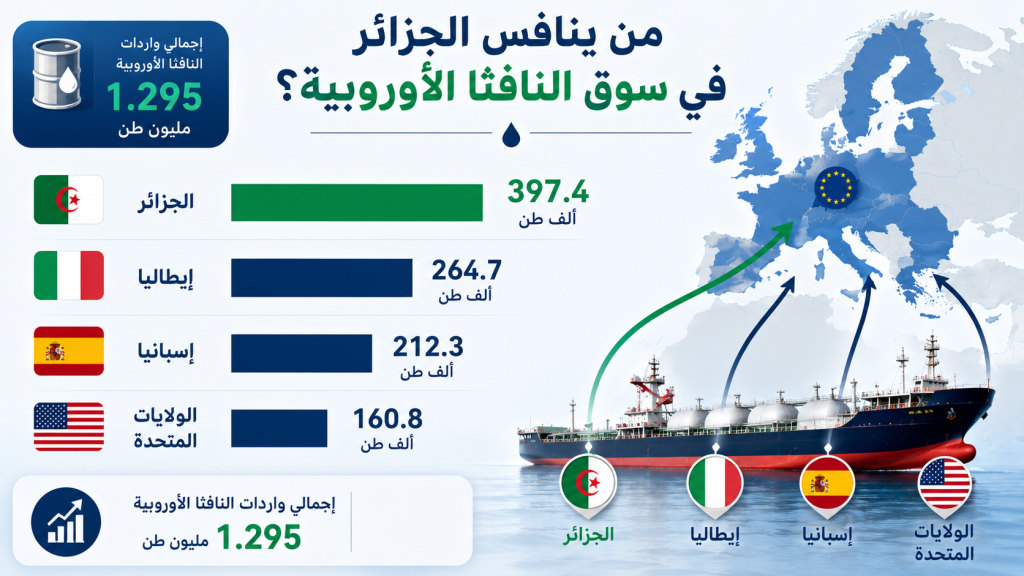
بلغ إجمالي واردات أوروبا من النافثا نحو 1.74 مليون طن في جويلية 2026، مقابل قرابة 1.25 مليون طن خلال جوان.

مادة نفطية جزائرية تتصدر واردات أوروبا .. شحنات قياسية في 14 شهرا

واستحوذت الجزائر على صدارة قائمة الموردين، بإجمالي شحنات بلغ نحو 397 ألفا و400 طن، وهو أعلى مستوى شهري للصادرات الجزائرية إلى أوروبا منذ ماي 2025، بحسب بيانات نقلتها “أرغوس ميديا” المتخصصة في شؤون الطاقة عن شركة “فورتيكسا”.

ويعكس هذا الصعود تحولا لافتا في مسارات تجارة النافثا الجزائرية، في ظل التغيرات التي طرأت على حركة الشحن البحري نتيجة التصعيد العسكري والجيوسياسي في الشرق الأوسط.

التوترات الجيوسياسية تعيد توجيه الشحنات

أدت تداعيات الحرب الأميركية-الإسرائيلية على إيران إلى زيادة المخاطر المرتبطة بالملاحة في المنطقة، ولا سيما في البحر الأحمر، ما دفع عددا من موردي النافثا إلى إعادة النظر في مسارات شحناتهم والأسواق المستهدفة.

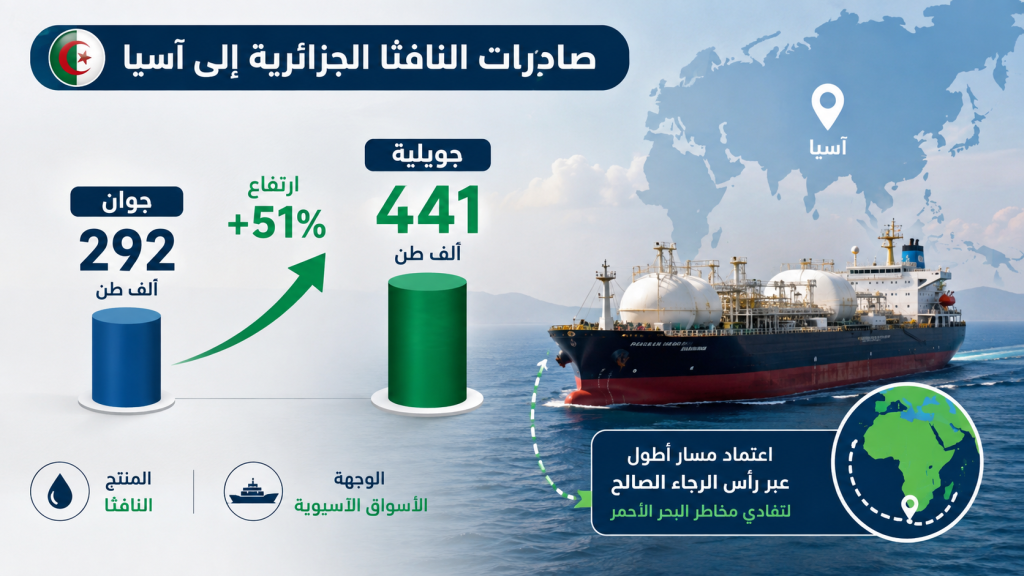
وفي هذا السياق، عمدت الجزائر إلى تجنب مرور شحنات النافثا المتجهة إلى آسيا عبر مضيق باب المندب، في ظل تصاعد التهديدات الأمنية واضطرابات الملاحة البحرية.

ولم تمر أي شحنات من النافثا الجزائرية إلى آسيا عبر المضيق خلال جويلية ، مقارنة بنحو 132 ألف طن خلال جوان .

مادة نفطية جزائرية تتصدر واردات أوروبا .. شحنات قياسية في 14 شهرا

ورغم ذلك، ارتفعت صادرات النافثا الجزائرية إلى الأسواق الآسيوية إجمالا من نحو 292 ألف طن في جوان إلى 441 ألف طن في جويلية ، مع اعتماد مسار أطول عبر رأس الرجاء الصالح لتفادي مخاطر البحر الأحمر.

وتكشف هذه التطورات عن إعادة توزيع لافتة في خريطة صادرات النافثا الجزائرية، إذ أسهم ارتفاع تكاليف ومخاطر الشحن عبر المسارات التقليدية في دفع بعض الموردين إلى توجيه حصة أكبر من الإمدادات نحو أوروبا، باعتبارها سوقا أقرب وأكثر ملاءمة من الناحية اللوجستية.

مادة نفطية جزائرية تتصدر واردات أوروبا .. شحنات قياسية في 14 شهرا

من ينافس الجزائر في سوق النافثا الأوروبية؟

لم تنفرد الجزائر بتزويد السوق الأوروبية بالنافثا خلال جويلية ، إذ جاءت عدة أسواق متوسطية وأخرى دولية ضمن قائمة كبار الموردين.

وبحسب البيانات المتاحة، جاءت أبرز الدول الموردة على النحو الآتي:

  • الجزائر: 397.4 ألف طن.
  • إيطاليا: 264.7 ألف طن.
  • إسبانيا: 212.3 ألف طن.
  • الولايات المتحدة: 160.8 ألف طن.

وسجلت شحنات النافثا الأميركية إلى أوروبا أعلى مستوياتها في 11 شهرًا، منذ أوت 2025، في مؤشر إضافي على تنامي تدفقات الإمدادات إلى القارة الأوروبية خلال الشهر الماضي.

شارك المقال
الكاتب(ة)
ندى عبروس
طالع مقالاتي
إيكونوميست
شارك المقال

السكة الحديدية العابرة للصحراء مشروع خط الجزائر -تمنراست العد التنازلي…معركة 2000 كم تنطلق !

السكة الحديدية العابرة للصحراء مشروع خط الجزائر -تمنراست العد التنازلي…معركة 2000 كم تنطلق !

بوابة الجزائر الإخبارية: دخل مشروع خط السكة الحديدية العابر للصحراء الرابط بين الجزائر وتمنراست مرحلة جديدة من التجسيد، عقب صدور مرسوم تنفيذي يتضمن التصريح بالمنفعة العمومية لإنجاز مقطعي المنيعة ـ إن صالح وإن صالح ـ تمنراست، على مسافة إجمالية قدرها 1086 كلم.

https://twitter.com/i/status/2086184138969665740

وحسب المرسوم المنشور في العدد 57 من الجريدة الرسمية، فقد حُددت مساحة الأراضي المعنية بالتصريح بالمنفعة العمومية بـ6055 هكتارًا و63 آرًا و25 سنتيارًا، موزعة على بلديات حاسي القارة، إن صالح، إن أمقل، أباليسا وتمنراست.

ويمتد مقطع المنيعة ـ إن صالح على 410 كلم، ويتضمن إنجاز 7 أنفاق و13 جسرًا و10 منشآت للسكة الحديدية و28 منشأة للطرقات و420 منشأة هيدروليكية، إلى جانب محطة مختلطة و11 محطة للتقاطع.

أما مقطع إن صالح ـ تمنراست فيمتد على 676 كلم، ويشمل إنجاز 26 جسرًا و23 منشأة للسكة الحديدية و23 منشأة للطرقات و285 منشأة هيدروليكية، إضافة إلى 7 محطات و12 محطة للتقاطع.

وسيُجهز المقطعان بنظام الإشارة ERTMS-ETCS من المستوى الأول ونظام الاتصالات GSM-R على دعامة من الألياف البصرية، مع سرعة قصوى تصل إلى 220 كلم/ساعة لقطارات المسافرين و100 كلم/ساعة لقطارات البضائع.

ويأتي ذلك في إطار مشروع الرواق السككي العابر للصحراء الذي سيربط الجزائر العاصمة بتمنراست على مسافة تقارب 2000 كلم عبر 9 ولايات.

وبالتوازي، دخل مقطع بوغزول ـ الجلفة ـ الأغواط، الممتد على 250 كلم، حيز الإستغلال عبر 5 محطات، فيما تتواصل الأشغال على مقطع قصر البخاري ـ بوغزول، ويرتقب الشروع في إنجاز مقطع الأغواط ـ غرداية ـ المنيعة على مسافة تقارب 500 كلم خلال شهر سبتمبر المقبل.

ويُرتقب أن يشكل المشروع محورًا استراتيجيًا لتعزيز الربط بين شمال الجزائر وجنوبها، ودعم نقل الأشخاص والبضائع، وفتح آفاق جديدة للتنمية والاستثمار في المناطق الجنوبية.

#الجزائر#السكة الحديدية
شارك المقال
الكاتب(ة)
بوابة الجزائر
طالع مقالاتي
إيكونوميست
شارك المقال

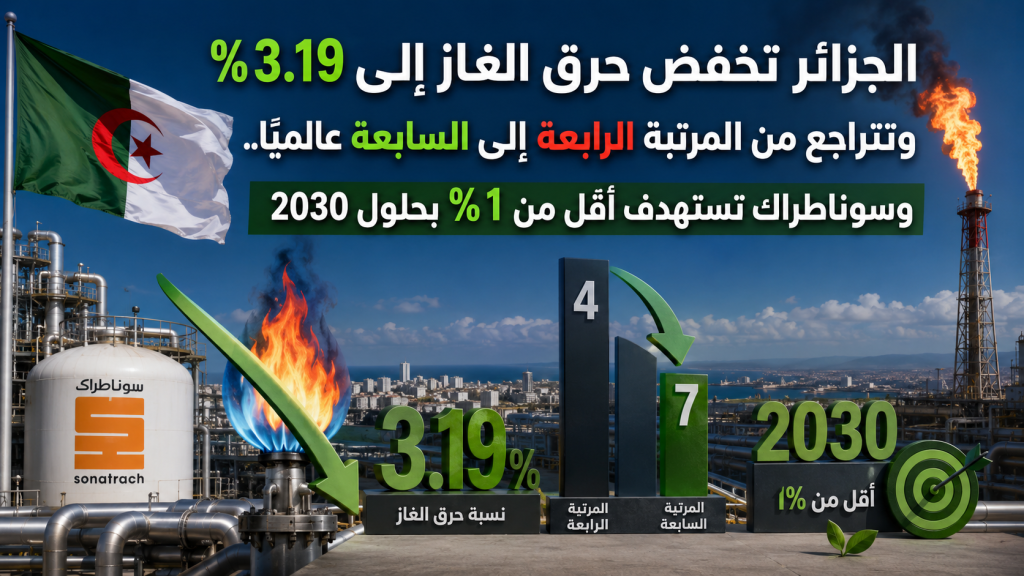
الجزائر تخفض حرق الغاز إلى 3.19% وتتراجع من المرتبة الرابعة إلى السابعة عالميًا.. وسوناطراك تستهدف أقل من 1% بحلول 2030

الجزائر تخفض حرق الغاز إلى 3.19% وتتراجع من المرتبة الرابعة إلى السابعة عالميًا.. وسوناطراك تستهدف أقل من 1% بحلول 2030

بوابة الجزائر الإخبارية: خفضت سوناطراك معدل حرق الغاز المصاحب إلى 3.19%، مقابل 5.43% في 2020، في وقت تحسن فيه موقع الجزائر داخل قائمة أكبر الدول حرقًا للغاز عالميًا من المرتبة الرابعة في 2022 إلى السابعة في 2025، وفق أحدث بيانات البنك الدولي، بما يعكس مسارًا متواصلًا لاسترجاع الغاز وتحويله من كميات مهدرة في المشاعل إلى مورد قابل لإعادة الحقن أو الاستهلاك أو التسويق.

ويأتي هذا التحسن في اتجاه معاكس للتطور العالمي، بعدما ارتفع حجم الغاز المحروق عبر العالم للعام الثالث على التوالي ليبلغ 167 مليار متر مكعب خلال 2025، مقابل 151 مليارًا في 2024 و148 مليارًا في 2023 و139 مليارًا في 2022.

وقدّر البنك الدولي القيمة الاقتصادية للغاز المحروق عالميًا خلال 2025 بنحو 54 مليار دولار، في مؤشر يعيد وضع ملف الحرق ضمن معادلة الكفاءة الاقتصادية للطاقة، وليس فقط ضمن الالتزامات البيئية وخفض الانبعاثات.

وتضع سوناطراك هدفًا أكثر طموحًا للمرحلة المقبلة، يتمثل في خفض معدل الحرق إلى أقل من 1% والقضاء على الحرق الروتيني بحلول 2030، ضمن التزامها بمبادرة «Zero Routine Flaring by 2030» التي يقودها البنك الدولي.

الجزائر تخفض حرق الغاز إلى 3.19% وتتراجع من المرتبة الرابعة إلى السابعة عالميًا.. وسوناطراك تستهدف أقل من 1% بحلول 2030

الجزائر تتحسن بثلاث مراتب في التصنيف العالمي

أظهر تقرير Global Gas Flaring Tracker 2026 أن الجزائر جاءت في المرتبة السابعة عالميًا من حيث حجم حرق الغاز المصاحب خلال 2025، بعد روسيا وإيران والعراق وفنزويلا والمكسيك وليبيا، وقبل نيجيريا والولايات المتحدة.

ويمثل هذا الموقع تحسنًا مقارنة ببيانات 2022، عندما كانت الجزائر رابع أكبر دولة حرقًا للغاز عالميًا بعد روسيا والعراق وإيران.

ويكتسب هذا التطور أهمية أكبر عند وضعه ضمن مسار السنوات الأخيرة، إذ كان البنك الدولي قد سجل للجزائر في 2023 أكبر انخفاض عالمي في حجم حرق الغاز، للعام الثالث على التوالي من التراجع.

كما انخفضت كثافة الحرق في الجزائر بنحو 3% خلال تلك السنة، رغم تراجع إنتاج النفط بنحو 2%، بما يعني أن التحسن لم يكن ناتجًا فقط عن انخفاض النشاط الإنتاجي، وإنما ارتبط كذلك بتحسين استرجاع الغاز وتقليص توجيهه إلى المشاعل.

ولا يستند تصنيف البنك الدولي إلى الأرقام الوطنية المعلنة فقط، بل يعتمد على الرصد عبر الأقمار الصناعية بالتعاون مع Payne Institute في Colorado School of Mines.

كما أدخل إصدار 2026 منهجية محسنة تعتمد بيانات ثلاثة أقمار صناعية تابعة للإدارة الوطنية الأمريكية للمحيطات والغلاف الجوي NOAA، إلى جانب قاعدة محدثة لمواقع الحرق، بما يسمح بقياس أكثر اتساقًا بين الدول.

العالم يحرق أكثر والجزائر تسير في الاتجاه المعاكس

تظهر المقارنة الدولية خصوصية المسار الجزائري خلال السنوات الأخيرة.

ففي الوقت الذي ارتفع فيه الحرق العالمي من 139 مليار متر مكعب في 2022 إلى 167 مليارًا خلال 2025، واصلت الجزائر تحسين موقعها في التصنيف وتقليص معدل الحرق داخل منشآت سوناطراك.

واستحوذت أكبر تسع دول حرقًا للغاز على نحو 83% من الإجمالي العالمي خلال 2025، رغم أنها تمثل أقل من نصف إنتاج النفط العالمي.

ويقدر البنك الدولي الاستثمارات المطلوبة عالميًا للقضاء على الحرق الروتيني بما يتراوح بين 70 و100 مليار دولار، وهي استثمارات ترتبط بإنشاء وحدات الضغط والمعالجة والأنابيب والتوليد الكهربائي والبنى الضرورية لإعادة استخدام الغاز.

ومن هذه الزاوية، لا يمثل تقليص الحرق كلفة بيئية فقط، بل استثمارًا يسمح بتحويل مورد كان يهدر إلى طاقة أو مادة أولية أو كمية إضافية قابلة للبيع.

الجزائر تخفض حرق الغاز إلى 3.19% وتتراجع من المرتبة الرابعة إلى السابعة عالميًا.. وسوناطراك تستهدف أقل من 1% بحلول 2030

سوناطراك تسترجع الغاز بدل فقدانه

يعتمد برنامج سوناطراك على تحويل الغاز المصاحب من الشعلة إلى الاستخدام الاقتصادي، عبر إنشاء وتشغيل وحدات استرجاع في عدد من مناطق الإنتاج.

وسمح هذا المسار بخفض معدل الحرق من 5.43% سنة 2020 إلى 3.19%، مع تسجيل تراجع تراكمي بنحو 28% مقارنة بمستويات 2020.

وشملت المشاريع خصوصًا مناطق حاسي مسعود وأوهانت، حيث أصبح جزء من الغاز الذي كان يتجه إلى الحرق يسترجع ويعاد توجيهه داخل المنظومة الإنتاجية.

ويمكن استخدام الغاز المسترجع بثلاث طرق رئيسية.

الأولى تتمثل في معالجته وضخه داخل شبكة الغاز باعتباره كمية إضافية قابلة للاستهلاك أو التسويق، والثانية في إعادة حقنه داخل المكامن لدعم الضغط والمحافظة على مستويات الإنتاج، بينما يستخدم الخيار الثالث الغاز وقودًا داخل المنشآت النفطية والغازية نفسها.

ويمنح هذا التنوع سوناطراك إمكانية اختيار الاستخدام الأكثر جدوى بحسب طبيعة الحقل وموقعه وحجم الغاز المتاح والبنية التحتية القريبة منه.

دراسة دولية تضع الجزائر ضمن حالات استرجاع الغاز القابلة للتحسين

يتزامن مسار سوناطراك مع نشر مجلة Petroleum Research مراجعة علمية دولية بعنوان:

Advancing gas flaring mitigation: A comprehensive review of progress and future directions

وحملت الدراسة المعرّف الرقمي DOI: 10.1016/j.ptlrs.2026.07.011، وراجعت تطور البحوث والتقنيات المرتبطة بتقليص حرق الغاز واسترجاعه خلال أكثر من أربعة عقود.

واعتمد الباحثون على 359 دراسة منشورة بين 1981 و2024 ومفهرسة في قاعدة Scopus، إلى جانب تحليل 32 دراسة كمية تناولت نماذج التحسين الرياضي خلال الفترة بين 2014 و2024.

وأظهر التحليل نموًا سنويًا بنسبة 8.47% في الدراسات المرتبطة بحرق الغاز، مع انتقال الاهتمام العلمي تدريجيًا من قياس الانبعاثات إلى تحديد أفضل طريقة لاسترجاع الغاز وتحويله إلى قيمة اقتصادية.

وأدرجت المراجعة الجزائر ضمن الدول التي سبق أن خضعت لنماذج كمية لتحديد الإمكان النظري لخفض الحرق واختيار الاستخدام الأمثل للغاز المصاحب.

نموذج رياضي يقدّر إمكان خفض نظري بـ83.11%

استعادت المراجعة العلمية نموذجًا رياضيًا يعود إلى 2021 اعتمد منهجية Inverse Data Envelopment Analysis لتقدير أقصى خفض نظري ممكن في حرق الغاز لدى ست دول منتجة.

وقدر النموذج بالنسبة إلى الجزائر إمكانية خفض نظرية بلغت 83.11%.

وبلغت النسبة 78.35% في إندونيسيا، و91.62% في العراق، و91.24% في نيجيريا، و55.76% في الإمارات، و95.06% في فنزويلا.

كما قدر النموذج الحجم الأمثل لمنظومة Gas-to-Wire في الجزائر بما يعادل ثماني وحدات توربينية، وهي تقنية تقوم على استخدام الغاز المسترجع في إنتاج الكهرباء مباشرة بدل حرقه.

وقدرت الدراسة الأصلية إمكانية توفير 36.11 مليار متر مكعب من الغاز مجتمعة في الدول الست، بعائد محتمل وصل إلى 3.8 مليارات دولار وفق الأسعار والافتراضات المستخدمة وقت إعداد النموذج.

غير أن نسبة 83.11% لا تمثل هدفًا رسميًا لسوناطراك ولا توقعًا لحجم الخفض الفعلي في الجزائر خلال 2026، وإنما نتيجة نظرية أعادت الدراسة الجديدة عرضها ضمن مراجعة الأدوات الرياضية المستخدمة في تحليل بدائل تقليص الحرق.

كما أكد الباحثون ضرورة مقارنة هذه النماذج بالبيانات الفعلية للمشاريع، وتكاليف الاستثمار، وكميات الغاز المسترجعة، والانبعاثات المخفضة، قبل اعتمادها أساسًا لقرارات استثمارية.

ثلاثة مسارات لتحويل الغاز المحروق إلى قيمة

تحدد المراجعة ثلاثة خيارات تكنولوجية رئيسية لاستغلال الغاز الذي كان يوجه إلى المشاعل.

يتمثل الأول في Gas-to-Wire، الذي يحول الغاز إلى كهرباء باستخدام وحدات توليد أو توربينات بالقرب من مواقع الإنتاج.

أما الثاني فهو Gas-to-Liquids، الذي يحول الغاز إلى منتجات سائلة قابلة للنقل والاستهلاك.

ويقوم الخيار الثالث على ضغط الغاز ومعالجته وربطه بشبكات النقل والاستهلاك القائمة.

ولا يوجد حل واحد يصلح لجميع الحقول، لأن الاختيار يتحدد وفق حجم التدفق وتركيبة الغاز والمسافة إلى شبكة الأنابيب ومرافق المعالجة وكلفة الاستثمار والأسواق التي يمكن توجيه المنتج إليها.

ومن هنا، أصبح قرار تقليص الحرق مسألة تحسين اقتصادي إلى جانب البعد التقني والبيئي.

وتستعرض الدراسة استخدام الخوارزميات الجينية، والتحسين متعدد الأهداف، والبرمجة بالأعداد الصحيحة، والتحليل العكسي لتحديد الخيار الأكثر مردودية.

ومن بين الدراسات الكمية التي راجعتها، استخدمت عشر دراسات الخوارزميات الجينية، وست التحليل العكسي DEA، وثلاث البرمجة بالأعداد الصحيحة.

الجزائر تخفض حرق الغاز إلى 3.19% وتتراجع من المرتبة الرابعة إلى السابعة عالميًا.. وسوناطراك تستهدف أقل من 1% بحلول 2030

البنية الغازية تمنح الجزائر أفضلية في الاسترجاع

تملك الجزائر عنصرًا مهمًا في تنفيذ مشاريع استرجاع الغاز، يتمثل في وجود شبكة واسعة للإنتاج والمعالجة والنقل والتسييل.

وتسمح هذه البنية، في عدد من المناطق، بتوجيه الغاز المسترجع إلى منشآت قائمة بدل بناء سلسلة جديدة بالكامل لتصريفه.

كما يمكن ربط الكميات المستعادة بالاستهلاك المحلي أو إعادة الحقن في المكامن أو الأنشطة الصناعية، إضافة إلى إمكانية إدخالها ضمن الكميات التجارية عند توفر الشروط التقنية والاقتصادية.

ويخفض ذلك كلفة بعض مشاريع الاسترجاع مقارنة بالمواقع المعزولة التي تتطلب خطوط أنابيب طويلة أو وحدات مستقلة للمعالجة والتوليد.

ويجعل هذا العامل من خفض الحرق جزءًا من استراتيجية أوسع لرفع كفاءة سلسلة المحروقات، عبر استخراج قيمة أكبر من كل متر مكعب منتج.

الأقمار الصناعية تدخل منظومة خفض الانبعاثات

أدرجت سوناطراك كذلك الرصد الرقمي ضمن برنامجها المناخي، عبر استخدام بيانات الأقمار الصناعية في رسم خريطة لانبعاثات الميثان على امتداد سلسلة النفط والغاز.

كما تطبق برامج لكشف وإصلاح التسربات، إلى جانب استخدام كاميرات التصوير البصري للغاز لرصد التسربات التي يصعب اكتشافها بالطرق التقليدية.

وتتقاطع هذه المقاربة مع الاتجاه الذي توصي به المراجعة العلمية الجديدة، والذي يقوم على دمج أنظمة القياس المستمر وتحليل البيانات والنماذج التنبؤية والتعلم الآلي في تشغيل وحدات استرجاع الغاز.

وتسمح البيانات اللحظية بتحسين تقدير تدفق الغاز وتركيبته، واختيار توقيت التشغيل، ورصد أي تغير في الكميات، بما يرفع كفاءة الوحدات ويخفض الفاقد.

الجزائر تخفض حرق الغاز إلى 3.19% وتتراجع من المرتبة الرابعة إلى السابعة عالميًا.. وسوناطراك تستهدف أقل من 1% بحلول 2030

من مؤشر بيئي إلى مورد اقتصادي

يكشف مسار الجزائر أن ملف حرق الغاز بدأ ينتقل من التعامل معه باعتباره مؤشرًا بيئيًا إلى اعتباره جزءًا من إدارة الأصول الطاقوية.

فكل كمية تسترجع بدل حرقها يمكن أن تتحول إلى كهرباء أو وقود للمنشآت أو غاز يعاد حقنه لدعم الإنتاج أو كمية تضاف إلى الشبكة.

ويعني ذلك أن خفض الحرق يحقق مكاسب مزدوجة، من خلال تقليص الانبعاثات من جهة، واسترجاع قيمة اقتصادية كانت تضيع في الشعلة من جهة أخرى.

وفي ظل وصول القيمة العالمية للغاز المحروق إلى نحو 54 مليار دولار خلال 2025، تصبح كفاءة الاسترجاع عنصرًا مباشرًا في تنافسية شركات النفط والغاز.

وتملك سوناطراك في هذا المجال ميزة تتمثل في الجمع بين حجم الإنتاج، وشبكات النقل، ومنشآت المعالجة والتسييل، والقدرة على إعادة توجيه الغاز المسترجع نحو عدة استعمالات.

2030 محطة الحسم

تدخل الجزائر المرحلة المقبلة من موقع أفضل مما كانت عليه قبل سنوات.

فمن المرتبة الرابعة عالميًا في 2022، أصبحت في المرتبة السابعة خلال 2025، بالتوازي مع انخفاض معدل الحرق لدى سوناطراك من 5.43% إلى 3.19%.

كما سجلت الجزائر أكبر انخفاض عالمي في الحرق خلال 2023، واستمرت في تطوير وحدات استرجاع الغاز والرصد بالأقمار الصناعية وبرامج كشف التسربات.

ويبقى الهدف الأكثر أهمية خلال السنوات الأربع المقبلة هو خفض المعدل إلى أقل من 1% والقضاء على الحرق الروتيني بحلول 2030.

وسيتوقف تحقيق ذلك على توسعة وحدات الاسترجاع، وربط مواقع الإنتاج بالبنية التحتية المناسبة، وتحديد الاستخدام الأكثر مردودية لكل كمية غاز يمكن إنقاذها من المشاعل.

وبذلك، لا تعكس المرتبة السابعة وحدها حقيقة المسار الجزائري. فالمؤشر الأكثر دلالة يكمن في الاتجاه الذي تتحرك فيه البلاد، من رابع أكبر بلد حرقًا للغاز في 2022 إلى المركز السابع في 2025، ومن معدل 5.43% إلى 3.19%، وصولًا إلى هدف يقل عن 1%.

وهو تحول يضع الجزائر أمام فرصة لتحويل أحد أقدم مصادر الهدر في الصناعة النفطية إلى رافد إضافي للكفاءة الطاقوية، والإنتاج، والقيمة التجارية في أفق 2030.

الجزائر تخفض حرق الغاز إلى 3.19% وتتراجع من المرتبة الرابعة إلى السابعة عالميًا.. وسوناطراك تستهدف أقل من 1% بحلول 2030
#الجزائر#حرق الغاز#سوناطراك
شارك المقال
الكاتب(ة)
عبد الجبار.ب
طالع مقالاتي
إيكونوميست
شارك المقال

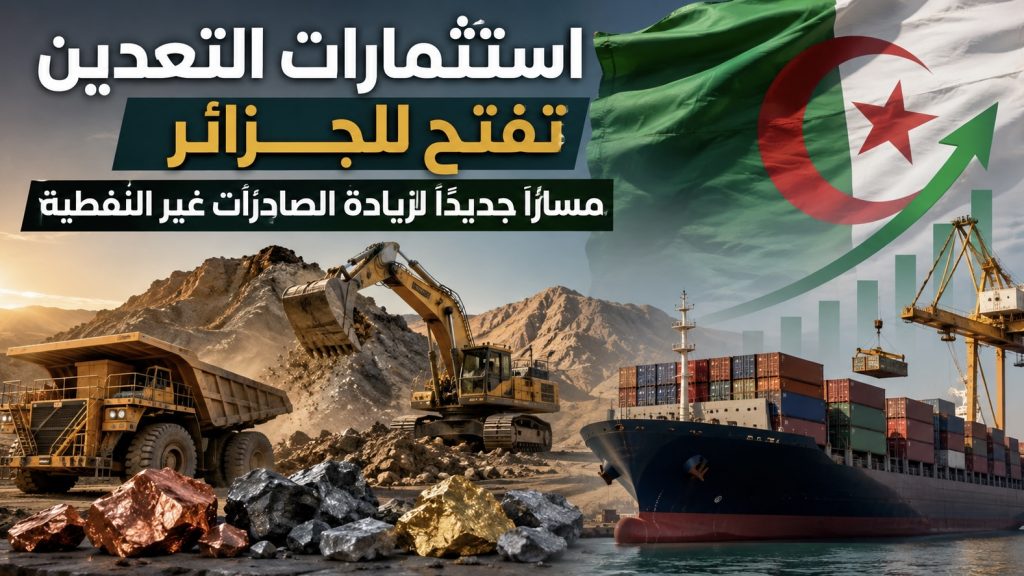
استثمارات التعدين تفتح للجزائر مسارًا جديدًا لزيادة الصادرات غير النفطية

استثمارات التعدين تفتح للجزائر مسارًا جديدًا لزيادة الصادرات غير النفطية

بوابة الجزائر الإخبارية: 950 كيلومترًا من السكك الحديدية تربط اليوم أحد أكبر احتياطات الحديد في العالم بالشبكة الصناعية الجزائرية، فيما تستعد البلاد لاستثمار نحو 7 مليارات دولار في سلسلة فوسفات متكاملة، ويتقدم مشروع لإنتاج الزنك والرصاص في بجاية نحو استكمال ترتيبات تمويله. هذه الصورة دفعت منظمة التجارة الخارجية اليابانية «JETRO» إلى وضع الجزائر تحت المجهر، باعتبارها سوقًا تنتقل فيها الثروة المنجمية من باطن الأرض إلى مشاريع صناعية ولوجستية قابلة لإعادة تشكيل جزء من هيكل الصادرات خلال السنوات المقبلة.

وفي تقرير اقتصادي نشرته في 7 أوت 2026، لم تركز المؤسسة اليابانية على حجم الاحتياطات الجزائرية وحده، بل على ما يحدث حولها من سكك حديدية، ومحطات معالجة، ومركبات كيميائية، وأرصفة مينائية، وشراكات صناعية، واتفاقات تسويق دولية يجري إعدادها قبل وصول بعض المشاريع إلى طاقتها الكاملة.

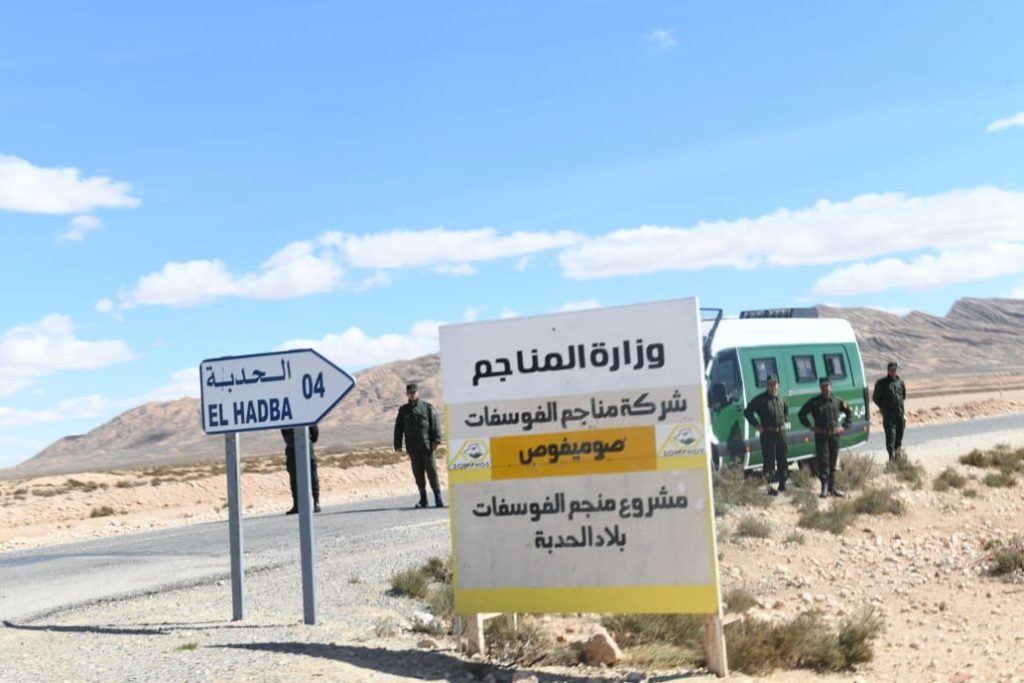
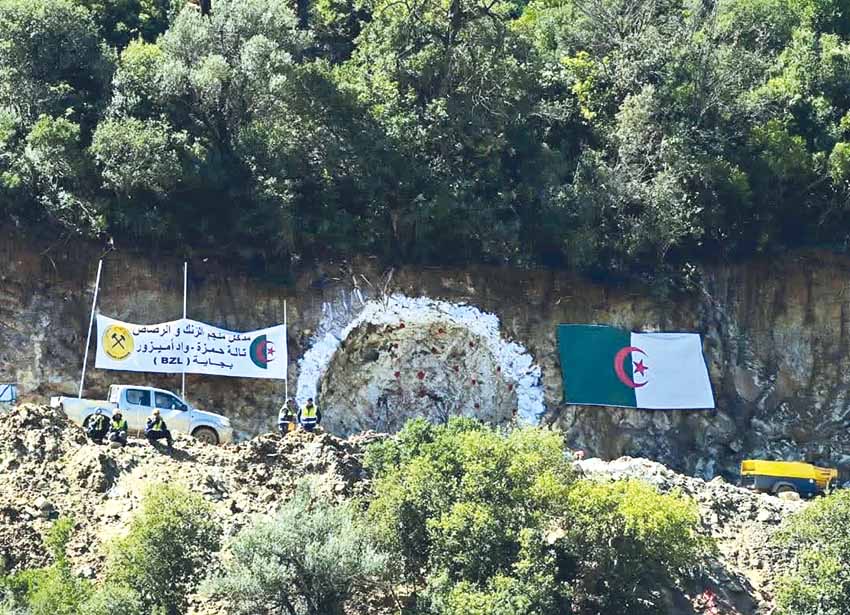
ويضع التقرير ثلاثة أقطاب في قلب التحول الجاري: غارا جبيلات في الجنوب الغربي باحتياطات تقدر بنحو 3.5 مليارات طن من خام الحديد، وتالة حمزة–واد أميزور في بجاية بموارد تقارب 53 مليون طن من خامات الزنك والرصاص، ثم المشروع المندمج للفوسفات في شرق البلاد، القائم على قاعدة موارد تتجاوز 3 مليارات طن واستثمار يقدر بنحو 7 مليارات دولار.

والقاسم المشترك بين المشاريع الثلاثة هو أن الجزائر لم تعد تبني خطتها المنجمية على استخراج الخام وبيعه كما هو. الرهان الجديد يقوم على الاحتفاظ بجزء أكبر من القيمة داخل الاقتصاد الوطني عبر المعالجة والتحويل والنقل والتصنيع، ثم تصدير منتجات أعلى قيمة.

استثمارات التعدين تفتح للجزائر مسارًا جديدًا لزيادة الصادرات غير النفطية

اليابان تقرأ ما بعد المحروقات

يكتسب اهتمام JETRO بالقطاع المنجمي الجزائري دلالة اقتصادية خاصة، لأن المحروقات ما تزال تمثل قرابة 90% من صادرات البلاد، بينما لا تتجاوز حصة المنتجات الكيميائية وما يرتبط بها، ومنها الأسمدة، نحو 4.4%.

ومن هذه الفجوة تنطلق قراءة المؤسسة اليابانية للتحول المنجمي.

فالحديد والفوسفات والزنك والرصاص لا يمثل كل منها مشروعًا مستقلاً فقط، بل أدوات لتوسيع القاعدة التي تحصل منها الجزائر على الإيرادات الخارجية، وتقليص التركيز الشديد للصادرات في النفط والغاز.

ويمتد المسار إلى خامات ومواد أخرى تشمل الرخام وكربونات الكالسيوم والباريت والمنغنيز والفلسبار والكاولين والبنتونيت، إلا أن حجم المشاريع الثلاثة الكبرى يجعلها الأكثر قدرة على إحداث أثر في الإنتاج والاستثمار والنقل والتجارة الخارجية.

وتضم الجزائر حاليًا 18 منجمًا مستغلًا، بينما ينتج مركب جبل العنق للفوسفات في بئر العاتر بولاية تبسة نحو مليوني طن سنويًا.

لكن الطاقات المستهدفة في المشاريع الجديدة تنقل القطاع إلى مستوى مختلف تمامًا، سواء من حيث أحجام الخام أو قدرات التحويل أو البنية التحتية اللازمة لنقله.

غارا جبيلات.. السكة غيّرت اقتصاد المشروع

لم تكن احتياطات غارا جبيلات مجهولة، لكن المشكلة التاريخية كانت في كيفية نقل خام يوجد على بعد مئات الكيلومترات من الموانئ والمصانع.

ولهذا فإن أهم تحول اقتصادي في المشروع لم يحدث داخل المنجم فقط، وإنما على امتداد الخط الحديدي الذي أخرج الخام من عزلته الجغرافية.

وبدأت الجزائر استغلال غارا جبيلات في جويلية 2022، ثم أطلقت في ديسمبر 2023 أشغال منشأة للمعالجة الأولية.

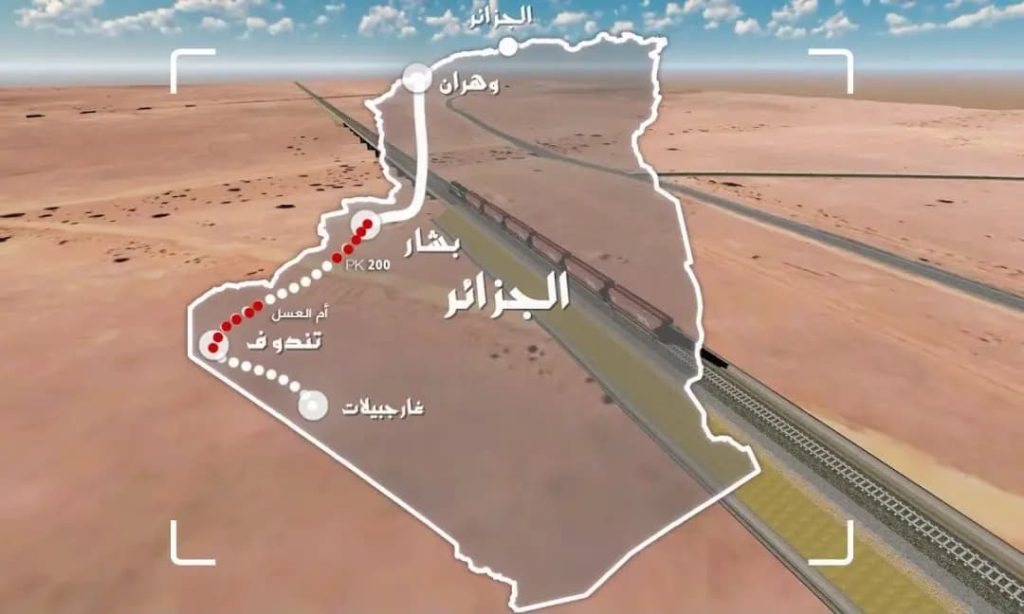
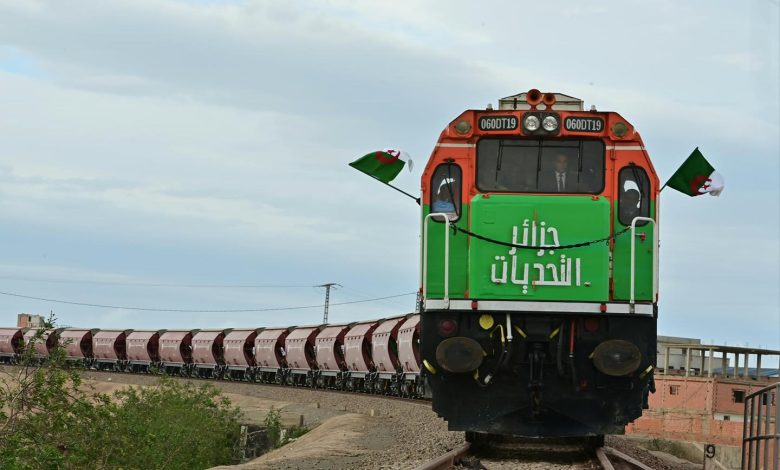
أما الخطوة التي غيرت معادلة المشروع، فتمثلت في إنجاز خط السكة الحديدية الرابط بين المنطقة المنجمية قرب تندوف وبشار، على مسافة تقارب 950 كيلومترًا، وربطه بالشبكة الوطنية في اتجاه المنشآت الصناعية بشمال غرب البلاد.

وأنجز المشروع خلال نحو 24 شهرًا بتمويل من ميزانية الدولة، وبمشاركة مؤسسات جزائرية وشركة China Railway Construction Corporation الصينية، قبل افتتاح الخط رسميًا في 1 فيفري 2026.

وبهذا الاستثمار، انتقل غارا جبيلات من احتياطي ضخم يصعب نقله اقتصاديًا إلى منجم مرتبط مباشرة بسلسلة صناعية.

استثمارات التعدين تفتح للجزائر مسارًا جديدًا لزيادة الصادرات غير النفطية

من 4 ملايين إلى 50 مليون طن

يبدأ برنامج غارا جبيلات بطاقة إنتاج مستهدفة تبلغ 4 ملايين طن سنويًا في المرحلة الأولى.

غير أن هذه الكمية ليست سوى نقطة البداية.

فوفق البرنامج الذي نقلته JETRO عن شركة «فيرال»، يرتفع الإنتاج إلى 12 مليون طن سنويًا بحلول 2030، ثم يصل في مرحلة لاحقة إلى 50 مليون طن.

وتعني هذه القفزة أن المشروع لا يمكن أن يعمل بمنطق المنجم وحده، لأن إنتاج عشرات الملايين من الأطنان يحتاج إلى نمو موازٍ في قدرات القطارات والمعالجة والتخزين والتحويل.

وهنا يظهر البعد الصناعي للمشروع.

فمجموعة «توسيالي» تخطط، بالتعاون مع مجمع «سونارام»، لإنجاز منشأة للمعالجة الأولية داخل مركبها الصناعي في وهران بطاقة أربعة ملايين طن سنويًا.

ومن المقرر إطلاق الإنجاز خلال 2026 واستكمال المنشأة في ديسمبر 2028، بعدما أنشأ الطرفان شركة مشتركة لتنفيذ المشروع.

وتشمل المنشأة وحدات لإثراء الخام، إلى جانب تجهيزات لإنتاج الجير وحمض الكبريتيك، بما يربط الحديد المستخرج بمنظومة تحويل أوسع.

وبذلك، لا ينتهي المسار الاقتصادي لخام غارا جبيلات عند محطة الشحن، بل يمتد إلى مصانع الحديد والصلب، حيث يتحول المورد المنجمي إلى مدخل لصناعة قائمة داخل الجزائر.

استثمارات التعدين تفتح للجزائر مسارًا جديدًا لزيادة الصادرات غير النفطية

الحديد الجزائري يدخل سلسلة إنتاج وطنية

تغيير وجهة الخام من التصدير المباشر إلى التحويل المحلي يحمل أثرًا أكبر من مجرد رفع حجم الإنتاج.

فالخام الذي يدخل مصنعًا جزائريًا يخلق طلبًا على النقل والصيانة والطاقة والخدمات الهندسية والتجهيزات، قبل أن يتحول إلى منتجات حديدية يمكن استهلاكها محليًا أو توجيهها إلى الخارج.

وتوفر قاعدة صناعة الصلب القائمة في غرب الجزائر منفذًا صناعيًا مباشرًا للخام المستخرج من الجنوب الغربي، ما يجعل السكة الحديدية جزءًا من سلسلة القيمة وليست مجرد مشروع نقل.

وهذه الحلقة هي التي تجعل غارا جبيلات مشروعًا صناعيًا بقدر ما هو منجمي.

كما تفسر ضخامة الاستثمارات اللوجستية التي سبقت الوصول إلى الطاقة الإنتاجية القصوى، لأن رفع الإنتاج إلى 12 مليون ثم 50 مليون طن يتطلب أن تتوسع جميع حلقات السلسلة بالتوازي.

بجاية تستعد لدخول سوق الزنك والرصاص

على الساحل الشرقي، تتحرك معادلة مختلفة.

فمشروع تالة حمزة–واد أميزور يقوم على مورد أصغر حجمًا من غارا جبيلات، لكنه يمتلك ميزة جغرافية قوية تتمثل في قربه من البحر والبنية التحتية القائمة.

وتقدر موارد المشروع بنحو 53 مليون طن من الخام المحتوي على الزنك والرصاص، ويقع على بعد نحو 15 كيلومترًا من ساحل المتوسط، بالقرب من مدينة بجاية ومينائها.

وتتيح له هذه الوضعية الوصول إلى الكهرباء والمياه وشبكات النقل والمنشآت المينائية دون الحاجة إلى بناء ممر لوجستي بطول يقارب ألف كيلومتر كما حدث في غارا جبيلات.

وتتولى تطوير المشروع شركة Béjaïa Zinc & Lead المشتركة، التي تمتلك فيها Terramin Australia نسبة 49% وتتولى التشغيل، فيما تعود 48.5% للمؤسسة الوطنية للمعادن غير الحديدية والمواد النافعة «ENOF» التابعة لسونارام، و2.5% للديوان الوطني للبحث الجيولوجي والمنجمي.

استثمارات التعدين تفتح للجزائر مسارًا جديدًا لزيادة الصادرات غير النفطية

مليونا طن معالجة سنويًا

تستهدف الخطة معالجة مليوني طن من الخام كل سنة.

وكانت دراسة الجدوى التفصيلية قد أنجزت في 2018، قبل تحديثها خلال 2025، حيث أعادت تأكيد الجدوى الاقتصادية ورفعت الطاقة السنوية المخطط لها من 1.32 مليون إلى مليوني طن.

كما سمح تعديل درجة القطع المستخدمة في تحديد الخام القابل للاستغلال اقتصاديًا بتوسيع حجم الموارد التي يمكن إدراجها ضمن العملية المنجمية.

وحصل المشروع على الرخصة المنجمية في 2023، ثم انتقل إلى استكمال متطلبات الأرض والبنية التحتية والتمويل.

وخلال 2024، اكتملت عملية الحصول على 234 هكتارًا من الأراضي اللازمة، إلى جانب عمليات نقل السكان المعنيين.

وفي مارس 2026، بدأت أشغال تهيئة طرق الوصول، بالتزامن مع إعداد التصاميم النهائية للمنجم تحت الأرض.

أما عقد الهندسة والتوريد والبناء، فقد أسند إلى شركة Sinosteel MECC الصينية، التي تتولى التحضير لوحدة المعالجة والتجهيزات المرتبطة بالمنجم الباطني.

البنوك الجزائرية أمام آخر حلقات التمويل

يتقدم المشروع كذلك في الجانب المالي.

ووفق JETRO، وصلت المفاوضات مع البنوك العمومية الجزائرية لتمويل تالة حمزة إلى مراحلها النهائية، ما يجعل إغلاق التمويل من أبرز الخطوات التي تسبق إطلاق الأشغال الصناعية على نطاق واسع.

ويستفيد المشروع من تحفيزات مرتبطة بتسجيله لدى الوكالة الجزائرية لترقية الاستثمار، تشمل إمكانية الإعفاء من الضريبة على أرباح الشركات لمدة تصل إلى سبع سنوات، إلى جانب إعفاءات من الرسم على القيمة المضافة والحقوق الجمركية خلال مرحلة الإنجاز.

كما تشارك الدولة في تمويل البنية التحتية المحيطة، بما في ذلك تطوير رصيف مينائي، وربط الموقع بالكهرباء، وتحسين شبكة الطرق.

وتكشف هذه البنية التمويلية نموذجًا يقوم على الجمع بين رأس المال الأجنبي والمساهمة الوطنية والبنوك العمومية والاستثمار الحكومي في البنية الأساسية.

الفوسفات.. المشروع الذي يجمع المنجم والمصنع والميناء

إذا كان غارا جبيلات يمثل تحدي الحجم والنقل، وتالة حمزة يمثل مشروعًا معدنيًا قريبًا من الموانئ، فإن المشروع المندمج للفوسفات يقدم النموذج الأكثر تكاملًا.

فالمشروع لا يقوم على منجم فقط، بل على منظومة تبدأ من بلاد الحدبة في تبسة، ثم تمر بالمعالجة والصناعة الكيميائية والسكك الحديدية، وتنتهي في ميناء عنابة.

وتقدر موارد الفوسفات في شرق الجزائر بأكثر من 3 مليارات طن، بينما يحتوي حقل بلاد الحدبة وحده على نحو 1.2 مليار طن قابلة للاستغلال.

ووفق التقديرات التي أوردها التقرير الياباني، تسمح هذه الموارد باستمرار النشاط لأكثر من 80 عامًا.

وتشرف «سونارام» و«سوناطراك» على المشروع، الذي يتضمن منجمًا سطحيًا ومنشآت معالجة أولية ومركبًا كيميائيًا وشبكات للنقل والربط بالميناء.

استثمارات التعدين تفتح للجزائر مسارًا جديدًا لزيادة الصادرات غير النفطية

7 مليارات دولار لتحويل الفوسفات إلى أسمدة

تقدر تكلفة الاستثمار الإجمالية بنحو 7 مليارات دولار.

لكن القيمة الاقتصادية للمشروع لا تكمن في إنتاج الفوسفات الخام وحده.

فالخطة تستهدف الوصول إلى إنتاج نحو 10 ملايين طن من خام الفوسفات سنويًا، بالتوازي مع تصنيع قرابة 6 ملايين طن من الأسمدة.

وهنا تتحول المادة المنجمية إلى منتج كيميائي أعلى قيمة قبل مغادرة الجزائر.

وفي جوان 2025، أسندت سوناطراك إلى شركة «سايبم» الإيطالية أعمال دراسة الجدوى والتصميم الهندسي الأساسي FEED.

كما أشار تقرير JETRO إلى إعداد شركة ألمانية تصورًا هندسيًا آخر، على أن تتم المقارنة بين الخيارين قبل اعتماد التصميم النهائي.

وتشمل الدراسات المنجم والمصانع الكيميائية والسكك الحديدية وتطوير منشآت ميناء عنابة، بما يؤكد أن المشروع يُصمم باعتباره سلسلة واحدة، وليس مجموعة منشآت منفصلة.

استثمارات التعدين تفتح للجزائر مسارًا جديدًا لزيادة الصادرات غير النفطية

مارس 2027 موعد مهم في الصناعة الكيميائية

في وادي الكبريت، تتقدم التحضيرات الخاصة بالمركب الكيميائي الذي سيعالج جزءًا من الفوسفات المستخرج.

ومن المنتظر أن يشمل إنتاج حمض الفوسفوريك وحمض الكبريتيك والأمونيا والأسمدة.

ووفق الجدول الذي أوردته JETRO، يستهدف بدء تشغيل المركب في مارس 2027.

ويمنح هذا الجزء المشروع وزنًا اقتصاديًا خاصًا، لأن تحويل الفوسفات إلى مواد كيميائية وأسمدة يرفع القيمة الناتجة عن كل طن من المورد مقارنة بتصديره خامًا.

كما يسمح للجزائر بتوسيع موقعها في سوق الأسمدة العالمية، مستفيدة من توافر الغاز الطبيعي والفوسفات والبنية الصناعية داخل البلد نفسه.

422 كيلومترًا من السكك لخدمة الفوسفات

يحتاج إنتاج 10 ملايين طن من الخام وملايين الأطنان من الأسمدة إلى شبكة نقل تتناسب مع هذه الأحجام.

ولهذا يجري تحديث ومضاعفة خط السكك الحديدية الممتد نحو 422 كيلومترًا بين ولاية تبسة وميناء عنابة.

ويخدم الخط المشروع الجديد إلى جانب المناجم والمنشآت القائمة في شرق البلاد، ومنها جبل العنق.

كما يجري في ميناء عنابة تطوير رصيف متخصص بطاقة مناولة تقارب 10 ملايين طن سنويًا للفوسفات ومشتقاته.

وتعني هذه الاستثمارات أن كلفة المشروع لا تتوقف عند الحفرة المنجمية أو المصنع، بل تشمل بناء ممر تصديري قادر على نقل ملايين الأطنان بانتظام من منطقة الإنتاج إلى البحر.

استثمارات التعدين تفتح للجزائر مسارًا جديدًا لزيادة الصادرات غير النفطية

الجزائر تبحث عن المشترين قبل اكتمال المصانع

من أكثر عناصر الاستراتيجية اللافتة في تقرير JETRO أن الجزائر لم تنتظر وصول المشروع إلى طاقته الإنتاجية الكاملة حتى تبدأ البحث عن الأسواق.

فمنذ أوت 2025، وقعت شركة Pupuk Indonesia الإندونيسية وFatima Fertilizers الباكستانية مذكرات تفاهم مع سوناطراك وسونارام مرتبطة بشراء الأسمدة التي سينتجها المشروع.

وتضع JETRO الشركتين ضمن المرشحين للتحول إلى مشترين كبار للإنتاج المستقبلي.

ويقلل وجود مشترين محتملين مسبقًا من مخاطر إقامة قدرة صناعية كبيرة قبل تأمين الطلب، كما يساعد على تخطيط الإنتاج والتمويل والخدمات اللوجستية وفق أسواق محددة.

ويكشف ذلك انتقال السياسة المنجمية الجزائرية إلى مستوى جديد، حيث يسير تطوير السوق بالتوازي مع تطوير المنجم والمصنع.

آسيا تدخل معادلة صادرات الفوسفات

يرصد التقرير الياباني كذلك أهمية الأسواق الآسيوية في استراتيجية تسويق الأسمدة.

ويأتي ذلك بالتزامن مع دخول آلية تعديل الكربون على الحدود الأوروبية «CBAM» مرحلة التطبيق الفعلي خلال 2026، بما يضيف اعتبارات مرتبطة بكثافة الكربون إلى دخول بعض المنتجات، ومنها الأسمدة، إلى السوق الأوروبية.

ولا تخضع المنتجات الموجهة مباشرة إلى الأسواق الآسيوية للآلية الأوروبية نفسها، ما يمنح الجزائر خيارات أكبر في توزيع الإنتاج المستقبلي على عدة أسواق.

وبذلك لا يرتبط المشروع بسوق واحدة، بل يجري بناؤه ليكون قادرًا على توجيه الصادرات بحسب الأسعار والطلب والاشتراطات التجارية.

وهو عامل مهم في صناعة الأسمدة التي تتأثر أسعارها عالميًا بتكاليف الغاز والغذاء والأمن الزراعي وحركة التجارة الدولية.

الصين وتركيا وأستراليا وإيطاليا تدخل الخريطة

تظهر المشاريع الثلاثة كذلك قدرة الجزائر على جذب شركات مختلفة وفق طبيعة كل حلقة من حلقات الاستثمار.

في غارا جبيلات، تشارك مؤسسات صينية في البنية الحديدية، فيما ترتبط «توسيالي» التركية بمشروع معالجة الخام وتحويله.

وفي تالة حمزة، يجمع المشروع شركة Terramin الأسترالية بشركاء جزائريين، بينما تتولى Sinosteel الصينية جانبًا من الهندسة والتوريد والبناء.

وفي مشروع الفوسفات، توجد «سايبم» الإيطالية في مرحلة الدراسات الهندسية، إلى جانب اتصالات تجارية مع شركات آسيوية.

وبذلك لم تعد الشراكات الأجنبية مرتبطة باستخراج الخام فقط، بل امتدت إلى تصميم المصانع، وإنجاز السكك، وتوفير المعدات، والمعالجة، ثم شراء المنتجات النهائية.

وهذا التوزيع يسمح للجزائر باستقطاب التكنولوجيا والتمويل والخبرة دون التخلي عن وجود المؤسسات الوطنية في قلب المشاريع.

السوق اليابانية تبدأ في قراءة الفرص

لا يتوقف اهتمام JETRO عند توصيف المشاريع القائمة.

فالمؤسسة اليابانية أعلنت أن الجزء المقبل من سلسلتها حول التعدين في الجزائر سيتناول تدفقات رؤوس الأموال الأجنبية وفرص الأعمال أمام الشركات الدولية، بما في ذلك المؤسسات اليابانية.

ويكتسب ذلك دلالة على أن تقدم المشاريع بدأ يحول الجزائر من بلد يمتلك موارد كبيرة إلى سوق محتملة لمعدات التعدين، والهندسة، والنقل، والمعالجة والتكنولوجيا الصناعية.

فالانتقال إلى 50 مليون طن من الحديد، و10 ملايين طن من الفوسفات، ومليوني طن من معالجة خام الزنك والرصاص يحتاج إلى استثمارات مستمرة في المعدات والآلات والصيانة والأتمتة والطاقة والخدمات.

ومن هنا تبدأ أهمية التحول المنجمي في تجاوز قيمة الخام نفسه إلى سوق أوسع تنشأ حوله.

قيادة الرئيس تبون تعيد ترتيب الخريطة المنجمية

استثمارات التعدين تفتح للجزائر مسارًا جديدًا لزيادة الصادرات غير النفطية

يندرج هذا المسار ضمن التوجه الاقتصادي الذي يقوده رئيس الجمهورية عبد المجيد تبون لإعادة وضع المناجم في قلب سياسة التنويع، بعد عقود بقيت خلالها موارد كبرى خارج الاستغلال الصناعي واسع النطاق أو محدودة الأثر في الصادرات.

وتقوم الرؤية الجديدة على معالجة العائق الذي يمنع كل مورد من التحول إلى قيمة.

في غارا جبيلات كان العائق الرئيسي هو النقل، فجاء الخط الحديدي.

وفي الفوسفات يتم بناء المنجم والمركب الكيميائي والسكة والميناء في وقت متقارب.

وفي تالة حمزة، تركز المرحلة الحالية على استكمال التمويل والبنية المحيطة للوصول إلى الإنتاج الصناعي.

ويجعل هذا المنهج الاستثمار في المنجم جزءًا من سياسة صناعية متكاملة، بدل التعامل معه كموقع لاستخراج الخام فقط.

من باطن الأرض إلى فاتورة الصادرات

تصل المشاريع الثلاثة إلى نقطة واحدة تتمثل في إعادة تشكيل جزء من صادرات الجزائر.

فغارا جبيلات يتجه إلى تغذية صناعة الحديد الوطنية عبر إنتاج يبدأ بأربعة ملايين طن ويرتفع إلى 12 مليونًا في 2030 ثم 50 مليونًا في مرحلة لاحقة.

وتالة حمزة يقترب من إطلاق مرحلة صناعية لمعالجة مليوني طن من الخام سنويًا في قطاع الزنك والرصاص.

أما مشروع الفوسفات، فيستهدف إنتاج 10 ملايين طن من الخام وتحويل جزء منه إلى ستة ملايين طن من الأسمدة سنويًا باستثمار يقارب 7 مليارات دولار.

وتتحرك البنية التحتية بالتوازي مع هذه الأرقام، من 950 كيلومترًا من السكك في الجنوب الغربي إلى 422 كيلومترًا في الشرق، وصولًا إلى تطوير رصيف متخصص في ميناء عنابة بطاقة تقارب 10 ملايين طن سنويًا.

وهذا الترابط هو العنصر الذي التقطته القراءة اليابانية للتحول الجزائري.

فالجزائر لم تعد تراهن فقط على حجم ما يوجد تحت الأرض، وإنما على مقدار القيمة التي تستطيع الاحتفاظ بها فوق الأرض قبل أن يغادر المنتج حدودها.

وإذا نجحت المشاريع في بلوغ الطاقات المعلنة، فإن أثرها لن يظهر فقط في أرقام التعدين، بل في الصناعة والنقل والموانئ والاستثمار الأجنبي والتشغيل والصادرات خارج المحروقات.

ولهذا يكتسب تقرير JETRO أهميته؛ فهو لا يقدم جردًا لثروات الجزائر، بل يرصد بناء اقتصاد منجمي جديد يجمع المنجم بالمصنع والسكة والميناء والسوق، ويضع الحديد والفوسفات والزنك والرصاص ضمن الأدوات التي تراهن عليها الجزائر، بقيادة الرئيس عبد المجيد تبون، لتوسيع قاعدة الإنتاج والإيرادات خارج النفط والغاز.

#الحديد والفوسفات#غارا جبيلات
شارك المقال
الكاتب(ة)
عبد الجبار.ب
طالع مقالاتي
إيكونوميست
شارك المقال

واشنطن تعيد حساباتها في السوق الجزائرية.. 457 مليون دولار تجارة زراعية أمام قواعد استيراد جديدة

واشنطن تعيد حساباتها في السوق الجزائرية.. 457 مليون دولار تجارة زراعية أمام قواعد استيراد جديدة

بوابة الجزائر الإخبارية: لم تعد صفقة تصدير فول الصويا أو الذرة الأمريكية إلى الجزائر تبدأ عند الميناء أو البنك، بل قبل ذلك بأشهر، عندما تحدد المؤسسة الجزائرية احتياجاتها، وتدرجها في برنامج تقديري، وتستكمل المسار الإداري والمالي الذي يسبق تنفيذ عملية الشراء. هذا التحول دفع وزارة الزراعة الأمريكية إلى إصدار تقرير مستقل في 6 أوت 2026 لشرح القواعد الجديدة أمام الشركات الأمريكية التي باعت للجزائر منتجات زراعية بنحو 457 مليون دولار خلال 2025.

واشنطن تعيد حساباتها في السوق الجزائرية.. 457 مليون دولار تجارة زراعية أمام قواعد استيراد جديدة

ويكشف اهتمام واشنطن بالملف حجم التغيير الذي تعرفه إدارة التجارة الخارجية الجزائرية. فخلال أقل من عام، انتقلت السلطات من مراقبة الاستيراد عند مرحلة التوطين المصرفي إلى بناء منظومة تبدأ بتقدير الحاجة، وتمر بالمنصة الرقمية والتحقق من الوضع المالي للمستورد، وتنتهي بمراقبة المطابقة عند دخول السلعة.

وتضع هذه الآلية الواردات ضمن حساب اقتصادي أوسع يقوم على معرفة ما تحتاج إليه السوق والمصانع مسبقًا، وضبط الكميات والقيم المنتظرة، ومراقبة قدرة المتعامل على التمويل، مع إعطاء وزن مختلف للمواد الأولية والتجهيزات التي تدخل في الإنتاج مقارنة بالسلع الجاهزة الموجهة مباشرة لإعادة البيع.

ومن هنا، لا يقرأ تقرير دائرة الزراعة الخارجية الأمريكية «USDA/FAS» السوق الجزائرية باعتبارها أقل انفتاحًا على التجارة، وإنما باعتبارها سوقًا تغيرت قواعد الدخول إليها، وبات نجاح الصفقة فيها مرتبطًا بمدى استعداد المستورد المحلي قبل وصول البضاعة.

الجزائر تنتقل من مراقبة الفاتورة إلى إدارة الحاجة

تعود أولى حلقات النظام الجديد إلى ديسمبر 2025، عندما أطلقت وزارة التجارة الخارجية وترقية الصادرات منصة خاصة بالبرامج التقديرية لاستيراد المواد الأولية خلال النصف الأول من 2026.

ويكمن التحول الاقتصادي في أن المؤسسة لم تعد تحدد مشترياتها الخارجية بمعزل عن برنامج زمني لنشاطها. فأصبح عليها تقدير ما تحتاج إليه خلال أشهر، وربط المواد والكميات بعملية الإنتاج، قبل الانتقال إلى إجراءات الاستيراد.

وفي 17 فيفري 2026، طلبت الوزارة من المؤسسات التي تستورد المواد الأولية والتجهيزات الضرورية لنشاطها إيداع برامجها قبل 26 فيفري.

وبحلول 22 مارس، توسع النظام ليشمل مستوردي المنتجات الموجهة لإعادة البيع على حالتها، قبل أن تنتقل الملفات المصادق عليها خلال أفريل إلى مرحلة الفواتير الشكلية وتحديد الموردين والقيم المتوقعة.

بهذه الخطوات، أصبحت السلطات تمتلك بيانات عن جزء من فاتورة الاستيراد قبل تنفيذها، بدل انتظار فتح الاعتماد أو وصول البضاعة لمعرفة حجم الطلب الخارجي.

وتسمح البيانات المسبقة بقراءة احتياجات الاقتصاد على أساس القطاعات والمواد والكميات، ومقارنة حجم الاستيراد المتوقع بالطاقة الإنتاجية والمخزون والطلب المحلي.

كما تساعد على الفصل بين سلعة تدخل مصنعًا وتتحول إلى منتج محلي، وبين منتج نهائي يدخل السوق دون إضافة صناعية جديدة.

البنوك تتحول إلى خط دفاع مالي

في 19 ماي 2026، انتقل التنظيم إلى مستوى آخر، بعدما أصدر بنك الجزائر التعليمة رقم 05-2026 الخاصة بمتطلبات «المساحة المالية» لعمليات استيراد السلع الموجهة لإعادة البيع على حالتها.

واشنطن تعيد حساباتها في السوق الجزائرية.. 457 مليون دولار تجارة زراعية أمام قواعد استيراد جديدة

وأصبحت قدرة المستورد على تمويل العملية جزءًا من قرار تنفيذها.

ويعني ذلك أن وجود المورد والفاتورة والطلب التجاري لا يكفي وحده، إذ تدخل البنوك في تقييم قدرة المؤسسة على تحمل الالتزام المالي الناتج عن الاستيراد.

ويمنح هذا الإجراء المنظومة بعدًا ماليًا يتكامل مع التخطيط التجاري. فالبرنامج التقديري يجيب عن سؤال يتعلق بما تريد المؤسسة استيراده، بينما يجيب التقييم البنكي عن قدرتها على تمويل العملية.

وتزداد أهمية هذه الآلية في تجارة السلع النهائية، التي تستخدم العملة الأجنبية دون أن تدخل في دورة إنتاج محلية، خلافًا للمعدات والمواد الأولية التي يمكن أن ترفع القدرة الصناعية أو تتحول إلى سلع منتجة داخل الجزائر.

ومن هذه الزاوية، تظهر السياسة الجديدة كأداة لإدارة نوعية الواردات إلى جانب قيمتها.

النصف الثاني من 2026 يكرس النموذج

أظهرت دورة السداسي الثاني أن البرامج التقديرية لم تكن إجراءً مؤقتًا.

ففي 23 جوان، أعادت وزارة التجارة الخارجية فتح المنصة أمام المؤسسات لإيداع احتياجاتها المتوقعة خلال النصف الثاني من 2026، وحددت 31 جويلية آخر أجل لاستكمال العملية.

وبعد أقل من أسبوعين، أصدر وزير التجارة الخارجية وترقية الصادرات كمال رزيق تعليمات بالشروع الفوري في دراسة الملفات والتأشير عليها عند استكمال الإجراءات.

ويكشف هذا التطور عن انتقال النقاش من إنشاء الرقابة إلى سرعة تنفيذها.

فالمشكلة الاقتصادية لا تتمثل فقط في معرفة كمية المواد التي ستدخل البلاد، وإنما في ضمان عدم تأخر المادة الأولية أو قطعة التجهيز التي يحتاج إليها مصنع لاستمرار الإنتاج.

ولهذا خصصت الوزارة في 7 جويلية ورشة لشرح المنصة وآليات «الرواق الأخضر» الموجه إلى بعض المؤسسات العمومية المستفيدة من تراخيص خاصة في عمليات التجهيز والتسيير.

ويقدم هذا المسار نموذجًا مزدوجًا، يقوم على تشديد التخطيط بالنسبة إلى التدفقات الخارجية، مع توفير قنوات أسرع للحالات التي قد يؤدي تعطيلها إلى توقف الإنتاج أو الخدمات.

واشنطن تعيد حساباتها في السوق الجزائرية.. 457 مليون دولار تجارة زراعية أمام قواعد استيراد جديدة

الخدمات تدخل حساب فاتورة الخارج

شهد 1 أوت 2026 توسعًا آخر في الرقابة الرقمية مع دخول منصة مخصصة لاستيراد الخدمات حيز العمل.

وتشمل التجارة الخارجية للخدمات العقود الهندسية والتقنية والبرمجيات والدراسات والخبرات والصيانة وحقوق الاستخدام وغيرها من العمليات التي يترتب عنها دفع مبالغ إلى الخارج.

وإدراج هذه التدفقات داخل منظومة رقمية يوسع نطاق المعلومات المتاحة للسلطات حول الطلب على العملة الأجنبية.

وبذلك، امتدت إعادة التنظيم خلال الفترة من ديسمبر 2025 إلى أوت 2026 من المواد الأولية إلى التجهيزات والسلع الجاهزة، ثم إلى الخدمات.

وهذا التوسع هو أحد الأسباب التي تجعل القواعد الجديدة محل متابعة من الدول التي تبيع منتجاتها وخدماتها إلى الجزائر.

48 ساعة للصادرات.. الاتجاه الآخر للسياسة التجارية

في الوقت الذي شددت فيه الجزائر التخطيط المسبق للواردات، تحرك بنك الجزائر في الاتجاه المعاكس بالنسبة إلى الصادرات.

ففي نهاية جويلية 2026، حدد البنك أجلًا أقصاه 48 ساعة للبنوك من أجل توطين عمليات تصدير السلع والخدمات عند تقديم ملف كامل.

وتشكل الخطوتان معًا جزءًا من سياسة تجارية تقوم على إدارة أكثر صرامة لما يدخل السوق، وتسريع ما يخرج منها.

وهي معادلة تتماشى مع التوجه نحو تقليص الاستيراد غير المنتج، وحماية تموين المؤسسات بالمدخلات الضرورية، ورفع الصادرات خارج المحروقات.

وبالتالي، لا يمكن قراءة القواعد الجديدة بمعزل عن سياسة إعادة هيكلة الميزان التجاري التي تتبناها الجزائر.

واشنطن تعيد حساباتها في السوق الجزائرية.. 457 مليون دولار تجارة زراعية أمام قواعد استيراد جديدة

لماذا تراقب وزارة الزراعة الأمريكية الجزائر؟

تكمن الإجابة في حجم السوق.

فقد بلغت الصادرات الزراعية الأمريكية إلى الجزائر 456.99 مليون دولار خلال 2025، ما جعل الجزائر السوق رقم 44 للمنتجات الزراعية الأمريكية عالميًا.

وبلغ متوسط المبيعات الأمريكية خلال ثلاث سنوات نحو 374.98 مليون دولار، بينما سجلت الصادرات معدل نمو مركبًا بنسبة 5.2% بين 2016 و2025.

ويجعل هذا الحجم أي تغيير في الإجراءات الجزائرية ذا تأثير مباشر على المصدرين الأمريكيين وشركات الشحن والمشترين والممولين.

كما أن التجارة الزراعية بين البلدين ليست موزعة بالتساوي بين عشرات السلع، بل تتركز في مجموعة محدودة من المنتجات ذات القيم المرتفعة.

245 مليون دولار من فول الصويا وحده

احتل فول الصويا صدارة المنتجات الزراعية الأمريكية المصدرة إلى الجزائر خلال 2025 بقيمة 245.51 مليون دولار، وبكمية بلغت 577726 طنًا.

ويمثل المنتج وحده نحو 54% من إجمالي الصادرات الزراعية الأمريكية إلى الجزائر.

وجاءت المكسرات في المركز الثاني بقيمة 56.68 مليون دولار، تلتها الذرة بـ53.84 مليون دولار.

وبذلك استحوذت السلع الثلاث على نحو 78% من إجمالي التجارة الزراعية الأمريكية الموجهة إلى الجزائر.

كما شملت القائمة منتجات الألبان بقيمة 24.98 مليون دولار، وكسب فول الصويا بـ21.39 مليون دولار، والقمح بـ19.91 مليون دولار، وزيت فول الصويا بـ9.78 ملايين دولار، وبذور الزراعة بـ9.01 ملايين دولار.

وتكشف تركيبة التجارة سبب حساسية التنظيم الجديد.

فجانب مهم من الواردات الأمريكية لا يذهب مباشرة إلى رفوف المتاجر، بل يدخل في سلاسل إنتاج محلية، خاصة الأعلاف والدواجن وبعض الصناعات الغذائية.

ويعني ذلك أن انتظام الاستيراد يؤثر في تكلفة الإنتاج المحلي والأسعار وتوفر المواد في السوق.

استيراد يغذي الإنتاج واستيراد ينتهي عند المستهلك

تمنح القواعد الجديدة الدولة قدرة أكبر على التمييز بين النوعين.

فاستيراد الذرة أو كسب الصويا يمكن أن يدعم إنتاج الأعلاف وتربية الدواجن، بينما تنتهي وظيفة كثير من السلع الجاهزة بمجرد إعادة بيعها للمستهلك النهائي.

ولا تعني هذه المقارنة أن النوع الثاني غير ضروري في جميع الحالات، لكنها تتيح للسلطات ترتيب الطلب على الاستيراد وفق الوظيفة الاقتصادية للسلعة.

ويكتسب الأمر أهمية أكبر في اقتصاد يسعى إلى رفع الإنتاج المحلي وتقليل الاعتماد على شراء المنتجات النهائية من الخارج.

فالعملة الأجنبية التي تمول آلة أو مادة أولية يمكن أن تنتج لاحقًا قيمة مضافة ووظائف وسلعًا محلية، وربما صادرات، بينما تختلف النتيجة الاقتصادية عندما تستخدم لشراء منتج نهائي فقط.

المصدر الأمريكي أصبح يحتاج إلى قراءة المستورد الجزائري

من أكثر التحولات أهمية بالنسبة إلى الشركات الأمريكية أن تقييم الشريك التجاري الجزائري لم يعد يقتصر على قدرته على شراء المنتج.

وأصبح المصدر يحتاج إلى معرفة ما إذا كان المستورد أدرج العملية ضمن البرنامج المطلوب، واستكمل الإجراءات التنظيمية، ويملك القدرة المالية على الوصول إلى مرحلة التوطين والدفع.

وتؤثر هذه العناصر في توقيت العقد وحجز السفينة وإعداد الشحنة وآجال التسليم.

وبالنسبة إلى السلع الزراعية المنقولة بكميات كبيرة، يمكن لأي تأخير إداري غير محسوب أن يرفع كلفة التخزين والنقل أو يغير مواعيد الشحن.

ولهذا يأخذ تقرير USDA شكل دليل للمصدر الأمريكي بقدر ما هو تقرير عن السياسة الجزائرية.

فواشنطن تقول للشركات عمليًا إن السوق ما تزال تستورد بمئات الملايين من الدولارات، لكن قواعد تنفيذ الصفقة أصبحت تحتاج إلى متابعة أكبر.

واشنطن تعيد حساباتها في السوق الجزائرية.. 457 مليون دولار تجارة زراعية أمام قواعد استيراد جديدة

المؤسسات الجزائرية أمام اختبار التخطيط

لا تقع أعباء النظام على المورد الأجنبي وحده.

فالمؤسسة الجزائرية مطالبة اليوم بتحسين قدرتها على توقع احتياجاتها من المواد والتجهيزات.

ويحتاج البرنامج التقديري إلى معرفة حجم المخزون، والإنتاج المتوقع، والطلبيات، ومبيعات الأشهر المقبلة، ومواعيد وصول الشحنات.

وأي تقدير غير دقيق قد يؤدي إلى شراء كميات أكبر من الحاجة أو إلى نقص في المادة الأولية يضغط على الإنتاج.

ومن هنا، يمكن أن تدفع منظومة الاستيراد الجديدة المؤسسات إلى تطوير أنظمة المحاسبة وإدارة المخزون والتوقعات التجارية.

ويحول ذلك الاستيراد من عملية شراء ظرفية إلى جزء من التخطيط التشغيلي للمؤسسة.

الرقابة تمتد إلى الموانئ والمطارات

أضافت الجزائر في جوان 2026 حلقة أخرى إلى المنظومة، عندما بحثت قطاعات التجارة والصحة والفلاحة تعزيز آليات مراقبة مطابقة المنتجات المستوردة عبر الموانئ والمطارات والمعابر البرية.

وبذلك لا تنتهي الرقابة عند قبول الملف المالي والتجاري.

فبعد تحديد الحاجة وتسجيل البرنامج والتحقق من القدرة المالية وتنفيذ الصفقة، تخضع السلعة كذلك لمراقبة المطابقة عند الدخول.

وتتكون بذلك سلسلة جديدة لإدارة الواردات تبدأ قبل طلب الشحنة وتستمر حتى وصول المنتج إلى الحدود.

واشنطن تعيد حساباتها في السوق الجزائرية.. 457 مليون دولار تجارة زراعية أمام قواعد استيراد جديدة

من إدارة الاستيراد إلى إدارة التجارة الخارجية

الأهمية الأساسية لتقرير وزارة الزراعة الأمريكية لا تكمن في كونه يقدم معلومات جديدة للمؤسسات الجزائرية، بل في أنه يكشف كيف بدأت الدول المصدرة نفسها تتعامل مع التغيير.

فواشنطن تراقب اليوم الإجراءات الجزائرية لأنها تريد الحفاظ على سوق تستقبل ما يقارب نصف مليار دولار من منتجاتها الزراعية.

وفي المقابل، تستخدم الجزائر الرقمنة والتخطيط والرقابة البنكية لبناء رؤية أدق عن الواردات قبل تنفيذها.

وتضع هذه السياسة ثلاثة متغيرات في ملف واحد: حاجة السوق، وقدرة المستورد، وأثر السلعة على الاقتصاد.

أما الاختبار الحقيقي، فسيكون في قدرة المنظومة على الجمع بين ضبط تدفق المنتجات النهائية وحماية احتياجات المصانع من المواد الأولية والتجهيزات، دون خلق آجال طويلة ترفع تكاليف المؤسسات.

إذا نجحت هذه المعادلة، ستنتقل الجزائر من إدارة الاستيراد بوصفه سلسلة ملفات وفواتير إلى إدارته باعتباره جزءًا من التخطيط الاقتصادي.

وهذا بالضبط ما التقطته واشنطن في تقريرها الأخير: السوق الجزائرية ما تزال مفتوحة أمام التجارة، لكن الوصول إليها أصبح يمر عبر قواعد أكثر ارتباطًا بما يحتاج إليه الاقتصاد وكيف سيمول تلك الحاجة.

#التجارة الخارجية#الجزائر#السوق الجزائرية#واشنطن
شارك المقال
الكاتب(ة)
عبد الجبار.ب
طالع مقالاتي