
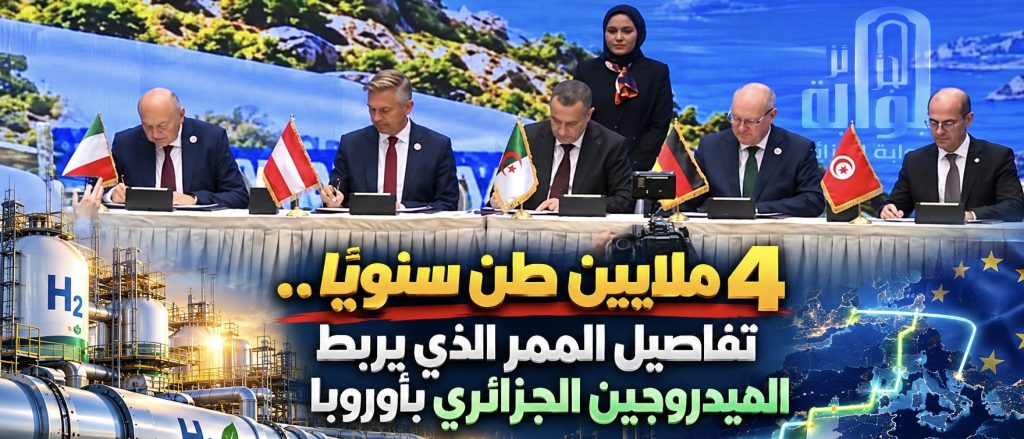
بوابة الجزائر الإخبارية: لا يتعلق الرهان الجزائري في ممر «SoutH2» بنقل أربعة ملايين طن من الهيدروجين إلى أوروبا فقط، بل بتحديد ما سيبقى داخل الاقتصاد الوطني قبل أن تغادر هذه الطاقة عبر الأنابيب. فاجتماع الدول الخمس المنعقد اليوم في الجزائر يأتي بينما تتجه أوروبا إلى تأمين ممر بطول 3300 كيلومتر نحو مصانعها، في حين تواجه الجزائر خيارًا اقتصاديًا أكثر تعقيدًا: تصدير الهيدروجين كمادة أولية، أو استخدام الطلب الأوروبي لبناء صناعة محلية تشمل الكهرباء المتجددة والتحليل الكهربائي والتحلية والأمونيا والمعدات والهندسة والخدمات.
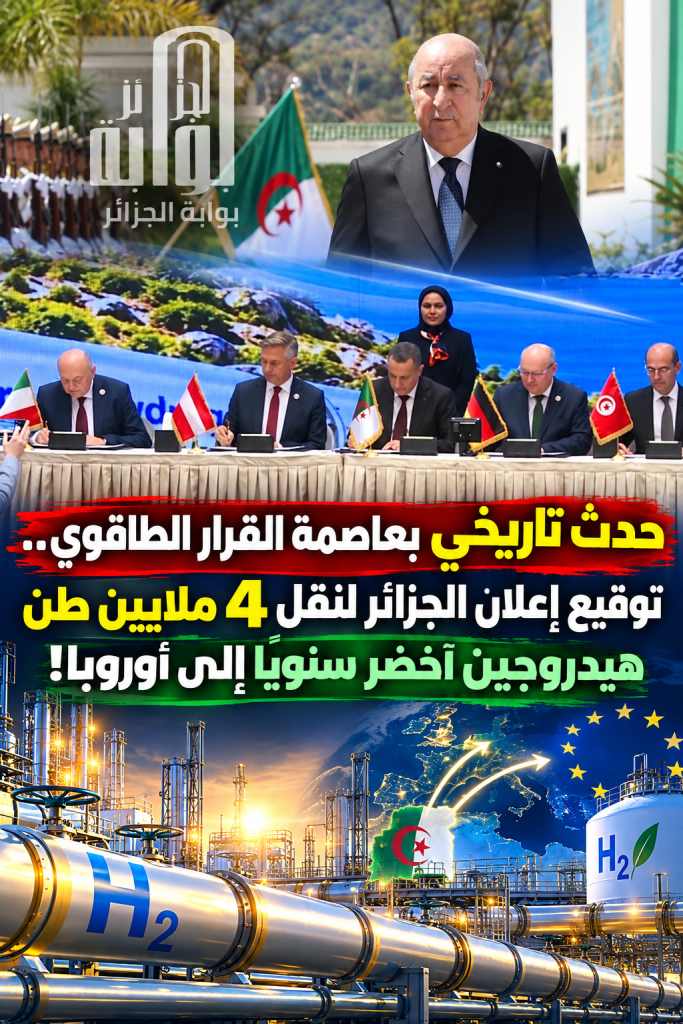
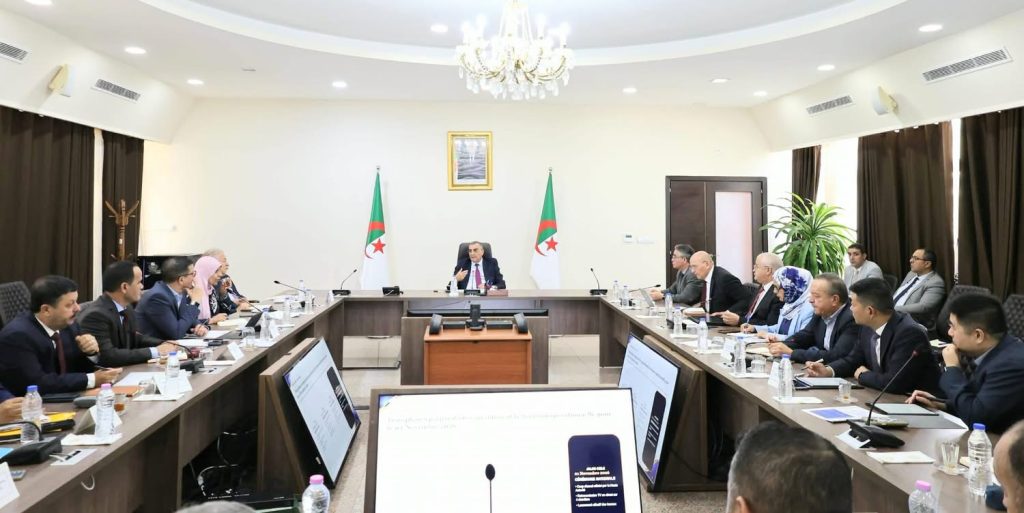
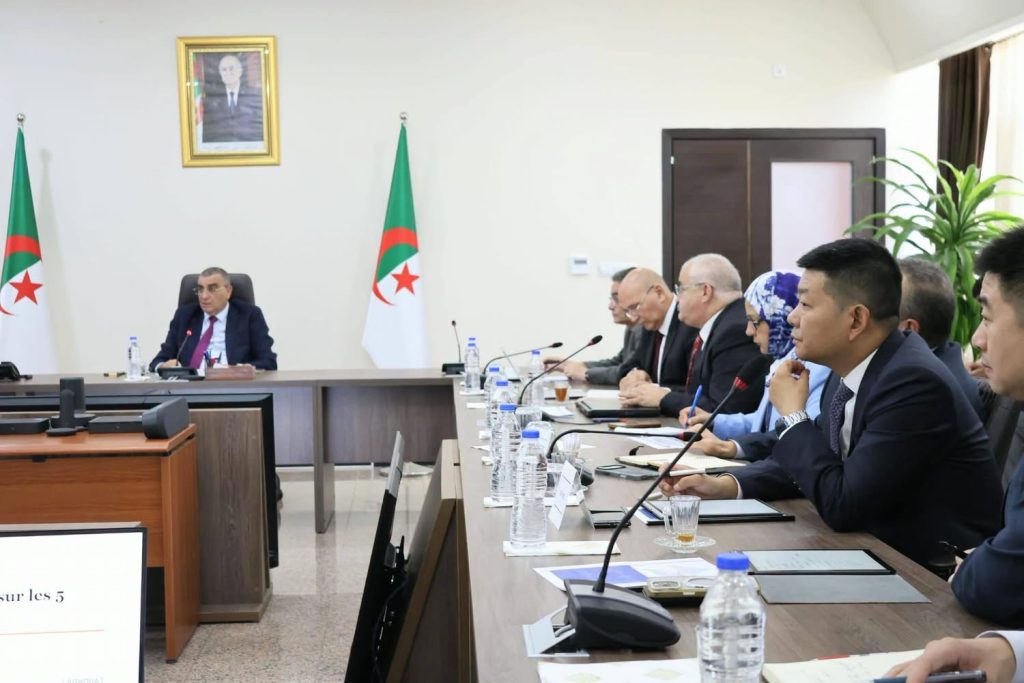
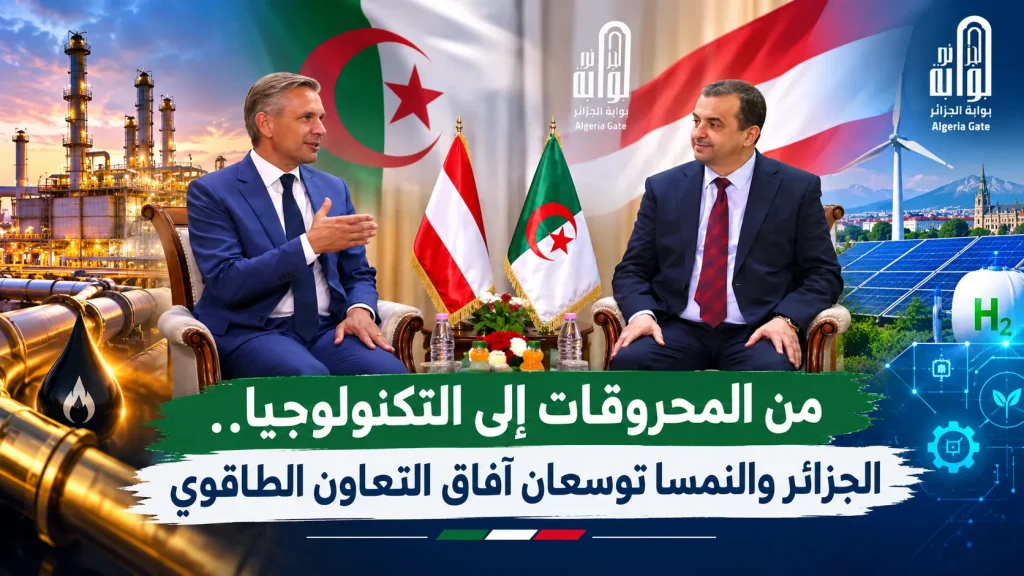
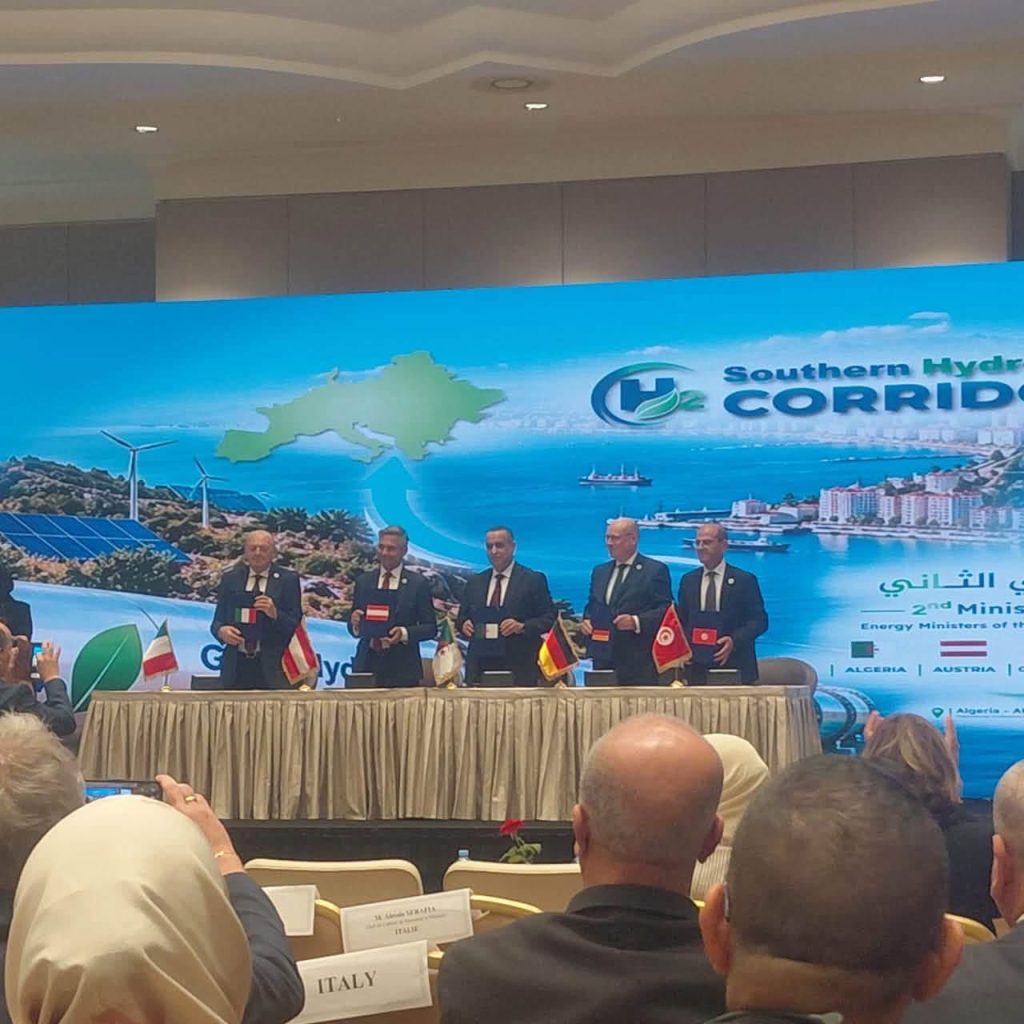
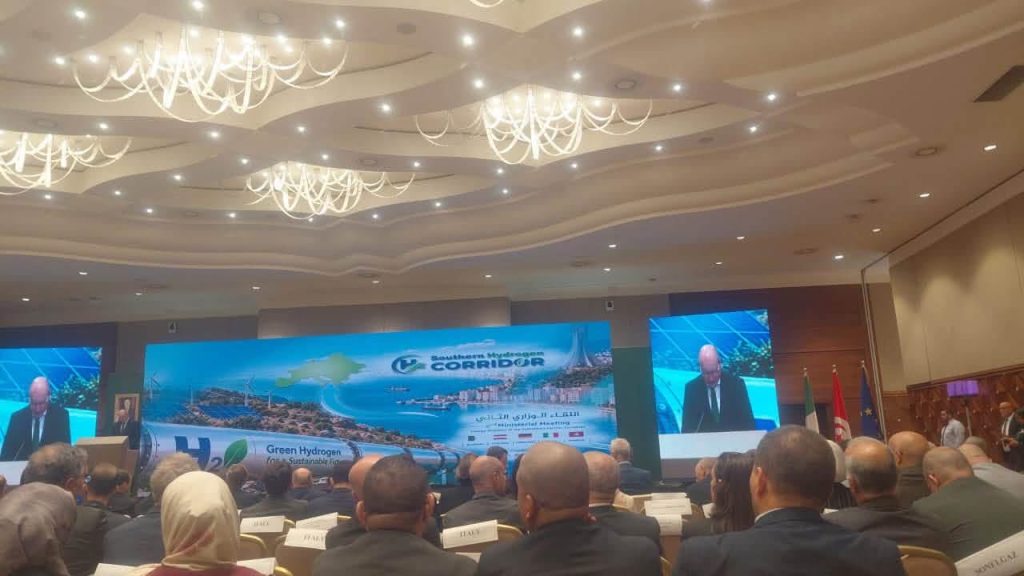
و يشارك وزير البيئة وأمن الطاقة الإيطالي جيلبرتو بيكيتو فراتين في الاجتماع الوزاري الثاني لممر الهيدروجين الجنوبي إلى جانب ممثلي الجزائر وتونس والنمسا وألمانيا، بعد انتقال المشروع خلال أقل من عامين من اتفاقات الشركات إلى إعلان سياسي حكومي ثم إلى مفاوضات حول التمويل والأسواق والقواعد التنظيمية.
ويمنح موقع الجزائر المشروع نقطة انطلاق يمكن أن تتحول إلى قاعدة صناعية واسعة إذا ارتبطت مشروعات التصدير بإنشاء قدرات إنتاج محلية. فالهيدروجين لا يوجد جاهزًا داخل حقل يمكن ضخه مباشرة في الأنبوب، وإنما يحتاج إلى كهرباء متجددة ومياه معالجة أو محلاة ومحللات كهربائية ومحطات ضغط وتخزين وشبكات ربط وأنظمة قياس واعتماد.
ويعني ذلك أن كل طن من الهيدروجين الذي سيتجه مستقبلًا نحو إيطاليا والنمسا وألمانيا يسبقه إنفاق استثماري كبير داخل بلد الإنتاج. وهنا تتمثل المصلحة الجزائرية في التقاط أكبر حصة من هذا الإنفاق، بدل أن تقتصر العلاقة على شراء معدات أجنبية ثم تصدير الطاقة الناتجة عنها.
ويستهدف «SoutH2» نقل نحو أربعة ملايين طن من الهيدروجين المتجدد سنويًا عبر تونس وإيطاليا وصولًا إلى وسط أوروبا، مستفيدًا من تحويل أكثر من 65% من البنية الغازية القائمة. وتقدر استثمارات الممر نفسها بأكثر من أربعة مليارات يورو، غير أن هذه القيمة لا تشمل الاستثمارات المطلوبة في محطات الإنتاج داخل شمال إفريقيا، ما يعني أن السلسلة الكاملة ستفتح سوقًا أكبر بكثير أمام شركات الطاقة والصناعة والمياه والتمويل.
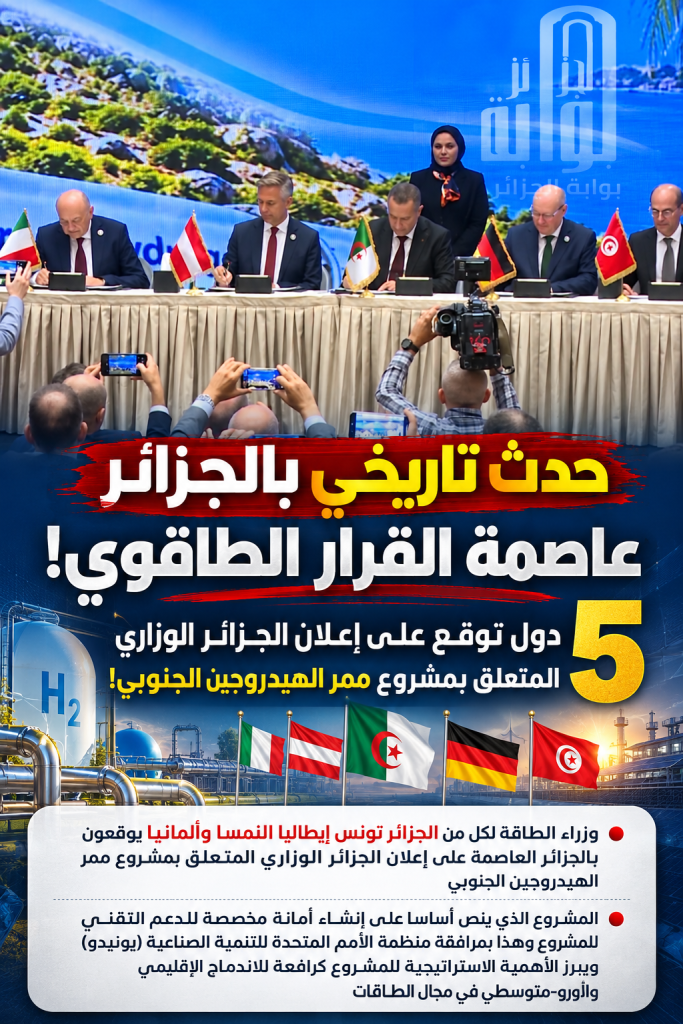
ولهذا يصبح السؤال الذي تواجهه الجزائر مختلفًا عن السؤال الأوروبي. فأوروبا تريد الحصول على الهيدروجين بكميات مستقرة وسعر قابل للمنافسة، بينما تحتاج الجزائر إلى ضمان ألا تتحول إلى مجرد نقطة إنتاج منخفضة القيمة في سلسلة تحقق معظم الأرباح الصناعية في الطرف الآخر من المتوسط.
وتظهر هذه المعادلة بوضوح في مشروعات المشتقات. فبدل تصدير كل الكميات في صورتها الغازية، يمكن تحويل جزء منها داخل الجزائر إلى أمونيا خضراء أو ميثانول أو أسمدة ومنتجات أخرى أعلى قيمة، بما يضيف نشاطًا صناعيًا وفرص عمل وصادرات جديدة، ويستفيد من البنية القائمة في الصناعات الكيميائية والأسمدة والطاقة.
كما يمثل تصنيع جزء من تجهيزات سلسلة الهيدروجين فرصة أخرى للقيمة المحلية، خصوصًا أن تنفيذ الاستراتيجية يتطلب لاحقًا آلاف المكونات المرتبطة بالمحللات الكهربائية وشبكات الطاقة والمحولات وأنظمة التحكم والخزانات والأنابيب والمضخات ومحطات معالجة المياه. وكلما ارتفعت نسبة التصنيع والمناولة داخل الجزائر، اتسع الأثر الاقتصادي للممر بعيدًا عن عائد بيع الهيدروجين نفسه.
وتستهدف الجزائر رفع قدرات التحليل الكهربائي إلى 2.5 غيغاواط بحلول 2030 ثم سبعة غيغاواط بحلول 2040، بالتوازي مع برنامج وطني للطاقات المتجددة يستهدف الوصول إلى 15 ألف ميغاواط بحلول 2035، مع تنفيذ مرحلة أولى بـ3200 ميغاواط موزعة عبر 14 ولاية.
ويعني الربط بين البرنامجين أن تطوير الهيدروجين يمكن أن يتحول إلى محرك إضافي لصناعة الطاقة الشمسية والريحية وشبكات الكهرباء، شرط ألا تتحول الطاقات الجديدة بالكامل إلى منشآت موجهة للتصدير من دون إدماج صناعي محلي.
كما يدخل الماء مباشرة في الحساب الاقتصادي. فرفع إنتاج الهيدروجين يتطلب توفير موارد مستقرة من المياه المحلاة أو المعالجة، ما يفتح بدوره سوقًا لمحطات التحلية وإعادة الاستخدام والتجهيزات والخدمات الهندسية. ولذلك فإن تحديد مواقع الإنتاج لن يتعلق فقط بأفضل مناطق الإشعاع الشمسي والرياح، بل كذلك بقربها من مصادر المياه والبنية الغازية والموانئ والمناطق الصناعية.
وتتحرك أوروبا في المقابل بسرعة لتجهيز جهة الاستقبال. فـSnam تطور الجزء الإيطالي من الممر، بينما تعمل TAG وGas Connect Austria على شبكة النقل النمساوية وتتولى bayernets الربط في ألمانيا. وقد أُدرجت أجزاء من هذه البنية ضمن قائمة مشروعات المصلحة المشتركة الأوروبية، بما يتيح لها امتيازات تنظيمية والوصول إلى آليات تمويل الاتحاد.
ومن هنا تظهر إحدى أهم نقاط التفاوض بالنسبة إلى الجزائر: أوروبا تملك أدوات تمويل واضحة لتطوير شبكاتها، بينما لا يعني تمويل الأنابيب الأوروبية أن محطات الإنتاج الجزائرية ستحصل تلقائيًا على التمويل نفسه. وبالتالي يصبح توفير عقود شراء طويلة الأجل وآليات لتقاسم المخاطر شرطًا لتجنب تحميل المنتج الجزائري وحده الجزء الأكبر من الاستثمار الأولي.
كما تكشف الأرقام أن السوق لم تُحسم بعد. فطاقة الممر المستهدفة تبلغ نحو أربعة ملايين طن سنويًا، بينما تغطي خطابات الدعم الصادرة عن المنتجين نحو 2.5 مليون طن فقط. وهذه الخطابات لا تمثل عقود بيع ملزمة، ما يعني أن جانبًا كبيرًا من السلسلة ما يزال في مرحلة بناء السوق.
وبالنسبة إلى الجزائر، يمكن أن تمثل هذه الفجوة ورقة تفاوض بدل أن تكون نقطة ضعف فقط، لأن حاجة الممر إلى كميات إضافية ترفع أهمية المشاريع الجزائرية القادرة على الدخول في الخدمة مستقبلًا. وكلما تمكنت الجزائر من ربط هذه الكميات بشروط تتعلق بالاستثمار الصناعي والتكنولوجيا والمناولة، اتسعت القيمة التي تحتفظ بها داخل الاقتصاد.
وتندرج في هذا السياق مذكرات التعاون المرتبطة بالممر، ومنها مشاريع إنتاج الأمونيا الخضراء في أرزيو وتحويل أجزاء من شبكة «TransMed» ومشروعات التحليل الكهربائي والتحلية والتخزين التي بحثتها بعثات أوروبية خلال سبتمبر. غير أن الانتقال إلى التنفيذ يتطلب أن تتحول هذه الملفات من دراسات إلى استثمارات بعقود واضحة وتمويل ومكونات صناعية محلية.
ولذلك سيكون التسعير من أكثر الملفات حساسية في اجتماع الجزائر. فإذا اشترى الصناعي الأوروبي الهيدروجين بسعر لا يسمح بتغطية كلفة الكهرباء والتحليل والمياه والتمويل، فلن تكون مشروعات الإنتاج قابلة للاستمرار. وإذا ارتفع السعر بدرجة كبيرة، قد تتجه المصانع الأوروبية إلى بدائل أخرى أو تؤجل التحول.
ويفرض هذا التوازن بناء عقود طويلة الأجل تحدد الكميات ونقاط التسليم وصيغة احتساب السعر وشروط مراجعتها، بطريقة تمنح المنتج رؤية واضحة للعائد وتحمي المشتري من تقلبات مفرطة.
أما من الناحية الجزائرية، فإن العائد الحقيقي لا ينبغي اختزاله في سعر الطن المصدر. فالمقياس الأوسع يشمل عدد المصانع الجديدة، ونسبة المعدات المصنعة محليًا، وعدد المؤسسات الجزائرية الداخلة في سلسلة المناولة، وحجم التكوين ونقل التكنولوجيا، وقدرة البلاد على استخدام الهيدروجين نفسه لتطوير أسمدة وكيماويات ووقود صناعي أعلى قيمة.
وبهذا المعنى، يمثل «SoutH2» اختبارًا لنموذج مختلف في العلاقة الطاقوية بين الجزائر وأوروبا. ففي الغاز الطبيعي، تبيع الجزائر موردًا مستخرجًا من الحقول عبر بنية موجودة منذ عقود. أما الهيدروجين المتجدد، فيتطلب بناء الصناعة من بدايتها، ما يمنح البلاد فرصة أكبر لتحديد شكل سلسلة القيمة قبل أن تستقر.
ولهذا فإن أهم ما سيخرج من اجتماع 1 أكتوبر لن يكون فقط الاتفاق على مسار الأنابيب أو كمية الأربعة ملايين طن، بل الشروط التي ستحدد أين ستُنتج القيمة ومن سيمتلك التكنولوجيا ومن سيمول الأصول ومن سيضمن الشراء. فإذا تمكنت الجزائر من ربط الطلب الأوروبي باستثمارات صناعية محلية ومشتقات ذات قيمة أعلى، يمكن أن يتحول الممر إلى أداة لتنويع الاقتصاد والصادرات. أما إذا اقتصر النموذج على إنتاج الهيدروجين وشحنه شمالًا، فسيتغير نوع الطاقة المصدرة بينما تبقى بنية العلاقة الاقتصادية القديمة على حالها.