
بوابة الجزائر الإخبارية: خمسة ملايين طن من الحبوب يرتقب أن تنتجها الجزائر خلال موسم 2026–2027، بزيادة تقارب 30% عن المتوسط، وفق تقديرات منظمة الأغذية والزراعة للأمم المتحدة، في مكسب محلي يمنح البلاد هامشًا أقوى لمواجهة التقلبات التي تهدد المحاصيل الآسيوية والأسعار العالمية مع اشتداد ظاهرة «إل نينيو». ورغم بقاء احتياجات الاستيراد عند 14.5 مليون طن، فإن تحسن الإنتاج وتنويع مصادر الشراء والمخزونات يسمح للجزائر بإدارة المخاطر من موقع أكثر صلابة، وليس باعتبارها أمام أزمة غذاء وشيكة.
وتكتسب زيادة المحصول الجزائري أهمية خاصة في مرحلة تتسع فيها الاضطرابات المناخية والتجارية، إذ تستعد دول آسيوية لموجات من الحرارة والجفاف والفيضانات قد تمتد آثارها إلى 2027، بما يهدد إنتاج الأرز والقمح والذرة وزيت النخيل والسكر.
غير أن انتقال هذه المخاطر إلى الجزائر لن يكون مباشرًا أو آليًا. فالبلاد لا تعتمد على منشأ واحد لتموين سوقها، كما أن وارداتها تخضع لعقود ومواعيد شراء ومخزونات وشبكة موردين تسمح بإعادة توجيه الطلب نحو الأسواق الأكثر تنافسية.
وتشير تقديرات «فاو» الصادرة في 30 جوان 2026 إلى احتياج الجزائر لاستيراد نحو 8.5 ملايين طن من القمح وخمسة ملايين طن من الذرة خلال الموسم. وتبقى هذه الأرقام توقعات أولية لكامل الفترة، وليست كميات مستوردة فعلًا أو عقودًا مبرمة.
ويعني ذلك أن فاتورة الاستيراد النهائية ستتحدد وفق حجم المحصول المحقق، ومستوى المخزون، والأسعار عند التعاقد، وتوقيت الصفقات، وكلفة الشحن وسعر الصرف. لذلك لا يجوز ضرب الاحتياجات المتوقعة في سعر فوري واحد وتقديم النتيجة على أنها فاتورة مؤكدة.
الإنتاج المحلي يمنح الجزائر خط دفاع أول
تمثل زيادة محصول الحبوب إلى نحو خمسة ملايين طن أول حاجز أمام الاضطرابات الخارجية، لأنها ترفع مساهمة الإنتاج الوطني في التموين وتقلل حجم التعرض للأسواق مقارنة بموسم ضعيف.
ولا تلغي هذه الزيادة الحاجة إلى الاستيراد، خصوصًا بالنسبة إلى القمح اللين والذرة الموجهة للأعلاف، لكنها تمنح أجهزة التموين مرونة أكبر في اختيار توقيت المشتريات بدل الدخول إلى السوق تحت ضغط الحاجة العاجلة.
كما تتيح وفرة الإنتاج المحلي توجيه المخزونات بصورة أكثر كفاءة، وتقليص أثر تقلب الأسعار الفورية، والحفاظ على استقرار الإمدادات الداخلية. وتزداد أهمية هذه المكاسب مع اتساع المساحات المزروعة وتطور قدرات التخزين والتوجه نحو الإنتاج في الولايات الجنوبية.
ولا يعني ذلك أن الجزائر أصبحت معزولة تمامًا عن السوق الدولية، وإنما أنها تواجه موجة «إل نينيو» بقدرة محلية أفضل من المواسم التي يتراجع فيها الحصاد بفعل الجفاف.
وفي المقابل، لا تسمح توقعات الطقس في آسيا باستنتاج حدوث جفاف داخل الجزائر. فتقييم الموسم الوطني يرتبط بكميات الأمطار وتوزيعها، ورطوبة التربة، والمساحات المزروعة، وتوافر المدخلات، ولا يمكن استخلاصه من تطورات مناخية تقع على بعد آلاف الكيلومترات.
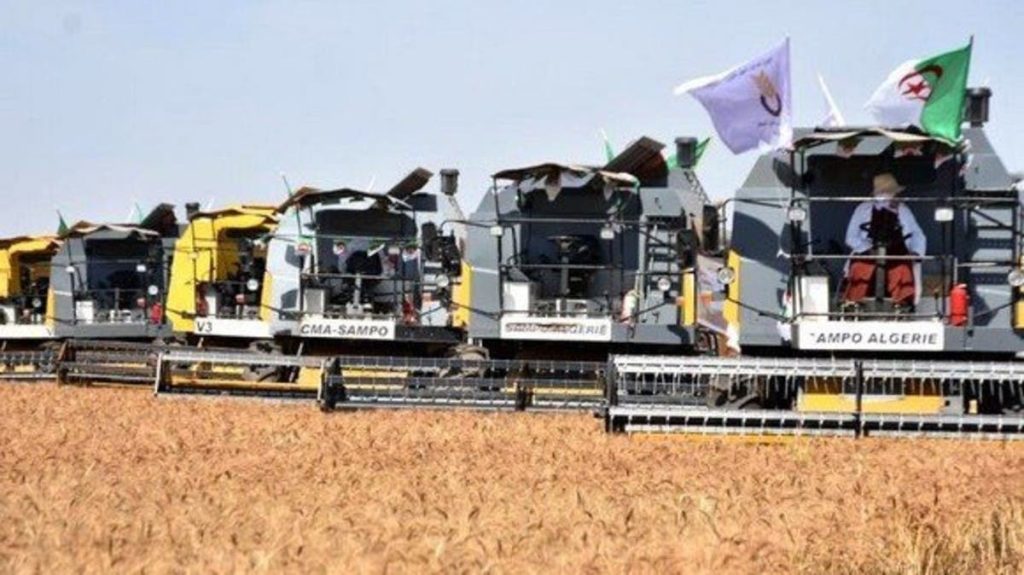
فاتورة الاستيراد تحت ضغط الأسعار لا نقص الغذاء
تمر القناة الأساسية لتأثر الجزائر عبر الأسعار العالمية، وليس عبر انتقال الظاهرة المناخية جغرافيًا إلى البلاد. فإذا تراجع محصول دولة مصدرة، قد تنخفض الكميات المعروضة، بينما يمكن أن تتحول دولة آسيوية متضررة إلى مستورد أكبر، بما يرفع المنافسة على الشحنات المتاحة.
وارتفع مؤشر «فاو» لأسعار الغذاء إلى 133.3 نقطة خلال أوت 2026، بزيادة 1.9% مقارنة بجويلية و2.5% على أساس سنوي. كما صعد القمح 2.6% خلال شهر، ليصبح أعلى بنحو 15% من مستواه قبل عام، فيما ارتفعت الذرة 2.5% والأرز 0.5%.
غير أن هذه الزيادات لا ترتبط كلها بظاهرة «إل نينيو». فالقمح يتأثر أيضًا باضطرابات التصدير في البحر الأسود وتراجع آفاق بعض المحاصيل الأوروبية، بينما تتحرك أسعار الذرة وفق الطقس والطلب على الأعلاف وصناعة الوقود الحيوي.
ويؤكد تعدد هذه العوامل أن إدارة الفاتورة الجزائرية تحتاج إلى متابعة السوق سلعة بسلعة ومنشأ بمنشأ، بدل بناء القرارات على عنوان مناخي واحد.
وتظهر حساسية الكلفة في القمح من خلال حساب افتراضي؛ فارتفاع متوسط سعر الطن عشرة دولارات فقط يضيف 85 مليون دولار إذا طُبق على كامل الاحتياجات المقدرة بـ8.5 ملايين طن.
لكن هذا الرقم لا يمثل خسارة مؤكدة، لأن الجزائر لا تشتري احتياجات الموسم كلها في يوم واحد أو بسعر موحد. ويمكن توزيع الصفقات والاستفادة من فترات التراجع والتنافس بين الموردين، بما يحد من أثر القفزات المؤقتة في الأسعار.
الذرة والزيوت والسكر توسع نطاق المتابعة
تكتسب الذرة أهمية مضاعفة لارتباطها المباشر بصناعة الأعلاف. وتتوقع «فاو» أن تكون واردات الجزائر منها أعلى بنحو 10% من متوسط السنوات الخمس، مدفوعة بنمو الطلب المحلي.
وقد يؤدي ارتفاع سعر الذرة إلى زيادة تكاليف مربي الدواجن والماشية ومنتجي البيض، إلا أن حجم الانعكاس سيتحدد وفق المخزونات وتركيبة الأعلاف وقدرة المنتجين على استعمال بدائل، إضافة إلى التدابير العمومية الرامية إلى استقرار السوق.
أما الزيوت النباتية والسكر، فتبدو صلتهما بالمخاطر الآسيوية أوضح. فقد ارتفع مؤشر الزيوت النباتية 0.6% في أوت، وسط مخاوف بشأن تأثير «إل نينيو» في إنتاج زيت النخيل بجنوب شرق آسيا، بينما قفز مؤشر السكر 11.9% نتيجة تراجع آفاق العرض في عدة مناطق.
وفي المقابل، سجل زيتا دوار الشمس واللفت انخفاضًا محدودًا، ما يوفر للمستوردين هامشًا للمفاضلة بين السلع والمناشئ. وتخدم هذه المرونة الجزائر التي تستطيع تعديل مزيج التوريد بدل الارتهان لنوع واحد من الزيوت أو لسوق آسيوية بعينها.
كما أن تحرك الأسعار في اتجاهات مختلفة يمنع الترويج لفرضية موجة ارتفاع شاملة تصيب كل المواد بالمقدار نفسه. فقد يرتفع السكر وزيت النخيل، بينما تتراجع زيوت أخرى أو تستقر أسعار بعض الحبوب مع ظهور محصول جيد في منطقة منتجة.
السوق العالمية تحتفظ بهوامش أمان
لا تشير البيانات الدولية الحالية إلى نقص شامل في الحبوب. فقد توقعت «فاو»، في نشرتها الصادرة يوم 4 سبتمبر، وصول الإنتاج العالمي إلى 2.98 مليار طن خلال 2026. ورغم تراجعه 2% عن العام السابق، فإنه يظل ثاني أكبر محصول مسجل.
كما قدرت المنظمة نسبة المخزونات إلى الاستخدام بنحو 31.6%، وهو مستوى وصفته بالمريح نسبيًا عند مقارنته تاريخيًا. وتشكل هذه المخزونات عامل تهدئة يسمح بتعويض جزء من انخفاض الإنتاج واحتواء اضطرابات مؤقتة في مناطق معينة.
ومع ذلك، لا تعني وفرة المخزون العالمي أن جميع الكميات متاحة للتصدير أو قابلة للوصول في الوقت نفسه. فجانب منها يبقى داخل الدول المنتجة لأسباب تتعلق بالأمن الغذائي أو السياسات التجارية، ما يجعل متابعة المخزون لدى الموردين وحجم صادراتهم أكثر أهمية من الاكتفاء بالرقم العالمي.
وتبدو سوق الأرز أكثر دقة، مع توقع إنتاج يبلغ 553.1 مليون طن مقابل استخدام قدره 559 مليون طن خلال 2026–2027، ما يستدعي السحب من المخزونات. ولا تمثل الجزائر مستوردًا للأرز بالحجم نفسه الذي تسجله في القمح أو الذرة، لكن ارتفاع أسعاره قد يدفع بعض البلدان إلى زيادة طلبها على بدائل غذائية أخرى، بما يوسع أثر المنافسة بين السلع.
وكان برنامج الأغذية العالمي قد حذر في 5 أوت من احتمال دخول 49 مليون شخص إضافي في حالة انعدام أمن غذائي حاد بحلول نهاية 2027، ضمن تحليل شمل 45 دولة معرضة لتداعيات «إل نينيو».
ولا يخص هذا التقدير الجزائر، كما لا يعني أن 49 مليون شخص سيواجهون الجوع بصورة مؤكدة، بل يقدم سيناريو للمخاطر في البلدان الأكثر هشاشة، مع بقاء درجة التأثير مرتبطة بمسار الظاهرة وقدرة الحكومات على الاستجابة.
الجزائر تدير المخاطر من موقع أكثر صلابة
لا ينتقل ارتفاع الأسعار الدولية إلى المستهلك الجزائري بصورة فورية أو بالنسبة نفسها، لأن بين السعر العالمي وسعر البيع المحلي منظومة من العقود والمخزونات والتحويل والنقل والتوزيع والدعم العمومي.
وقد يظهر الضغط أولًا في فاتورة الاستيراد أو ميزانيات المؤسسات المكلفة بالتموين، قبل أن يصل إلى السوق، فيما تسمح آليات التدخل والمخزون بتخفيف أثر الصدمات على المستهلك.
وتتمثل الأولوية في استباق فترات الارتفاع، وتنويع المناشئ، وتثبيت عقود الشحن، ومراقبة أسواق القمح والذرة والزيوت والسكر، بالتوازي مع تعزيز الإنتاج الوطني وتوسيع التخزين.
ولا تواجه الجزائر، استنادًا إلى المعطيات المتاحة، سيناريو ندرة غذائية، بل مخاطر ارتفاع في كلفة بعض الواردات وتقلب شروط الحصول عليها. ويظل الفارق جوهريًا بين أزمة توفر وأزمة أسعار؛ فالأولى تعني غياب الكميات، بينما تعني الثانية الحاجة إلى إدارة أكثر كفاءة للشراء والتمويل.
وبذلك يدخل الاقتصاد الجزائري مرحلة اضطراب الأسواق العالمية وهو يستند إلى محصول حبوب متوقع أعلى 30% من المتوسط، ومخزون عالمي مريح نسبيًا، وقدرة على تنويع الموردين وتوقيت الصفقات.
وقد ترفع «إل نينيو» كلفة بعض السلع، لكنها لا تضع الجزائر أمام أزمة غذاء محتومة. فالتحدي الحقيقي ليس العثور على الحبوب بأي ثمن، بل حماية المكاسب المحلية وتحويل الإنتاج الوطني المتزايد إلى خط دفاع دائم يقلص التعرض لتقلبات المناخ والأسواق.