
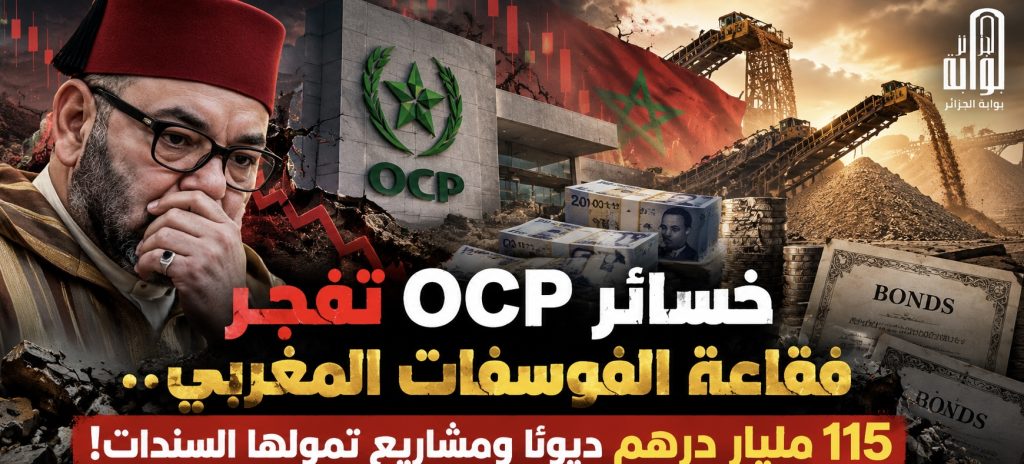
بوابة الجزائر الإخبارية: كشفت نتائج مجموعة OCP المغربية للنصف الأول من 2026 عن تحول حاد في وضعها المالي، بعدما انتقلت من تحقيق أرباح صافية عائدة إلى المساهمين بقيمة 8.25 مليارات درهم خلال الفترة نفسها من 2025 إلى خسارة بلغت 2.84 مليار درهم، أي بفارق سلبي يتجاوز 11 مليار درهم خلال عام واحد. ويأتي هذا التحول في وقت تواصل فيه الرباط تقديم المجموعة باعتبارها أحد أهم أصولها الصناعية وأداة رئيسية في توسيع حضورها العالمي في سوق الأسمدة، بالتوازي مع برنامج استثماري ضخم يشمل التعدين والطاقة المتجددة وتحلية المياه والأمونيا والهيدروجين الأخضر.
وحسب النتائج المنشورة يوم 29 سبتمبر، سجلت OCP خسارة صافية مجمعة بقيمة 2.55 مليار درهم، مقابل ربح بلغ 8.61 مليارات درهم قبل عام، فيما تراجعت الإيرادات بـ7.3% من 52.17 مليار درهم إلى 48.37 مليارًا. ويكتسب هذا الانخفاض دلالة أكبر بالنظر إلى أن أسعار الأسمدة الفوسفاتية سجلت مستويات أعلى خلال الفترة، ما يعني أن تحسن الأسعار لم يكن كافيًا لتعويض انخفاض الكميات وارتفاع كلفة الإنتاج واضطراب بعض حلقات التوريد.
وتظهر الضغوط بصورة أوضح في الهوامش التشغيلية، إذ هبط إجمالي الربح من 33.35 مليار درهم إلى 26.37 مليارًا، وتراجع هامش الربح الإجمالي من 64% إلى 55%. كما انخفضت الأرباح قبل الفوائد والضرائب والاستهلاك والإطفاء «EBITDA» بـ28.5% إلى 13.31 مليار درهم، مقابل 18.61 مليارًا خلال النصف الأول من 2025، بينما تراجع هامشها من 36% إلى 28%. وبذلك انخفضت الربحية التشغيلية بوتيرة أسرع بكثير من تراجع المبيعات، ما يعكس أن الأزمة لم تكن مرتبطة بحجم النشاط التجاري فقط، بل كذلك بارتفاع كلفة التشغيل وتراجع قدرة المجموعة على حماية هوامشها.
وزادت مخصصات الاستهلاك وخسائر القيمة من حدة التراجع، بعدما ارتفعت من 2.87 مليار درهم إلى 6.49 مليارات، بزيادة تتجاوز 126%. ونتيجة لذلك، انخفضت الأرباح التشغيلية المتكررة من 15.74 مليار درهم إلى 6.81 مليارات، فيما هبطت النتيجة التشغيلية الإجمالية من 13.01 مليارًا إلى 4.76 مليارات درهم، أي إن أكثر من ثمانية مليارات درهم من الأرباح التشغيلية اختفت خلال عام واحد.
ولم تتوقف الضغوط عند النشاط الصناعي، بل امتدت إلى التمويل، حيث تحولت النتيجة المالية من إيراد إيجابي بلغ 2.85 مليار درهم إلى عبء سلبي قدره 4.83 مليارات، بفارق سلبي يناهز 7.68 مليارات درهم. كما ارتفعت كلفة المديونية المالية الصافية من 1.92 مليار إلى 3.30 مليارات درهم، أي بنحو 72%، في وقت تحولت فيه مكاسب صرف بقيمة 4.83 مليارات درهم إلى خسارة صرف قدرها 1.23 مليار. وأدى هذا التدهور إلى انتقال النتيجة قبل الضريبة من ربح بلغ 15.85 مليار درهم إلى خسارة بنحو 70 مليون درهم، قبل أن تصل الخسارة المجمعة بعد الضرائب إلى 2.55 مليار درهم.
ويضع هذا الوضع المديونية في صلب قراءة النتائج، إذ بلغ صافي الدين المالي للمجموعة 115.47 مليار درهم في نهاية جوان 2026، مقابل سيولة ونقد بنحو 32.69 مليار درهم. ورغم انخفاض صافي الدين مقارنة بـ119.12 مليار درهم في نهاية 2025، ارتفع معدل صافي الدين إلى EBITDA من 2.76 مرة إلى 3.05 مرات، وهو ما يعكس تراجع قدرة النشاط على توليد الأرباح بالسرعة التي تسمح بتحسين وضع المديونية بصورة فعلية.
ويتزامن ذلك مع اعتماد متزايد على أسواق التمويل لدعم البرنامج الاستثماري. فقد جمعت OCP في أفريل 1.5 مليار دولار من خلال سندات هجينة دائمة بعوائد بلغت 6.74% و7.37%، ثم حشدت خمسة مليارات درهم من السوق المغربية في جوان، قبل إضافة نحو 149.9 مليون دولار إلى إصدارها الدولي خلال سبتمبر. ورغم أن الأدوات الهجينة يمكن إدراجها محاسبيًا ضمن حقوق الملكية وفق شروط محددة، فإنها تظل تحمل كلفة مالية فعلية، وهو ما يفسر جزئيًا ارتفاع عبء التمويل في وقت تتراجع فيه الأرباح التشغيلية.
وتطرح هذه الضغوط حسب ما أوردته الجريدة الاقتصادية تادامسا نيوز تساؤلات حول القدرة على تنفيذ البرنامج الاستثماري البالغ 13 مليار دولار للفترة 2023–2027 بالوتيرة المعلنة. ويشمل البرنامج رفع طاقة إنتاج الأسمدة إلى 20 مليون طن، وتطوير منجم مسكالة ومجمع مزيندة، إلى جانب مشاريع الطاقة الشمسية وتحلية المياه وتخزين الكهرباء والأمونيا والهيدروجين الأخضر. غير أن الإنفاق الاستثماري في الربع الثاني من 2026 انخفض إلى 5.92 مليارات درهم، بتراجع 36% على أساس سنوي ونحو 42% مقارنة بالربع الأول، رغم أن المجموعة تصف هذا التراجع بأنه عودة إلى وتيرة أكثر طبيعية بعد مدفوعات مرتفعة في بداية العام.
وتظهر الفجوة بين الأهداف والقدرات المشغلة بصورة أكبر في ملف الطاقة المتجددة، إذ تستهدف OCP بلوغ 1.2 غيغاواط من القدرة المتجددة بحلول 2027، بينما بلغت القدرة الشمسية التي دخلت الخدمة نحو 202 ميغاواط فقط، أي قرابة 17% من الهدف. كما يستهدف برنامج تحلية المياه الوصول إلى 560 مليون متر مكعب سنويًا، مقابل أكثر من 288 مليون متر مكعب من القدرات المعلنة بنهاية 2025. ولا يعني ذلك أن هذه المشاريع غير موجودة، لكنه يفرض التمييز بين ما دخل الخدمة فعليًا وما يزال قيد الإنجاز وما يبقى ضمن الخطط المستقبلية، خصوصًا عندما يتم تقديم مجموع هذه المشاريع في الخطاب الاقتصادي باعتبارها تحولًا صناعيًا مكتملًا.
وفي الجانب الصناعي، كشفت أزمة الكبريت عن أحد أهم نقاط ضعف النموذج الفوسفاتي المغربي. فعلى الرغم من امتلاك المغرب قاعدة ضخمة من احتياطيات صخر الفوسفات، تعتمد OCP على واردات الكبريت اللازمة لصناعة الحمض الفوسفوري، إضافة إلى الأمونيا المستخدمة في إنتاج أسمدة مثل DAP وMAP. ومع ارتفاع أسعار الكبريت واضطراب بعض الإمدادات، تعرضت كلفة الإنتاج لضغط مباشر، ما دفع المجموعة إلى تقديم عمليات صيانة وخفض بعض الكميات وإعادة توزيع مزيج المنتجات باتجاه TSP الأقل اعتمادًا على الكبريت والأمونيا.
وتكشف هذه التطورات أن امتلاك احتياطي كبير من الفوسفات لا يعني بالضرورة استقلالًا كاملًا في سلسلة الإنتاج، لأن جزءًا من القيمة الصناعية يبقى مرتبطًا بمواد أولية مستوردة وأسعار صرف وأسواق تمويل خارجية. وفي هذا السياق، تصبح قدرة OCP على المحافظة على هوامش مرتفعة مرهونة ليس فقط بحجم احتياطياتها أو أسعار الأسمدة، بل أيضًا بكلفة المدخلات والتمويل وقدرتها على تشغيل المشاريع الجديدة وتحقيق عائد منها في المواعيد المستهدفة.
وتزداد أهمية هذه النتائج بالنظر إلى الوضع الخارجي للاقتصاد المغربي، حيث اتسع العجز التجاري خلال النصف الأول من 2026 بـ23.5% إلى نحو 198.4 مليار درهم، بعد ارتفاع الواردات إلى 458.78 مليارًا مقابل صادرات بلغت 260.40 مليارًا، مع تراجع معدل التغطية بـ2.8 نقطة. وباعتبار OCP واحدة من أهم المؤسسات المصدرة ومصادر العملة الصعبة في المغرب، فإن تراجع إيراداتها وتحولها إلى الخسارة يأتي في توقيت يحتاج فيه الاقتصاد المغربي إلى تعزيز قدرته التصديرية وتقليص الفجوة الخارجية.
وبذلك، تكشف نتائج النصف الأول من 2026 أن التحدي أمام OCP لا يتعلق بنقص الموارد الفوسفاتية، بل بقدرتها على تحويل هذا الامتياز الجيولوجي إلى نموذج صناعي قادر على تحمل ارتفاع كلفة المدخلات والتمويل وتنفيذ برنامج استثماري واسع من دون أن تتآكل الهوامش. فالأسعار المرتفعة لم تمنع تراجع الإيرادات، وضخامة الاحتياطي لم تمنع الاعتماد على الكبريت والأمونيا المستوردين، وتمويل المشاريع عبر السندات لم يمنع ارتفاع كلفة الدين، في وقت تراجعت فيه الأرباح التشغيلية بصورة حادة.