
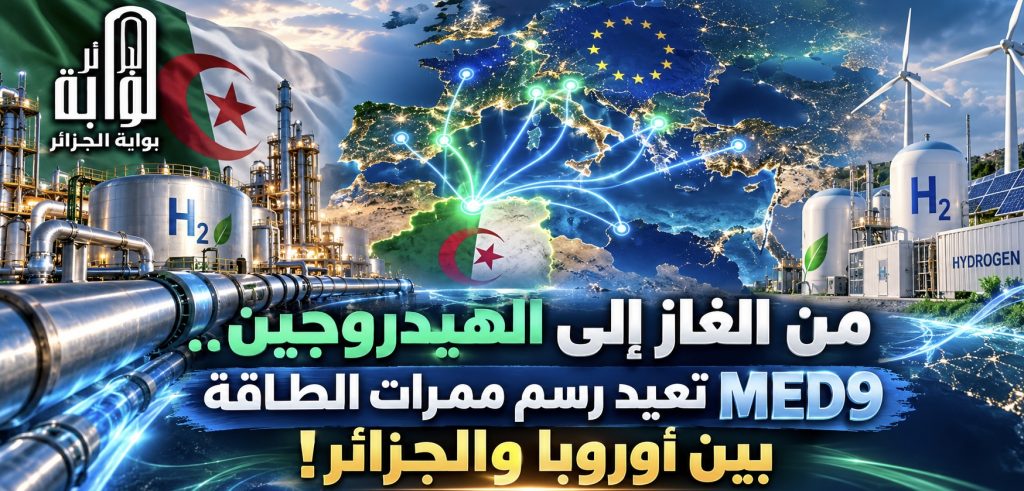
بوابة الجزائر الإخبارية: أكثر من 65% من البنية المخطط استخدامها في ممر الهيدروجين «SoutH2» ستأتي من شبكات قائمة أصلًا، في وقت توفر فيه الجزائر حاليًا 18.2% من واردات الاتحاد الأوروبي من الغاز المنقول في حالته الغازية. وبين هذين الرقمين تتشكل ملامح علاقة طاقوية جديدة بين ضفتي المتوسط: شبكة بُنيت للغاز ويمكن أن تتحول تدريجيًا إلى قاعدة لنقل الهيدروجين، فيما تبحث دول «MED9» في سبليت عن كيفية تمويل الانتقال الطاقوي والحفاظ على تنافسية اقتصاداتها.
وتضع هذه المعادلة الجزائر في موقع يتجاوز دور المصدر التقليدي، لأن المرحلة المقبلة في العلاقة مع أوروبا لا تبدأ من بنية تحتية صفرية، بل من خطوط وشبكات وأسواق قائمة تعمل بالفعل.
وقد ناقشت القمة الثالثة عشرة لدول «MED9»، التي انعقدت أمس الأربعاء 7 أكتوبر في كرواتيا، أسعار الطاقة وإزالة الكربون والتنافسية والجوار المتوسطي والميزانية الأوروبية المقبلة.
وتكتسب هذه الملفات أهمية مباشرة بالنسبة إلى الجزائر لأن الاستثمار في ممرات الهيدروجين والربط الكهربائي والبنية الجديدة للطاقة يعتمد في جزء منه على السياسات والتمويلات التي تقررها المؤسسات الأوروبية والدول الواقعة على الضفة الشمالية للمتوسط.
وتضم «MED9» دولًا تمثل قلب هذا المسار الجغرافي، في مقدمتها إيطاليا وإسبانيا وفرنسا، إلى جانب اليونان والبرتغال ومالطا وقبرص وسلوفينيا وكرواتيا.
و يأتي اجتماع سبليت قبل مناقشات أوروبية أوسع تشمل الإطار المالي للفترة 2028–2034، ما يضيف بعدًا استثماريًا إلى ملف الطاقة.
فمشاريع الربط الجديدة تحتاج إلى شبكات وأنابيب ومحطات ضغط وتمويل ودراسات طويلة الأجل، ولا يمكن فصلها عن الميزانية الأوروبية وسياسات دعم الصناعة وإزالة الكربون.
وتدخل الجزائر هذه المرحلة من علاقة طاقوية قائمة بالفعل. فوفق «يوروستات»، وفرت الجزائر 18.2% من واردات الاتحاد الأوروبي من الغاز في حالته الغازية خلال الربع الثاني من 2026، ما جعلها ثاني أكبر مورد بعد النرويج.
كما وفرت 8.1% من واردات الغاز الطبيعي المسال، لتحتل المرتبة الثالثة بين الموردين. وهذه الأرقام تعني أن التحول المستقبلي لا يحتاج إلى بناء العلاقة التجارية من الصفر. فهناك بالفعل مشترون وشبكات وأنابيب ومنشآت ومحطات تصدير تربط الجزائر بالأسواق الأوروبية.
ومن هنا تظهر أهمية «SoutH2». فالمشروع لا يستهدف فقط إنشاء ممر جديد لنقل الهيدروجين، بل يعتمد في تصميمه على إعادة استخدام أكثر من 65% من الشبكات الموجودة، بما يسمح بتحويل جزء من أصول الغاز الحالية إلى بنية للطاقة منخفضة الكربون.
ويمتد الممر نحو 3300 كيلومتر، مرورًا بإيطاليا والنمسا وصولًا إلى ألمانيا، مع قدرة استيراد مخططة تفوق أربعة ملايين طن من الهيدروجين سنويًا.
ولا تمثل هذه الكمية حصة جزائرية محددة، لكنها تعكس الحجم الصناعي للسوق التي تحاول أوروبا بناءها. وتظهر صلة الجزائر بالمشروع في مسار «SeaCorridor»، الذي يدرس تطوير بنية لنقل الهيدروجين من شمال إفريقيا إلى نقطة الدخول الإيطالية في صقلية، ومنها إلى شبكات «SoutH2».
وهو ما يفتح أمام الجزائر إمكانية تحويل جزء من علاقتها الحالية مع إيطاليا من تصدير الغاز إلى شراكة أوسع تشمل الهيدروجين ومشتقاته.
وتتقدم أوروبا في الجانب الفني للمشروع تدريجيًا. فقد حصلت مكونات الشبكة الإيطالية خلال 2025 على تمويل أوروبي بقيمة 24 مليون يورو لدراسات الجدوى والأعمال الميدانية ودراسة محطات الضغط.
ويشير ذلك إلى أن تطوير الممر لن يتم بقرار سياسي واحد، بل عبر سلسلة طويلة من الدراسات والاعتمادات والتمويلات والاستثمارات قبل الوصول إلى قرار التنفيذ الكامل.
وبالنسبة إلى الجزائر، فإن متابعة قرارات «MED9» مرتبطة بهذا المسار تحديدًا، لأن السياسات الأوروبية بشأن التنافسية والطاقة والميزانية ستحدد سرعة نمو الطلب على الهيدروجين والموارد المتاحة لتمويل البنية التحتية التي ستستقبله.
وتكتسب مسألة التنافسية أهمية خاصة في هذا الملف. فالصناعة الأوروبية لن تعتمد الهيدروجين المستورد فقط لأنه منخفض الكربون، بل عندما تصبح كلفته قابلة للإدماج داخل الإنتاج الصناعي مقارنة بمصادر الطاقة الأخرى.
ولهذا يرتبط نجاح الممر بالسعر بقدر ارتباطه بالبنية التحتية. وتظهر بيانات الغاز الحالية حجم هذه الحساسية؛ إذ ارتفعت قيمة واردات الاتحاد الأوروبي من الغاز في حالته الغازية بـ18.5% في الربع الثاني من 2026، مقابل زيادة محدودة في الكميات بلغت 3.4%.
ويعني ذلك أن أوروبا تدخل مرحلة الانتقال الطاقوي وهي لا تزال تواجه في الوقت نفسه تحدي كلفة الطاقة التقليدية. وهنا تكمن أهمية الجزائر بالنسبة إلى الضفة الشمالية: فهي مورد قائم للغاز يمكنه دعم أمن الإمدادات خلال المرحلة الانتقالية، وفي الوقت نفسه تملك إمكانية التحول إلى مصدر للهيدروجين مستقبلًا إذا استكملت مشاريع الإنتاج والربط والعقود التجارية.
ويمنح هذا التداخل العلاقة الجزائرية–الأوروبية طابعًا مختلفًا عن العلاقة التقليدية بين بائع ومشترٍ. فالمسار الجديد يتطلب استثمارات مشتركة في الإنتاج والنقل والضغط والقياس والتخزين، إلى جانب عقود شراء طويلة الأجل تسمح بتمويل المشاريع.
ولا تعلن قمة سبليت في حد ذاتها عن عقود جزائرية جديدة أو تمويلات مخصصة للجزائر، كما لم يصدر عنها قرار مباشر بشأن «SoutH2». لكن أهميتها تكمن في أنها تجمع الدول والمؤسسات التي ستؤثر في القواعد والتمويلات والطلب الصناعي الذي يقوم عليه المشروع.
وبذلك، تمثل حصة الجزائر الحالية البالغة 18.2% من الغاز الأوروبي أكثر من رقم تجاري آني؛ فهي قاعدة تنطلق منها علاقة طاقوية يمكن أن تنتقل خلال العقد المقبل من الغاز الطبيعي إلى الهيدروجين، ومن مجرد بيع الطاقة إلى المشاركة في بناء ممرات وبنية تحتية جديدة تربط شمال إفريقيا بالمصانع الأوروبية.