
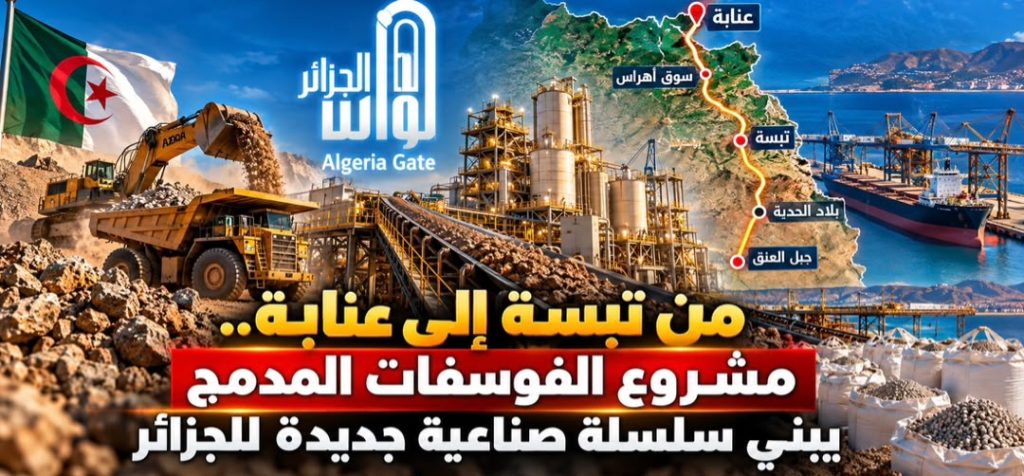
بوابة الجزائر الإخبارية: 5.5 ملايين طن من خام الفوسفات سنويًا ستخرج من بلاد الحدبة بتبسة، ليُرفع تركيزها إلى 3.2 ملايين طن، قبل أن تدخل جزءًا من أكبر سلسلة صناعية منجمية-كيميائية يجري بناؤها شرق البلاد لإنتاج 2.4 مليون طن من الأسمدة الفوسفاتية و570 ألف طن من الأسمدة الآزوتية سنويًا، وربطها بخط حديدي منجمي يمتد 422 كيلومترًا ومنشآت مينائية جديدة في عنابة. بهذه الأرقام، ينتقل مشروع الفوسفات المدمج من فكرة استغلال احتياطي معدني ضخم إلى مشروع يستهدف إبقاء الجزء الأكبر من قيمة الفوسفات داخل الاقتصاد الجزائري، عبر الاستخراج والإثراء والتحويل والنقل والتصدير ضمن سلسلة واحدة.
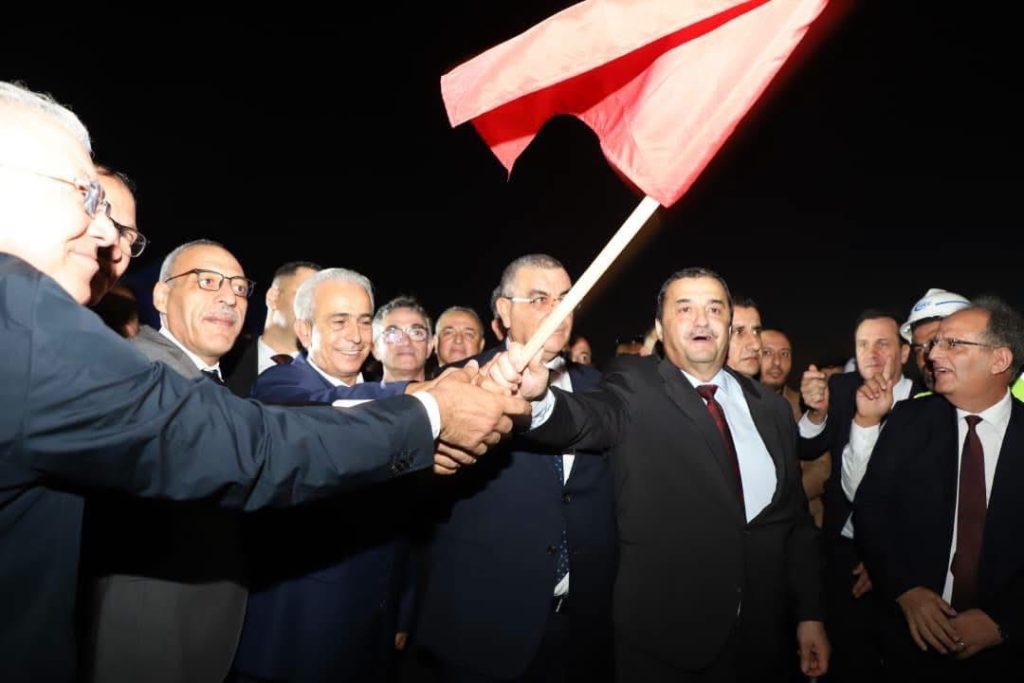
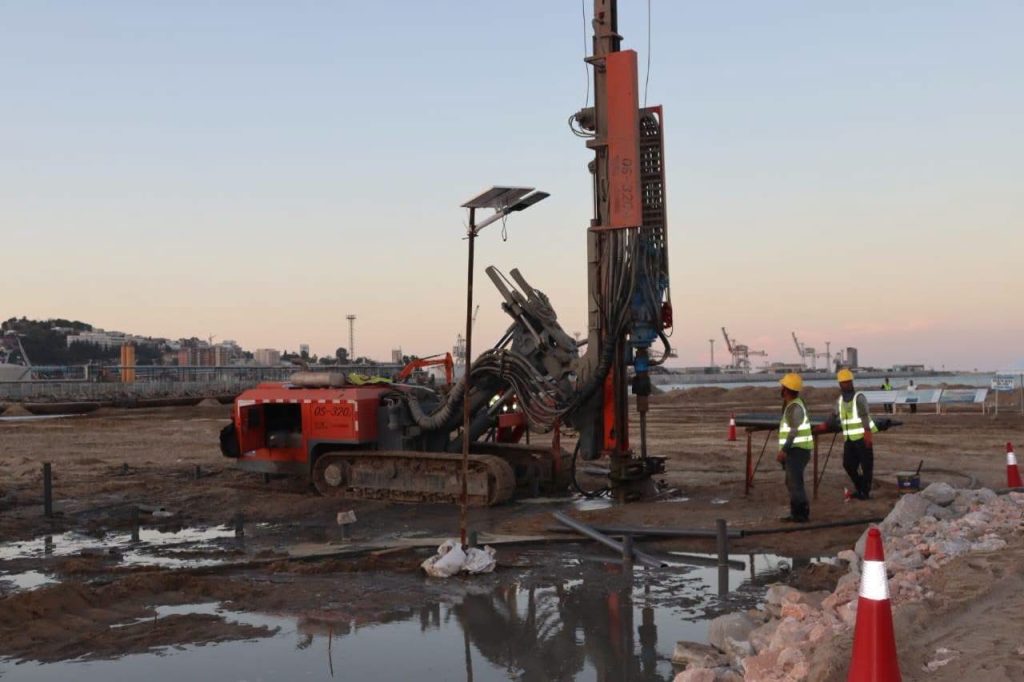
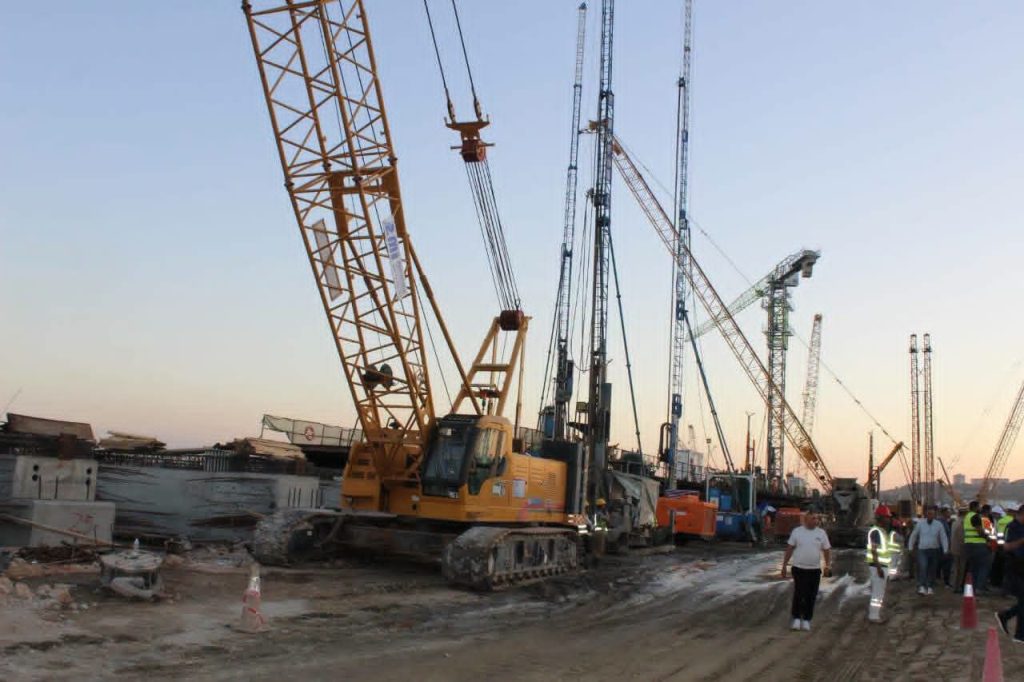
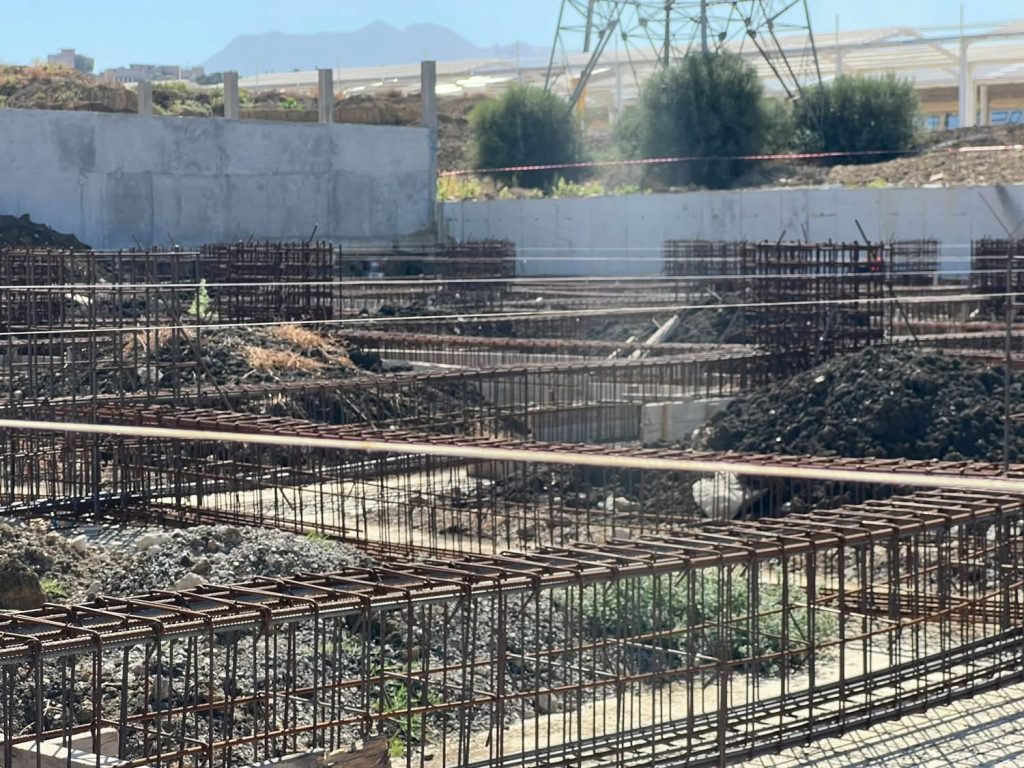
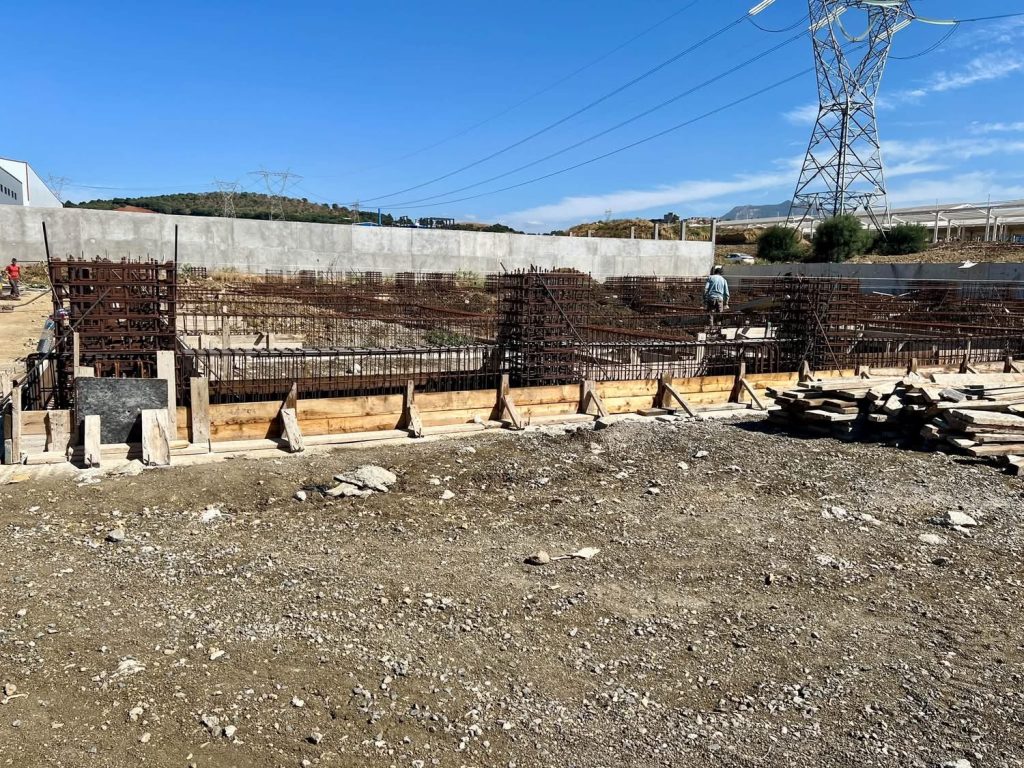
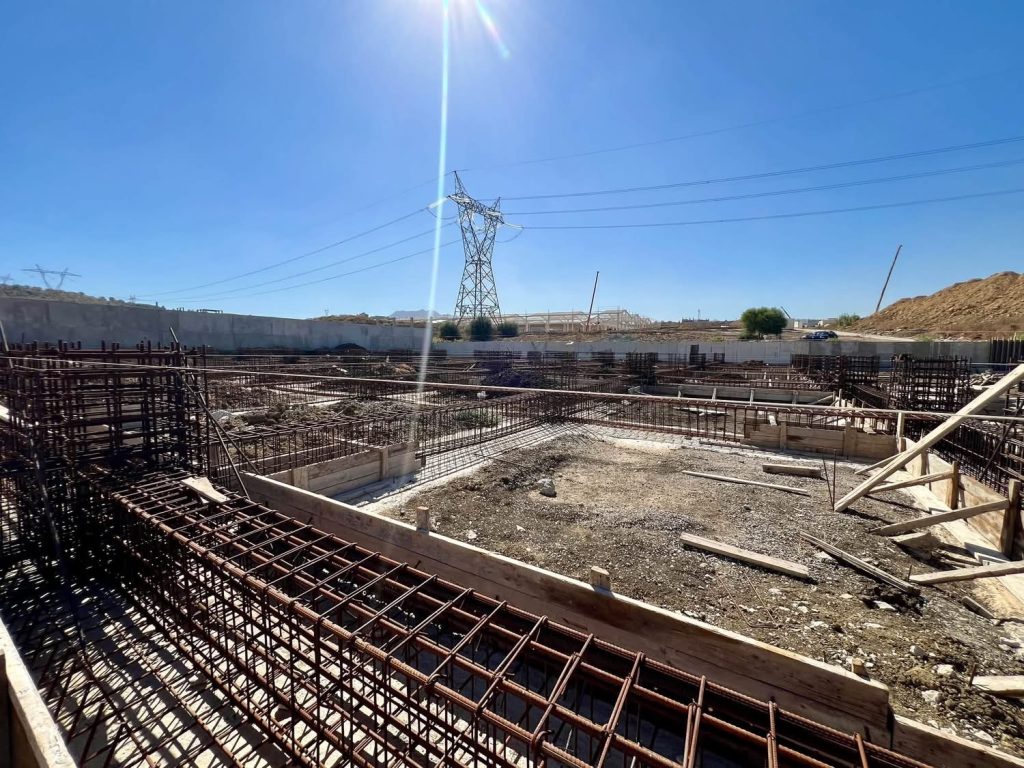
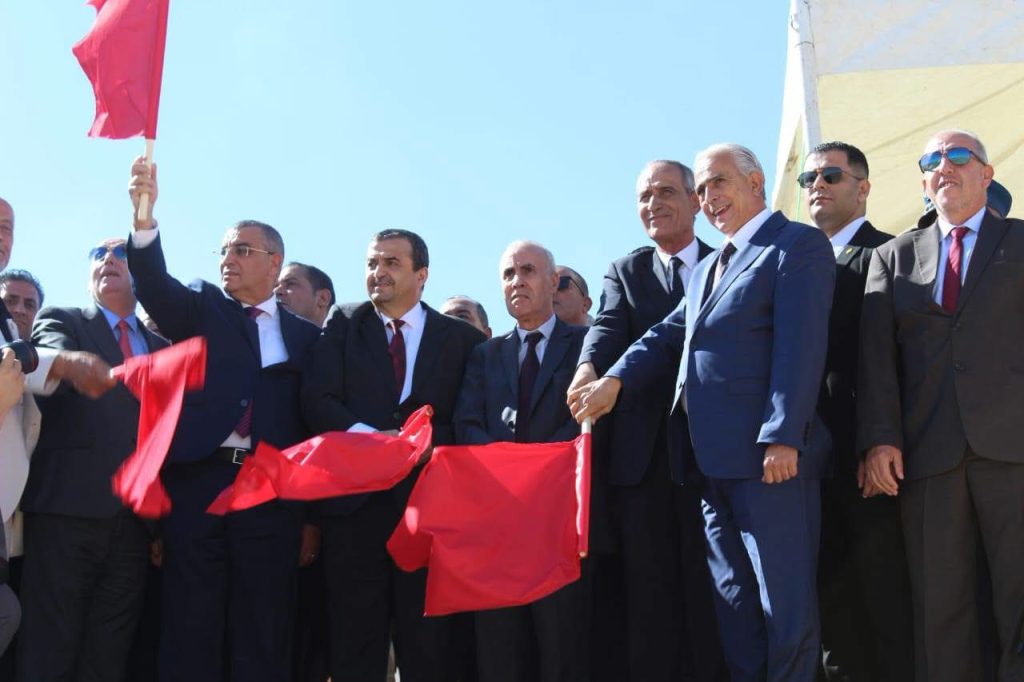
ودخل المشروع خلال 2026 مرحلة أكثر تقدمًا بعدما تزامنت العقود الصناعية الجديدة مع تسريع الأشغال المرتبطة بالسكك والمياه والمنشآت المينائية. وفي 23 سبتمبر أُعلن رسميًا عن إطلاق أشغال الإنجاز على مستوى مكونات المشروع، بعد توقيع عقود رئيسية في 12 أوت مع الإيطالية «سايبام» والصينية «CHEC»، في وقت بدأت فيه عنابة استقبال الورشات الخاصة بالرصيف المعدني والمنشآت التي ستتولى مناولة المنتجات القادمة من شرق البلاد.
هذه المرحلة تضع المشروع أمام أول اختبار حقيقي في التنفيذ، لأن الفوسفات المدمج لا يتكون من منجم ومصنع منفصلين، بل من منظومة يجب أن تتحرك حلقاتها في توقيت متقارب: استخراج الخام في بلاد الحدبة، إثراؤه ورفع تركيزه، توفير الماء والطاقة، نقله عبر السكة الحديدية، تحويله كيميائيًا في وادي الكبريت، ثم توجيه المنتجات النهائية إلى السوق الوطنية أو عبر ميناء عنابة نحو الأسواق الخارجية.
5.5 ملايين طن من الخام.. البداية من بلاد الحدبة
يتمركز قلب المشروع المنجمي في بلاد الحدبة بمنطقة بئر العاتر في ولاية تبسة، حيث تستهدف المرحلة الأولى إنشاء منشآت لاستخراج ومعالجة نحو 5.5 ملايين طن من خام الفوسفات سنويًا.
وبعد عمليات الإثراء والمعالجة، يُنتظر أن يتحول هذا الحجم إلى نحو 3.2 ملايين طن سنويًا من مركز الفوسفات، وهي المادة التي ستغذي بقية حلقات السلسلة الصناعية.
وتكمن أهمية بلاد الحدبة في حجم المورد الذي تقوم عليه. فقد أشارت تقديرات فنية منشورة عن المشروع إلى احتياطيات تناهز 2.2 مليار طن من صخر الفوسفات في المنطقة، وهو ما يمنح المشروع قاعدة معدنية طويلة الأجل إذا أكدت مراحل الاستغلال والدراسات التفصيلية هذه التقديرات التشغيلية.
لكن القيمة الاقتصادية لهذه الاحتياطيات لا ترتبط بحجم الخام وحده. فالفوسفات في صورته الأولية يحمل قيمة محدودة مقارنة بالقيمة التي يمكن تحقيقها بعد تحويله إلى حمض فوسفوري وأسمدة ومنتجات كيميائية. ولهذا صمم المشروع منذ البداية على أساس رفع نسبة التحويل داخل الجزائر بدل الاقتصار على شحن الخام نحو الخارج.
وهذا التحول هو الذي يفسر وصف المشروع بـ«المدمج».
فالاستثمار الحقيقي لا ينتهي عند رأس المنجم، بل يبدأ منه.
وادي الكبريت.. حيث يتحول المعدن إلى صناعة
بعد إثراء الخام، تنتقل القيمة الصناعية إلى وادي الكبريت بولاية سوق أهراس، حيث يجري إنشاء المركب الكيميائي المخصص لإنتاج الأسمدة والمواد الوسيطة المرتبطة بها.
وتستهدف المنشآت الجديدة إنتاج نحو 2.4 مليون طن من الأسمدة الفوسفاتية سنويًا، إلى جانب قرابة 570 ألف طن من الأسمدة الآزوتية، بما يرفع الطاقة الإجمالية للمنتجات النهائية المستهدفة إلى قرابة 3 ملايين طن سنويًا.
ويتطلب الوصول إلى هذه الكميات بناء وحدات لإنتاج ومعالجة مواد رئيسية تدخل في صناعة الأسمدة، من بينها حمض الكبريتيك وحمض الفوسفوريك والأمونيا، إضافة إلى شبكات الطاقة والمياه والتخزين والمناولة.
وهنا تظهر واحدة من أهم نقاط القوة الصناعية للمشروع.
فالجزائر لا تمتلك الفوسفات فقط؛ بل تمتلك أيضًا الغاز الطبيعي الذي يعد مادة أساسية في إنتاج الأمونيا والأسمدة الآزوتية. والجمع بين الموردين داخل منظومة واحدة يسمح بإنشاء منتجات أعلى قيمة من بيع كل مورد منفردًا في صورته الأولية.
وبذلك يربط المشروع بين قطاع المناجم والبتروكيمياء والزراعة في معادلة واحدة: الفوسفات يوفر المادة المعدنية، والغاز يوفر المدخل الطاقوي والكيميائي، والمركب الصناعي يحولهما إلى أسمدة يحتاجها السوق الوطني ويمكن تصدير فائضها.
وهذه الصيغة تجعل الفوسفات المدمج مشروعًا يتجاوز قطاع المناجم نفسه إلى الصناعة الكيميائية والأمن الغذائي والتصدير.
نحو 3 ملايين طن من الأسمدة.. سوق داخلية قبل التصدير
يحمل إنتاج بهذا الحجم أثرًا مباشرًا على السياسة الزراعية الجزائرية، لأن الأسمدة تعد من المدخلات الأساسية لرفع مردودية الحبوب والمحاصيل الصناعية والزراعات الكبرى.
وتضع التصورات الرسمية للمشروع تلبية احتياجات السوق الوطنية في مقدمة الأهداف، على أن يوجه الفائض إلى التصدير.
وهذا يعني أن أثر المشروع يمكن أن يظهر في اتجاهين متوازيين.
الأول يتعلق بخفض الاعتماد على استيراد بعض الأسمدة أو مدخلاتها، بما يحافظ على العملة الصعبة ويضمن للفلاحة الوطنية موردًا محليًا أكثر استقرارًا.
أما الثاني فيتمثل في خلق صادرات صناعية خارج المحروقات ذات قيمة مضافة أعلى بكثير من بيع خام الفوسفات.
وهذا التفريق مهم، لأن طن الفوسفات الخام الذي يغادر البلاد لا يحمل القيمة نفسها التي يحملها طن من الأسمدة المصنعة داخل الجزائر بعد أن مر عبر عمليات الطحن والتركيز والمعالجة الكيميائية والتخزين والنقل.
كل مرحلة إضافية داخل البلاد تعني أجورًا وخدمات وطاقة ونقلاً وصيانة وضرائب وخبرة صناعية تبقى داخل الاقتصاد الوطني.
ومن هنا تصبح القيمة الحقيقية للمشروع في عدد المراحل التي تحتفظ بها الجزائر داخل سلسلة الإنتاج.
422 كيلومترًا من السكك تغير اقتصاد المنجم
لكن سلسلة بهذا الحجم لا يمكن أن تعمل بالشاحنات وحدها.
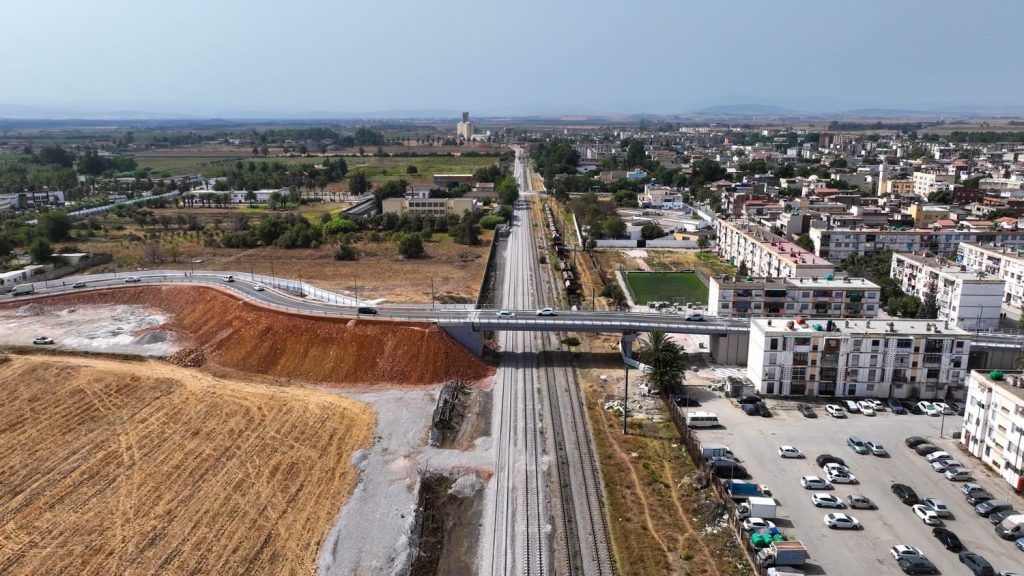
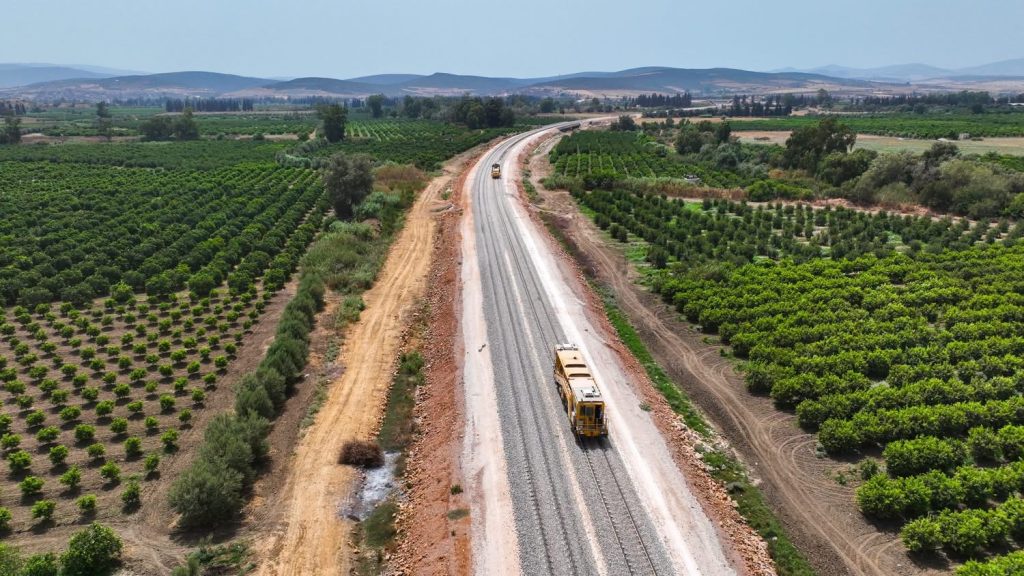
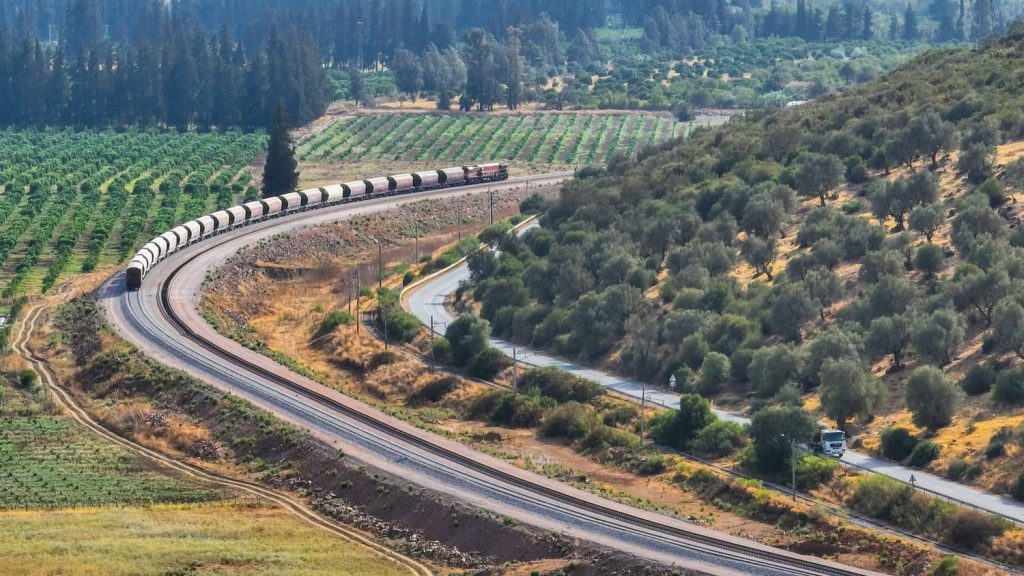
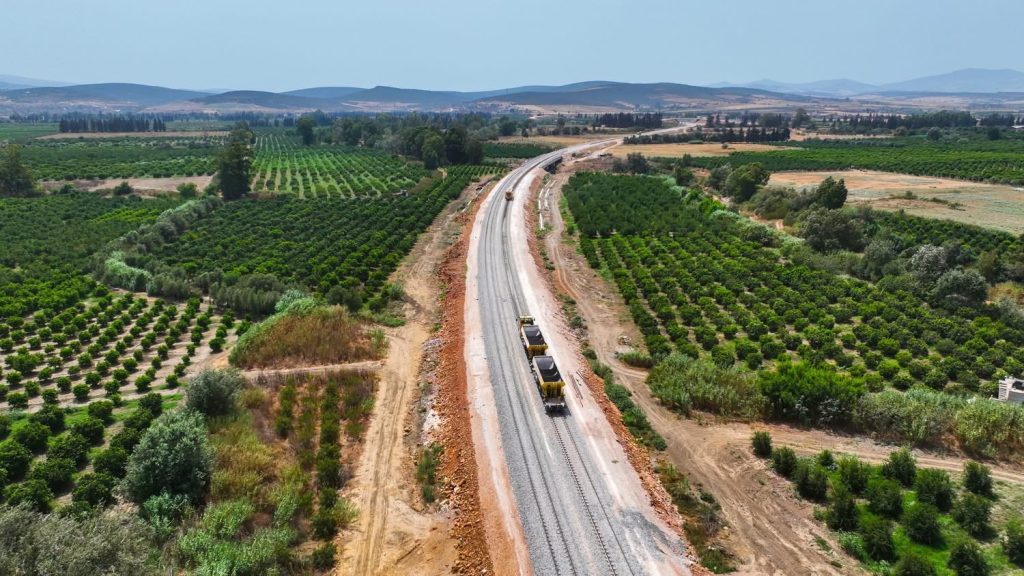
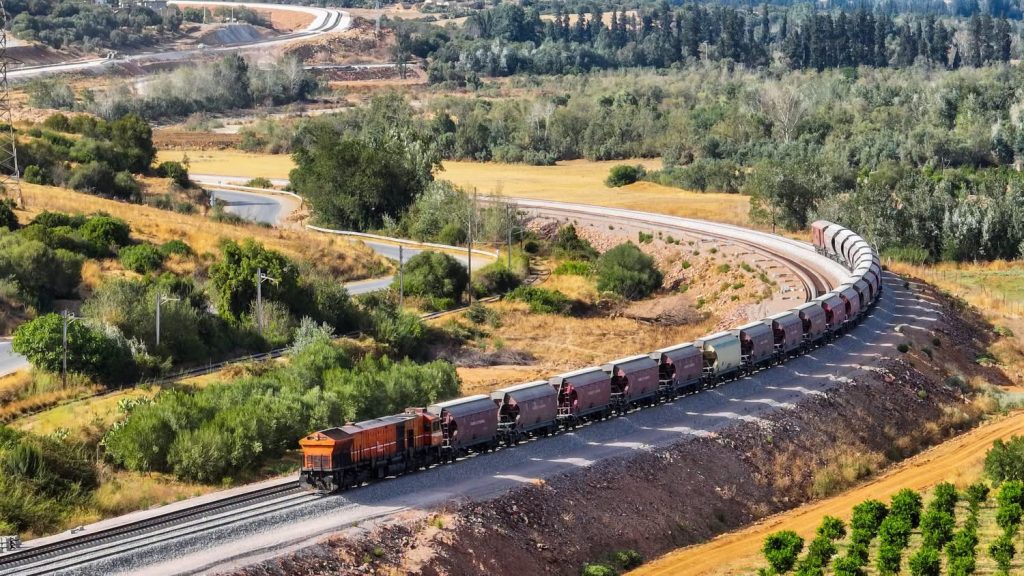
ولهذا يعد الخط المنجمي الشرقي أحد أهم المكونات المرافقة للمشروع، إذ يربط عنابة وسوق أهراس وتبسة وجبل العنق وبلاد الحدبة على مسافة تقارب 422 كيلومترًا.
ويشمل البرنامج ازدواج أجزاء من الخط، وتصحيح المسار، وتحديث المنشآت والإشارات ورفع قدرات النقل بما يسمح باستيعاب أحجام كبيرة من المواد المنجمية والمنتجات الصناعية.
وخلال سبتمبر 2026 كانت السلطات تستعد لإطلاق تجارب تقنية على مقطع بطول 127 كيلومترًا مطلع أكتوبر، في مؤشر على تقدم الأشغال في أجزاء من المشروع الحديدي.
وأهمية هذه السكة لا تتعلق فقط بنقل الفوسفات من تبسة إلى عنابة، بل بتغيير الكلفة الاقتصادية للمورد نفسه.
فالمنجم الذي ينتج ملايين الأطنان يحتاج إلى وسيلة نقل تسمح بتحريك الكميات بانتظام وبكلفة تنافسية. وكل ارتفاع كبير في تكلفة النقل ينعكس مباشرة على قدرة المنتج النهائي على المنافسة في الأسواق الدولية.
ولهذا فإن الخط المنجمي يدخل فعليًا في تكلفة كل طن فوسفات وكل طن سماد سيخرج من المركب.
وإذا تحقق التشغيل بالكفاءة المخططة، فإن السكة ستؤدي وظيفة مزدوجة: نقل الخام والمنتجات الصناعية، وفي الوقت نفسه دعم قاعدة منجمية أوسع في شرق البلاد لا تقتصر على الفوسفات وحده.
عنابة.. من نهاية السكة إلى بداية السوق الدولية
وفي الطرف الآخر من السلسلة، تتحول عنابة إلى بوابة تصدير للمشروع.
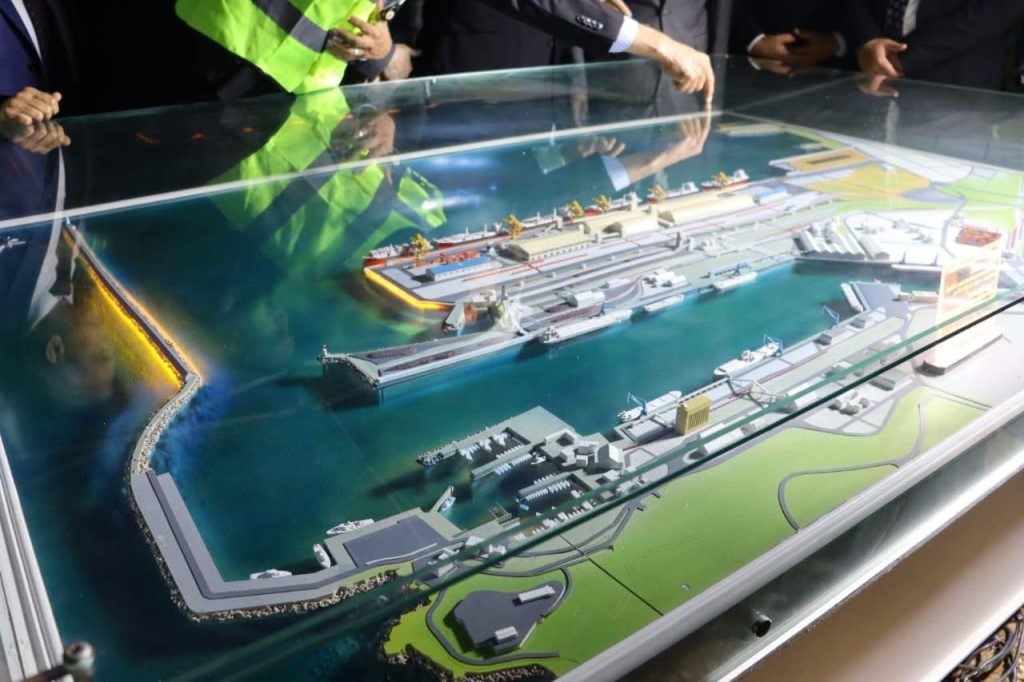
فالأشغال التي أُطلقت في سبتمبر 2026 تشمل منشآت مرتبطة بالرصيف المعدني، وتجهيزات للتحميل والتفريغ والمناولة والتخزين، بهدف استقبال الفوسفات المثرى والأسمدة والمنتجات الكيميائية المرتبطة بالمركب.
وهذه المنشآت ضرورية لكي لا تتحول زيادة الإنتاج إلى اختناق عند الميناء.
فالمشروع الذي ينتج ملايين الأطنان سنويًا يحتاج إلى قدرة مناولة وتخزين وشحن تسمح بتفريغ القطارات وتحميل السفن بوتيرة تتناسب مع الإنتاج الصناعي.
ولهذا تدخل الشركة الصينية «CHEC» في الحزمة المينائية واللوجستية للمشروع، بالتوازي مع الأشغال الهندسية والصناعية التي يجري تطويرها في بقية المواقع.
ويمنح موقع عنابة المشروع منفذًا مباشرًا إلى البحر المتوسط، بما يضع المنتجات الجزائرية على مسافة قصيرة نسبيًا من أسواق جنوب أوروبا والمتوسط، إلى جانب الأسواق الإفريقية والعالمية الأخرى.
وهنا تكتمل جغرافيًا السلسلة: تبسة تستخرج، سوق أهراس تحول، السكة تنقل، وعنابة تصدر.
من شراكة 2022 إلى عقود التنفيذ في 2026
ومر المشروع قبل الوصول إلى هذه المرحلة بعدة ترتيبات.
ففي مارس 2022 أُعلن عن إنشاء الشركة الجزائرية-الصينية للأسمدة «ACFC»، بشراكة جمعت «أسميدال» و«منال» من الجانب الجزائري وشركتي Wuhuan وTian’an الصينيتين، مع حصة أغلبية للجانب الجزائري بلغت 56% مقابل 44% للشريك الصيني.
وكان التصور المعلن آنذاك يضع القيمة الإجمالية للمشروع في حدود 7 مليارات دولار، مع نطاق واسع يشمل استغلال الفوسفات وتحويله والبنية المينائية والمرافق المرتبطة به.
كما أشارت تقديرات تلك المرحلة إلى إمكانية توفير نحو 12 ألف منصب عمل خلال الإنجاز، ثم قرابة 6 آلاف وظيفة مباشرة و24 ألف وظيفة غير مباشرة عند الوصول إلى مرحلة الاستغلال.
غير أن المشروع شهد بعد ذلك إعادة ضبط للهندسة التنفيذية والشركاء والحزم الصناعية، ولذلك لا ينبغي التعامل مع جميع أرقام 2022 على أنها مطابقة حرفيًا للعقود التي يجري تنفيذها في 2026.
ففي أوت 2026 دخلت «سايبام» الإيطالية ضمن المرحلة التنفيذية الجديدة، وأعلنت توقيع إشعار محدود لبدء الأشغال مع سوناطراك بقيمة تقارب 500 مليون يورو، يسمح باستكمال الدراسات الهندسية التفصيلية والشروع في شراء المعدات ذات آجال التصنيع الطويلة والتحضير للأشغال الرئيسية.
وهذا الرقم لا يمثل القيمة الإجمالية للمشروع، وإنما قيمة حزمة محددة ضمن مرحلة التنفيذ، بينما تظل قيمة المشروع الشامل مرتبطة بعدد من العقود والمكونات والبنى المرافقة.
الماء والطاقة.. التفاصيل التي تحدد موعد تشغيل المصنع
ولا يعمل مركب كيميائي بهذا الحجم بالخام والسكك وحدهما.
فإنتاج الأحماض والأسمدة يحتاج إلى كميات كبيرة من المياه الصناعية والطاقة، ما دفع السلطات إلى إدراج مشاريع ربط بلاد الحدبة ووادي الكبريت بالمياه ضمن الأولويات المرافقة.
وفي أفريل 2026 أطلقت الأشغال الخاصة بتزويد مركب بلاد الحدبة بالمياه الصناعية، قبل أن تتجدد التعليمات في سبتمبر لتسريع الربط المائي للموقعين واستكماله قبل نهاية العام.
وهذه النقطة مهمة في قراءة الجدول الزمني للمشروع، لأن جاهزية المنجم قبل المصنع أو السكة قبل الماء لا تكفي لإطلاق السلسلة بكامل طاقتها.
المشروع يحتاج إلى تزامن دقيق بين عمليات الاستخراج والإثراء، وإمدادات الكهرباء والغاز والمياه، والسكك الحديدية، والوحدات الكيميائية، والتخزين والميناء.
وأي تأخر في مكون واحد يمكن أن يؤثر على معدل تشغيل باقي المنشآت.
ولهذا شهد 2026 سلسلة اجتماعات تنسيق بين قطاعات المحروقات والمناجم والطاقة والأشغال العمومية والري، بهدف مواءمة رزنامة البنى القاعدية مع الجدول الصناعي للمشروع.
مارس 2027.. أول موعد وضعته الرئاسة للفوسفات الجديد
الرئيس عبد المجيد تبون وضع للمشروع سقفًا زمنيًا واضحًا عندما أمر في أفريل 2026 بالشروع في تصدير فوسفات بلاد الحدبة في أجل أقصاه مارس 2027، بالتوازي مع تسريع المنشآت القاعدية المرتبطة بالمشروع.
ويعكس هذا التوجيه المكانة التي أصبح يحتلها الفوسفات ضمن السياسة المنجمية للرئاسة، إلى جانب غارا جبيلات ومشروع الزنك والرصاص في واد أميزور.
غير أن الوصول إلى أول صادرات من الفوسفات لا يعني آليًا وصول المجمع الكيميائي بكامل وحداته إلى طاقته التصميمية.
فالمشروع سيشهد على الأرجح مراحل تشغيل متتابعة تبدأ بالاستخراج والإثراء، ثم تتوسع تدريجيًا نحو التحويل الكامل والإنتاج التجاري للأسمدة.
ولهذا يبقى مارس 2027 موعدًا أوليًا لظهور الفوسفات الجديد في السوق أكثر منه موعدًا نهائيًا لاكتمال كامل المنظومة الصناعية.
والفارق مهم في التقييم الاقتصادي، لأن الوصول إلى 5.5 ملايين طن من الخام أو 3.2 ملايين طن من المركز يحتاج إلى استقرار تشغيلي، فيما بلوغ 2.4 مليون طن من الأسمدة الفوسفاتية و570 ألف طن من الأسمدة الآزوتية يتطلب تشغيلًا متزامنًا لسلسلة أكثر تعقيدًا.
الفوسفات يصبح الضلع الشرقي للاستراتيجية المنجمية الجزائرية
ويتقدم المشروع في وقت تدفع فيه الجزائر بعدة مشاريع منجمية كبيرة بالتوازي.
ففي الغرب، تبني غارا جبيلات سلسلة جديدة للحديد تقوم على المنجم والخط الحديدي والتحويل الصناعي، بينما يشكل الفوسفات المدمج في الشرق سلسلة موازية تربط الفوسفات بالصناعة الكيميائية والأسمدة.
وبينهما يأتي مشروع الزنك والرصاص في واد أميزور.
وهذا التزامن يكشف تحولًا في السياسة المنجمية الجزائرية من استغلال مواقع منفردة إلى إنشاء أقطاب متكاملة تربط المورد الطبيعي بالنقل والطاقة والتحويل والأسواق.
وفي حالة الفوسفات، يبدو الترابط أكثر وضوحًا لأنه يصل مباشرة إلى قطاع استراتيجي آخر هو الفلاحة.
فالجزائر التي تسعى إلى رفع إنتاج الحبوب وتوسيع المساحات المسقية وتحقيق مستويات أعلى من الاكتفاء الغذائي تحتاج في الوقت نفسه إلى تأمين مدخلات الإنتاج الزراعي، وفي مقدمتها الأسمدة.
وبالتالي، فإن الاستثمار في الفوسفات يعالج جزءًا من معادلتين في آن واحد: تنويع الصادرات خارج المحروقات وتأمين قاعدة إنتاج غذائي أكثر استقلالًا.
7 مليارات دولار ليست الرقم الأهم في المشروع
ورغم أن الرقم المتداول لقيمة المشروع يدور حول 7 مليارات دولار في التصورات السابقة، فإن الحجم المالي وحده لا يقدم الصورة الأهم.
فالقيمة الحقيقية ستظهر في مقدار ما ستحتفظ به الجزائر من سلسلة القيمة.
إذا اقتصر الأمر على استخراج 5.5 ملايين طن من الخام وتصديره، فإن الأثر سيكون منجميًا أساسًا.
أما إذا تحولت 3.2 ملايين طن من المركز إلى أحماض وأسمدة ومنتجات كيميائية داخل البلاد، فإن كل مرحلة إضافية ترفع القيمة المضافة وتوسع التشغيل وتزيد الطلب على الشركات الجزائرية في النقل والصيانة والخدمات والهندسة.
وهذا هو الرهان الصناعي الحقيقي.
فالمشروع لا يستهدف إضافة مادة جديدة إلى قائمة صادرات الجزائر بقدر ما يستهدف إضافة صناعة كاملة حول مورد تملكه البلاد بكميات كبيرة.
وكلما ارتفعت نسبة الإدماج المحلي في المعدات والخدمات والصيانة والهندسة، ارتفع الأثر الاقتصادي للمشروع حتى قبل احتساب قيمة الصادرات نفسها.
من المنجم إلى الاقتصاد.. ما الذي يمكن أن يغيره المشروع؟
إذا وصلت المرحلة الأولى إلى طاقتها التصميمية، ستكون الجزائر أمام منظومة تنتج سنويًا 5.5 ملايين طن من الخام، و3.2 ملايين طن من مركز الفوسفات، ونحو 3 ملايين طن من الأسمدة النهائية، مرتبطة بخط حديدي بطول 422 كيلومترًا وبميناء متوسطي قادر على استقبال تدفقات صناعية كبيرة.
وهذه الأرقام تجعل الأثر المحتمل للمشروع أوسع من قيمة الإنتاج المباشر.
فهو يخلق طلبًا على النقل الحديدي والمناولة المينائية والطاقة والمياه والصيانة والمقاولات الصناعية والخدمات اللوجستية، كما يدعم الزراعة ويوفر سلعة قابلة للتصدير ويزيد مساهمة المناجم والصناعة الكيميائية في الناتج.
ويمنح شرق الجزائر في الوقت نفسه محورًا صناعيًا يمتد من تبسة إلى سوق أهراس ثم عنابة، بما يخلق ترابطًا اقتصاديًا بين مناطق الاستخراج والتحويل والتصدير بدل بقاء النشاط المنجمي معزولًا عن بقية القطاعات.
ولهذا يمثل الفوسفات المدمج أحد أهم الاختبارات لسياسة الجزائر الجديدة في المناجم.
فالاحتياطي موجود منذ عقود، والسؤال لم يكن يومًا في وجود الفوسفات تحت الأرض، بل في القدرة على تحويله إلى قيمة مضافة فوق الأرض.
ومع انتقال المشروع في 2026 إلى العقود والأشغال وربط السكة والماء والميناء، أصبح مارس 2027 أول موعد لمشاهدة نتائج هذه السياسة في السوق.
أما التحول الأكبر فسيظهر بعد ذلك، عندما تبدأ السلسلة بكاملها في العمل: خام يخرج من بلاد الحدبة، مركز فوسفاتي ينتقل عبر السكة، وحدات كيميائية في وادي الكبريت تحوله إلى أسمدة، ومنشآت عنابة تتولى شحن الفائض إلى الخارج.
عندها لن يكون الحديث عن منجم فوسفات جديد، بل عن صناعة جزائرية متكاملة تستخدم موردًا محليًا لتغذية الفلاحة، وتوسيع الصادرات، وبناء أحد أكبر الأقطاب المنجمية-الكيميائية في شرق البلاد.