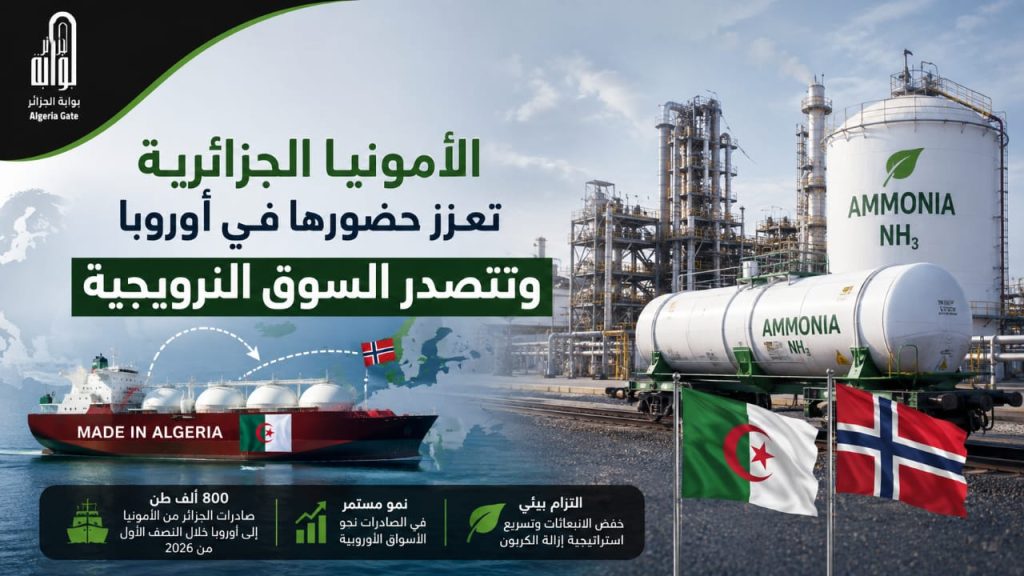

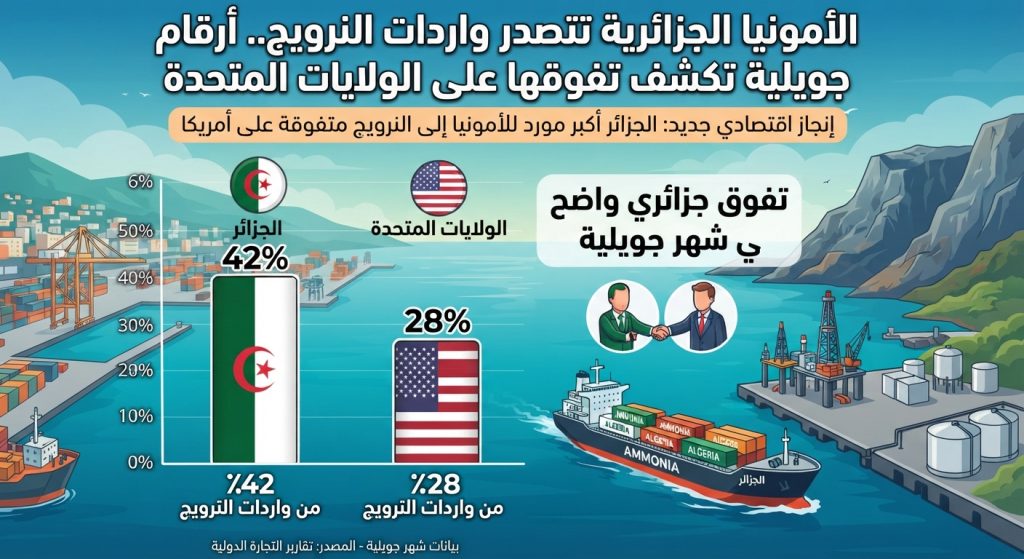
لم تحتج الجزائر في جويلية 2026 إلى زيادة صادراتها نحو عشرات الأسواق حتى تسجل اختراقًا لافتًا في شمال أوروبا. فقد كانت شحنة واحدة بحجم 25,463 طنًا من الأمونيا اللامائية كافية لوضعها في صدارة موردي النرويج خلال الشهر، متقدمة على الولايات المتحدة، في سوق صناعية شديدة الارتباط بالأسمدة والمواد الكيميائية والمتفجرات المستخدمة في الأنشطة الصناعية.
وبحسب بيانات التجارة الخارجية النرويجية المحدثة في 17 أوت 2026، بلغت القيمة الجمركية للشحنة الجزائرية 176.3 مليون كرونة نرويجية، بينما استوردت النرويج إجمالًا 58,627 طنًا من الأمونيا اللامائية خلال الشهر. وبذلك استحوذت الجزائر وحدها على نحو 43.4 بالمائة من الحجم المستورد، وقرابة 42.9 بالمائة من قيمته، وهي حصة تضع المنتج الجزائري في موقع يتجاوز مجرد الحضور التجاري إلى التأثير المباشر في هيكل إمدادات السوق خلال الشهر.
واللافت أن الجزائر لم تنتزع الصدارة من مورد هامشي. فالولايات المتحدة جاءت ثانية بـ23,260 طنًا بقيمة بلغت 166.4 مليون كرونة، ما يعني أن الشحنة الجزائرية تجاوزتها بنحو 2,203 أطنان وبفارق يقارب 9.9 ملايين كرونة من حيث القيمة الجمركية.
غير أن أهمية هذه الأرقام تتجاوز ترتيب الموردين. فالمادة التي دخلت السوق النرويجية ليست غازًا طبيعيًا في صورته الخام، بل منتجًا بتروكيميائيًا صُنع انطلاقًا منه. وهنا تحديدا تكمن الدلالة الاقتصادية الأكبر: الجزائر لا تنافس فقط على بيع جزيئات الطاقة، وإنما على بيع منتج صناعي مشتق منها، يحمل قيمة مضافة أعلى ويفتح أمامها مجالًا مختلفًا داخل سلاسل القيمة الأوروبية.
43 بالمائة من السوق في شهر واحد
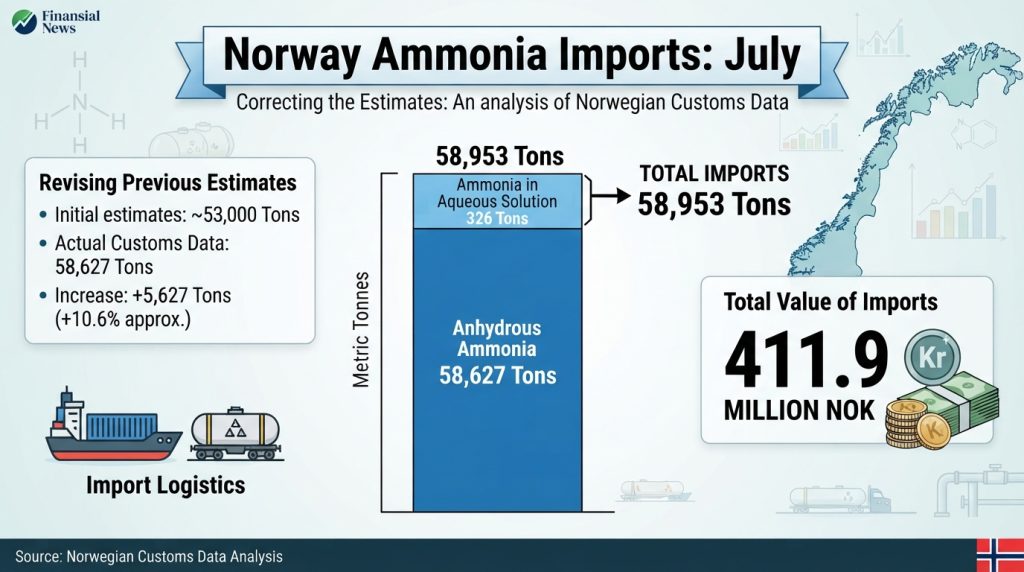
تكشف القراءة الدقيقة لبيانات الجمارك النرويجية أن إجمالي واردات النرويج من الأمونيا اللامائية خلال جويلية بلغ 58,627 طنًا، وليس نحو 53 ألف طن كما تداوله بعض التقديرات. وعند إضافة 326 طنًا من الأمونيا في محلول مائي، يرتفع مجموع واردات الصنفين إلى نحو 58,953 طنًا بقيمة إجمالية تقترب من 411.9 مليون كرونة نرويجية.
وتكتسب هذه الدقة أهمية لأن تصنيف الأمونيا اللامائية يتم تحت الرمز الجمركي 28141000، بينما تُسجل الأمونيا المذابة في الماء تحت رمز مختلف، وهو ما يجعل جمع الصنفين دون التمييز بينهما مصدرًا محتملا للخلط في قراءة السوق.
وفي هذا الحجم الإجمالي، كانت الجزائر أكبر مورد منفرد للأمونيا اللامائية خلال الشهر. أما الولايات المتحدة، فجاءت ثانية بحصة أقل قليلًا، لتستحوذ الدولتان معًا على نحو 83.1 بالمائة من الكميات المستوردة، ما يكشف درجة مرتفعة من تركز الإمدادات لدى موردين رئيسيين.
وبلغ متوسط القيمة الجمركية للطن الجزائري نحو 6,925 كرونة، مقابل قرابة 7,156 كرونة للطن الأميركي. ولا يمكن التعامل مع هذا الفارق باعتباره سعر بيع مباشرًا أو دليلا مطلقًا على تفوق سعري، لأن القيمة الجمركية تتأثر بشروط التسليم وتوقيت التعاقد وكلفة النقل والتأمين ونوعية الحمولة وغيرها من العناصر. لكنه يقدم، مع ذلك، مؤشرًا أوليًا على أن الشحنة الجزائرية وصلت إلى السوق بقيمة جمركية للطن أقل من نظيرتها الأميركية خلال الشهر نفسه.
من الغياب إلى الصدارة في شهرين
وتصبح دلالة رقم جويلية أكثر وضوحًا عند النظر إلى الأشهر السابقة من 2026. فقد لم تسجل النرويج واردات من الأمونيا الجزائرية خلال الأشهر الخمسة الأولى من السنة، قبل أن تستقبل في جوان شحنة بلغت 13,526 طنًا بقيمة 108.9 ملايين كرونة.
وبعد شهر واحد فقط، ارتفعت الكمية إلى 25,463 طنًا، أي بزيادة تقارب 88.3 بالمائة، بينما صعدت القيمة بنحو 61.8 بالمائة. وبذلك بلغ إجمالي ما استوردته النرويج من الجزائر خلال جوان وجويلية نحو 38,989 طنًا بقيمة تجاوزت 285.3 مليون كرونة.
لكن هذه القفزة لا ينبغي قراءتها بوصفها معدل نمو شهريًا يمكن إسقاطه آليًا على بقية السنة. فتجارة الأمونيا تقوم أساسًا على ناقلات وشحنات كبيرة، ويمكن لوصول سفينة في الأيام الأخيرة من شهر أو الأولى من الشهر التالي أن يغير المقارنة جذريًا.
ولهذا فإن المؤشر الأكثر أهمية ليس نسبة الزيادة من جوان إلى جويلية، وإنما أن الجزائر استطاعت، فور عودة التدفقات، أن تنتقل إلى المركز الأول بين موردي السوق النرويجية.
2025 يؤكد أن الصدارة ليست حادثًا عابرًا
ولا يمثل دخول الأمونيا الجزائرية إلى النرويج في 2026 حدثًا جديدًا أو أول اختبار لهذا السوق. ففي 2025، استوردت النرويج من الجزائر نحو 144,233 طنًا من الأمونيا اللامائية موزعة على ثمانية أشهر، بقيمة إجمالية قاربت 754.2 مليون كرونة.
وكانت أكبر شحنة شهرية خلال تلك السنة في ماي بنحو 36,117 طنًا، ثم أفريل بـ28,321 طنًا، ونوفمبر بـ27,535 طنًا.
وفي المقابل، لم تسجل النرويج واردات جزائرية خلال جويلية 2025، ولذلك لا توجد قاعدة كمية تصلح لحساب نمو سنوي مباشر لشهر جويلية 2026. فالمقارنة مع صفر لا تنتج معدل نمو اقتصاديًا ذا معنى.
لكن السلسلة السنوية تحمل رسالة أوضح: الجزائر مورد معروف ومستقر نسبيًا داخل السوق النرويجية، حتى وإن كانت الشحنات تتحرك بصورة غير شهرية.
وعلى المستوى العالمي، صدرت الجزائر نحو 971 ألف طن من الأمونيا اللامائية خلال 2024، ما وضعها ضمن كبار المصدرين الدوليين في سوق بلغ حجم تجارتها نحو 13.9 مليون طن خلال السنة نفسها.
أما في الاتحاد الأوروبي، فقد أظهرت بيانات تتبع الشحنات أن الجزائر كانت خلال الربع الأول من 2026 أكبر مصدر منفرد للأمونيا المنقولة بحرًا إلى الاتحاد الأوروبي، بحصة بلغت 30 بالمائة من إجمالي واردات أوروبية قدرها 717 ألف طن.
وتعني هذه الحصة حسابيًا نحو 215 ألف طن، وإن كان من الضروري الفصل بين بيانات تتبع السفن والبيانات الجمركية الرسمية، وبين الاتحاد الأوروبي وأوروبا كمنطقة جغرافية أوسع.
الغاز الجزائري يدخل أوروبا في صورة أكثر قيمة
اقتصاديًا، تكتسب الأمونيا أهمية خاصة لأنها تقع في منطقة وسطى بين تصدير المحروقات الخام وبين الصناعة الكيميائية المتقدمة.
فهي تُنتج أساسًا من الغاز الطبيعي، وتستخدم بصورة واسعة في صناعة الأسمدة الآزوتية، خاصة اليوريا ونترات الأمونيوم، كما تدخل في صناعات كيميائية وتطبيقات تبريد واستعمالات صناعية أخرى.
ولهذا لا يمكن تصنيف صادرات الأمونيا باعتبارها خروجًا كاملًا من اقتصاد المحروقات؛ فالغاز يظل مادتها الأولية الأساسية. غير أن الفرق الجوهري هو أن الجزائر، بدل تصدير الغاز وحده، تقوم بتحويل جزء منه داخل مصانعها قبل طرحه في السوق الخارجية.
وهذه العملية تعني بقاء حلقة إضافية من سلسلة القيمة داخل الاقتصاد الوطني: مصانع تعمل، وظائف صناعية، خدمات لوجستية، عمليات معالجة وتحويل، نشاط موانئ، وعائدات تصدير مرتبطة بمنتج نهائي أعلى قيمة من المادة الخام التي انطلق منها.
ومن هذه الزاوية، تقدم صادرات الأمونيا نموذجًا عمليًا لمفهوم التنويع الصناعي المرتبط بموارد الطاقة، إذ لا يعني التنويع بالضرورة التخلي عن الغاز، وإنما استخدامه قاعدة لإنتاج سلع أكثر تصنيعًا وقيمة.
أرزيو وعنابة.. القاعدة التي تقف خلف الأرقام
ولا تأتي القدرة الجزائرية على إرسال عشرات آلاف الأطنان إلى شمال أوروبا من فائض ظرفي، وإنما تستند إلى قاعدة صناعية قائمة، خصوصًا في أرزيو وعنابة.
ويعد مجمع سورفرت الجزائر في المنطقة الصناعية بأرزيو أحد أهم هذه الأصول، إذ يرتبط بمرافق تصدير عبر ميناءي أرزيو وبطيوة، ويملك تجهيزات تسمح بنقل الأمونيا واليوريا من وحدات الإنتاج مباشرة إلى منشآت الشحن.
كما تستند القاعدة الصناعية إلى شركة فرتيال التابعة لمجمع «أسمدال»، التي تمتلك منشأتين في أرزيو وعنابة بطاقة سنوية معلنة تصل في مجموعها إلى نحو مليون طن من الأمونيا.
وتمنح هذه البنية الجزائر ميزتين متلازمتين: القدرة على إنتاج كميات كبيرة، ثم إمكانية إخراجها بحرًا من منشآت قريبة من مواقع التصنيع، وهو ما يقلص جزءًا من الكلفة اللوجستية ويزيد مرونة التصدير.
وبذلك، فإن أرقام النرويج لا تعكس فقط عقدًا تجاريًا أو شحنة ناجحة، وإنما نتيجة لاستثمارات صناعية ومينائية تجعل الجزائر قادرة على تحويل الغاز إلى منتجات وسيطة تدخل مباشرة في صناعات أوروبا.
النرويج.. سوق صغيرة في الحجم التجاري وكبيرة في الدلالة
لا تمثل قيمة الأمونيا المستوردة نسبة كبيرة من إجمالي التجارة الخارجية للنرويج؛ فقد بلغت واردات البلاد من مختلف السلع في جويلية نحو 89.3 مليار كرونة، مقابل صادرات بقيمة 173.6 مليار كرونة، أي بفائض تجاري قدره 84.3 مليارًا.
غير أن أهمية الأمونيا لا تقاس بحصتها من مجمل الواردات، بل بدورها في قطاعات صناعية حساسة، ولا سيما الأسمدة ونترات الأمونيوم والمواد الكيميائية.
ومن هنا، فإن نجاح الجزائر في انتزاع حصة تفوق 43 بالمائة خلال شهر واحد يعني دخولها إلى حلقة توريد صناعية لا تعتمد على الاستهلاك النهائي، بل على مدخل إنتاج تحتاجه مصانع وأسواق أخرى.
كما يمنح الموقع الجغرافي للجزائر صادراتها عنصرًا إضافيًا. فالموانئ الجزائرية تقع على مسار أقصر نسبيًا نحو شمال أوروبا مقارنة ببعض المنتجين في الخليج أو آسيا، كما أن الناقلات المتجهة منها إلى أوروبا لا تحتاج إلى المرور عبر مضيق هرمز أو قناة السويس.
ولا يعني ذلك أن المنتج الجزائري يملك تلقائيًا أرخص كلفة شحن في كل الحالات، لأن السوق تخضع للأسعار الفورية والعقود وتوافر السفن والتأمين، لكنه يمنح الجزائر ميزة لوجستية بنيوية تقلل تعرض الشحنات لبعض الاختناقات الجيوسياسية التي تمس مسارات أطول.
المنافسة القادمة لن تُحسم بالسعر وحده
ومع ذلك، فإن العنصر الذي سيعيد تشكيل المنافسة خلال السنوات المقبلة لن يكون المسافة أو السعر وحدهما، بل كثافة الكربون.
فالأمونيا والأسمدة دخلتا ضمن القطاعات التي تغطيها آلية تعديل الكربون على الحدود الأوروبية «CBAM»، بسبب حجم الانبعاثات المرتبطة بإنتاج الهيدروجين المستخدم في صناعة الأمونيا التقليدية.
وبذلك، لم يعد السؤال بالنسبة إلى المستورد الأوروبي مقتصرًا على: كم يبلغ سعر الطن؟ بل أصبح يتجه تدريجيًا إلى سؤال إضافي: كم طنًا من ثاني أكسيد الكربون ارتبط بإنتاج هذا الطن؟
وفي الاتحاد الأوروبي، دخلت الآلية مرحلتها النهائية مطلع 2026، بينما تخطط النرويج لتطبيقها اعتبارًا من 1 جانفي 2027 بعد اعتماد التشريع الخاص بها خلال جوان 2026، مع استكمال المتطلبات المرتبطة بإدراجها ضمن إطار المنطقة الاقتصادية الأوروبية.
وتعني هذه الخطوة أن الأفضلية الحالية للجزائر في السوق النرويجية ستواجه خلال الفترة المقبلة اختبارًا جديدًا لا يرتبط بالقدرة على إرسال الشحنة فقط، بل بإثبات البصمة الكربونية للمنتج.
الجزائر أمام فرصة كربونية حقيقية
وتشير البيانات التي أوردتها مؤسسات متخصصة في أسواق السلع إلى فروق قد تكون مهمة في هذه المنافسة. فقد قدرت كثافة الانبعاثات الافتراضية للأمونيا الأميركية بنحو 3.41 أطنان من مكافئ ثاني أكسيد الكربون لكل طن أمونيا، في حين أوردت تقديرات أولية قيمة افتراضية للمنتج الجزائري في حدود 2.10 طن، مقابل 2.44 طن لمنتج ترينيداد وتوباغو.
وإذا ثبتت هذه الفوارق ضمن منهجيات القياس المعتمدة، فإن المنتج الجزائري يمكن أن يستفيد من تكلفة كربونية أدنى مقارنة بمصادر أعلى انبعاثًا.
وقد ظهرت حساسية السوق لهذه المتغيرات بالفعل خلال الربع الأول من 2026، حين تراجعت شحنات الأمونيا الأميركية إلى الاتحاد الأوروبي بنسبة 56 بالمائة إلى نحو 40 ألف طن، بالتزامن مع بدء التطبيق النهائي لـ«CBAM» وارتفاع الكلفة المرتبطة بالقيم الافتراضية للانبعاثات.
لكن الأفضلية النظرية لا تتحول تلقائيًا إلى مكسب دائم.
فالمؤسسات الجزائرية ستحتاج إلى الانتقال من الاعتماد على القيم الافتراضية إلى قياس فعلي وموثق للانبعاثات، لأن المنتج الذي يستطيع إثبات بصمة كربونية أقل من القيمة المفترضة يحصل على وضع أكثر تنافسية من منتج لا يملك بيانات دقيقة يمكن التحقق منها.
وهنا تصبح أنظمة القياس والإبلاغ والتحقق جزءًا مباشرًا من القدرة التصديرية، وليست مجرد مطلب بيئي.
من كفاءة الغاز إلى الأمونيا منخفضة الكربون
ويدفع هذا التحول المصنعين إلى إعادة النظر في كامل دورة الإنتاج، بداية من كفاءة استهلاك الغاز، مرورًا بخفض انبعاثات الميثان والحرق والتنفيس، ووصولًا إلى استهلاك الكهرباء ومصادرها.
كما يفتح الباب أمام تقنيات احتجاز ثاني أكسيد الكربون وتخزينه، واستخدام الكهرباء المتجددة في أجزاء من سلسلة الإنتاج، ثم على المدى الأبعد تطوير الأمونيا الزرقاء والخضراء.
غير أن الانتقال نحو هذه المنتجات يحتاج استثمارات كبيرة في التحليل الكهربائي، والطاقات المتجددة، واحتجاز الكربون، والنقل والتخزين، إضافة إلى أنظمة الشهادات وإثبات منشأ الهيدروجين وكثافته الكربونية.
ولهذا، فإن الرهان الأكثر واقعية على المدى القريب لا يبدأ بإعادة بناء الصناعة من الصفر، بل بخفض انبعاثات المصانع القائمة وإثباتها بدقة، بما يسمح للمنتج الجزائري بالحفاظ على تنافسيته كلما زادت كلفة الكربون في الأسواق الأوروبية.
من صدارة شهرية إلى موقع صناعي دائم
تكشف شحنة جويلية، في النهاية، أكثر من رقم تجاري عابر. فالجزائر باعت 25,463 طنًا من الأمونيا إلى النرويج بقيمة 176.3 مليون كرونة، وتجاوزت الولايات المتحدة بـ2,203 أطنان، واستحوذت على أكثر من 43 بالمائة من واردات السوق خلال الشهر.
لكن القيمة الاقتصادية الحقيقية لهذا التطور لا تكمن في احتلال المرتبة الأولى لشهر واحد.
فالأرقام تثبت أن الجزائر تمتلك قاعدة إنتاج وتصدير قادرة على تحويل الغاز إلى منتج صناعي تنافسي، وأنها تملك حضورًا سابقًا في السوق النرويجية والأوروبية، وأن قربها الجغرافي وقدرتها الإنتاجية يمنحانها أساسًا يمكن البناء عليه.
وفي المقابل، تكشف التحولات التنظيمية في أوروبا والنرويج أن المرحلة المقبلة ستكون أكثر صعوبة. فالسوق التي كانت تفاضل بين الموردين وفق السعر، الكمية وانتظام الشحن، بدأت تضيف عنصرًا رابعًا إلى المعادلة: الكربون.
ومن هنا، لن يكون التحدي الجزائري بعد جويلية هو تكرار شحنة مماثلة فحسب، بل تثبيت موقع المنتج الجزائري عندما تبدأ الأسواق في تسعير الانبعاثات داخل كل طن مستورد.
فإذا نجحت الجزائر في الجمع بين وفرة الغاز، والقاعدة الصناعية القائمة، والكلفة اللوجستية التنافسية، وخفض البصمة الكربونية وتوثيقها، فإن ما تحقق في النرويج لن يبقى مجرد صدارة شهرية، بل يمكن أن يتحول إلى موقع أوسع للأمونيا الجزائرية داخل خريطة الإمدادات الأوروبية الجديدة.