
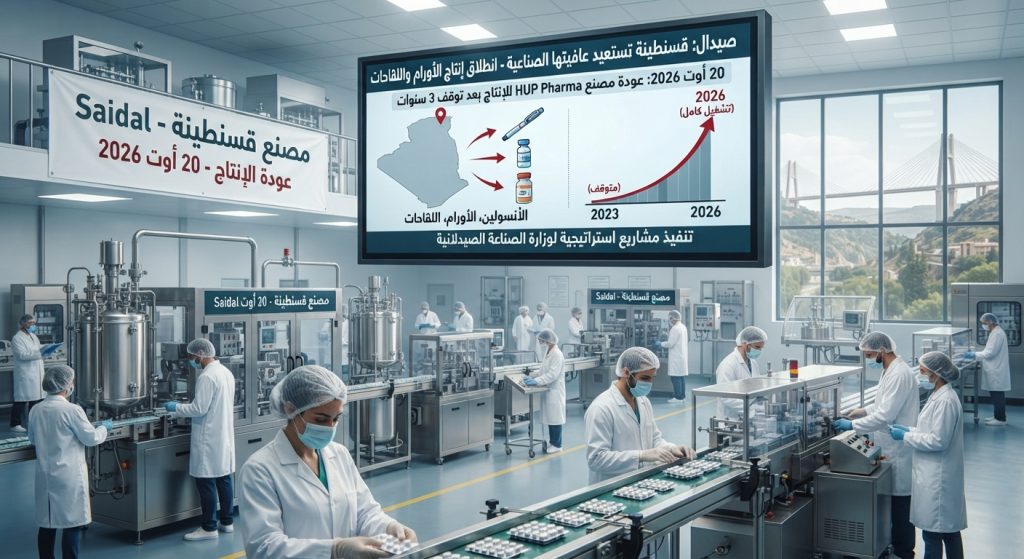
بوابة الجزائر الإخبارية: في 20 أوت 2026، عادت خطوط الإنتاج في مصنع HUP Pharma السابق بقسنطينة إلى الدوران تدريجيًا بعد توقف دام ثلاث سنوات. ولم يكن الأمر مجرد إعادة فتح موقع صناعي متوقف؛ فقبل أيام فقط، كانت وزارة الصناعة الصيدلانية قد وجهت إلى تسريع مشروعين استراتيجيين لمجمع «صيدال» يتعلقان بإنتاج أدوية السرطان واللقاحات. وبين التطورين تتضح صورة مؤسسة عمومية كانت، قبل ست سنوات، تبحث عن استعادة موقع فقدته داخل سوقها الوطنية، ثم دخلت 2026 وهي توسع نشاطها نحو الأنسولين والأورام واللقاحات والمواد الأولية والعلاجات البيولوجية، وتستعيد مصانع وشبكات توزيع، وتبني شراكات لنقل التكنولوجيا والتصنيع المحلي.
الأرقام المالية تمنح هذا التحول وزنه الاقتصادي. فقد بلغ رقم أعمال المجمع في 2025 نحو 44.040 مليار دينار، بارتفاع قدره 98.43 بالمائة في عام واحد، بينما وصل الإنتاج إلى 144.334 مليون وحدة بيع، بزيادة 9.70 بالمائة. وفي الوقت نفسه، ارتفعت القيمة المضافة 88.05 بالمائة، وقفز فائض الاستغلال الخام 358.48 بالمائة، والنتيجة التشغيلية 243.27 بالمائة، والنتيجة الصافية 263.23 بالمائة. وهي مؤشرات تجعل 2025 عامًا مفصليًا في مسار «صيدال»، بعدما كان رقم أعمالها لا يتجاوز 22.194 مليار دينار في 2024.
والفارق الكبير بين نمو رقم الأعمال بنحو 98 بالمائة وزيادة الكميات المنتجة بأقل من 10 بالمائة لا يسمح، في غياب تفصيل منشور للمبيعات حسب المنتجات والأسعار، بإرجاع القفزة إلى عامل واحد. لكنه يؤكد أن التحسن لم يكن مجرد زيادة كمية في الإنتاج؛ إذ تزامن مع توسع محفظة المجمع، وتحسن مؤشرات التشغيل والقيمة المضافة، ودخول تدريجي إلى منتجات وشراكات تختلف اقتصاديًا وتقنيًا عن نموذج الأدوية الجنيسة الذي طبع جانبًا كبيرًا من نشاطه سابقًا.
من 10 بالمائة إلى 44 مليار دينار.. نقطة التحول
لفهم حجم المسافة التي قطعتها المؤسسة، ينبغي العودة إلى 30 أوت 2020، عندما وضع مجلس الوزراء ملف الصناعة الصيدلانية في صلب الأولويات الاقتصادية والصحية، وأمر الرئيس عبد المجيد تبون بمنح «صيدال» مرافقة خاصة لاسترجاع موقعها الريادي وحصتها السابقة في السوق، بعدما تراجعت، وفق المعطيات المقدمة آنذاك، من نحو 30 بالمائة إلى قرابة 10 بالمائة. وفي الاجتماع نفسه، جرى ربط إصلاح القطاع بتوسيع التصنيع المحلي وتقليص فاتورة الاستيراد، مع هدف بخفضها بنحو 400 مليون دولار قبل نهاية السنة.
وكان ذلك التحول أبعد من خطة لإنقاذ شركة عمومية. فالجزائر كانت تعيد في الوقت نفسه ترتيب علاقتها بسوق الدواء: من اقتصاد يعتمد بدرجة أكبر على شراء المنتج النهائي من الخارج إلى سياسة تسعى إلى إبقاء حصة أوسع من القيمة الصناعية داخل البلاد، وضبط فاتورة العملة الصعبة، ثم الانتقال تدريجيًا من تركيب الأدوية وتصنيع الجنيس إلى المواد الأولية والمنتجات البيولوجية والعلاجات الأكثر تعقيدًا.
وجاءت جائحة كورونا لتضع «صيدال» سريعًا أمام اختبار مختلف. ففي سبتمبر 2021 دخل مشروع إنتاج لقاح CoronaVac في قسنطينة بالشراكة مع Sinovac مرحلة التصنيع، بطاقة تقنية أعلن آنذاك أنها يمكن أن تصل إلى 320 ألف جرعة يوميًا في وردية واحدة، أي ما يعادل ثمانية ملايين جرعة شهريًا. ورغم أن الطلب العالمي على لقاحات كورونا انخفض لاحقًا مع تغير الوضع الوبائي، فإن القيمة الصناعية للمشروع تجاوزت الظرف الصحي نفسه، لأنه أعاد إدخال المجمع إلى منظومة اللقاحات ونقل التكنولوجيا والتعامل مع المنتجات البيولوجية.
حين تحوّل الإنقاذ إلى سيادة دوائية
في ديسمبر 2022، انتقلت المهمة رسميًا إلى مستوى أعلى. فقد تحدث الرئيس تبون عن مرحلة وصل فيها إنتاج «صيدال» إلى تغطية نحو 4 بالمائة فقط من احتياجات السوق، وربط إعادة بعثها بهدف أوسع يتمثل في بناء صناعة دوائية جزائرية قادرة على تغطية ما بين 40 و50 بالمائة من حاجات السوق، مع دخول لقاحات الأطفال والأنسولين ضمن الأولويات والانفتاح على الأسواق العربية والإفريقية.
ولم يعد الرهان، منذ ذلك التاريخ، استعادة نشاط مصنع أو رفع رقم مبيعات مؤسسة، وإنما تحويل الإنتاج الصيدلاني إلى أحد مكونات السيادة الصحية، عبر استعادة القدرة الإنتاجية أولًا، وتقليص الواردات ثانيًا، ثم الانتقال إلى الأصناف ذات القيمة الاستراتيجية الأعلى.
وكانت خطة تطوير المجمع قد تضمنت رفع الإنتاج وإطلاق منتجات جديدة طورت داخل مركز البحث والتطوير، وتأهيل وحدة المدية لإنتاج المواد الأولية والمضافات الصيدلانية، بالتوازي مع التوجه نحو أسواق إفريقية وعربية، ما أظهر أن إعادة بناء «صيدال» بدأت تنتقل من معالجة اختلالات المؤسسة إلى إعادة تشكيل موقعها داخل سلسلة القيمة الصيدلانية.
قفزة 2025.. النمو يتجاوز عدد العلب
ابتداء من 2023، بدأت النتائج المالية تعكس انتقال «صيدال» من مرحلة إعادة التنظيم إلى النمو. فقد سجلت الشركة الأم صافي ربح بنحو 1.736 مليار دينار، بينما قاربت النتيجة الإيجابية الموحدة للمجمع 1.99 مليار دينار.
وفي 2024 ارتفع رقم الأعمال إلى 22.194 مليار دينار، بنمو 21.53 بالمائة، مع إنتاج 131.576 مليون وحدة بيع. ثم جاءت قفزة 2025 لتضاعف المبيعات تقريبًا خلال عام واحد وترفع رقم الأعمال إلى 44.040 مليار دينار، بالتوازي مع إنتاج 144.334 مليون وحدة.
والأهم أن مؤشرات الأداء لم تتحسن في رقم الأعمال وحده. فقد ارتفعت القيمة المضافة 88.05 بالمائة، وفائض الاستغلال الخام 358.48 بالمائة، والنتيجة التشغيلية 243.27 بالمائة، والنتيجة الصافية 263.23 بالمائة، بما يعكس تحولًا أوسع في الأداء التشغيلي والمالي.
وبذلك لم يعد قياس تحول «صيدال» ممكنًا بعدد العلب المنتجة وحده، وإنما بنوعية المنتجات التي تدخل محفظتها، ومقدار القيمة التي تحتفظ بها داخل الاقتصاد، وقدرتها على تقليص الاعتماد على الخارج في الأصناف ذات الكلفة والحساسية الأعلى.
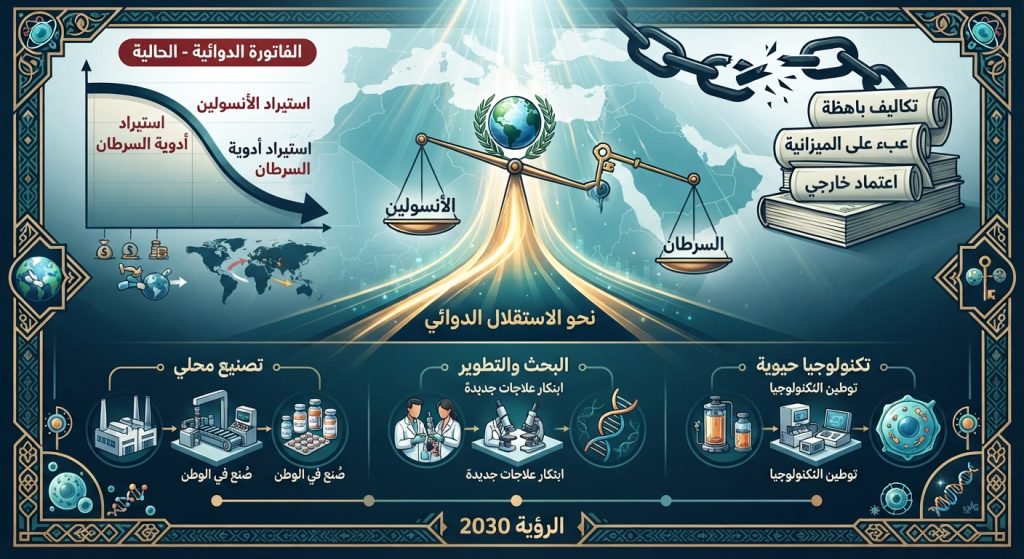
الأنسولين والسرطان.. نحو قلب الفاتورة الدوائية
ويظهر التحول بوضوح في الأنسولين، أحد أكثر ملفات الأمن الدوائي حساسية. ففي 30 جوان 2026 وسعت «صيدال» تعاونها مع Novo Nordisk من خلال اتفاق يستهدف الإنتاج والتوزيع المشترك محليًا لعلاجات مبتكرة مرتبطة خصوصًا بالسكري والسمنة، في امتداد لمسار سابق بين الجانبين في مجال علاجات السكري والأنسولين.
وبذلك انتقلت الشراكة تدريجيًا من توفير منتجات مرتبطة بسوق استهلاكية ثقيلة إلى محاولة إدخال جزء أكبر من سلسلة تصنيعها إلى الجزائر، وهي خطوة ترتبط مباشرة بتقليص التعرض للواردات في واحد من أكثر أصناف الدواء انتظامًا في الطلب.
أما الملف الثاني فهو أدوية السرطان، حيث أصبحت «صيدال» جزءًا من قاعدة صناعية وطنية تضم، وفق معطيات وزارة الصناعة الصيدلانية في ماي 2026، 15 مؤسسة مرخصة لتصنيع الأدوية المضادة للأورام، منها 11 مصنعًا دخلت مرحلة الإنتاج الفعلي.
وكانت المنظومة المحلية تنتج عندها 172 دواء مستخدمًا في علاج أنواع مختلفة من السرطان من أصل 439 دواء متداولًا لدى الصيدلية المركزية للمستشفيات. ولهذا يكتسب تسريع مشروع «صيدال» الخاص بأدوية السرطان أهمية تتجاوز توسيع قائمة المنتجات؛ إذ يتعلق بأحد أكثر فروع الصناعة الصيدلانية تعقيدًا وكلفة وحساسية للإمدادات الخارجية.
وفي الاتجاه نفسه، بدأت الصناعة الجزائرية تتحرك نحو البيولوجيا الدوائية. ففي جوان 2026 افتتحت بوهران أول وحدة جزائرية لإنتاج الأجسام المضادة وحيدة النسيلة، وهي علاجات متقدمة تدخل في بروتوكولات السرطان وأمراض أخرى، ووصفت بأنها ثاني منشأة من نوعها في إفريقيا.
ورغم أن الوحدة ليست تابعة لـ«صيدال»، فإن دخول هذه التكنولوجيا إلى النسيج الصناعي الوطني يضع توسع المجمع العمومي في الأدوية البيولوجية ضمن بيئة محلية تتجه بدورها نحو منتجات أعلى تعقيدًا وقيمة.
المادة الأولية.. معركة القيمة المضافة
غير أن الحلقة التي يمكن أن تحدد فعليًا مقدار ما تحتفظ به الجزائر من القيمة المضافة ليست الدواء النهائي وحده، بل المادة الأولية. فمصنع يصنع دواءً اعتمادًا على مادة فعالة مستوردة يحقق إحلالًا جزئيًا للواردات، بينما يؤدي إنتاج المادة نفسها محليًا إلى تقليص انكشاف الصناعة أمام تقلب أسعار الشحن والصرف واضطراب سلاسل التوريد، ويرفع مستوى الإدماج الصناعي.
ولهذا اتجهت سياسة 2025 و2026 بقوة أكبر نحو المدخلات الصيدلانية. ففي جانفي 2026 أعلن وزير الصناعة الصيدلانية أن مشاريع لإنتاج المواد الأولية، تقود «صيدال» جانبًا منها، تستهدف على المدى القصير خفض فاتورة استيراد المدخلات الصيدلانية بما يصل إلى 60 بالمائة، مقدرًا هذه الفاتورة بنحو ثلاثة مليارات دولار.
ويتعلق هذا الرقم بالمواد والمدخلات المستخدمة في الصناعة، وليس بفاتورة استيراد الأدوية النهائية، وهو فارق أساسي في قراءة الأثر الاقتصادي؛ إذ إن تعميق الإنتاج المحلي للمادة الأولية يعني الاحتفاظ بجزء أكبر من القيمة داخل الاقتصاد، وليس فقط إحلال المنتج النهائي.
وبعد أسابيع، أعلنت الجزائر استعدادها للانتقال إلى الخطوة المعاكسة عبر تصدير بعض المواد الأولية، ولا سيما المستخدمة في صناعة الباراسيتامول والمضادات الحيوية، إلى تونس.
وإذا تحولت هذه المشاريع إلى إنتاج منتظم وبمواصفات قابلة للتصدير، فإن المعادلة الصناعية ستنتقل من تعويض المنتج النهائي المستورد إلى توطين حلقات أسبق من سلسلة القيمة، وهي المرحلة التي تحدد بدرجة أكبر مقدار القيمة الصناعية التي تبقى داخل الاقتصاد الوطني.
من Sanofi إلى Boehringer.. الشراكة تدخل المصنع
وفي موازاة تعميق الإدماج، تغيرت طبيعة الشراكات الأجنبية التي تعقدها «صيدال». ففي فيفري 2026 وقعت المجموعة مذكرة تفاهم مع Sanofi Vaccins تستهدف تطوير وإنتاج لقاحات بشرية داخل الجزائر، مع وضع نقل التكنولوجيا ضمن أهداف التعاون.
كما توسعت شبكة الشراكات في مجال اللقاحات مع شركاء آخرين، بالتزامن مع استمرار التعاون في لقاح الإنفلونزا، بما يحول ملف اللقاحات تدريجيًا من تجربة ارتبطت بجائحة كورونا إلى برنامج صناعي متعدد المنتجات والشركاء.
ولم يتوقف توسيع المحفظة عند اللقاحات والسكري. ففي جوان دخلت «صيدال» في تعاون مع Boehringer Ingelheim لتصنيع علاج مبتكر للتليف الرئوي محليًا، ثم اتسع التعاون في جويلية، خلال المنتدى الاقتصادي الجزائري-الألماني في برلين، ليشمل تصنيع أربع جزيئات دوائية استراتيجية موجهة لعلاج السكري وقصور القلب وأمراض الكلى، إلى جانب البحث والتطوير.
وتكشف هذه الاتفاقات تغيرًا تدريجيًا في طبيعة العلاقة مع الشركات الدولية: من سوق تستقبل الدواء المنتج في الخارج إلى قاعدة صناعية تسعى إلى استقبال جزء من التصنيع والمعرفة والتكنولوجيا.
وهنا يصبح معيار نجاح الشراكة أكثر دقة؛ فالقيمة الاقتصادية لا تقاس بعدد الاتفاقات الموقعة، وإنما بحجم الإنتاج الذي يتحول فعليًا إلى الجزائر، ونسبة الإدماج، ونوعية التكنولوجيا المنقولة، وقدرة الكفاءات المحلية على التحكم في المنتجات الجديدة.
ما بعد الدواء الجنيس.. صيدال تدخل العلاجات المتقدمة
أما الرهان الأبعد فيظهر في العلاج الخلوي والجيني. ففي 5 جويلية 2026 وضع الرئيس تبون حجر الأساس للمعهد الجزائري للعلاج الخلوي والجيني، بما يفتح مسارًا مختلفًا عن الصناعات الدوائية التقليدية، قائمًا على البحث والطب التجديدي والعلاجات المتقدمة.
ويضع هذا المشروع «صيدال» أمام انتقال نوعي؛ فالمجمع الذي كان مطلوبًا منه قبل ست سنوات استعادة موقعه في الأدوية التقليدية أصبح يتحرك باتجاه مجالات ستشكل جزءًا متزايدًا من اقتصاد الدواء خلال العقد المقبل.
كما دخلت مشاريع أخرى مرتبطة بإنتاج الببتيدات والبيوتكنولوجيا ضمن الخريطة الجديدة، بما يعني أن الهدف لم يعد تعويض دواء مستورد قائم فقط، وإنما تطوير قدرة تسمح للجزائر بتقليص احتمال ظهور تبعية جديدة مع انتقال الأسواق العالمية نحو العلاجات البيولوجية والشخصية والجينية.
غير أن هذه المشاريع، بحكم طبيعتها، لا تزال رهانات صناعية وعلمية طويلة النفس، ويجب قياس نتائجها لاحقًا بما يصل فعليًا إلى خطوط الإنتاج والممارسة الطبية، لا بمجرد الإعلان عنها.
ويترافق ذلك مع محاولة وصل البحث الأكاديمي بالمصنع. ففي جويلية وقعت «صيدال» اتفاقية إطار مع جامعة هواري بومدين للعلوم والتكنولوجيا ضمن سلسلة شراكات مع الجامعات والمخابر الوطنية، في خطوة تستهدف ربط البحث العلمي باحتياجات الصناعة والتطوير الدوائي.
وهذه الحلقة تصبح أكثر أهمية كلما صعد المجمع إلى منتجات ذات كثافة معرفية أعلى، لأن البيوتكنولوجيا والعلاج الجيني والدواء المبتكر لا يمكن أن تتطور على المدى الطويل إذا بقي البحث الأكاديمي منفصلًا عن المصنع والدراسات السريرية والسوق.
829 صيدلية ومصنع مستعاد.. التوسع يصل إلى السوق
لكن إعادة بناء «صيدال» لم تجر داخل المصانع فقط. فقد ألحقت بالمجمع شبكة 829 صيدلية عمومية كانت تابعة لمؤسسة Endimed، يعمل بها نحو 900 صيدلي، ليصبح للمجموعة موطئ قدم مباشر في الحلقة الأخيرة بين المنتج والمستهلك.
وفي أفريل 2026 دخلت أول صيدلية تابعة للمجمع الخدمة في أولاد جلال، في بداية إعادة تشغيل هذه الشبكة تحت الصيغة الجديدة.
اقتصاديًا، يغير ذلك نموذج عمل «صيدال» نفسه. فالمؤسسة التي كان نشاطها يتركز أساسًا على التصنيع والتوزيع بالجملة باتت تملك قناة واسعة للوصول إلى السوق النهائية، بما يسمح، إذا جرى استغلال الشبكة ضمن نظام معلومات موحد، بربط حركة الطلب والمخزون والتوزيع بصورة أقرب إلى قرارات الإنتاج.
وفي قطاع تتكرر فيه أحيانًا اختلالات التوافر رغم وجود إنتاج محلي، تصبح كفاءة التوزيع والتخزين والتخطيط جزءًا من الأمن الدوائي بقدر أهمية المصنع نفسه.
ثم جاءت خطوة 20 أوت 2026 لتضيف إلى الخريطة طاقة صناعية كانت خارج دورة الإنتاج. فقد بدأ المجمع إعادة تشغيل خطوط موقع HUP Pharma السابق بقسنطينة تدريجيًا، بعد توقف دام ثلاث سنوات، مع إعطاء الأولوية للأدوية الأساسية وإعادة إدماج العمال والأطر تبعًا لتقدم النشاط واحتياجات الإنتاج.
الميزة الاقتصادية في هذه العملية واضحة: بدل إنشاء قدرة صناعية كاملة من الصفر، يعاد توظيف مصنع قائم ومعدات وخبرات بشرية سبق أن خرجت من دورة النشاط، بما يمكن أن يقلص كلفة وزمن استحداث قدرة جديدة.
لكن نجاح العملية لن يقاس بإعادة فتح الأبواب، بل بما تضيفه المنشأة فعليًا إلى الإنتاج، والأدوية التي ستخرج من خطوطها، وقدرتها على العمل بصورة مستقرة ضمن احتياجات السوق.
83 بالمائة إنتاج محلي.. صيدال داخل تحول أكبر
والأهم أن طفرة «صيدال» لا تحدث بمعزل عن تحول أوسع في الصناعة الصيدلانية الجزائرية. فحتى نهاية 2025، بلغت نسبة تغطية احتياجات السوق الوطنية بالإنتاج المحلي نحو 83 بالمائة، مقابل قاعدة تضم 233 مؤسسة صيدلانية معتمدة للتصنيع، منها 138 متخصصة في الأدوية، فيما تجاوز عدد المنتجات المصنعة محليًا 4180 منتجًا من أصل 5557 دواء مسجلًا في المدونة الوطنية.
وفي الوقت نفسه، تراجعت فاتورة استيراد الأدوية من 1.25 مليار دولار في 2022 إلى 718 مليون دولار في 2023 ثم 515 مليون دولار في 2024، وهو مسار يمنح سياسة الإنتاج المحلي أثرًا مباشرًا على ميزان المدفوعات وتقليص الطلب على العملة الصعبة.
وفي الاتجاه المقابل، ارتفعت صادرات المنتجات الصيدلانية من 6.12 ملايين دولار في 2023 إلى 23.15 مليون دولار في 2024، أي بأكثر من ثلاثة أضعاف. ورغم أن القيمة التصديرية ما تزال محدودة مقارنة بحجم السوق المحلية، فإن اتجاهها الصاعد يكشف بداية انتقال الصناعة من منطق إحلال الواردات وحده إلى البحث عن أسواق خارجية.
وحصل هذا التحول في جويلية 2026 على اعتراف قاري لافت عندما اعتبر المدير العام للمراكز الإفريقية لمكافحة الأمراض والوقاية منها، جان كاسيا، الجزائر من البلدان القليلة التي تنتج أكثر من 80 بالمائة من احتياجاتها من المنتجات الصحية، مشيدًا بموقعها في الأمن الصحي الإفريقي.
وتضع هذه المؤشرات قفزة «صيدال» في سياقها الحقيقي؛ فهي ليست نجاح مؤسسة منفردة بمعزل عن محيطها، وإنما أحد أبرز تجليات توسع قاعدة الصناعة الدوائية الجزائرية خلال السنوات الأخيرة.
إفريقيا.. الاختبار التالي لصيدال
ومع اقتراب الإنتاج المحلي من تغطية الجزء الأكبر من الطلب الداخلي، يصبح التصدير الاختبار الاقتصادي التالي. فالمصانع التي تتوسع قدرتها الإنتاجية تحتاج، للحفاظ على معدلات تشغيل مرتفعة وتحسين اقتصاديات الحجم، إلى أسواق تتجاوز الاستهلاك الوطني.
ولهذا تحولت إفريقيا تدريجيًا إلى أحد محاور استراتيجية «صيدال». وخلال 2025 و2026 استقبلت مصانع المجمع وفودًا صحية واقتصادية من عدة دول إفريقية، وعقدت اتفاقات تعاون، بالتوازي مع سعي الجزائر إلى تحويل توسع صناعتها الصيدلانية إلى حضور تجاري أكبر في القارة.
ويكتسب هذا الاتجاه وزنًا إضافيًا لأن السوق الإفريقية ما تزال تعتمد بصورة كبيرة على الاستيراد لتغطية احتياجاتها الدوائية واللقاحية، في وقت تدفع فيه المؤسسات القارية نحو رفع نسبة الإنتاج المحلي.
وبالنسبة إلى «صيدال»، يعني ذلك أن المرحلة الثالثة بعد استعادة السوق الداخلية وتعميق التصنيع تتمثل في تحويل الفائض والخبرة المتراكمة إلى صادرات، لأن بقاء المؤسسة داخل السوق الوطنية وحدها سيضع سقفًا طبيعيًا لنموها كلما ارتفعت نسبة تغطية الطلب المحلي.
غير أن المنافسة الإفريقية لن تحسم بمجرد وجود قدرة إنتاجية؛ فالأسواق الخارجية تفرض معايير صارمة في التسجيل والجودة والتسعير واللوجستيك والاعتماد الدولي، ما يجعل التصدير اختبارًا لمدى تحول القدرة الصناعية الجزائرية إلى قدرة تنافسية قابلة للاستمرار.
وتكشف حصيلة السنوات الست أن «صيدال» لم تتحرك في خط مستقيم، وإنما عبر طبقات متتابعة. ففي 2020 كان المطلوب وقف التراجع واستعادة الإنتاج. وفي 2021 جاءت تجربة اللقاحات. وفي 2022 ارتفع السقف إلى الأنسولين والأمن الصحي والأسواق الإفريقية. وبين 2023 و2025 انتقلت المؤسسة إلى الربحية ثم ضاعفت رقم أعمالها تقريبًا خلال عام واحد. أما في 2026، فاتسعت الخريطة إلى أدوية السرطان والجزيئات المبتكرة واللقاحات والمواد الأولية والاختبارات السريعة والعلاج الخلوي والجيني، بالتزامن مع استعادة شبكة الصيدليات وإعادة طاقة صناعية متوقفة إلى العمل.
ولا تعني هذه المؤشرات أن كل الأهداف التي وضعت منذ 2020 قد تحققت. فما تزال نسبة حديثة وموحدة لحصة «صيدال» من كامل السوق ضرورية للحكم على مدى اقترابها فعليًا من حصتها التاريخية، كما أن جزءًا مهمًا من المواد الأولية والتكنولوجيات الدوائية المتقدمة لا يزال يمثل مجالًا مطلوبًا لتعميق الإدماج.
وإلى جانب ذلك، فإن انتقال الصادرات من عشرات الملايين إلى مستوى قادر على صنع قطب دوائي إفريقي سيحتاج نموًا أكبر واستمرارية في النفاذ إلى الأسواق الخارجية، فيما سيظل تأمين توفر الدواء داخل السوق اختبارًا موازيًا لجودة التخطيط والتوزيع والمخزون.
لكن ما تغير بصورة قابلة للقياس هو نقطة الانطلاق نفسها. فالمؤسسة التي كانت الدولة تناقش في 2020 كيفية إخراجها من مسار التراجع وصلت في 2025 إلى 44.04 مليار دينار من رقم الأعمال، وأصبحت في 2026 تعيد تشغيل مصانع متوقفة بينما توسع استثماراتها نحو مجالات كان جزء كبير منها مرتبطًا سابقًا بالاستيراد ونقل المنتج النهائي إلى السوق الجزائرية.
وبذلك لم يعد اختبار «صيدال» هو إثبات قدرتها على البقاء، بل قدرتها على تحويل قفزة 2025 إلى مسار صناعي مستدام: إنتاج أكبر للمادة الأولية، توطين فعلي للعلاجات الأعلى تعقيدًا، توفير منتظم للدواء داخل السوق، وتحويل التوسع الصناعي إلى صادرات.
فإذا نجحت في تثبيت هذه الحلقات، ستكون العملية التي بدأت قبل ست سنوات باستعادة مؤسسة عمومية تراجعت حصتها في السوق قد انتهت إلى بناء ذراع صناعية أوسع: ذراع تربط الأمن الدوائي بالسيادة الصناعية، وتحوّل تقليص الواردات إلى قيمة مضافة محلية، وتنقل «صيدال» من الدفاع عن حصتها داخل الجزائر إلى المنافسة على موقع في سوق الدواء الإفريقية.