
بوابة الجزائر الإخبارية: 30 مليار متر مكعب من الغاز سنويًا يمكن أن تعبر الصحراء من نيجيريا إلى الجزائر، وبنك إفريقي للطاقة برأسمال أولي قدره 5 مليارات دولار يقترب من دخول مرحلة التشغيل، و18 دولة منتجة تبحث عن رفع حصة شركاتها وكفاءاتها من الثروة الموجودة تحت أراضيها. هذه ليست مشاريع منفصلة، بل ملامح هندسة طاقوية إفريقية جديدة تتقدم فيها الجزائر من موقع يتجاوز دور المنتج والمصدر إلى موقع الدولة التي تملك البنية والخبرة والمبادرة والقدرة على ربط جنوب القارة بشمالها وأسواقها الخارجية .
ويحمل هذا التحول بصمة جزائرية واضحة. فالجزائر كانت واحدة من ثماني دول أسست سنة 1987 المنظمة التي أصبحت اليوم «منظمة منتجي النفط الأفارقة» APPO، ثم انتقلت المنظمة مطلع 2026 إلى قيادة الجزائري فريد غزالي، بينما دخل في جوان الماضي مشروع أنبوب الغاز العابر للصحراء مرحلة تنفيذية جديدة بإطلاق أشغال جزئه الجزائري، تنفيذًا لتوجيهات رئيس الجمهورية عبد المجيد تبون. وبعد عقود كان يُقاس فيها اندماج إفريقيا الطاقوي بحجم النفط الخام المغادر موانئها، أصبح الطموح يتجه إلى امتلاك التمويل، والأنابيب، والتكرير، والشركات، والتكنولوجيا، والمهارات التي تحتفظ بجزء أكبر من قيمة تلك الثروة داخل القارة.
وتكشف الأرقام سبب استعجال هذا التحول. فبحسب APPO، تنتج إفريقيا نحو 12 بالمائة من النفط العالمي، لكنها تستورد أكثر من 60 بالمائة من المنتجات النفطية المكررة التي تستهلكها. أي أن جزءًا من القارة ما يزال يبيع الخام ثم يعيد شراء الوقود بعد إضافة قيمة التصنيع إليه خارج حدوده. كما سبق للمنظمة أن قدرت احتياطيات دولها بأكثر من 125 مليار برميل من النفط و650 تريليون قدم مكعب من الغاز، وهي مفارقة تجعل السيادة الطاقوية قضية إنتاج وتصنيع وتمويل قبل أن تكون مجرد امتلاك للموارد.
ومن هنا تكتسب خارطة الطريق التي يدفع بها غزالي أهميتها: تحويل APPO من إطار للتنسيق بين المنتجين إلى أداة لبناء اقتصاد طاقوي إفريقي متكامل، في وقت تتراجع فيه شهية مؤسسات مالية دولية لتمويل بعض مشاريع المحروقات، وتواجه دول القارة في الوقت نفسه حاجة ضخمة إلى الكهرباء والغاز والوقود والبنية التحتية.
الجزائر تقود المعادلة من نقطة قوة
بالنسبة إلى الجزائر، لا يبدأ الحديث عن «السيادة الطاقوية الإفريقية» من خطاب سياسي مجرد. فالبلاد تمتلك واحدة من أكثر المنظومات الغازية تكاملًا في القارة، من الحقول والمعالجة إلى النقل والتسييل والتصدير، كما تملك خطين دوليين عاملين يربطانها مباشرة بالسوق الأوروبية، هما إنريكو ماتي نحو إيطاليا عبر تونس، وميدغاز نحو إسبانيا، بطاقة نقل إجمالية تبلغ نحو 43 مليار متر مكعب سنويًا وفق بيانات سوناطراك.
وهذه البنية هي تحديدًا ما يجعل الجزائر الحلقة التي يستطيع عندها الغاز القادم من جنوب الصحراء أن يتحول من مورد إفريقي داخلي إلى سلعة متصلة بشبكات السوق المتوسطية والدولية.
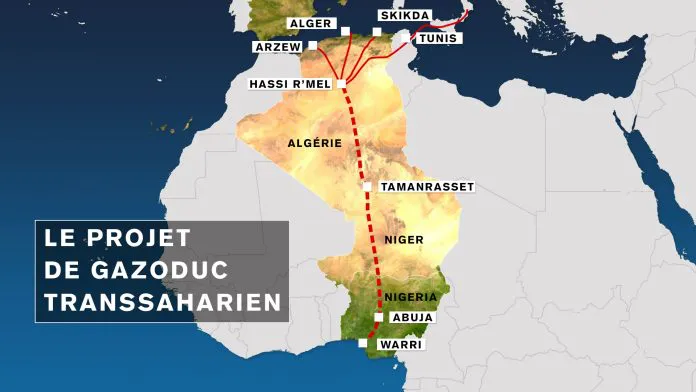
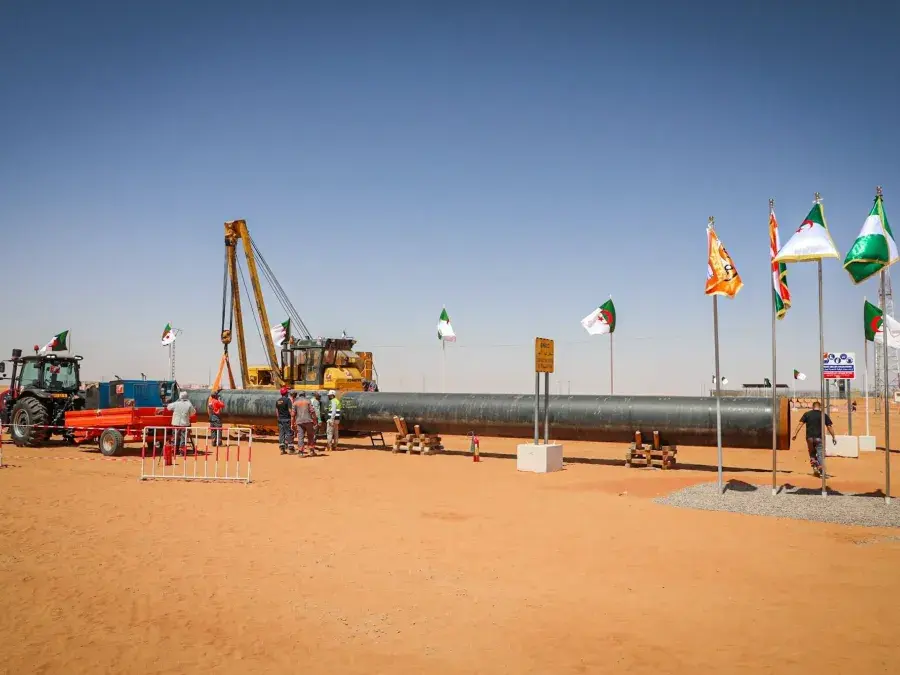
وقد انتقل هذا الدور من التخطيط إلى التنفيذ في 4 جوان 2026، عندما أطلقت الجزائر رسميًا أشغال الجزء الجزائري من أنبوب الغاز العابر للصحراء في أولف بولاية أدرار، بحضور وزراء الطاقة في الجزائر ونيجيريا والنيجر. وأكدت سوناطراك أن الخط داخل الجزائر سيتبع ممر الطريق العابر للصحراء من الحدود الجزائرية-النيجرية إلى المركز الوطني لتوزيع الغاز بحاسي الرمل. والأهم أن الشركة نسبت إطلاق الأشغال صراحة إلى تنفيذ توجيهات الرئيس عبد المجيد تبون المتعلقة بهذا المشروع الاستراتيجي.
قبل ذلك بيوم، كانت اللجنة الوزارية الثلاثية قد اعتمدت في الجزائر النسخة النهائية المحينة لدراسة الجدوى، ما نقل المشروع إلى وضع أكثر تقدمًا بعد سنوات طويلة ظل خلالها واحدًا من أكبر مشاريع الطاقة المنتظرة في إفريقيا.
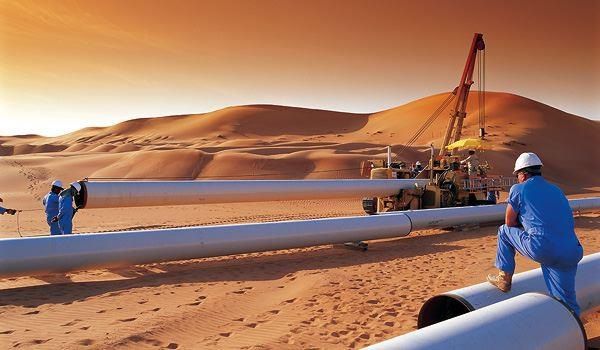
ويبلغ طول الأنبوب المخطط نحو 4,128 كيلومترًا، بطاقة تصل إلى 30 مليار متر مكعب من الغاز سنويًا، ليربط نيجيريا بالنيجر ثم بحاسي الرمل الجزائرية. وتؤكد سوناطراك أن المشروع تديره إلى جانب NNPC النيجيرية وSONIDEP النيجرية، وأن الغاية الأساسية تتمثل في نقل الغاز النيجيري إلى المركز الجزائري ثم الاستفادة من شبكات التصدير القائمة نحو الأسواق.
وهنا يتضح أحد أهم المكاسب الاستراتيجية التي بنتها الجزائر على مدى عقود. فبين اكتشاف الغاز في نيجيريا ووصوله إلى المشتري الدولي توجد حلقات النقل والتشغيل والمعالجة والعبور وربط الشبكات. الجزائر تملك بالفعل الجزء المتقدم من هذه السلسلة، وهو ما يجعل موقعها الجغرافي أصلًا اقتصاديًا وليس مجرد نقطة عبور على الخريطة.
وتعكس إعادة بعث المشروع كذلك رؤية الرئيس تبون في تحويل العمق الإفريقي للجزائر إلى مساحة مشروعات ملموسة بدل إبقاء التعاون جنوب الصحراء محصورًا في التصريحات. فالأنبوب يسير داخل ممر جغرافي يتقاطع مع الطريق العابر للصحراء ومشروعات الاتصالات والتعاون مع النيجر ونيجيريا، بما يسمح ببناء محور اقتصادي يمتد من خليج غينيا إلى المتوسط.
5 مليارات دولار لكسر عقدة التمويل
لكن الأنبوب وحده يكشف مشكلة أكبر: إفريقيا تمتلك الموارد، بينما تبقى قدرتها على تمويل استخراجها ونقلها وتصنيعها أقل كثيرًا من حجم ما يوجد في باطنها.
ومن هنا يأتي البنك الإفريقي للطاقة، الذي أنشأته APPO بالشراكة مع البنك الإفريقي للتصدير والاستيراد «أفريكسيم بنك». وقد صُممت المؤسسة الجديدة كبنك تنمية طاقوي عابر للحدود برأسمال أولي يبلغ 5 مليارات دولار، على أن يمول مشاريع النفط والغاز والطاقة عبر سلاسل المنبع والنقل والتحويل، مع تعبئة رؤوس أموال إضافية من القطاع الخاص.
ولم يعد المشروع في مرحلة الفكرة. ففي 2 فيفري 2026 سلمت الحكومة النيجيرية رسميًا مفاتيح مقر البنك في مركز التجارة الإفريقي بأبوجا إلى APPO وأفريكسيم بنك، بينما أكدت المنظمة في ماي أن الحد الأدنى المطلوب من مساهمات الدول الأعضاء تحقق، بما يسمح باستكمال إجراءات دخوله النشاط.
وفي جوان، حدد غزالي سبتمبر 2026 موعدًا مستهدفًا للإطلاق التشغيلي للبنك في أبوجا، ودعا الدول الأعضاء إلى استكمال تعبئة 500 مليون دولار من رأس المال التأسيسي، بالتوازي مع إعداد قائمة أولويات تشمل المصافي وأنابيب الغاز ومنشآت التخزين والبنية التحتية الطاقوية.
وبالتالي، فإن القارة تقترب من امتلاك مؤسسة تمويل صُممت أصلًا لمعالجة ما تعتبره APPO أحد أكبر الاختلالات البنيوية في قطاعها: مشروع إفريقي، وموارد إفريقية، وطلب إفريقي، لكن قرار التمويل كثيرًا ما يوجد خارج إفريقيا.
وهنا أيضًا تبرز أهمية المقاربة التي تدافع عنها الجزائر. فالسعي إلى الاستقلال في القرار الطاقوي لا يعني طرد رأس المال الأجنبي، وإنما منع تحوله إلى البوابة الوحيدة التي تحدد ما يمكن للقارة أن تنتجه ومتى وبأي شروط. وجود مؤسسة مالية إفريقية يرفع عدد الخيارات المتاحة للحكومات والشركات الوطنية ويقوي قدرتها التفاوضية أمام المؤسسات والممولين الدوليين.
كما أن تمويل مشروع مثل TSGP، أو شبكات التخزين والمصافي والربط العابرة للحدود، يختلف جذريًا عن تمويل حقل منفرد؛ لأن عائد تلك البنية يمتد إلى أكثر من دولة ويخلق سوقًا إقليمية بدل اقتصاد طاقة محلي معزول.
من استخراج النفط إلى تصنيع الثروة
وتذهب الخطة التي وضعها الأمين العام الجزائري أبعد من إيجاد الأموال. ففي جانفي وفيفري 2026، جعل غزالي المحتوى المحلي أحد المحاور الرئيسية لولايته، محددًا هدفًا يصل إلى 50 بالمائة من المحتوى المحلي في قطاعات النفط والغاز الإفريقية بحلول 2030، مع إنشاء قاعدة بيانات إفريقية للشركات المؤهلة لربط الموردين المحليين بالمشاريع الكبرى.
وفي رؤيته الممتدة إلى 2035، طرح هدفًا أكثر طموحًا يتمثل في بلوغ حصة كبيرة للشركات الإفريقية في العقود التي تنفذها الشركات الدولية، إلى جانب التفكير في أدوات تمويل للمؤسسات الصغيرة والمتوسطة الإفريقية. وهذه أهداف ورؤية طرحتها قيادة المنظمة وليست جميعها التزامات قانونية نافذة، لكنها تكشف الاتجاه الذي تريد APPO نقله إلى الدول الأعضاء.
اقتصاديًا، الفرق كبير. فإذا أنفقت دولة إفريقية مليار دولار على مشروع نفطي واستحوذت الشركات الأجنبية على معظم الهندسة والمعدات والحفر والصيانة واللوجستيك، يغادر جزء معتبر من القيمة إلى الخارج حتى عندما يبقى النفط نفسه مملوكًا للدولة.
أما رفع حصة الشركات المحلية في الهندسة والحفر والخدمات والتصنيع والنقل، فيحول الاستثمار ذاته إلى أجور داخلية، وعقود للمؤسسات الوطنية، وضرائب، وتكنولوجيا، وخبرة تراكمية يمكن استخدامها في مشروع لاحق.
والجزائر تمتلك هنا قاعدة يمكن للقارة الاستفادة منها؛ فسـوناطراك ليست شركة استخراج فقط، بل حولها منظومة تضم شركات للحفر والخدمات الجيوفيزيائية والهندسة والإنجاز والنقل. وقد بدأت هذه القدرات نفسها تتجه جنوبًا، إذ وقعت شركات تابعة لسوناطراك في 2 جوان 2026 ثلاث مذكرات تفاهم مع شركة SONIDEP النيجرية تشمل مجالات مرتبطة بالحفر والجيوفيزياء والخدمات النفطية.
وهكذا تصبح السياسة التي يقودها الرئيس تبون أكثر وضوحًا في بعدها الإفريقي: الجزائر لا تذهب إلى دول الجوار بالطاقة وحدها، بل تحاول تصدير الخبرة والمؤسسة والهندسة والتكوين، وهي مستويات تحتفظ بقيمة اقتصادية أكبر من بيع المادة الخام وحدها.
السيادة تبدأ بالمهندس الإفريقي
كما يضع غزالي رأس المال البشري داخل المعادلة نفسها. ففي منتدى معاهد التكوين التابعة لـAPPO في جوان، شدد على ربط مؤسسات التدريب بين الدول الأعضاء، وتبادل المدربين والمتعلمين، وتطوير برامج مشتركة وشهادات متقاربة، مع إدخال الرقمنة ومتطلبات السلامة والانتقال الطاقوي إلى برامج التكوين.
والهدف الاقتصادي واضح: لا يمكن للدول أن تطالب بنسبة أكبر من المحتوى المحلي إذا لم تمتلك عددًا كافيًا من مهندسي المكامن والحفر والأنابيب والتكرير والأمن الصناعي والرقمنة القادرين على تنفيذ العقود.
ولهذا تنتقل السيادة في تصور المنظمة من ملكية البئر إلى ملكية المعرفة التي تشغله.
وتنسجم هذه المقاربة مع ما تملكه الجزائر من عقود طويلة في تكوين الكفاءات الطاقوية، وتمنحها فرصة إضافية لتحويل مدارسها ومعاهدها وشركاتها إلى مراكز إقليمية لاستقبال متدربين وخبراء أفارقة، بما يعزز النفوذ الاقتصادي الجزائري عن طريق المعرفة بدل الاقتصار على التجارة والاستثمار.
قواعد واحدة لسوق أكبر
وتبقى مشكلة أخرى أمام إفريقيا: حتى لو توفر المال والخبرة، فإن اختلاف القوانين والضرائب وإجراءات التراخيص من بلد إلى آخر يرفع كلفة أي مشروع عابر للحدود.
ولهذا جعلت APPO في 2026 تقريب القواعد والأكواد النفطية محورًا مستقلًا، مع مشروع لتطوير منتدى للهيئات التنظيمية الإفريقية ودفع الدول نحو أطر قانونية أكثر تقاربًا. وذهب غزالي إلى الدعوة لاعتماد أكواد أكثر انسجامًا خلال 12 شهرًا ضمن خارطة العمل التي عرضها في جوان.
وتمثل هذه النقطة أساسًا لأي سوق إفريقية حقيقية للطاقة. فأنبوب يمر بثلاث دول لا يمكن تشغيله بكفاءة إذا احتاج كل انتقال عبر الحدود إلى قواعد متناقضة للمواصفات والعقود والجمارك والتعرفة والعبور.
وإذا استطاعت الدول الـ18 الأعضاء في APPO تقريب جزء من تشريعاتها، فإن حجم السوق نفسه يصبح عنصر جذب للمستثمر بدل أن تكون كل دولة سوقًا منفصلة.
والمنظمة التي بدأت في 1987 بثمانية أعضاء، بينهم الجزائر، تضم اليوم 18 دولة كاملة العضوية: الجزائر وأنغولا وبنين والكاميرون والكونغو وجمهورية الكونغو الديمقراطية وكوت ديفوار ومصر وغينيا الاستوائية والغابون وغانا وليبيا وناميبيا والنيجر ونيجيريا والسنغال وجنوب إفريقيا وتشاد، إلى جانب فنزويلا كعضو شرفي.
وهذا الانتشار يمنح APPO ثقلاً يمتد من شمال القارة إلى خليج غينيا والجنوب الإفريقي، ويجعل قدرتها على توحيد المعايير والتمويل والتكوين ذات أثر يتجاوز بكثير تنسيق مستويات إنتاج النفط.