
بوابة الجزائر الإخبارية : كشفت توقعات زراعية دولية حديثة عن معطيات لافتة تخص الجزائر ضمن خريطة الأمن الغذائي العالمية خلال العقد المقبل، في وقت تتحرك فيه الأسواق الزراعية بين استقرار نسبي مرتقب في الأسعار الحقيقية للسلع، وضغوط متواصلة على مناطق العجز الغذائي، خاصة في شمال إفريقيا والشرق الأدنى. وتضع هذه القراءة الجزائر أمام معادلة اقتصادية واضحة: تقليص التبعية للواردات، رفع الإنتاج المحلي، تحسين التخزين، وتوسيع الاستثمار في سلاسل القيمة الفلاحية والغذائية.
الجزائر ضمن كبار مستوردي الألبان الذين خفضوا وارداتهم
وحسب ما كشفته المعطيات الحديثة والمتعلقة بأسواق الألبان في الجزائر، فإنها ضمن كبار المستوردين الذين سجلوا تراجعا في وارداتهم من منتجات الحليب خلال 2025، إلى جانب العراق والمكسيك. ويحمل هذا المؤشر دلالة اقتصادية مهمة، لأنه يأتي في سوق عالمية حساسة تعتمد على مسحوق الحليب، الزبدة، الجبن، ومنتجات الألبان المصنعة، وهي منتجات تشكل جزءا أساسيا من فاتورة الغذاء لدى عدد من الدول المستوردة.
ولا يمكن قراءة تراجع واردات الجزائر من الألبان باعتباره رقما تجاريا معزولا، بل ضمن مسار أوسع يرتبط بتقليص الضغط على فاتورة الاستيراد، وإعادة تنظيم السوق المحلية، وتشجيع الإنتاج الوطني، وتحسين قدرات التحويل والتجميع. فكل انخفاض مدروس في الواردات الغذائية، عندما يكون مرفوقا بتقوية العرض المحلي، يتحول إلى مكسب مباشر للميزان التجاري، وإلى خطوة إضافية في بناء أمن غذائي أقل تعرضا لتقلبات الأسعار الدولية وسلاسل الإمداد.
شمال إفريقيا أمام ضغط غذائي متزايد إلى 2035
تقرير “OECD-FAO Agricultural Outlook 2026-2035” الصادر عن منظمة التعاون الاقتصادي والتنمية ومنظمة الأغذية والزراعة للأمم المتحدة، والذي رصدته بوابة الجزائر فإن المنطقة التي تنتمي إليها الجزائر، أي الشرق الأدنى وشمال إفريقيا، مرشحة لمواصلة الاعتماد الكبير على الواردات الغذائية خلال العقد المقبل. ويؤكد التقرير أن صافي واردات المنطقة من السلع الغذائية الأساسية سيرتفع بـ34 بالمائة بحلول 2035، بفعل النمو السكاني ومحدودية القدرة المحلية على توسيع الإنتاج بالوتيرة نفسها.
🛑 #الجزائر 🇩🇿 تراهن على موسم استثنائي.. تعليمات صارمة لتجاوز عتبة 50 مليون قنطار من الحبوب في 2026https://t.co/nbJpozaylf
— بوابة الجزائر Algeria Gate (@AlgeriaGatePlus) June 30, 2026
وتكتسب هذه النسبة أهمية خاصة بالنسبة للجزائر، لأنها تؤكد أن معركة الأمن الغذائي في شمال إفريقيا لن تحسم فقط عبر الشراء من الأسواق الدولية، بل عبر رفع مردودية الإنتاج المحلي، وتوسيع قدرات التخزين، وتحسين اللوجستيك الفلاحي والغذائي. فكلما ارتفع الاعتماد الإقليمي على الواردات، زادت أهمية السياسات الوطنية التي تستهدف إنتاج الحبوب، تطوير الأعلاف، دعم الحليب المحلي، وتوسيع الصناعات التحويلية المرتبطة بالمنتجات الفلاحية.
الواردات قد تغطي 72 بالمائة من استهلاك المنطقة
تشير التوقعات نفسها إلى أن حصة الواردات في إجمالي الاستهلاك بمنطقة الشرق الأدنى وشمال إفريقيا، محسوبة بمعادل السعرات الحرارية، قد تصل إلى 72 بالمائة خلال العقد المقبل. وهذا الرقم يكشف حجم الرهان الاستراتيجي أمام دول المنطقة، وفي مقدمتها الجزائر، التي تمتلك مساحة فلاحية واسعة، ومشاريع مائية كبرى، وبرامج لتوسيع الإنتاج في الجنوب والهضاب العليا، إلى جانب إمكانات مهمة في التخزين، التحويل، واللوجستيك.
ويعني ذلك أن الأمن الغذائي الجزائري لم يعد مرتبطا فقط بضمان التموين من الأسواق الخارجية، بل أصبح مرتبطا أكثر بقدرة الاقتصاد الوطني على إنتاج جزء أكبر من حاجياته داخليا، خاصة في الحبوب، الحليب، الأعلاف، الزيوت، اللحوم، والمنتجات واسعة الاستهلاك. وكل تحسن في الإنتاج المحلي ينعكس مباشرة على فاتورة الواردات، وميزان المدفوعات، واستقرار الأسعار.
الحبوب والقمح في قلب الرهان
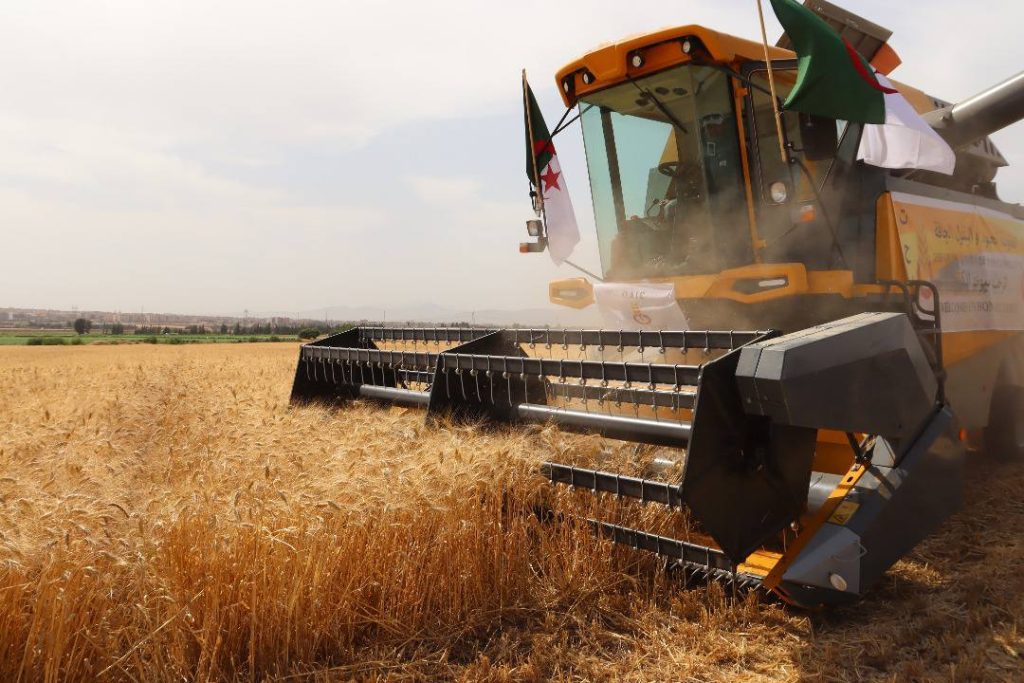
في سوق الحبوب، يبرز التقرير أن الطلب على واردات الحبوب في شمال إفريقيا والشرق الأدنى سيبقى تحت ضغط النمو السكاني ومحدودية القدرة الإنتاجية المحلية، مع استمرار دور كبار المصدرين في تموين الأسواق الحساسة للسعر. وبالنسبة للجزائر، التي تولي ملف القمح والحبوب أهمية مركزية في الأمن الغذائي، تعزز هذه القراءة الحاجة إلى مواصلة رفع المردودية، وتوسيع المساحات المسقية، وتطوير البذور، وتحسين استعمال الأسمدة، وتقوية قدرات التخزين والتوزيع.
ويشير التقرير أيضا إلى أن روسيا ستواصل لعب دور متنام في تجارة القمح العالمية، خصوصا في الأسواق الحساسة للسعر مثل شمال إفريقيا وغرب آسيا وإفريقيا جنوب الصحراء. وهذا المعطى يضع أمام الجزائر أهمية مضاعفة لتنويع مصادر التموين، وفي الوقت نفسه تقليص الحاجة إلى الاستيراد عبر الاستثمار في الإنتاج المحلي، خصوصا في المناطق ذات الإمكانات العالية في الجنوب والهضاب العليا.
استقرار الأسعار فرصة للسياسات الفلاحية
يمنح استقرار الأسعار الحقيقية للسلع الزراعية عالميا خلال العقد المقبل، كما يتوقع التقرير، هامشا مهما للدول التي تستثمر في الإنتاج المحلي. فاستقرار الأسعار لا يعني غياب الصدمات، لكنه يسمح ببناء سياسات أكثر قابلية للتخطيط، خاصة في ما يتعلق بشراء الحبوب، تنظيم المخزون الاستراتيجي، وتمويل سلاسل الإنتاج.
غير أن التقرير ينبه في الوقت نفسه إلى أن اضطرابات الطاقة والأسمدة والنقل، خصوصا المرتبطة بالتوترات الجيوسياسية، قد ترفع كلفة الإنتاج وتضغط على أسواق الغذاء. ومن هنا، تبدو الجزائر في موقع يحتاج إلى استثمار هذه المرحلة لتقوية استقلالية منظومتها الغذائية، ليس فقط عبر تأمين الواردات عند الحاجة، بل عبر تقليص الحاجة نفسها من خلال الإنتاج المحلي.
الألبان بين تقليص الاستيراد ودعم الإنتاج الوطني
يحمل تراجع واردات الجزائر من الألبان في 2025 أهمية خاصة، لأن شعبة الحليب تعد من أكثر الشعب ارتباطا بالقدرة الشرائية، والدعم العمومي، وسلاسل التبريد، والتجميع، والتحويل الصناعي. وأي تقليص مستدام للواردات في هذه الشعبة يتطلب رفع إنتاج الحليب الطازج، تحسين إنتاجية القطيع، توسيع زراعة الأعلاف، تطوير مراكز الجمع، وتحديث مصانع التحويل.
كما أن سوق الألبان العالمية تبقى شديدة الحساسية لتغيرات الإنتاج لدى كبار المصدرين مثل الاتحاد الأوروبي، نيوزيلندا والولايات المتحدة. ولذلك، فإن تقوية الإنتاج المحلي تمنح الجزائر هامشا أكبر في مواجهة تقلبات الأسعار الدولية، وتساعد على حماية السوق الداخلية من أي اضطراب مفاجئ في التموين أو الشحن أو الكلفة.
الأسماك وتربية المائيات.. فرصة إنتاجية للجزائر
يبرز التقرير معطى مهما في قطاع الأسماك والمنتجات المائية، إذ يتوقع ارتفاع نصيب الفرد من استهلاك هذه المنتجات في شمال إفريقيا، خلافا للتراجع المتوقع في إفريقيا جنوب الصحراء. وهذا الاتجاه يفتح نافذة اقتصادية للجزائر، بالنظر إلى طول شريطها الساحلي وإمكانات تربية المائيات، خاصة إذا تم توسيع الاستثمار في الموانئ، سلاسل التبريد، وحدات التحويل، والتربية البحرية والداخلية.
فالطلب الإقليمي على البروتين البحري يمكن أن يتحول إلى فرصة إنتاجية وتصديرية، لا مجرد ضغط إضافي على الاستيراد. ويعني ذلك أن تطوير تربية المائيات في الجزائر يمكن أن يساهم في تنويع مصادر البروتين، تخفيف الضغط على اللحوم، خلق مناصب شغل محلية، وفتح مجال أمام صادرات غذائية ذات قيمة مضافة.
اللوجستيك والتخزين جزء من الأمن الغذائي
توقعات نمو الطلب الغذائي في شمال إفريقيا تفرض تسريع الاستثمار في اللوجستيك الغذائي، لأن الإنتاج وحده لا يكفي إذا لم يكن مرفوقا بالتخزين، النقل، التبريد، الرقمنة، التوزيع، ومراقبة الجودة. ويظهر من التقرير أن الدول الأكثر قدرة على الصمود في أسواق الغذاء هي تلك التي تمتلك بنية تحتية تجارية ولوجستية قوية، تسمح لها بالاستجابة للصدمات سواء عبر الإنتاج أو الاستيراد أو إعادة توزيع المخزون.
وبالنسبة للجزائر، فإن هذا البعد ينسجم مع المشاريع الكبرى المرتبطة بالموانئ، السكك الحديدية، التخزين، المناطق اللوجستية، وتوسيع شبكات النقل نحو مناطق الإنتاج. فكل تحسن في البنية اللوجستية يقلص كلفة الغذاء، ويحد من الخسائر، ويربط الفلاحين والصناعيين بالأسواق بطريقة أسرع وأكثر فعالية.
الأمن الغذائي كرافعة للسيادة الاقتصادية
يعزز التقرير أهمية الربط بين الأمن الغذائي والسيادة الاقتصادية. فالجزائر التي تتحرك لتقوية إنتاج الحبوب والحليب واللحوم الحمراء والبيضاء والأسماك، لا تواجه فقط تحدي توفير الغذاء، بل تعمل أيضا على حماية ميزان المدفوعات، تقليص فاتورة الاستيراد، دعم التشغيل الريفي، وتوسيع القيمة المضافة في الفلاحة والصناعة الغذائية.
كما يقدم التقرير الدولي قراءة مهمة لصالح الجزائر من زاويتين أساسيتين. الأولى أن تراجع واردات الجزائر من الألبان في 2025 يبرز إمكانية تخفيف الضغط على فاتورة الغذاء إذا تواصل دعم الإنتاج المحلي وتنظيم السوق. والثانية أن توقع ارتفاع واردات الغذاء في شمال إفريقيا إلى 2035 يجعل السياسات الجزائرية المرتبطة بالفلاحة، المياه، التخزين، الصناعات الغذائية، وتربية المائيات، في صميم معركة اقتصادية طويلة المدى.
وبذلك، لا يظهر الأمن الغذائي في الجزائر كملف اجتماعي فقط، بل كأحد مفاتيح التوازن الاقتصادي خلال العقد المقبل. فكل طن إضافي ينتج محليا من القمح أو الحليب أو الأعلاف أو الأسماك، وكل وحدة تحويل غذائي تدخل الخدمة، وكل مشروع تخزين أو ري أو لوجستيك ينجز، يعني ضغطا أقل على الواردات، وقيمة مضافة أكبر داخل الاقتصاد الوطني، وقدرة أعلى على مواجهة تقلبات الأسواق الدولية