
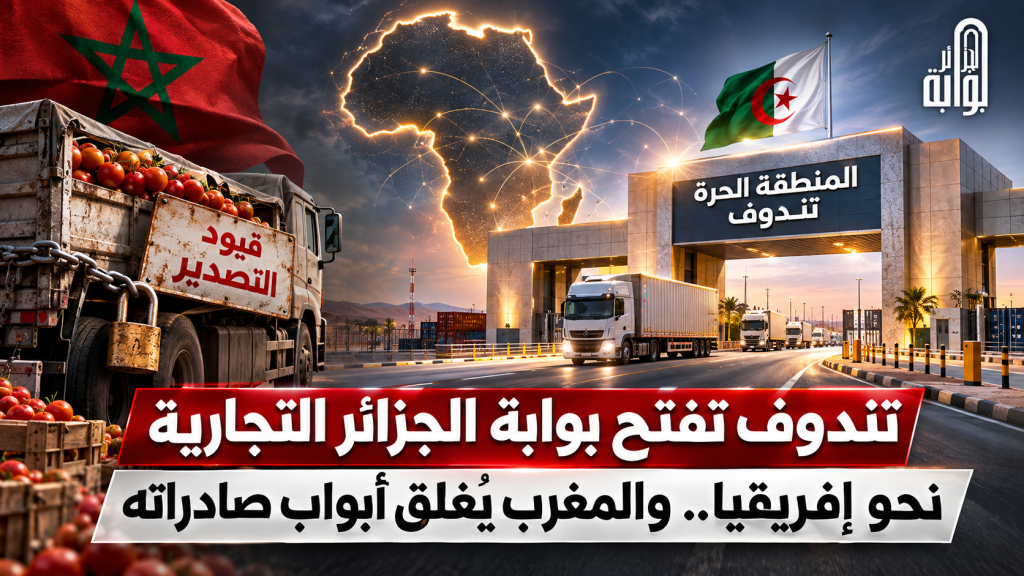
بوابة الجزائر الإخبارية: في اليوم الذي كانت فيه الرباط تشدّ فرامل صادراتها نحو إفريقيا، كانت الجزائر تستعد لفتح بوابة تجارية جديدة باتجاه القارة. مشهدان متناقضان، يكشف أحدهما كيف بات العجز في كبح جماح الأسعار الداخلية يربك الطموحات التجارية المغربية، بينما يعكس الآخر إصرار الجزائر على تحويل حدودها الجنوبية إلى منافذ اقتصادية نحو الأسواق الإفريقية.
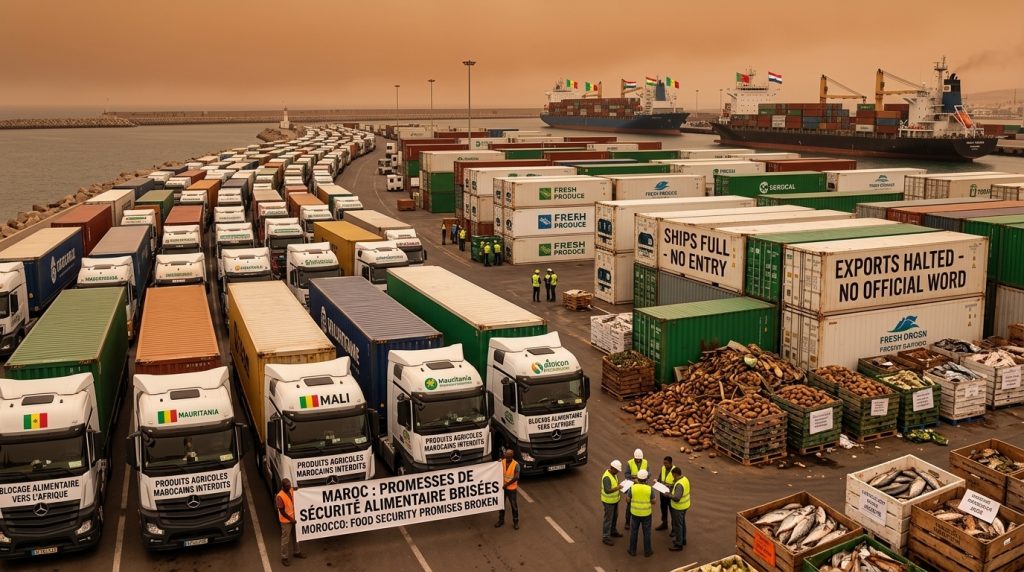
فالمغرب الذي يريد أن يكون بوابة إفريقيا، وجد نفسه مضطرًا إلى وضع الحواجز أمام صادراته إليها!
والمفارقة الأكثر إحراجًا للرباط أن صادراتها الفلاحية باتت تواجه ضغوطًا من جهتين؛ ففي الخارج، اصطدمت المنتجات المغربية بقيود وتنبيهات مرتبطة بمعايير السلامة الصحية، وفي الداخل، جاءت القيود الجديدة لتضع عراقيل إضافية أمام وصول هذه الصادرات إلى الأسواق الإفريقية.
وهكذا تجد الرباط نفسها أمام معادلة تجارية شائكة: أسواق خارجية تشدد شروط استقبال بعض منتجاتها، وقرارات داخلية عشوائية تقيّد تصدير بعضها الآخر. وبين الحالتين، تصبح سمعة المنتج واستقرار الإمدادات على المحك، في وقت لا تنتظر فيه الأسواق الإفريقية أحدًا، ولا تمنح حصصها التجارية بمجرد رفع شعارات الانفتاح.
وفي الوقت الذي تضغط فيه الرباط على مكابح التصدير، تضغط الجزائر على دواسة الانفتاح التجاري نحو الجنوب.
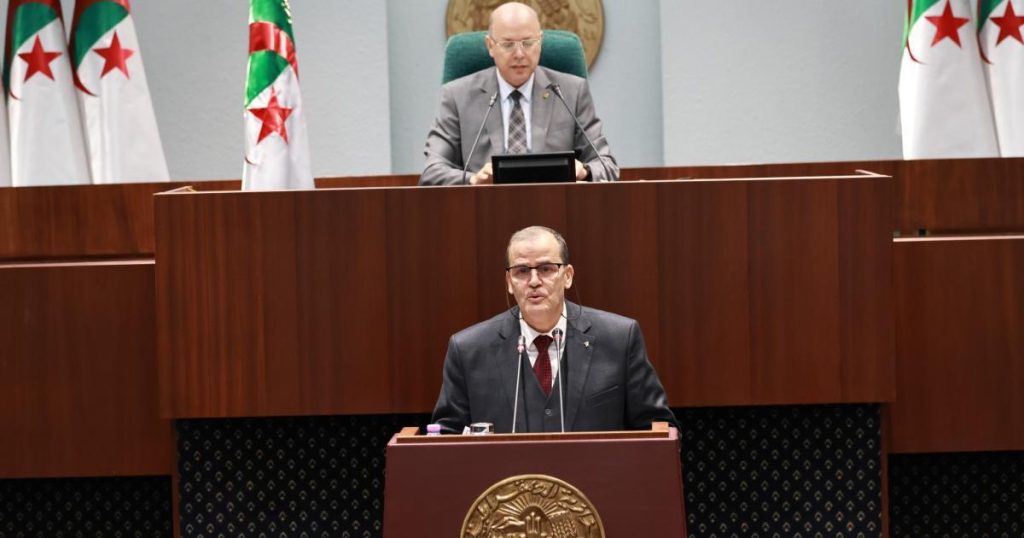
ففي الخامس من نوفمبر 2026، أعلن وزير التجارة الخارجية وترقية الصادرات الجزائري، اقتراب استلام المنطقة الحرة بتندوف قبل نهاية العام الجاري، بعد اكتمال البنية التحتية والمنشآت المبرمجة، في إطار مشروع تطمح الجزائر من خلاله إلى إنشاء واحدة من أكبر المنصات التجارية الحدودية في شمال إفريقيا.
وعلى مساحة 200 هكتار بمحاذاة الحدود الموريتانية، جهزت الجزائر مشروعًا يضم ستة مخازن كبرى ومرافق جمركية وبنكية ولوجستية، في خطوة تتجاوز إنشاء سوق حدودية إلى بناء منصة لتوجيه المنتجات الجزائرية نحو موريتانيا وأسواق غرب إفريقيا.
وهنا تكمن المفارقة: الرباط تحاول إبقاء منتجاتها داخل الحدود، والجزائر تجهّز البنية التي تسمح لمنتجاتها بعبور الحدود.
الجزائر لا تراهن على تندوف باعتبارها مجرد نقطة للبيع والشراء، وإنما كحلقة في شبكة أوسع من المبادلات التجارية والمنافذ اللوجستية، تسعى من خلالها إلى ترسيخ حضور المنتج الجزائري في أسواق غرب إفريقيا.
أما المغرب، فتدفع سياساته الاقتصادية ثمن إخفاقها في ضبط السوق الداخلية، بعدما تحولت القيود على الصادرات إلى تهديد لمواقعه التجارية في إفريقيا، لتجد الرباط نفسها تخاطر بخسارة أسواق أمضت سنوات في محاولة كسبها.
وفي عمق هذه المفارقة، لا تدور المنافسة حول من يفتح المعابر ومن يقيّد الصادرات فحسب، بل حول من يستطيع امتلاك مفاتيح التجارة مع إفريقيا خلال السنوات المقبلة.
فالقيود المغربية الأخيرة تثير إشكالية أكثر حساسية من توقف بعض الشحنات؛ إنها مسألة الثقة التجارية. فالمستورد الإفريقي الذي يبرم عقودًا ويحدد مواعيد التسليم يحتاج إلى استقرار القواعد التي تحكم حركة البضائع. وكل قرار مفاجئ بتعليق تراخيص جديدة يضع هذه الثقة أمام اختبار، خصوصًا عندما لا يُعلن موعد واضح لاستئناف منحها.
وهنا تبرز الكلفة المحتملة للسياسة المغربية؛ فالخسارة لا تُقاس فقط بقيمة السلع التي قد يتعطل تصديرها، وإنما أيضًا بالعقود التي يمكن أن تنتقل مستقبلًا إلى موردين آخرين. فالحفاظ على السوق أصعب من دخولها، واستعادة ثقة المستورد قد تكون أكثر تكلفة من خسارة صفقة واحدة.
أما الجزائر، فتراهن على ما هو أبعد من تصدير شحنة أو توقيع عقد؛ إنها تستثمر في البنية التي تتحكم في حركة التجارة نفسها.
فالمنطقة الحرة بتندوف، بمخازنها الستة ومرافقها الجمركية والبنكية والتأمينية، يمكن أن توفر للمتعامل الاقتصادي خدمات متكاملة، من تخزين البضائع وفحصها إلى تسهيل إجراءات عبورها وتسوية معاملاتها. وهذه نقطة جوهرية، لأن المنافسة في الأسواق الإفريقية لا تتعلق بسعر المنتج وحده، بل بالتكلفة النهائية لوصوله، وسرعة تسليمه، وانتظام الإمدادات.
ومن هنا تتضح القيمة الاستراتيجية للمشروع الجزائري. فبدل أن تبقى المؤسسة الوطنية مسؤولة بمفردها عن تجاوز التعقيدات اللوجستية، تستطيع المنطقة الحرة، عند تشغيلها بكفاءة، أن تجمع عددًا من الخدمات في موقع واحد، بما قد يخفض تكاليف المعاملات ويجعل التصدير خيارًا أكثر قابلية للتنفيذ بالنسبة إلى المؤسسات الصغيرة والمتوسطة.
والأهم أن هذا المشروع يمنح الجزائر فرصة للانتقال من تجارة تقوم على إرسال المنتجات إلى الخارج، إلى نشاط أوسع يشمل التخزين وإعادة التوزيع والخدمات المرتبطة بحركة البضائع. فكل شاحنة تعبر الحدود يمكن أن تولّد نشاطًا اقتصاديًا إضافيًا في النقل والتأمين والخدمات المصرفية والمناولة.
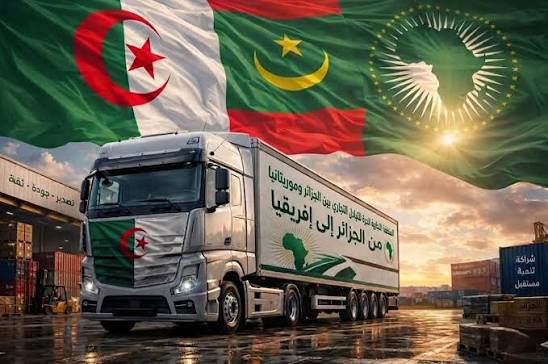
إنها محاولة لبناء اقتصاد حول التجارة، لا الاكتفاء بالتجارة نفسها.
وتزداد أهمية هذا الرهان بالنظر إلى موقع موريتانيا بوصفها امتدادًا جغرافيًا نحو أسواق غرب إفريقيا. فالمنطقة الحرة يمكن أن تصبح نقطة تجميع للبضائع الجزائرية قبل توجيهها إلى وجهات متعددة، بما يسمح للمصدرين بتنظيم شحناتهم بدل التعامل مع كل سوق إفريقية بصورة منفصلة.
وفي المقابل، تكشف القيود المغربية عن نقطة ضعف محتملة في نموذج يعتمد على تصدير المنتجات الفلاحية مع ضرورة ضمان وفرتها محليًا. فعندما ترتفع الضغوط على السوق الداخلية، تصبح السلطات أمام خيارات صعبة قد تنعكس على انتظام التوريد الخارجي. وهذا تحديدًا ما يجعل استقرار السياسة التجارية عنصرًا حاسمًا في المنافسة على المستورد الإفريقي.
كما أن الرهان الجزائري لا يتمثل في انتظار تعثر الاخرين، وإنما في امتلاك أدوات مستقلة لاقتناص الفرص التجارية، وتوسيع حضور المنتج الوطني، وتحويل تندوف من نقطة حدودية إلى مركز اقتصادي يخدم الإنتاج والتصدير معًا.
ومع اقتراب استلام المنطقة الحرة قبل نهاية 2026، تدخل هذه الرؤية مرحلة مفصلية، ستكون فيها سرعة التشغيل وفعالية الخدمات والربط مع شبكات النقل عوامل حاسمة في تحديد حجم المكاسب.
أما الدرس الذي تطرحه القيود المغربية، فهو أن الطموح إلى قيادة المبادلات التجارية مع إفريقيا لا تحميه التصريحات وحدها؛ بل يحتاج إلى قدرة مستمرة على الوفاء بالتزامات الأسواق.
وهنا تكمن قوة المشروع الجزائري: تندوف ليست مجرد بوابة تُفتح على الحدود، بل فرصة لبناء منظومة اقتصادية تجعل الجزائر شريكًا في إنتاج السلع ونقلها وتخزينها وتوزيعها. ومن يمتلك هذه الحلقات، يمتلك قدرة أكبر على التأثير في اتجاه التجارة الإفريقية، بدل الاكتفاء بملاحقة الأسواق من بعيد.