
بوابة الجزائر الإخبارية: لم تعد الجزائر التي تفاوض الاتحاد الأوروبي اليوم هي الجزائر التي دخل معها اتفاق الشراكة حيز التنفيذ سنة 2005. خلال عقدين تغيرت القاعدة الإنتاجية، ظهرت صناعات تصديرية جديدة، توسعت قدرات الحديد والصلب والأسمدة، تعزز موقع البلاد في أمن الطاقة الأوروبي، وبدأت مشاريع قارية كبرى تعيد رسم موقعها بين إفريقيا والمتوسط. هذا التحول جعل الاتفاق القديم يواجه اختبارًا لم يكن مطروحًا عند توقيعه: ماذا يحدث عندما تنتقل الجزائر من سوق تستقبل المنتجات الأوروبية إلى اقتصاد يملك بدوره سلعًا قادرة على منافسة الصناعة الأوروبية داخل سوقها؟
هذا السؤال أصبح اليوم في قلب الخلاف مع بروكسل. فالجزائر لا تطالب بإغلاق السوق الأوروبية أمام منافسيها، ولا بامتياز تجاري مجاني، وإنما بإعادة بناء الشراكة على مبدأ ظل حاضرًا في الخطاب الرسمي الجزائري منذ فتح ملف المراجعة: المعاملة بالمثل وتوازن المصالح. ومن منظور الجزائر، يصعب استمرار صيغة تسمح للمنتجات الأوروبية بالاستفادة من السوق الوطنية، بينما تواجه الصادرات الصناعية الجزائرية حصصًا ورسومًا وآليات حمائية جديدة بمجرد أن تصبح قادرة على المنافسة.
لهذا أعاد رئيس الجمهورية عبد المجيد تبون ملف الحديد والصلب إلى الواجهة خلال معرض الجزائر الدولي في جوان 2026، عندما رفض استمرار القيود الأوروبية المفروضة على الصادرات الجزائرية في وقت لا تطبق فيه الجزائر نظام حصص مماثلًا على ما تستورده من الاتحاد الأوروبي. ولم يكن الأمر اعتراضًا تقنيًا على «كوتا» واحدة بقدر ما كان إعلانًا اقتصاديًا واضحًا بأن الجزائر تريد تحديث قواعد الشراكة بما يتلاءم مع قدراتها الحالية، لا مع صورة اقتصادها عند توقيع الاتفاق قبل أكثر من عشرين عامًا.
وتزداد أهمية هذا الموقف لأن الصلب الجزائري أصبح المثال الأكثر وضوحًا للتحول الذي لم تعد القواعد القديمة تعكسه. ففي 2005 لم تكن الجزائر قوة تصديرية معتبرة في القطاع، أما اليوم فتعمل مجمعات صناعية كبيرة مثل «توسيالي الجزائر» و«الجزائرية القطرية للصلب» بطاقات إنتاجية متنامية، بالتوازي مع دخول مشروع غارا جبيلات مرحلة الاستغلال الصناعي وربطه بمنظومة السكك الحديدية والمعالجة والتحويل، ما يفتح أمام البلاد أفقًا مختلفًا كليًا في صناعة الحديد والصلب.
الجزائر تنتقل من فتح السوق إلى المطالبة بحقها في الأسواق
على مدى عقدين استفادت الشركات الأوروبية من اتفاق أتاح لها الوصول إلى سوق جزائرية كبيرة، بينما بقيت قدرة الجزائر على الاستفادة من الانفتاح الأوروبي محدودة بسبب هيمنة المحروقات على تركيبة صادراتها. وبحسب الأرقام التي عرضها وزير الدولة وزير الشؤون الخارجية أحمد عطاف، بلغ الحجم التراكمي للمبادلات بين الجزائر والاتحاد الأوروبي قرابة تريليون دولار بين 2005 و2023، بينما بقي الاستثمار الأوروبي المباشر بعيدًا عن الحجم الذي كانت الجزائر تنتظره من علاقة بهذا الوزن.
ووضع عطاف المسألة بصيغة أكثر مباشرة عندما اعتبر أن اتفاق الشراكة لم يحقق نموذج «رابح–رابح» أو الازدهار المشترك الذي رافق إطلاقه، مشيرًا إلى أن الاستثمارات الأوروبية في الجزائر لم تتجاوز نحو 13 مليار دولار خلال الفترة نفسها، عاد منها قرابة 12 مليار دولار إلى أوروبا في صورة أرباح وتحويلات، فيما تحملت الخزينة الجزائرية في المقابل كلفة التفكيك الجمركي الناتج عن الاتفاق خلال مرحلة لم تكن فيها الصناعة الوطنية مؤهلة للاستفادة الكاملة من فتح الأسواق الأوروبية.
وتكمن المفارقة في أن المشكلة برزت بقوة عندما بدأ هذا الواقع يتغير. فمع توسع الصناعة الجزائرية منذ النصف الثاني من العقد الماضي، وظهور قدرات جديدة في الصلب والأسمدة ومواد البناء والصناعات التحويلية، أصبح الاتفاق مطالبًا بأن يعمل في الاتجاه الثاني أيضًا، أي أن يسمح للمنتج الجزائري بالاستفادة الفعلية من السوق الأوروبية. وهنا اصطدمت الجزائر بقواعد لم تكن تشكل عقبة عندما لم تكن قادرة على التصدير بكميات كبيرة.
فالاقتصاد الأوروبي الذي دعا لسنوات إلى تحرير المبادلات عاد بدوره إلى استخدام أدوات حمائية أكثر قوة عندما تعرضت صناعاته لضغط المنافسة الخارجية، وهو ما يجعل الصلب اليوم أكثر من قطاع صناعي؛ إنه اختبار فعلي لمفهوم المعاملة بالمثل داخل الشراكة.
الصلب الجزائري يكشف حدود الانفتاح الأوروبي
منذ 2018 يعتمد الاتحاد الأوروبي تدابير وقائية لحماية سوق الصلب من ارتفاع الواردات العالمية، تقوم على تحديد حصص تدخل ضمنها الكميات بشروط تفضيلية، قبل فرض رسوم مرتفعة على الكميات الإضافية. وكان النظام السابق يفرض رسمًا بنسبة 25% على الشحنات التي تتجاوز الحصص المحددة، قبل أن تنتقل بروكسل في 2026 إلى منظومة أشد صرامة، بخفض كميات الصلب التي يمكنها دخول السوق ضمن الحصص إلى 18.3 مليون طن سنويًا، أي أقل بنحو 47% من مستويات 2024، ورفع الرسم على الكميات التي تتجاوز السقف إلى 50%.
وتبرر بروكسل هذه الإجراءات بضرورة حماية مصانعها من فائض الإنتاج العالمي، الذي قد يصل إلى 721 مليون طن في 2027، إلى جانب الحفاظ على الوظائف والقدرات الصناعية الأوروبية. لكن الجزائر تقرأ الأرقام من زاوية مختلفة: إذا كان من المشروع للاتحاد الأوروبي حماية صناعة الحديد والصلب عندما تتعرض للمنافسة، فمن الصعب مطالبة الجزائر في الوقت نفسه بالتخلي عن أدوات حماية قاعدتها الصناعية الناشئة أو الاعتراض على سياسات إحلال الواردات التي تستهدف نقل الإنتاج من الخارج إلى الداخل.
وهنا يتحول الخلاف من نزاع على التعريفات إلى سؤال جوهري حول تكافؤ الحق في السياسة الصناعية. فبروكسل تعتبر حماية صناعة الصلب الأوروبية جزءًا من أمنها الاقتصادي، بينما تريد الجزائر أن يُعترف لها بالحق نفسه في حماية استثماراتها الصناعية ورفع الإدماج المحلي وتوجيه الواردات نحو ما يحتاج إليه الاقتصاد فعلًا.
وتصبح المفارقة أكثر وضوحًا لأن المشكلة في الحالة الجزائرية ليست ضعف قدرة المنتج على المنافسة، بل إن صعود الصلب الجزائري هو الذي جعل الحصص القديمة عقبة أكثر وضوحًا. فالحدود التي وضعت استنادًا إلى أداء تاريخي يعود إلى سنوات لم تكن فيها الجزائر تملك قدراتها الإنتاجية الحالية أصبحت تعمل اليوم كسقف أمام صناعة توسعت بعد تحديد تلك الحصص، بما يعني عمليًا أن النجاح الصناعي الجزائري أصبح أكبر من المساحة التي تمنحها له القواعد الأوروبية القديمة.
الصناعة الجزائرية أصبحت أكبر من «الكوتا»
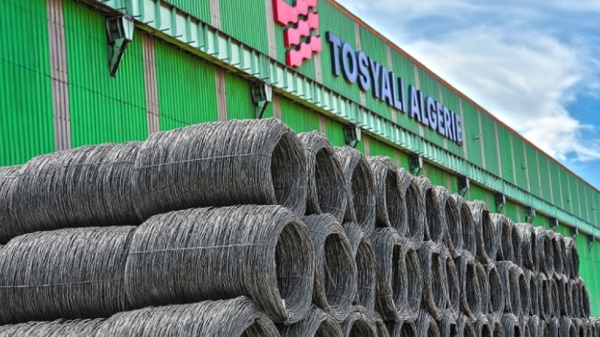
تتضح هذه الفجوة في حالة «توسيالي الجزائر»، الذي توسع بصورة متسارعة خلال السنوات الأخيرة وأصبح يصدر منتجاته إلى عشرات الأسواق، فيما رفع سقف طموحاته التصديرية مع دخول قدرات جديدة لإنتاج الصلب المسطح. ففي ماي 2025 استهدف المجمع صادرات بقيمة مليار دولار، مع اعتبار السوق الأوروبية واحدة من الوجهات الرئيسية للنمو، قبل أن ترتفع الطموحات أكثر مع توسع القاعدة الإنتاجية.
لم يعد الحديث إذن عن مصنع صغير يبحث عن حصة رمزية في أوروبا، بل عن صناعة جزائرية قادرة على إنتاج ملايين الأطنان، وتملك موقعًا جغرافيًا قريبًا من السوق الأوروبية، إلى جانب ميزة طاقوية مهمة ومنشآت إنتاج حديثة. وهنا يصبح الإبقاء على حصص صيغت عندما كانت هذه الصناعة في بداياتها غير متناسب مع التحول الذي حدث على الأرض.
ولهذا ركز الرئيس عبد المجيد تبون على تغير الواقع الجزائري نفسه: الحصص وُضعت عندما لم تكن البلاد منتجًا كبيرًا للصلب، بينما أصبحت اليوم قادرة على توفير منتج مطلوب في أسواق دولية متعددة. والمطلب الجزائري، بهذا المعنى، لا يقوم على مطالبة أوروبا بحماية الصلب الجزائري، وإنما على عدم إبقاء نجاح صناعي جديد محاصرًا بسقوف تاريخية وُضعت عندما لم تكن الجزائر منافسًا أصلًا.
الميزة الجزائرية التي ترفع قدرتها التنافسية
تحتفظ صناعة الصلب الجزائرية بأفضلية أخرى لا يمكن فصلها عن النقاش الحالي، وهي الطاقة. فالجزائر تنتج الغاز الطبيعي محليًا وتستطيع استخدامه في صناعاتها الثقيلة ضمن معادلة تكلفة تختلف عن تلك التي تواجهها مصانع أوروبية عانت بعد الأزمة الأوكرانية ارتفاعًا كبيرًا في تكاليف الطاقة.
وفي قراءة الدكتور بوبكر مصطفى، الأستاذ المتخصص في الاقتصاد والمالية بجامعة البويرة، يمثل هذا الفارق أحد العناصر التي تجعل المنتج الجزائري قادرًا على المنافسة بقوة إذا مُنح وصولًا أوسع إلى السوق الأوروبية. فصناعة الصلب الأوروبية تواجه تحديات مرتبطة بتكاليف الطاقة والمنافسة العالمية والقدرات الإنتاجية القديمة، بينما تدخل الجزائر القطاع بمنشآت أحدث وقاعدة غازية داخلية.
وهذه ميزة اقتصادية تملك الجزائر كامل الحق في تحويلها إلى قيمة صناعية. فكما تستفيد الاقتصادات الأوروبية من التكنولوجيا ورأس المال والبنية التحتية في بناء قدرتها التنافسية، تستطيع الجزائر تحويل مواردها الطبيعية وموقعها الجغرافي إلى أفضلية صناعية، بدل الاكتفاء بتصدير الغاز والمواد الخام.
وهنا يظهر جوهر التحول الذي تسعى إليه السياسة الاقتصادية الجزائرية: الانتقال من بيع الطاقة إلى استخدام جزء أكبر منها في إنتاج سلع أعلى قيمة مضافة ثم تصديرها. والصلب يمثل أحد أوضح الأمثلة على هذا الانتقال.
أوروبا تريد الغاز.. والجزائر تريد تصدير ما يصنعه الغاز
تلك هي المعادلة التي تجعل ملف الصلب يتجاوز التجارة البسيطة. فأوروبا تحتاج الغاز الجزائري لتغذية اقتصاداتها وتعزيز أمنها الطاقوي، فيما تريد الجزائر استخدام الغاز نفسه لتطوير صناعتها وإنتاج سلع تستطيع المنافسة داخل السوق الأوروبية.
ومن هنا يبرز سؤال لا تستطيع قواعد اتفاق 2005 تجاهله طويلًا: هل تُقبل الجزائر أوروبيًا بوصفها موردًا للطاقة فقط، أم بوصفها أيضًا قوة صناعية صاعدة تستخدم مواردها لإنتاج الصلب والأسمدة ومنتجات تحويلية ذات قيمة أعلى؟
الجزائر اختارت الخيار الثاني. وهذا بالتحديد ما يغير طبيعة المفاوضات.
الكربون قد يتحول إلى ورقة جزائرية
تنتقل المواجهة إلى مستوى أكثر تعقيدًا مع آلية تعديل الكربون على الحدود الأوروبية «CBAM»، التي دخلت مرحلتها الفعلية في 2026 وتشمل الحديد والصلب والأسمدة والإسمنت والألمنيوم وقطاعات أخرى كثيفة الانبعاثات. وتقدم أوروبا هذه الآلية باعتبارها أداة لضمان تحمل المنتج المستورد كلفة كربونية قريبة من تلك التي يتحملها المصنع الأوروبي.
وبالنسبة إلى الجزائر يمكن أن تمثل CBAM تحديًا إذا لم تستعد المصانع الوطنية لقياس انبعاثاتها وإثباتها وفق المعايير الأوروبية، لكن المعادلة تحمل في المقابل فرصة حقيقية. فجانب مهم من إنتاج الصلب الجزائري الحديث يعتمد على تقنية الاختزال المباشر للحديد DRI وأفران القوس الكهربائي EAF بدل المسارات التقليدية القائمة على الفحم الحجري والأفران العالية، وهي تقنيات أقل كثافة كربونية نسبيًا.
كما تضم «توسيالي الجزائر» وحدتي اختزال مباشر بطاقة كبيرة، وصممت التكنولوجيا المستخدمة بحيث يمكن تكييفها مع الهيدروجين مستقبلًا، بما يمنح الصناعة الجزائرية مسارًا عمليًا نحو خفض إضافي للانبعاثات. ووفق الأرقام التي قدمها بوبكر مصطفى، يمكن أن تتراوح الانبعاثات في بعض منظومات الإنتاج الجزائرية الحديثة بين 0.6 و1.2 طن من ثاني أكسيد الكربون لكل طن صلب، مقابل مستويات قد تصل إلى 1.8 و2.2 طن في المسارات التقليدية المعتمدة على الفحم.
وإذا عززت الجزائر هذه الأفضلية بأنظمة قياس وتصديق دقيقة، فإن الملف البيئي يمكن أن يتحول من حاجز محتمل إلى ورقة تنافسية لصالح المنتج الجزائري. فمن الصعب الدفاع عن سياسة أوروبية لخفض الكربون ثم تعطيل وصول منتج أقل انبعاثًا فقط لأن حصته التاريخية صيغت في مرحلة لم يكن فيها موجودًا بهذه القوة.
المعاملة بالمثل تتحول إلى جوهر الخلاف
هنا يأخذ تحليل أستاذ العلوم الاقتصادية بجامعة الجزائر والبرلماني السابق هواري تيغرسي معناه الكامل. فالجزائر، وفق قراءته، فتحت سوقها أمام آلاف المنتجات الأوروبية، بينما يواصل الاتحاد الأوروبي استخدام الحصص والرسوم لحماية قطاعاته التي يعتبرها استراتيجية.
وأصبح هذا الاختلال أكثر وضوحًا في 2026 بعد تشديد بروكسل حماية الصلب بالتزامن مع استمرار خلافها مع الجزائر بشأن عدد من إجراءات تنظيم التجارة والاستثمار. ولا يتعلق الأمر بمطالبة أوروبا بالتخلي عن مصالحها أو الجزائر بالتنازل عن أدواتها، بل بإعادة بناء العلاقة على قاعدة واحدة للطرفين: المنتج الأوروبي يحصل على النفاذ الذي يمكن أن يحصل عليه المنتج الجزائري، والسياسة الصناعية الجزائرية تحظى بالاحترام نفسه الذي تطالب به أوروبا لصناعتها.
وهذا ما يجعل مراجعة اتفاق الشراكة حاجة اقتصادية متزايدة، لا خلافًا سياسيًا ظرفيًا.
الغاز يغيّر وزن الجزائر على طاولة التفاوض
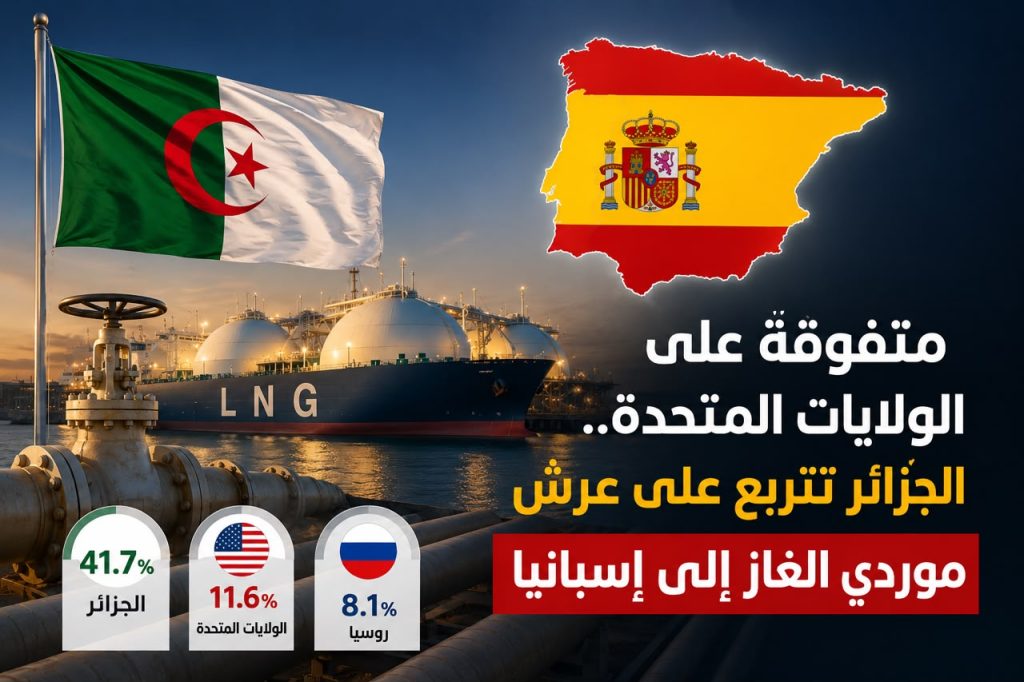
إذا كان الصلب يكشف الخلل في النظام التجاري، فإن الطاقة توضح لماذا أصبحت الجزائر تملك هامشًا تفاوضيًا أكبر بكثير مما كان متاحًا لها عند توقيع اتفاق 2005. فبعد إعادة تشكيل أوروبا لمصادر إمداداتها بسبب الأزمة الروسية–الأوكرانية، ارتفع الوزن الاستراتيجي للغاز الجزائري داخل القارة.
وأصبحت الجزائر ثاني أكبر مورد للغاز الطبيعي عبر الأنابيب إلى الاتحاد الأوروبي بعد النرويج، مع حصة قاربت 18% من الواردات خلال 2025 قبل أن ترتفع إلى مستويات أعلى خلال 2026، في وقت تراجعت فيه حصة الغاز الروسي بصورة حادة مقارنة بما كانت عليه قبل الحرب.
هذا التحول لم تصنعه الجزائر بخطاب سياسي، بل بالجغرافيا والبنية التحتية والاحتياطيات والعقود والقدرة على الحفاظ على تدفقات مستقرة في واحدة من أكثر مراحل سوق الطاقة الأوروبية اضطرابًا.
كما يصل الغاز الجزائري إلى القارة عبر خطوط مباشرة، بما يمنحه أفضلية استراتيجية مقارنة بإمدادات تحتاج إلى سلاسل أطول أو إلى سوق الغاز الطبيعي المسال الأكثر تعرضًا للمنافسة الدولية.
ومن هنا لم تعد الجزائر تدخل حوارها مع بروكسل باعتبارها الطرف الذي يحتاج وحده إلى السوق الأوروبية. أوروبا بدورها تملك مصالح مباشرة في استقرار العلاقة مع الجزائر، وهذه الحقيقة يجب أن تنعكس على طبيعة التوازن التجاري.
الجزائر تنتقل من مورد للطاقة إلى بوابة إفريقية
قد يرتفع الوزن الجزائري أكثر مع تقدم مشروع أنبوب الغاز العابر للصحراء الرابط بين نيجيريا والنيجر والجزائر. ففي جوان 2026 دخل الشطر الجزائري من المشروع مرحلة الإنجاز، في مسار يستهدف نقل الغاز النيجيري شمالًا عبر النيجر إلى الشبكة الجزائرية ومنها إلى مراكز التصدير على المتوسط.
وتكمن القيمة الاستراتيجية للمشروع في أنه يغير موقع الجزائر من منتج ومصدر للغاز فقط إلى منصة محتملة لعبور الغاز الإفريقي نحو أوروبا والأسواق الدولية. فحاسي الرمل يمكن أن يتحول تدريجيًا إلى عقدة تجمع الغاز الجزائري والإمدادات القادمة من عمق القارة ثم تعيد توزيعها نحو الشمال.
ويتقاطع هذا المسار مع الطريق العابر للصحراء وشبكة الألياف البصرية القارية، بما يضع الجزائر عند تقاطع ثلاثة ممرات استراتيجية تربط المتوسط بالساحل وغرب إفريقيا: الطاقة، النقل والرقمنة.
وهذه الجزائر تختلف جذريًا عن الجزائر التي دخلت اتفاق الشراكة عام 2005.
السوق الجزائرية نفسها ورقة تفاوض
لا يقتصر الوزن التفاوضي على الغاز. فالجزائر تمثل سوقًا كبيرة للشركات الأوروبية، كما تنفذ مشاريع واسعة في الصناعة والطاقة والمناجم والنقل والبنية التحتية تحتاج إلى التكنولوجيا والتجهيزات والخدمات.
لكن السياسة الاقتصادية الجزائرية تغيرت في طريقة التعامل مع هذه الحاجة، إذ لم يعد الهدف استيراد المنتج النهائي فقط، بل دفع المستثمر الأجنبي نحو التصنيع المحلي، ورفع الإدماج، ونقل التكنولوجيا، وتحويل الجزائر من سوق استهلاك إلى قاعدة إنتاج.
وهذا يعني أن الشركات الأوروبية لديها هي الأخرى مصلحة في الحفاظ على حضورها داخل السوق الجزائرية، خصوصًا مع اتساع المنافسة القادمة من شركاء آسيويين وإقليميين.
لذلك، عندما تطالب الجزائر بنفاذ أوسع لمنتجاتها إلى السوق الأوروبية، فهي لا تدخل المفاوضات من دون أوراق. بروكسل تريد بدورها السوق الجزائرية والطاقة والعقود وفرص الاستثمار والاستقرار في جنوب المتوسط، وهي عناصر تجعل العلاقة أقرب إلى اعتماد متبادل منها إلى علاقة أحادية الاتجاه.
الجزائر تريد رفع قيمة الشراكة لا تقليصها
هذه النقطة أساسية لفهم الموقف الجزائري. مراجعة اتفاق الشراكة لا تعني الرغبة في تقليص المبادلات مع أوروبا، بل في رفع القيمة التي تحصل عليها الجزائر منها.
فالمرحلة التي قامت فيها العلاقة أساسًا على إرسال المحروقات شمالًا واستقبال السلع المصنعة جنوبًا لم تعد تتناسب مع أهداف الاقتصاد الجزائري. البلاد تريد إضافة الحديد والصلب والأسمدة والمنتجات الكيميائية والصناعات التحويلية إلى قائمة صادراتها، ثم الانتقال تدريجيًا إلى مستويات أعلى من القيمة المضافة.
وهذا التحول يخدم استراتيجية تنويع الاقتصاد التي يقودها الرئيس عبد المجيد تبون، لأنه يسمح بتحويل الموارد الطاقوية والمنجمية إلى منتجات مصنعة قبل التصدير، بدل بيعها في شكل خام.
لكن نجاح هذه الاستراتيجية يتطلب أسواقًا خارجية كبيرة، وتظل أوروبا بحكم القرب والحجم إحدى أهمها. لذلك لا تريد الجزائر التخلي عن السوق الأوروبية، وإنما الحصول على شروط دخول تواكب قوتها الصناعية الجديدة.
اتفاق 2005 لا يمكنه إدارة اقتصاد الجزائر الجديد
بعد أكثر من عقدين، أصبحت قواعد الاتفاق أقل قدرة على تمثيل واقع الطرفين. الجزائر بنت مصانع لم تكن موجودة، أعادت إطلاق مشاريع منجمية ضخمة، رفعت قدرات إنتاج الصلب والأسمدة، شرعت في تنفيذ ممرات قارية، وعززت موقعها في أمن الطاقة الأوروبي.
وفي المقابل، أصبحت أوروبا نفسها أكثر حمائية مما كانت عليه عند إطلاق منطقة التبادل الحر، وأكثر اهتمامًا بأمنها الصناعي والطاقوي، وأكثر استعدادًا لاستخدام الحصص والرسوم والكربون والدعم لحماية قطاعاتها الاستراتيجية.
أي أن الطرفين تغيرا، ومن الطبيعي أن تتغير قواعد العلاقة معهما.
والمفارقة التي تضعها الجزائر اليوم أمام بروكسل أن الاتحاد الأوروبي يعتبر تحول اقتصاده مبررًا لتعديل سياساته، بينما لا يمكنه الاستمرار في التعامل مع تطور الاقتصاد الجزائري وفق معايير عمرها أكثر من عشرين عامًا.
الجزائر تدخل المفاوضات بأوراق لم تكن تملكها في 2005
تملك الجزائر اليوم قاعدة صناعية أكثر اتساعًا، وطاقة تحتاج إليها أوروبا، وسوقًا مهمة للشركات الأوروبية، وموارد منجمية ضخمة، وموقعًا يمكن أن يحولها إلى جسر بين أوروبا وعمق إفريقيا.
وهذه الأوراق لا تحتاج إلى أن تتحول إلى أدوات صدام حتى تكون فعالة. قيمتها الأساسية أنها تمنح الجزائر قدرة أكبر على المطالبة باتفاق أفضل.
فالصلب يمنحها ورقة صناعية، والغاز يمنحها ورقة طاقوية، وغارا جبيلات يبني قاعدة معدنية يمكنها دعم الصناعة لعقود، وأنبوب الغاز العابر للصحراء قد يرفع موقعها من مصدر إلى منصة عبور، والسوق الوطنية تمنحها وزنًا أمام الشركات الأوروبية الباحثة عن النمو خارج القارة.
وعندما يطالب الرئيس عبد المجيد تبون بفتح السوق الأوروبية أمام الصلب الجزائري، فإنه يضع عمليًا معيارًا للمرحلة المقبلة: الجزائر التي فتحت سوقها تريد أسواقًا مفتوحة أمام منتجاتها أيضًا.
وعندما يؤكد أحمد عطاف أن الاتفاق لم يحقق مبدأ «رابح–رابح»، فإن المقصود ليس تفكيك العلاقة مع أوروبا، وإنما إعادة ضبطها وفق اقتصاد جزائري تغير جذريًا.
فالصلب أصبح اختبارًا لمدى استعداد بروكسل للاعتراف بالجزائر قوة صناعية صاعدة، والغاز يمنح الجزائر وزنًا لا يمكن تجاوزه، وغارا جبيلات يوسع الأفق الصناعي، وTSGP يمكن أن يجعل البلاد بوابة للطاقة الإفريقية، بينما تظل السوق الجزائرية نفسها أصلًا تفاوضيًا تبحث الشركات الأوروبية عن مكان داخله.
وبهذه الأوراق مجتمعة تدخل الجزائر المرحلة الجديدة من موقع أكثر قوة وثقة. لا لأنها أكبر اقتصاديًا من الاتحاد الأوروبي، ولا لأنها تسعى إلى الاستغناء عنه، وإنما لأنها أصبحت أكثر قدرة على تحديد شكل العلاقة التي تخدم مصالحها، وأقل استعدادًا لقبول اتفاق لا يعكس وزن اقتصادها الجديد.
لذلك، فإن السؤال المطروح على بروكسل لم يعد ما إذا كانت الجزائر شريكًا مهمًا لأوروبا؛ الجغرافيا والطاقة والتجارة حسمت ذلك منذ زمن. السؤال الحقيقي هو ما إذا كان الاتحاد الأوروبي مستعدًا للتعامل مع الجزائر الجديدة وفق قواعد جديدة.
فالجزائر لا تطلب امتيازًا، ولا تبحث عن حماية مجانية لمنتجاتها، ولا تطلب من أوروبا التخلي عن مصالحها. إنها تضع أمام بروكسل قاعدة تجارية واضحة: من يريد السوق الجزائرية والطاقة الجزائرية والعقود الجزائرية، عليه أن يقبل في المقابل بنفاذ حقيقي للصلب والمنتجات الجزائرية، وبحق الجزائر في بناء صناعتها وحماية تحولها الاقتصادي وفق مبدأ المعاملة بالمثل.
وهذه هي معادلة الشراكة التي تريدها الجزائر: علاقة تتبادل فيها المصالح والأسواق، لا اتفاقًا تبقى فيه الجزائر مفتوحة للمنتج الأوروبي بينما تُغلق الأبواب عندما يصبح المنتج الجزائري قادرًا على المنافسة.