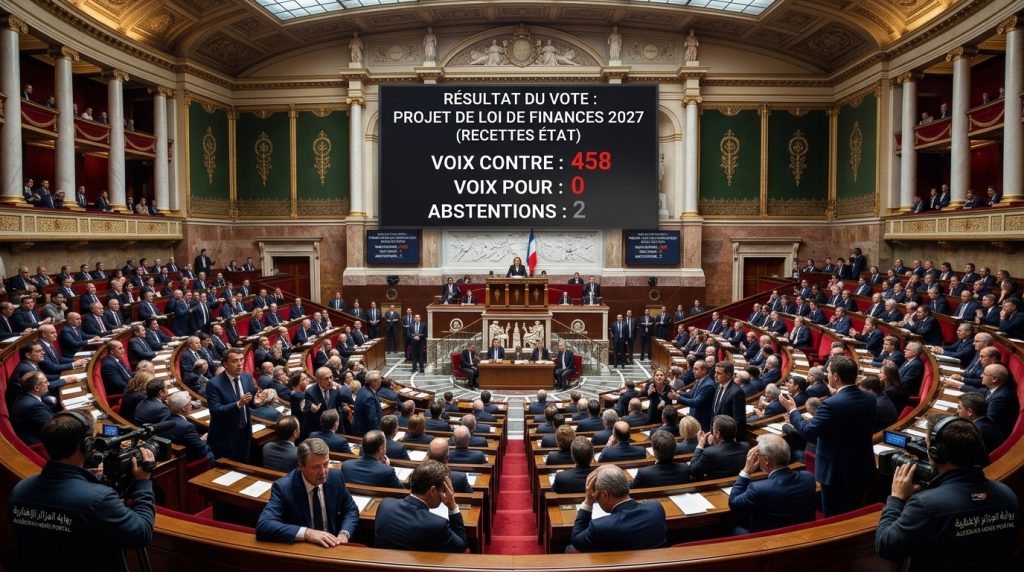

بوابة الجزائر الاخبارية: تواجه فرنسا ضغوطا مالية متصاعدة، مع ارتفاع كلفة الاقتراض وضعف النمو وتفاقم العجز، في وقت تزداد فيه صعوبة اتخاذ قرارات خفض الإنفاق أو زيادة الضرائب.
فبعد سنوات من الأزمات المتلاحقة، من جائحة كورونا إلى تداعيات الحرب في أوكرانيا واضطرابات أسواق الطاقة، باتت المالية العامة الفرنسية تحت ضغط متزايد. وبينما تحتاج باريس إلى إجراءات صعبة لإعادة ضبط حساباتها، تصطدم محاولات الإصلاح بحسابات سياسية وبرلمانية معقدة، يضاف إليها اقتراب الانتخابات الرئاسية في مايو2027.
أكثر من تريليون يورو منذ 2017
منذ تولي إيمانويل ماكرون الرئاسة عام 2017، زاد الدين الفرنسي بأكثر من تريليون يورو، وفق وكالة رويترز، بعدما كان يعادل نحو 98% من الناتج المحلي الإجمالي.
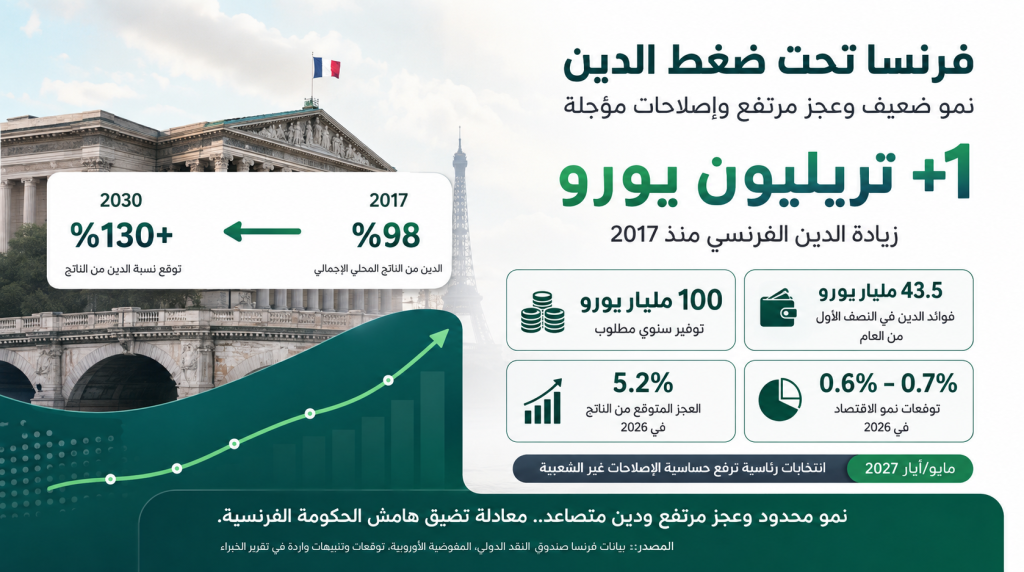
وتشير التوقعات الرسمية إلى أن نسبة الدين، التي بلغت نحو 118% من الناتج، قد تتجاوز 130% بحلول عام 2030، في مسار يعكس اتساع الفجوة بين حجم الإنفاق العام وقدرة الاقتصاد على توفير الموارد اللازمة لتمويله.ولا يقتصر الضغط على ارتفاع حجم الاقتراض، بل يمتد إلى الكلفة المتزايدة لخدمته.
فقد بلغت فوائد الدين 43.5 مليار يورو خلال النصف الأول من العام الجاري، بينما تحتاج فرنسا إلى تحقيق وفورات سنوية تصل إلى 100 مليار يورو لإعادة المالية العامة إلى مسار أكثر استدامة.
وتضع هذه الأرقام الحكومة أمام خيارات صعبة، تبدأ بخفض الإنفاق وزيادة الإيرادات، ولا تنتهي عند تأجيل بعض القرارات أملا في تحسن النمو وتراجع كلفة التمويل.نمو ضعيف أمام ارتفاع الالتزاماتتزداد صعوبة احتواء الإنفاق مع ضعف أداء الاقتصاد الفرنسي.
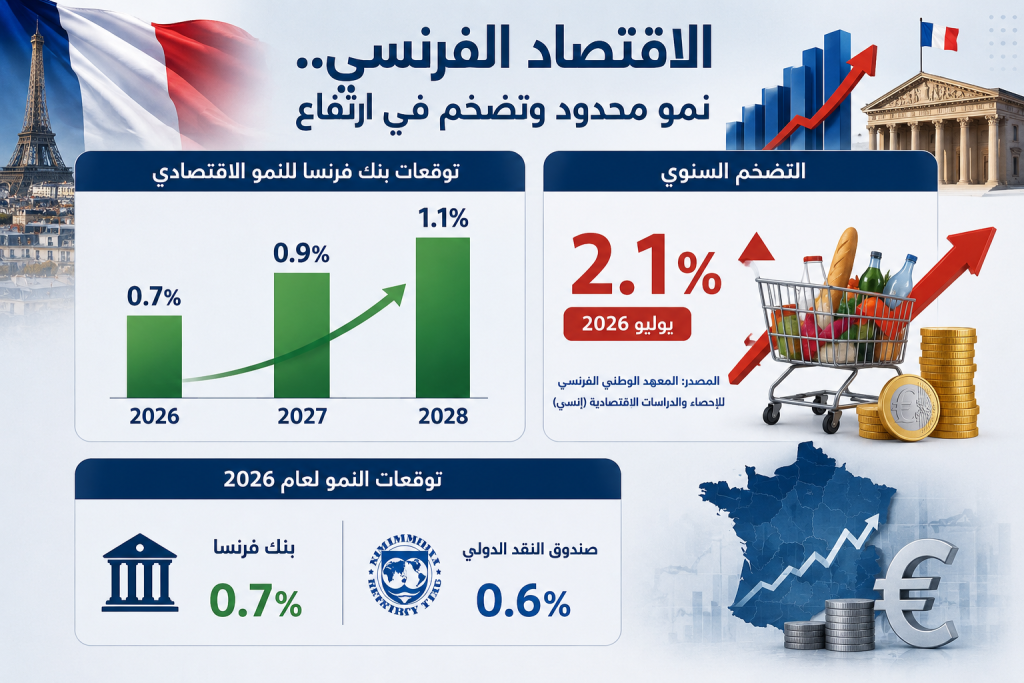
فبنك فرنسا يتوقع نمو الاقتصاد بنسبة 0.7% خلال عام 2026، بينما تضع تقديرات صندوق النقد الدولي النمو عند 0.6% فقط، وبحسب توقعات بنك فرنسا الصادرة في يونيو 2026، قد يتحسن الأداء إلى 0.9% في 2027 و1.1% في 2028، لكن هذه المستويات تظل محدودة مقارنة بحجم الالتزامات المالية التي تواجهها الحكومة.
وفي الوقت نفسه، ارتفع التضخم السنوي إلى 2.1% في يوليو الجاري ، وفقا للمعهد الوطني الفرنسي للإحصاء والدراسات الاقتصادية “إنسي”، بما يزيد صعوبة مهمة الحكومة في تحقيق توازن بين ضبط الأسعار والحفاظ على النشاط الاقتصادي.
ويرى أستاذ الاقتصاد والعلاقات الدولية بجامعة السوربون كميل الساري أن معالجة أوضاع المالية العامة لا يمكن فصلها عن قدرة الاقتصاد الفرنسي على استعادة معدلات نمو أقوى.، موضحا أن فرنسا تعرضت خلال السنوات الماضية لسلسلة من الصدمات، بدأت بجائحة كورونا وامتدت إلى الحرب في أوكرانيا والحرب على إيران، مشيرا إلى أن اعتماد البلاد على استيراد النفط والغاز يجعل اقتصادها أكثر عرضة لتقلبات أسواق الطاقة.
فاتورة الفوائد تلتهم الموارد
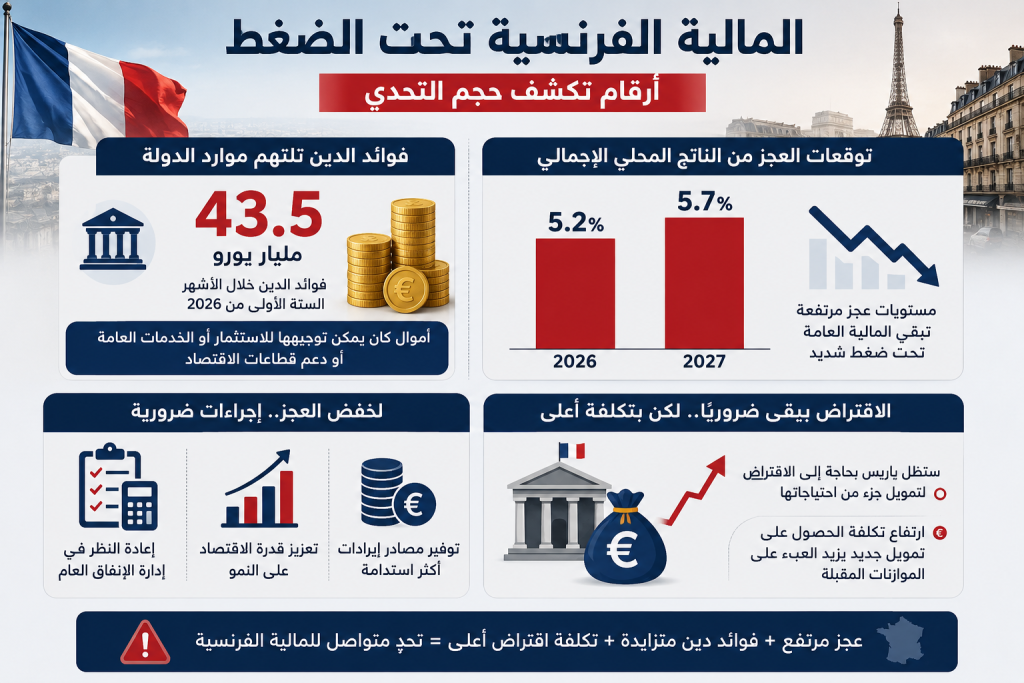
مع ارتفاع أسعار الفائدة، أصبحت خدمة الاقتراض تستحوذ على حصة متزايدة من موارد الدولة، ففوائد الدين، التي وصلت إلى 43.5 مليار يورو خلال الأشهر الستة الأولى من العام، تمثل أموالا كان يمكن توجيه جزء منها إلى الاستثمار أو الخدمات العامة أو دعم قطاعات الاقتصاد.
ويحتاج خفض العجز، بحسب الساري، إلى حزمة من الإجراءات تشمل إعادة النظر في إدارة الإنفاق العام، بالتوازي مع تعزيز قدرة الاقتصاد على النمو وتوفير مصادر إيرادات أكثر استدامة.
وتتوقع تقديراته أن يصل العجز إلى 5.2% من الناتج المحلي الإجمالي في 2026، قبل أن يرتفع إلى 5.7% في 2027، وهو مستوى يبقي المالية العامة الفرنسية تحت ضغط شديد.
وتعني هذه المستويات أن باريس ستظل بحاجة إلى الاقتراض لتمويل جزء من احتياجاتها، في وقت ترتفع فيه تكلفة الحصول على تمويل جديد، ما يزيد العبء على الموازنات المقبلة.
الإنفاق والضرائب.. خيارات مكلفة
أمام الحكومة الفرنسية مساحة محدودة للتحرك، فخفض الإنفاق العام قد يساعد على تقليص العجز، لكنه قد يواجه اعتراضات اجتماعية وسياسية، خصوصا إذا شمل قطاعات ترتبط مباشرة بالخدمات العامة أو بمداخيل الأسر، أما زيادة الضرائب، فقد توفر إيرادات إضافية للخزينة، لكنها تحمل في المقابل مخاطر على الاستهلاك والاستثمار وقدرة الشركات على التوسع، خصوصا في اقتصاد يعاني أصلا من ضعف النمو.
وتزداد صعوبة اتخاذ هذه القرارات في ظل غياب أغلبية برلمانية متماسكة قادرة على تمرير إصلاحات اقتصادية واسعة، بحسب الساري، الذي يرى أن الانقسام السياسي يجعل اتخاذ قرارات مالية جذرية أكثر صعوبة.
وبذلك لا تواجه الحكومة صعوبة في تحديد الإجراءات المطلوبة فحسب، وإنما في تأمين الدعم السياسي والاجتماعي اللازم لتنفيذها.
الانتخابات تزيد حساسية القرارات
يأتي ذلك في وقت تقترب فيه فرنسا من الانتخابات الرئاسية المقررة في مايو 2027، ما يجعل أي إجراءات تقشفية أو زيادات ضريبية أكثر حساسية.
فالقرارات التي قد تكون ضرورية لتحسين المالية العامة على المدى المتوسط يمكن أن تفرض كلفة سياسية مباشرة على الحكومة والقوى المؤيدة لها.
وفي المقابل، فإن تأجيل الإجراءات لا يلغي المشكلة، بل قد يؤدي إلى تراكم المزيد من الالتزامات وارتفاع فاتورة الفوائد، خصوصا إذا بقي النمو ضعيفا واستمرت تكاليف الاقتراض مرتفعة.
وهنا تصبح الحكومة أمام خيارين كلاهما صعب: اتخاذ إجراءات غير شعبية الآن، أو تأجيلها مع احتمال ارتفاع كلفتها مستقبلا.