
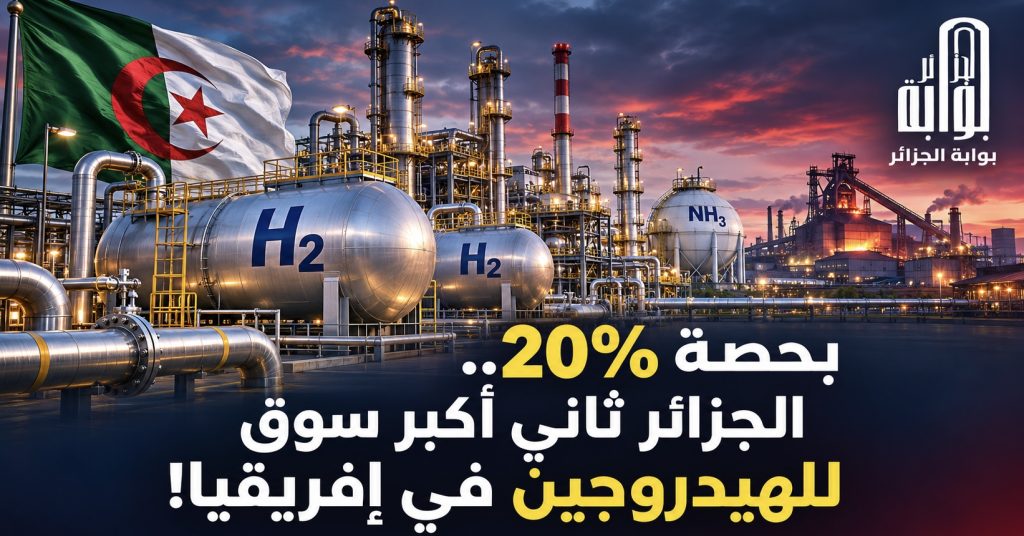
بوابة الجزائر الإخبارية: تستحوذ الجزائر على 20% من استخدام الهيدروجين في إفريقيا، ما يضعها في المرتبة الثانية قاريًا بعد مصر، وفق بيانات الوكالة الدولية للطاقة «IEA» الواردة في تقريرها Global Hydrogen Review 2026.
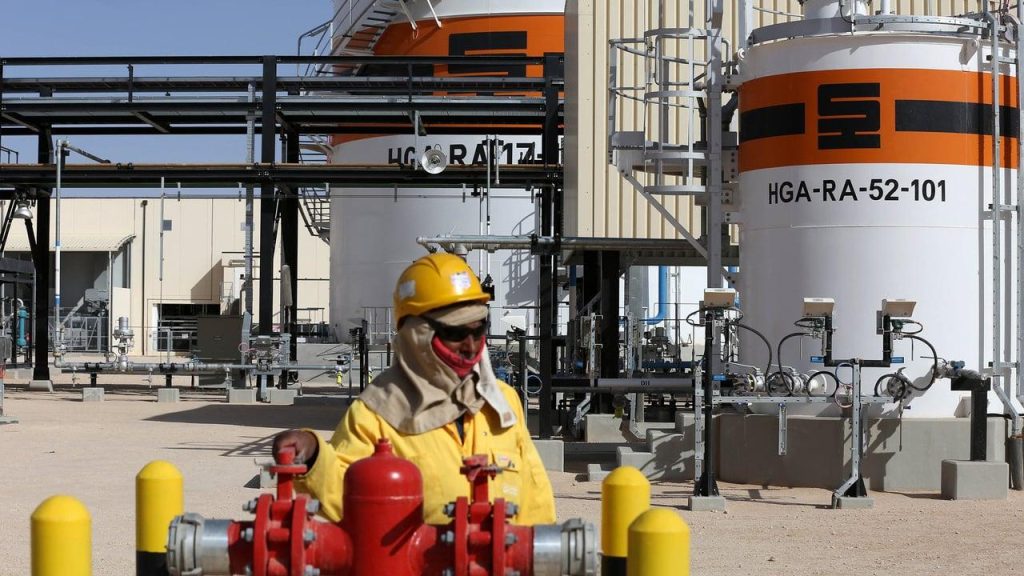
ويكشف هذا المؤشر عن قاعدة صناعية قائمة لاستخدام الهيدروجين في الجزائر، خصوصًا في صناعة الأمونيا والأسمدة وتكرير المحروقات، بالتزامن مع فرص جديدة لتطوير الحديد منخفض الانبعاثات، مستفيدة من تكامل الغاز الطبيعي وتقنيات الاختزال المباشر للحديد «DRI» وإمكانات الطاقة الشمسية.
وتكتسب هذه المعطيات أهمية اقتصادية بالنظر إلى أن سوق الهيدروجين الإفريقية لا تزال متركزة في عدد محدود من الدول، بينما تتجه الاستثمارات العالمية تدريجيًا نحو خفض الانبعاثات في الصناعات كثيفة الاستهلاك للطاقة. وفي هذا السياق، لا تنطلق الجزائر من سوق استهلاكية افتراضية، بل من طلب صناعي قائم يمكن أن يشكل قاعدة لتطوير إنتاج الهيدروجين منخفض الانبعاثات واستخدامه محليًا، قبل التوسع المحتمل في التصدير.
ويستند التقرير إلى بيانات استخدام الهيدروجين في إفريقيا خلال عام 2024، التي بلغ إجماليها 3.1 ملايين طن، أي نحو 3% من الاستخدام العالمي. وباحتساب الحصة الجزائرية البالغة 20%، يُقدّر استخدام الهيدروجين في الجزائر بنحو 620 ألف طن سنويًا، وهو تقدير حسابي مستخرج من الأرقام القارية المنشورة، وليس رقمًا مستقلًا أعلنته الوكالة للإنتاج الجزائري.
وتكشف خريطة الاستخدام القاري عن تركز نحو نصف الطلب في مصر، تليها الجزائر بنسبة 20%، ثم نيجيريا بنسبة 17%، وجنوب إفريقيا وليبيا بنسبة 5% لكل منهما، وغينيا الاستوائية بنسبة 3%. وتوضح هذه الأرقام أن ست دول فقط من أصل 54 دولة إفريقية تستحوذ على الاستخدام الرئيسي للهيدروجين، ما يعكس ارتباط الطلب الحالي بوجود صناعات قائمة قادرة على استيعابه.
وتأتي صناعة الأمونيا في مقدمة هذه الاستخدامات، إذ تمثل قرابة ثلاثة أرباع الطلب الإفريقي على الهيدروجين. وبالنسبة إلى الجزائر، يمنح هذا التوجه أهمية إضافية للصناعات الكيميائية والأسمدة، بالنظر إلى ارتباط إنتاج الأمونيا بالغاز الطبيعي وإمكانية تطوير منتجات ذات قيمة مضافة أعلى بدل الاكتفاء بتصدير المواد الأولية.
وفي المقابل، تكشف بيانات الوكالة الدولية للطاقة عن تحدٍّ أساسي يتمثل في محدودية إنتاج الهيدروجين منخفض الانبعاثات في القارة، الذي لا يتجاوز حاليًا 6 آلاف طن سنويًا، وجميعها من مصادر متجددة. ورغم وجود 31 مشروعًا معلنًا يمكن أن ترفع إنتاج القارة إلى 1.2 مليون طن سنويًا بحلول 2030، فإن مشروعًا واحدًا فقط بلغ مرحلة القرار الاستثماري النهائي.
وتؤكد هذه الفجوة بين المشاريع المعلنة والاستثمارات المؤكدة أن تطوير اقتصاد الهيدروجين لا يتوقف على توفر الموارد الشمسية والغازية وحدها، بل يرتبط كذلك بتكلفة التمويل، وضمانات شراء الإنتاج، والبنية التحتية، والقدرة على توفير الهيدروجين بأسعار تنافسية.
الحديد منخفض الكربون.. فرصة صناعية للجزائر
ويبرز قطاع الحديد والصلب بوصفه أحد أبرز المجالات التي يمكن أن تستفيد من التحول نحو الهيدروجين منخفض الانبعاثات، بعدما كشفت الوكالة الدولية للطاقة أن أكثر من 80% من طاقة صناعة الحديد الأولي في إفريقيا تعتمد تقنية الاختزال المباشر «DRI».
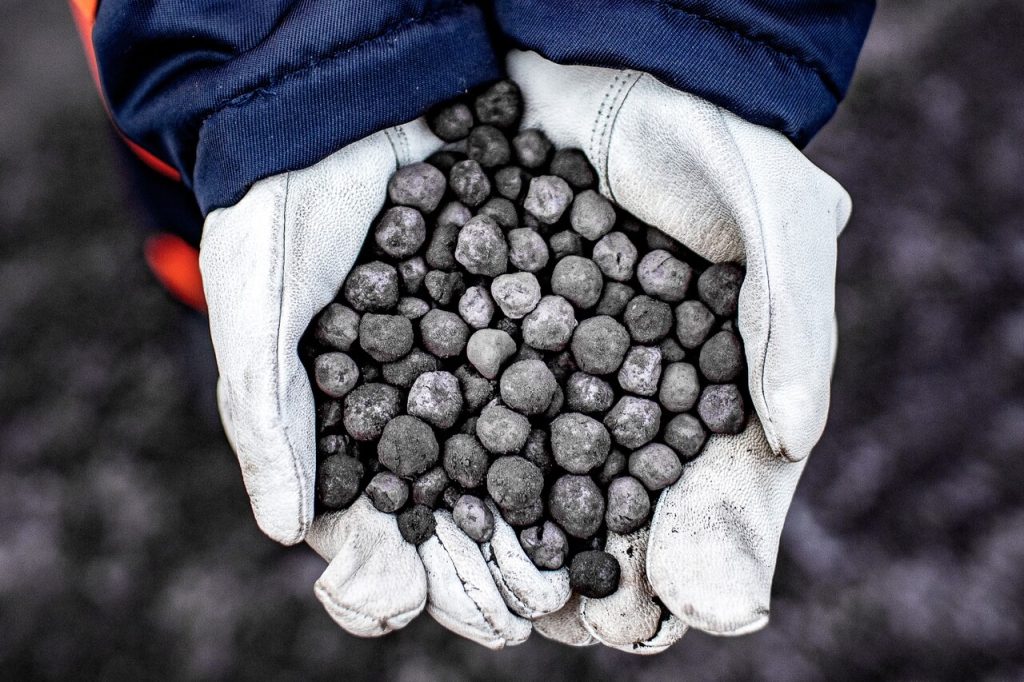
وتكتسب هذه النسبة أهمية خاصة بالنسبة إلى الجزائر، التي تمتلك موارد من الغاز الطبيعي ومنشآت لإنتاج الحديد المختزل مباشرة، إلى جانب إمكانات كبيرة للطاقة الشمسية. وتسمح تقنية الاختزال المباشر باستخدام الغاز الطبيعي حاليًا، مع إمكانية إدخال الهيدروجين تدريجيًا في عملية الاختزال، وفق جاهزية المنشآت والجدوى التقنية والاقتصادية.
وبذلك، يمكن أن يشكل الجمع بين إنتاج الحديد المختزل وتطوير الهيدروجين منخفض الانبعاثات مسارًا صناعيًا لخفض البصمة الكربونية لمنتجات الصلب الجزائرية، خصوصًا في ظل تنامي المتطلبات البيئية للأسواق الخارجية.
غير أن نسبة 80% التي أوردتها الوكالة تخص طاقة صناعة الحديد على مستوى إفريقيا ككل، ولا تمثل حصة الجزائر من هذه الصناعة. كما أنها لا تعني أن المصانع القائمة تستخدم الهيدروجين النظيف حاليًا، بل تشير إلى وجود قاعدة تقنية يمكن تطويرها مستقبلًا.
وتتسع الفرص الصناعية مع توقعات الوكالة بإمكانية تضاعف إنتاج خام الحديد الإفريقي بأكثر من مرتين بحلول 2030، إذا تحققت المشاريع المعلنة. ومن شأن ربط موارد خام الحديد بالغاز الطبيعي والطاقة المتجددة والطلب الصناعي المحلي أن يسمح بزيادة القيمة المضافة داخل الدول المنتجة وتقليص الاعتماد على الواردات.
وبالنسبة إلى الجزائر، تبرز أهمية هذا المسار في إمكانية الربط مستقبلًا بين الموارد المنجمية ومشاريع الحديد والصلب والهيدروجين، مع ضرورة التمييز بين الفرص الصناعية التي يتيحها هذا التكامل وبين الاستثمارات التي اتُّخذ بشأنها قرار نهائي بالفعل.
الأسمدة.. سوق إفريقية واسعة للهيدروجين
ولا تقتصر الفرص الاقتصادية على قطاع الحديد، إذ يحدد تقرير الوكالة الدولية للطاقة صناعة الأسمدة النيتروجينية بوصفها سوقًا محتملة واسعة للهيدروجين داخل القارة.
فمتوسط استخدام الأسمدة في إفريقيا لا يتجاوز نحو سدس المتوسط العالمي، في وقت تواجه فيه القارة عجزًا كبيرًا في تجارتها الغذائية. وتشير الوكالة إلى أن تحقيق الأهداف الإفريقية المتعلقة باستخدام الأسمدة يمكن أن يولّد طلبًا إضافيًا على الهيدروجين يصل إلى 1.5 مليون طن.
ومع ذلك، فإن أكثر من 80% من قدرات إنتاج الأمونيا المعلنة في إفريقيا موجهة للتصدير، وهو ما يكشف عن فجوة بين التوسع في المشاريع الصناعية والاحتياجات الزراعية المحلية.
وتتيح هذه المعطيات للجزائر فرصة اقتصادية مزدوجة، تتمثل في تطوير صناعة الأسمدة الموجهة للأسواق الخارجية، مع الاستفادة من الإنتاج في دعم الأنشطة الزراعية وتعزيز سلاسل القيمة المرتبطة بالأمن الغذائي، إذا توفرت القدرة الإنتاجية والتجارية المناسبة.
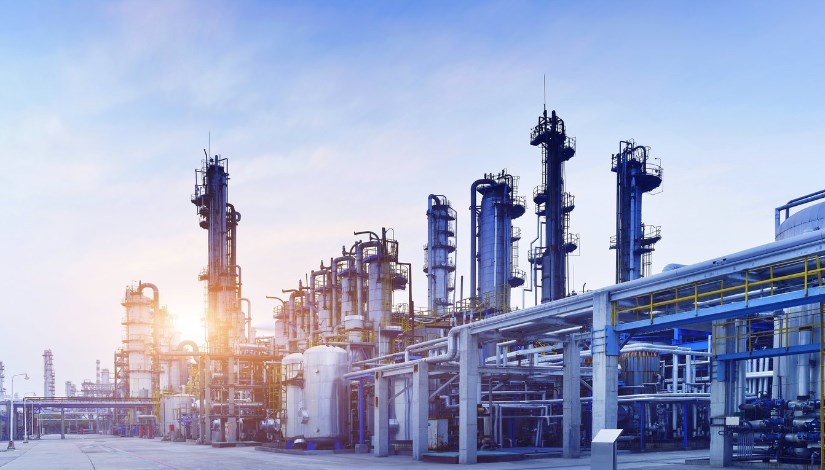
كما يلفت التقرير إلى أن إفريقيا تصدّر حاليًا نحو 75% من إنتاجها من الميثانول، وهو ما يعادل قرابة 3% من التجارة العالمية. ويمكن أن يتيح تطوير الميثانول المتجدد تقليص استخدام الغاز الطبيعي في بعض العمليات الصناعية، وتوجيه كميات منه نحو تلبية الطلب الداخلي أو التصدير، بحسب ظروف كل سوق.
وتشمل فرص التحول أيضًا الموانئ الإفريقية، التي يمكن أن تؤدي دورًا في توفير أنواع وقود بديلة للسفن وتطوير ممرات بحرية منخفضة الانبعاثات.
من 620 ألف طن إلى اقتصاد صناعي منخفض الانبعاثات
وتضع نتائج تقرير الوكالة الدولية للطاقة الجزائر أمام معادلة اقتصادية واضحة؛ فهي تمتلك حصة كبيرة من الاستخدام الصناعي الحالي للهيدروجين في إفريقيا، لكن تحويل هذه القاعدة إلى سوق للهيدروجين منخفض الانبعاثات يتطلب استثمارات جديدة في الإنتاج والبنية التحتية والتكنولوجيا.
كما أن تطوير الطلب المحلي في صناعات الأسمدة والتكرير والحديد قد يوفر فرصًا لتسويق الإنتاج قبل التوسع في مشاريع التصدير، بما يحد من مخاطر إنشاء قدرات إنتاجية لا تتوفر لها عقود شراء طويلة الأجل.
وفي هذا الإطار، توصي الوكالة بتخفيض تكلفة رأس المال عبر التمويل المختلط، وضمانات شراء الإنتاج، والضمانات الائتمانية والتأمين، إلى جانب التخطيط المبكر لشبكات النقل والتخزين وأنظمة اعتماد منشأ الهيدروجين وخصائصه البيئية.
وتبرز أهمية هذه الأدوات بالنسبة إلى الجزائر في قدرتها المحتملة على تحويل موارد الطاقة والقاعدة الصناعية القائمة إلى مشاريع قابلة للتمويل، بدل الاكتفاء بالإعلان عن طاقات إنتاجية مستقبلية.