
بوابة الجزائر الإخبارية: من برلين إلى براتيسلافا، ترسم سوناطراك امتدادًا جديدًا للغاز الجزائري داخل القارة الأوروبية، بعدما انتقلت في أقل من شهرين من توقيع عقد توريد مع شركة «VNG» الألمانية إلى مفاوضات مباشرة مع «SPP» السلوفاكية، أكبر مزود للطاقة في بلد يستهلك نحو 4.5 مليارات متر مكعب من الغاز سنويًا. ولا يتعلق التحول بإضافة مشترٍ جديد فحسب، بل بدخول الجزائر إلى سوق في أوروبا الوسطى ظلت لعقود مرتبطة بالإمدادات الروسية ومسارات العبور الشرقية.
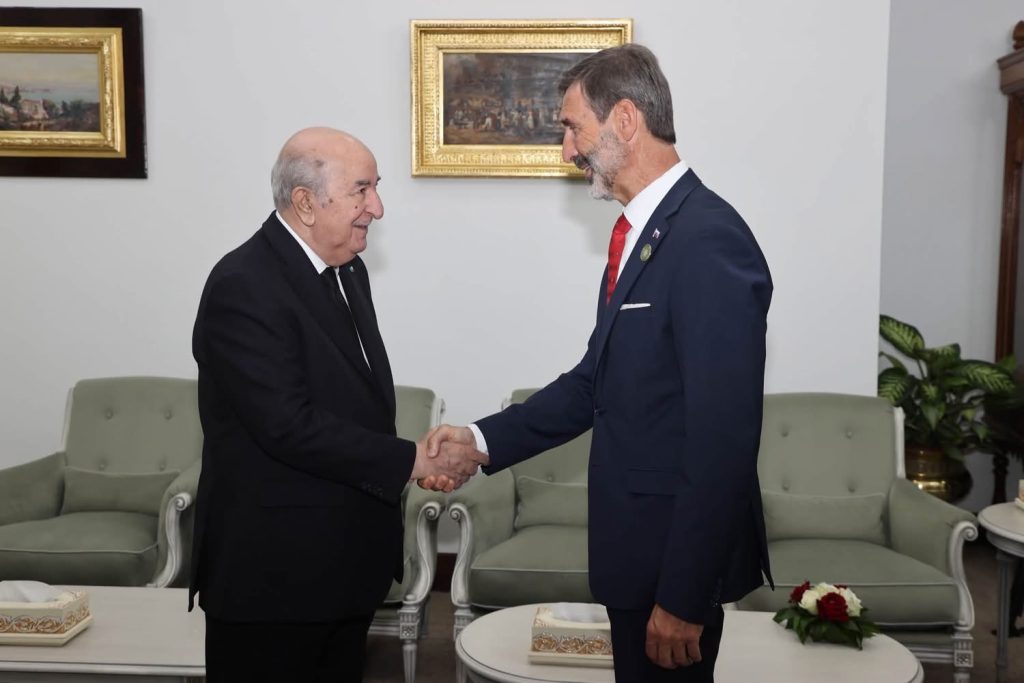
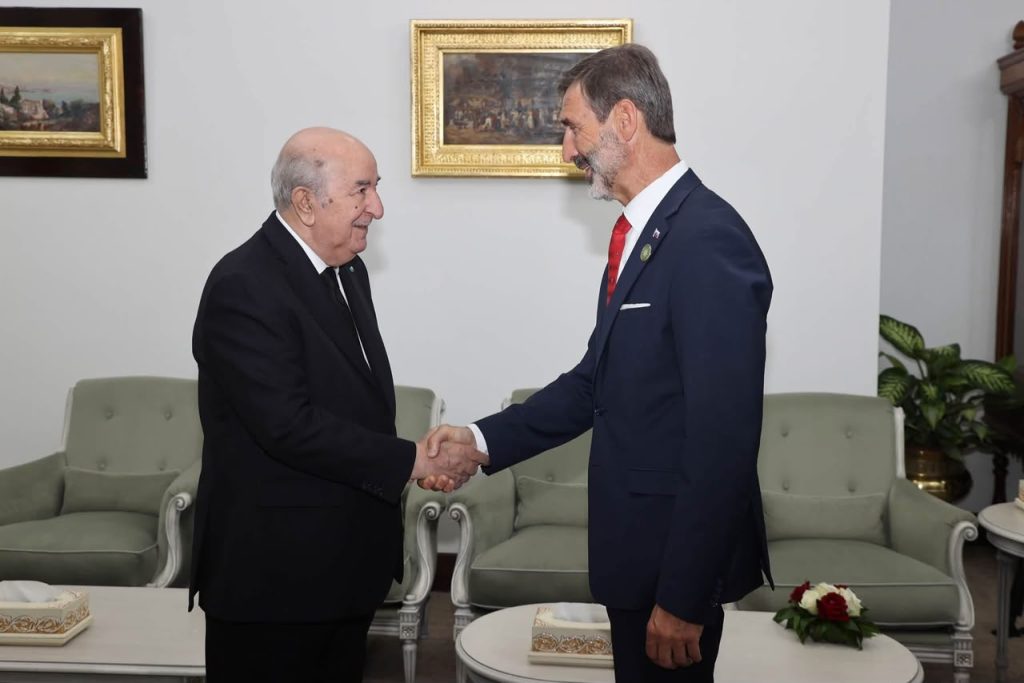
وحملت زيارة وزير الخارجية والشؤون الأوروبية السلوفاكي يوراي بلانار إلى الجزائر، يومي 8 و9 سبتمبر 2026، أول تحرك تجاري ملموس في هذا الاتجاه، بعدما ضم وفده ممثلين عن شركة الغاز الحكومية «Slovenský plynárenský priemysel–SPP» لإجراء محادثات مع سوناطراك حول إمكان تأمين إمدادات جزائرية مستقبلية.
ويمثل حضور الشركة السلوفاكية التحول الاقتصادي الأهم في الزيارة؛ إذ انتقلت براتيسلافا من إعلان اهتمامها العام بالقدرات الطاقوية الجزائرية إلى اختبار شروط شراء الغاز ونقله نحو سوقها. كما تكشف الخطوة أن الجزائر أصبحت ضمن الخيارات الفعلية التي تدرسها الدول الأوروبية الأكثر تعرضًا لإنهاء الواردات الروسية.
ولا يوجد، حتى الآن، عقد توريد ملزم بين سوناطراك و«SPP». كما لم تُحدد الكميات أو الأسعار أو مدة الإمداد أو نقطة التسليم. غير أن بدء التفاوض مع شركة تؤمّن قرابة ثلثي الطلب السلوفاكي يمنح المحادثات وزنًا يتجاوز الاتصالات الاستكشافية بين متعاملين محدودي النشاط.
وتدخل سوناطراك هذه المفاوضات من موقع مورد توسعت أهميته في أوروبا خلال السنوات الأخيرة، مستندة إلى قاعدة إنتاج كبيرة، وخطوط غاز مباشرة نحو إيطاليا وإسبانيا، ومركبي تسييل في أرزيو وسكيكدة، فضلًا عن خبرة طويلة في العقود الدولية والتجارة والشحن.
وبذلك لا تعرض الجزائر على سلوفاكيا مجرد كمية من الغاز، وإنما منظومة توريد تجمع بين الإنتاج والنقل عبر الأنابيب والغاز الطبيعي المسال وإمكانات التسليم داخل الشبكة الأوروبية.
دبلوماسية تبون تفتح أمام سوناطراك أسواقًا خارج المتوسط
تأتي المفاوضات السلوفاكية ضمن توسع خارجي متدرج تقوده سوناطراك بدعم من الدبلوماسية الجزائرية، التي حولت ملف الطاقة إلى أداة لبناء شراكات اقتصادية طويلة الأجل وفتح أسواق جديدة أمام المجمع الوطني.
وكانت أبرز خطوة في هذا المسار توقيع عقد توريد الغاز بين سوناطراك وشركة «VNG» الألمانية في 16 جويلية 2026، خلال الزيارة الرسمية التي أجراها رئيس الجمهورية عبد المجيد تبون إلى ألمانيا.
ولم تكشف الشركتان عن حجم العقد أو مدته، لكن أهميته تكمن في إثبات قدرة الغاز الجزائري على الوصول تجاريًا إلى سوق لا ترتبط بالجزائر بأنبوب مباشر. كما وفر الاتفاق نموذجًا عمليًا يمكن الاستفادة منه في التفاوض مع مشترين آخرين داخل وسط وشمال أوروبا.
وبعد ألمانيا، جاءت سلوفاكيا لتؤكد أن توسع سوناطراك لم يعد محصورًا في دائرة الشركاء المتوسطيين. فالمجمع يتقدم نحو أسواق كانت تُصنف تاريخيًا ضمن المجال التجاري للغاز الروسي، مستفيدًا من إعادة تشكيل خريطة الطاقة الأوروبية.
ويكشف تتابع هذه الاتصالات فاعلية المقاربة التي اعتمدتها الدولة في عهد الرئيس تبون، والقائمة على الربط بين التحرك السياسي والمصلحة الاقتصادية. فالزيارات الرئاسية والوزارية تفتح القنوات المؤسساتية، بينما تتولى سوناطراك تحويلها إلى مفاوضات وعقود وشراكات.
كما يعزز هذا المسار استقلال القرار التجاري الجزائري؛ إذ يؤدي تنويع العملاء إلى تقليل الاعتماد على عدد محدود من المشترين، ويمنح سوناطراك خيارات أوسع عند توزيع الكميات وتجديد العقود والتفاوض على الأسعار.
وفي المقابل، تستفيد الدول الأوروبية من مورد قريب جغرافيًا، يمتلك أكثر من قناة للتصدير، ويحافظ على سجل تعاقدي مستقر. وقد ازدادت قيمة هذه المزايا بعد الاضطرابات التي مست إمدادات روسيا والشرق الأوسط ومسارات الشحن الدولية.
ولا تعني الدبلوماسية الطاقوية الجزائرية استعمال الغاز أداة ابتزاز سياسي، بل توظيف الموثوقية الإنتاجية في بناء مصالح متبادلة. وهذه النقطة تحديدًا رفعت جاذبية سوناطراك في سوق أصبح فيها أمن وصول الإمدادات لا يقل أهمية عن سعرها.
ثلاثة مليارات متر مكعب تخرج تدريجيًا من المظلة الروسية
تبحث سلوفاكيا عن بدائل قادرة على تعويض جانب من نحو ثلاثة مليارات متر مكعب كانت تستوردها سنويًا من روسيا، وهي كمية تمثل معظم احتياجاتها الخارجية وجزءًا كبيرًا من استهلاكها السنوي البالغ قرابة 4.5 مليارات متر مكعب.
ولعقود، استفادت براتيسلافا من موقعها على شبكة الغاز الروسية العابرة لأوكرانيا، غير أن انتهاء اتفاق العبور في 31 ديسمبر 2024 أضعف هذا الامتياز وأجبرها على البحث عن مسارات أطول وأكثر تكلفة.
وانتقلت الإمدادات الروسية جزئيًا إلى الطريق الجنوبي عبر «ترك ستريم»، ثم تركيا والبلقان والمجر وصولًا إلى سلوفاكيا. إلا أن هذا الترتيب لم يعالج الخطر الأساسي، لأنه غيّر مسار الغاز من دون تغيير مصدره.
كذلك حصلت «SPP» خلال جزء من 2025 على نحو ثلث الكميات الروسية المتعاقد عليها فقط، ما كشف هشاشة الاعتماد على عقد رئيسي واحد في ظل النزاعات السياسية ومخاطر العبور.
وفي مارس 2026، عدلت الشركة عقدها طويل الأجل مع «غازبروم» لمواءمته مع التشريعات الأوروبية، بالتزامن مع محاولة رفع التدفقات الروسية قبل دخول الحظر الكامل حيز التنفيذ. لكنها واصلت، في الوقت نفسه، البحث عن بدائل لما بعد 2027، وتلقت قرابة 20 عرضًا لشراء غاز غير روسي.
وتدرس الشركة الاستيراد عبر ألمانيا وإيطاليا وبولندا، إضافة إلى التفاوض مع موردين من مناطق مختلفة. وفي هذا السباق، لا يكفي امتلاك الغاز، لأن القرار النهائي يخضع لتكلفة وصوله إلى سلوفاكيا، وشروط الدفع، ومرونة سحب الكميات، وقدرة المورد على الوفاء بالعقد خلال فترات الطلب المرتفع.
وتدخل الجزائر هذه المنافسة بميزة تتعلق بالقرب النسبي من أوروبا وبقدرتها على التصدير عبر الأنابيب والناقلات في آن واحد. كما تستطيع سوناطراك تصميم عقد أساسي طويل الأجل، أو توفير كميات مرنة، أو استخدام مبادلات تجارية داخل الشبكة الأوروبية.
أوروبا تضغط والجزائر تقدم المخرج
تكتسب المفاوضات أهميتها من اقتراب موعد إنهاء واردات الغاز الروسي داخل الاتحاد الأوروبي. فقد اعتمدت بروكسل جدولًا تدريجيًا يميز بين الغاز الطبيعي المسال والغاز المنقول عبر الأنابيب، وبين العقود القصيرة والطويلة الأجل.
وبالنسبة إلى العقود الطويلة، يُحظر استيراد الغاز الطبيعي المسال الروسي ابتداءً من أول جانفي 2027، بينما يدخل حظر الغاز الروسي عبر الأنابيب حيز التطبيق في 30 سبتمبر من السنة نفسها، مع إمكان تمديد محدود إلى أول نوفمبر إذا ظهرت صعوبات مرتبطة بملء المخزونات.
ويعني ذلك أن «SPP» مطالبة بإعادة بناء محفظة إمداداتها خلال فترة قصيرة نسبيًا. فالانتقال من مورد إلى آخر لا يتم بمجرد توقيع فاتورة شراء، وإنما يحتاج إلى مفاوضات تعاقدية وحجز سعات داخل الأنابيب والمحطات وتحديد نقاط التسليم واختبار المسارات.
وتمنح هذه الآجال سوناطراك فرصة للدخول المبكر إلى السوق السلوفاكية قبل بلوغ المنافسة على الإمدادات البديلة ذروتها. كما تسمح للجزائر بالتفاوض على عقد مستقر، بدل الاكتفاء ببيع شحنات فورية مرتبطة بظرف مؤقت.
أما سلوفاكيا، فتحتاج إلى مورد يستطيع المحافظة على التدفقات بعد 2027، وليس إلى حل قصير ينتهي مع أول اضطراب في السوق. ولذلك تبدو الجزائر مرشحًا مهمًا بالنظر إلى احتياطاتها وشبكتها التصديرية واستثماراتها الجديدة في المنبع.
ولا يعني الاتفاق المحتمل أن الغاز الجزائري سيعوض الكميات الروسية كاملة. فقد تلجأ «SPP» إلى توزيع احتياجاتها على عدة موردين ومسارات لتقليص المخاطر، غير أن حصول سوناطراك على جزء منتظم من سوق تستهلك 4.5 مليارات متر مكعب سيشكل توسعًا ذا قيمة تجارية واستراتيجية واضحة.
كيف يصل الغاز الجزائري إلى دولة بلا موانئ؟
تتمثل العقدة الرئيسية في أن سلوفاكيا دولة حبيسة لا تطل على البحر، ولا ترتبط مباشرة بشبكة الأنابيب الجزائرية. ولذلك سيكون اختيار مسار التسليم جزءًا حاسمًا من المفاوضات.
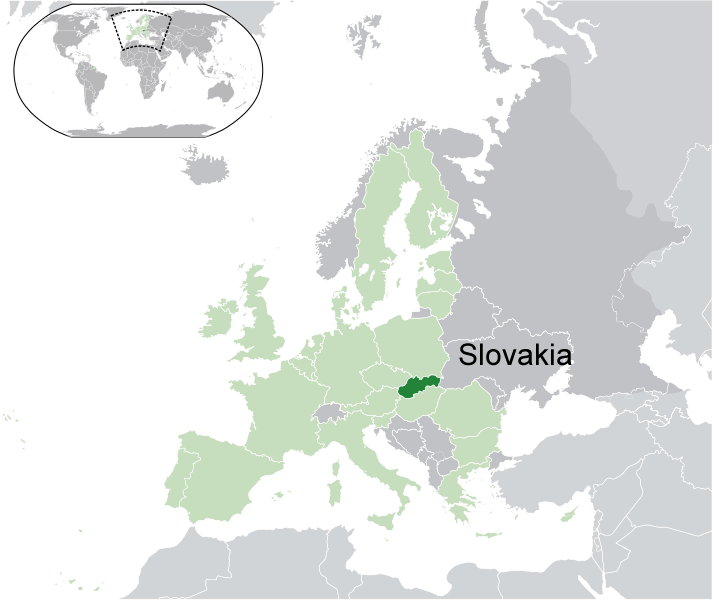
ويتيح الموقع الإيطالي أول الحلول الممكنة. إذ يمكن ضخ الغاز من حاسي الرمل عبر خط «ترانسميد»، مرورًا بتونس، ثم عبور المتوسط إلى إيطاليا، قبل نقله شمالًا عبر الشبكة الإيطالية باتجاه النمسا ومنها إلى سلوفاكيا.
وتتجاوز قدرة «ترانسميد» التصميمية 30 مليار متر مكعب سنويًا، ما يجعله البنية الأساسية الأقرب لإيصال الغاز الجزائري إلى وسط أوروبا. غير أن القدرة الاسمية للأنبوب لا تساوي تلقائيًا سعة متاحة لعقد جديد، لأن جزءًا منها مخصص للطلب الإيطالي والعقود القائمة.
كما يتطلب المسار حجز قدرات لدى مشغلي الشبكات في إيطاليا والنمسا وسلوفاكيا، وتسديد رسوم العبور، وتحديد الجهة التي تتحمل مخاطر النقل بعد نقطة التسليم.
وقد تتفق سوناطراك و«SPP» على إتمام التسليم داخل إيطاليا، لتتولى الشركة السلوفاكية إدارة المرحلة المتبقية. كما يمكن اختيار نقطة تجارية في النمسا إذا سمحت السعات المتاحة بتقديم الغاز أقرب إلى السوق النهائية.
أما الخيار الثاني، فيعتمد على الغاز الطبيعي المسال المنتج في أرزيو وسكيكدة، وشحنه إلى محطات إعادة التغويز في إيطاليا أو كرواتيا أو ألمانيا أو بولندا، ثم نقله إلى سلوفاكيا عبر الأنابيب.
ويمنح الغاز المسال حرية أكبر في اختيار محطة الاستقبال ومواعيد الشحن، لكنه يضيف تكاليف التسييل والنقل البحري وإعادة التغويز ورسوم الشبكات البرية. ولذلك قد يصبح مسار الأنابيب أكثر تنافسية للكميات الأساسية، بينما يُستخدم الغاز المسال لتغطية الطلب الموسمي أو الحالات الطارئة.
كما يمكن تنفيذ الصفقة بواسطة مبادلة تجارية، بحيث تسلم سوناطراك الغاز إلى طرف داخل سوق أقرب، مقابل تسليم حجم مماثل إلى «SPP» من نقطة مرتبطة بسلوفاكيا. وتسمح هذه الآلية بتقليل كلفة النقل وتجنب بعض الاختناقات.
وبذلك لن تُحسم الصفقة وفق سعر الغاز الجزائري عند نقطة الإنتاج، بل وفق كلفته النهائية عند دخوله الشبكة السلوفاكية. وستحدد رسوم العبور والسعات المتاحة ومدة العقد والمرونة التشغيلية المسار الأكثر جدوى.
توسع سوناطراك يحتاج إلى كميات إضافية لا إعادة توزيع فقط
يحمل دخول أسواق جديدة فائدة أكبر عندما يقترن برفع الإنتاج القابل للتصدير، لأن زيادة عدد العملاء من دون إضافة كميات قد تؤدي فقط إلى إعادة توزيع المحفظة الحالية.
ولهذا تواصل الجزائر تطوير الحقول وتحسين معدلات الاسترجاع وتقليص التوقفات ورفع جاهزية المنشآت، بالتوازي مع استقطاب شركاء دوليين إلى مشروعات الاستكشاف والإنتاج.
وأطلقت البلاد جولة «Algeria Bid Round 2026» لعرض سبعة محيطات أمام المستثمرين في أحواض ورقلة وإليزي وتوقرت والبيض، ضمن برنامج يستهدف تجديد الاحتياطيات وتحويل الموارد الجديدة إلى إنتاج.
كما كثفت سوناطراك اتفاقاتها مع الشركات الدولية في خدمات الآبار والمسح والتطوير وخفض الانبعاثات، بما يساعد على المحافظة على إنتاج الحقول الناضجة واسترجاع كميات إضافية.
وتعمل الدولة كذلك على خفض الغاز المحروق وتحسين كفاءة العمليات الصناعية، لأن كل كمية يجري استرجاعها يمكن توجيهها إلى السوق الوطنية أو التصدير دون انتظار تطوير حقل جديد.
ويمثل هذا المسار جوهر النظرة الاستشرافية التي تعتمدها الجزائر بقيادة الرئيس تبون؛ إذ لا تراهن فقط على الفراغ الذي سيتركه الغاز الروسي، بل تعمل على زيادة قدراتها حتى تحتفظ بحصتها بعد انتهاء الاضطرابات الحالية.
فالأسواق الأوروبية لن تختار مورديها المستقبليين وفق الظروف السياسية وحدها، وإنما وفق القدرة على توفير الغاز بسعر تنافسي وعلى مدى سنوات. لذلك يتحول الاستثمار في المنبع والنقل والتسييل إلى شرط لتثبيت المكاسب الدبلوماسية والتجارية.
من عقد الغاز إلى شراكة صناعية سلوفاكية
لا تنحصر الزيارة في التفاوض بشأن الإمدادات، إذ تتزامن مع إعادة فتح السفارة السلوفاكية في الجزائر بعد غياب دام نحو عقدين، وتوقيع إطار جديد للتعاون الاقتصادي وإطلاق مسار لإنشاء لجنة حكومية مشتركة.
ومن المنتظر أن تتابع اللجنة ملفات التجارة والاستثمار، وأن تعد قوائم للمشروعات القابلة للتنفيذ، مع بحث عقد دورتها الأولى في سلوفاكيا خلال 2027.
ويمنح وجود سفارة مقيمة الشركات السلوفاكية قناة مباشرة للتواصل مع المؤسسات الجزائرية، وعلى رأسها سوناطراك والوكالة الجزائرية لترقية الاستثمار، بدل إدارة الملفات من بعثات خارج البلاد.
وتملك سلوفاكيا خبرة صناعية واسعة في السيارات والمكونات الميكانيكية والإلكترونية والأتمتة والمعدات الطاقوية. وفي المقابل، توفر الجزائر سوقًا تقارب 47 مليون نسمة، وطاقة تنافسية، وبنية تحتية تتوسع، وموقعًا يسمح بالوصول إلى دول الساحل وإفريقيا.
ويمكن للجزائر استخدام علاقة الغاز لتشجيع المؤسسات السلوفاكية على إنشاء وحدات إنتاج محلية، خصوصًا في المناولة الميكانيكية وقطع غيار السيارات والمعدات الصناعية والطاقة، بدل بقاء العلاقة في اتجاه واحد يقوم على بيع المحروقات.
وهنا تتضح القيمة الأوسع للدبلوماسية الطاقوية؛ إذ لا يُقاس النجاح بعدد الأمتار المكعبة المباعة فقط، بل بالاستثمارات التي يمكن أن يجذبها الغاز، والتكنولوجيا التي تنتقل إلى الاقتصاد الوطني، والأسواق التي تفتح أمام المؤسسات الجزائرية.
سوناطراك تعيد رسم حدود سوقها الأوروبية
تمثل محادثات «SPP» جزءًا من انتقال أكبر في موقع سوناطراك. فالمجمع الذي رسخ وجوده في إيطاليا وإسبانيا وفرنسا وتركيا أصبح يتقدم نحو أسواق ألمانيا وأوروبا الوسطى، مستفيدًا من البنية الأوروبية المترابطة ومن تحسن موقع الجزائر داخل أمن الطاقة القاري.
ويمنح الوصول إلى سلوفاكيا سوناطراك ثلاثة مكاسب محتملة: إضافة مشترٍ كبير إلى محفظتها، والدخول إلى سوق ذات طلب مستقر، واكتساب موطئ قدم يمكن استخدامه للوصول إلى دول مجاورة.
كما تستفيد الجزائر من تقليص التركّز الجغرافي للصادرات ورفع قدرتها على المفاضلة بين المشترين، بينما تحصل سلوفاكيا على مورد غير مرتبط بمسار أوكرانيا ولا بخطوط الغاز الروسية.
غير أن الانتقال من الاحتمال إلى التدفق الفعلي يحتاج إلى عقد واضح، وحجز سعات نقل، واتفاق على السعر ونقطة التسليم. وستكون هذه المؤشرات هي المقياس الحقيقي لتقدم الملف خلال المرحلة المقبلة.
وحتى ذلك الحين، تبقى المفاوضات إنجازًا دبلوماسيًا وتجاريًا أوليًا، لا صفقة مكتملة. لكنها تكشف اتجاهًا يصعب تجاهله: كلما تقلص الغاز الروسي داخل أوروبا، تقدمت الجزائر إلى المساحة التي يتركها، لا بوصفها مورد طوارئ، بل قوة طاقوية تملك شروط البقاء في السوق.
وبذلك لا تطرق سوناطراك باب سلوفاكيا وحدها؛ إنها تفتح للغاز الجزائري طريقًا جديدًا نحو قلب القارة، وتحوّل شبكة الأنابيب والمحطات التي بنتها الجزائر على مدى عقود إلى أدوات توسع اقتصادي ونفوذ استراتيجي يخدمان مكانة البلاد وإيراداتها على المدى الطويل.