
بوابة الجزائر الإخبارية: 1013 متعاملًا اقتصاديًا أودعوا وثائق أو بيانات متطابقة ضمن البرامج التقديرية لاستيراد المواد الأولية والتجهيزات. فيما أظهر تدقيق رقمي موازٍ تسجيل 581 متعاملًا مواقع جغرافية متكررة لوحداتهم الإنتاجية، ووصلت إحدى الحالات إلى 47 متعاملًا حددوا الموقع نفسه داخل عمارة سكنية بحي «عدل» في أولاد فايت بالعاصمة الجزائرية. وتكشف النتائج انتقال مراقبة الاستيراد في الجزائر من الفحص الورقي المنفصل إلى المطابقة الرقمية الشاملة، بما يسمح باكتشاف الشركات الوهمية والطلبات التي لا تنسجم مع النشاط الإنتاجي الحقيقي قبل استنزاف العملة الصعبة.
وكشفت وزارة التجارة الخارجية وترقية الصادرات أن أنظمة التحليل والمقاطعة الآلية للبيانات، المدعمة بتقنيات الذكاء الاصطناعي، رصدت حالات وصفتها بـ«غير العادية والمشبوهة» خلال دراسة الملفات المودعة عبر المنصة الرقمية للبرامج التقديرية للاستيراد.
ولا تعني الإشارات الرقمية إدانة 1013 متعاملًا بارتكاب مخالفات؛ إذ تمثل نتائج أولية تفتح مرحلة التحقق من الوثائق الأصلية ومقارنتها بالسجلات الرسمية. غير أن طبيعة التطابقات المسجلة، خصوصًا في أرقام التعريف الجبائي والحسابات البنكية والبيانات الاجتماعية والمحاسبية، ترفع مستوى الاشتباه وتستوجب تحديد مصدر الوثائق وظروف استخدامها في ملفات مؤسسات يفترض أنها مستقلة.
وتكتسب القضية وزنًا اقتصاديًا يتجاوز صحة المستندات، لأن البرامج التقديرية تحدد احتياجات المؤسسات من المواد الأولية والتجهيزات المستوردة. وأي بيانات مصطنعة عن عدد العمال أو حجم النشاط أو الوضعية الجبائية أو موقع المصنع قد تستخدم لتضخيم الاحتياجات، أو الحصول على ترخيص باستيراد كميات لا يبررها الإنتاج الفعلي، أو الاستفادة من امتيازات موجهة أصلًا إلى الاستثمار الصناعي الحقيقي.
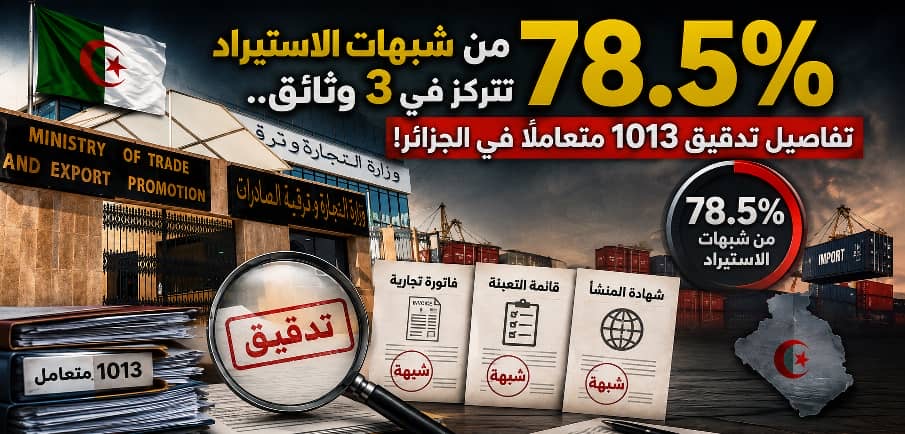
78.5% من الإشارات تتركز في ثلاث وثائق
أظهرت نتائج المطابقة أن 278 متعاملًا اقتصاديًا أودعوا الوثيقة نفسها الخاصة بالتصريح بالعمال لدى الصندوق الوطني للتأمينات الاجتماعية للعمال الأجراء «CNAS»، بما يعادل نحو 27.4% من إجمالي الحالات المعلنة.
كما قدم 277 متعاملًا الوثيقة نفسها المتعلقة بالتصريح لدى الصندوق الوطني للضمان الاجتماعي لغير الأجراء «CASNOS»، بنسبة تقارب 27.3%، فيما أودع 240 متعاملًا مستخرج الجدول الضريبي نفسه، بما يمثل نحو 23.7%.
وبذلك تركزت 795 حالة، أو قرابة 78.5% من مجموع الإشارات، في ثلاث وثائق اجتماعية وجبائية يفترض أن تعكس هوية المؤسسة وحجم عمالتها ومدى انتظام وضعيتها تجاه مصالح الضرائب والضمان الاجتماعي.
وتتمثل الخطورة الاقتصادية لهذه التطابقات في أن التصريحات الاجتماعية والجبائية تُستخدم ضمن تقييم النشاط الحقيقي للمؤسسة. فإذا قدمت شركات مختلفة الوثيقة نفسها، فإن النظام لا يعود أمام تشابه شكلي بسيط، بل أمام احتمال أن تكون بعض الملفات قد نُسخت أو أُعدت من مصدر واحد، أو أن مؤسسات تستعمل بيانات لا تخصها لإثبات نشاط أو عمالة أو وضعية قانونية غير مطابقة للواقع.
ورصد النظام كذلك 60 متعاملًا أودعوا وثيقة الميزانية المحاسبية نفسها، بنسبة 5.9% من الحالات. والميزانية المحاسبية ليست وثيقة إدارية عامة، بل سجل مالي يفترض أن يعكس أصول المؤسسة وخصومها وإيراداتها ونتائجها، ولذلك يمثل ظهورها في ملفات شركات متعددة مؤشرًا يحتاج إلى تدقيق محاسبي وقانوني معمق.
كما ظهر رقم التعريف الجبائي نفسه في ملفات 56 متعاملًا اقتصاديًا، بما يعادل نحو 5.5% من الإجمالي. ويكتسب هذا التطابق حساسية خاصة لأن رقم التعريف الجبائي مخصص لتمييز المتعامل أمام الإدارة الضريبية، ولا يفترض أن يُستخدم باعتباره هوية مشتركة لعدد من المؤسسات المستقلة.
وشملت الحالات أيضًا 38 متعاملًا قدموا القائمة نفسها للمواد والسلع القابلة للاستفادة من المزايا، والصادرة عن الوكالة الجزائرية لترقية الاستثمار، إلى جانب 25 متعاملًا أودعوا شهادة التسجيل نفسها لدى الوكالة.
كما رُصد كشف الهوية البنكية نفسه في ملفات 25 متعاملًا، فضلًا عن تطابق وثائق البرنامج التكميلي للمؤسسة لدى 14 متعاملًا آخر. ويطرح استعمال كشف بنكي واحد من مؤسسات مختلفة أسئلة تتعلق بالجهة المستفيدة من العمليات المالية، وبصاحب الحساب الحقيقي، وبإمكانية وجود روابط تنظيمية أو مالية غير مصرح بها بين عدد من الملفات.
ويبلغ مجموع الفئات التسع التي أعلنتها الوزارة 1013 حالة بالضبط. غير أن البيان لم يوضح ما إذا كان كل متعامل أُدرج ضمن فئة واحدة فقط، أم أن بعض الملفات تضمنت أكثر من تطابق. ولذلك لا يجوز جمع الفئات على أساس أنها مخالفات مستقلة، أو القول إن النظام اكتشف 1013 جريمة، بل إن الرقم يتعلق بمتعاملين أو حالات خاضعة للتحقق.
581 متعاملًا يسجلون مواقع متكررة و47 ملفًا يقود إلى عمارة واحدة
لم تتوقف المطابقة الرقمية عند الوثائق، إذ كشفت عملية تدقيق أخرى في ملفات البرامج التقديرية للاستيراد الخاصة بالسداسي الثاني من 2026 تسجيل 581 متعاملًا اقتصاديًا مواقع جغرافية متكررة لوحداتهم الإنتاجية عبر نظام تحديد المواقع.
ولا يعني الرقم أن جميع المتعاملين سجلوا عنوانًا واحدًا، بل إن النظام اكتشف مجموعات من الملفات تشير إلى مواقع متطابقة، رغم أن أصحابها قدموا أنفسهم باعتبارهم مؤسسات أو وحدات إنتاجية منفصلة.
كما أظهرت المطابقة تحديد مواقع بعض الوحدات المزعومة داخل تجمعات سكنية وعمارات، أو داخل مقرات إنتاج تابعة لشركات أخرى، بصورة لا تنسجم ظاهريًا مع طبيعة النشاط الصناعي المصرح به أو الكميات المطلوبة من المواد الأولية.
وسجلت الوزارة حالة لافتة تخص 47 متعاملًا اقتصاديًا حددوا الموقع الجغرافي نفسه داخل مجمع سكني بإحدى عمارات حي «عدل» في أولاد فايت بالعاصمة. ويصعب اقتصاديًا تصور احتضان شقة أو موقع سكني واحد لعشرات الوحدات الإنتاجية التي تطلب استيراد مواد أولية أو تجهيزات صناعية، ما جعل الحالة من أبرز المؤشرات التي تستوجب المعاينة الميدانية.
وأكدت الوزارة أن نتائج الرقابة والتحقيقات المنجزة ميدانيًا أثبتت وجود شركات وهمية ضمن بعض الحالات التي جرى التحقق منها. وهذه النتيجة تنقل الملف، بالنسبة إلى المؤسسات المعنية تحديدًا، من مجرد إنذار خوارزمي إلى واقعة ميدانية تحتاج إلى تحديد المسؤوليات واتخاذ الإجراءات القانونية.
ولا توجد معطيات منشورة تحدد عدد الشركات التي ثبت أنها وهمية، أو قيمة برامج الاستيراد التي طلبتها، أو حجم العملة الصعبة المرتبط بملفاتها. كما لا يمكن جمع رقم 581 مع 1013 للحصول على إجمالي موحد، لأن المجموعتين قد تتداخلان؛ فقد يكون المتعامل الذي قدم وثيقة متطابقة قد سجل أيضًا موقعًا جغرافيًا مكررًا.
وتكمن قوة المنصة في قدرتها على جمع هذه المؤشرات داخل صورة واحدة. فالتطابق في وثيقة واحدة قد ينتج عن خطأ أثناء رفع الملف، لكن اجتماع مستخرج ضريبي مكرر وميزانية متطابقة ورقم تعريف غير خاص وموقع إنتاجي داخل مسكن يرفع درجة المخاطر ويمنح مصالح الرقابة أولوية واضحة للمعاينة.
من مراقبة الورق إلى قياس الوجود الاقتصادي الحقيقي
أُطلقت المنصة الرقمية لمتابعة واردات المواد الأولية والتجهيزات في ديسمبر 2025، قبل توسيع استخدامها في معالجة البرامج التقديرية للاستيراد خلال 2026. وتستهدف المنظومة الانتقال من استقبال ملفات منفصلة إلى قاعدة بيانات تسمح بمقارنة المعلومات واكتشاف العلاقات والتكرارات التي قد لا تظهر للموظف عند فحص كل طلب بصورة مستقلة.
وفي النظام الورقي، يمكن إيداع الوثيقة نفسها ضمن عشرات الملفات لدى مصالح أو في أوقات مختلفة من دون اكتشاف الرابط بينها بسرعة. أما عند رقمنة المستندات، فيمكن مقارنة محتواها وبصمتها وأرقامها وبياناتها البنكية والجبائية والاجتماعية وموقع المؤسسة، ثم إطلاق إشارة تلقائية عند تجاوز مستوى معين من التشابه.
ولا يعني ذلك أن الخوارزمية تصدر حكمًا أو تلغي الملف بصورة نهائية؛ فدورها يتمثل في كشف الأنماط غير العادية وترتيب الملفات بحسب درجة المخاطر. أما إثبات المخالفة فيبقى من اختصاص التحقيق الإداري والميداني والجهات القضائية عند الاقتضاء.
وتعتزم مصالح وزارة التجارة الخارجية استدعاء المتعاملين المعنيين لتقديم الوثائق الأصلية والمستندات الضرورية، والتحقق من مطابقتها لما أصدرته الهيئات المختصة، وتحديد مصدر المستندات المتكررة والجهات التي تولت إعداد الملفات ورفعها إلى المنصة.
كما يفترض أن تشمل المطابقة الرجوع إلى قواعد بيانات الضرائب و«CNAS» و«CASNOS» والوكالة الجزائرية لترقية الاستثمار والبنوك والسجل التجاري، إلى جانب معاينة مقرات النشاط والوحدات الإنتاجية والعمالة والتجهيزات الموجودة فعليًا.
ويتيح هذا المسار التمييز بين الخطأ التقني وحالة الغش. فقد ينتج التطابق أحيانًا عن استعانة عدة مؤسسات بمكتب خدمات إلكترونية واحد رفع وثيقة خاطئة إلى ملفات مختلفة، أو عن خطأ في المسح والتحميل. لكنه قد يعكس أيضًا نسخًا متعمدًا للوثائق أو استعمال بيانات مؤسسة أخرى أو إنشاء شركات على الورق للحصول على تراخيص ومزايا.
كما تطرح القضية مسؤولية مكاتب المحاسبة ومقدمي الخدمات ومقاهي الإنترنت التي تتولى إعداد بعض الملفات وإيداعها نيابة عن أصحاب المؤسسات. غير أن مجرد الاستعانة بوسيط تقني لا يمثل مخالفة، ولا يعفي المتعامل من مسؤولية مراجعة المعلومات والوثائق المودعة باسمه.
وأكدت الوزارة أن الإجراءات القانونية لن تتخذ إلا في الحالات التي تثبت فيها المخالفات بعد انتهاء التحقيق. وقد تشمل التدابير، وفق طبيعة كل حالة والنصوص السارية، رفض البرنامج التقديري، أو سحب الاستفادة، أو إحالة الملف إلى الجهات المختصة إذا ظهرت شبهة تزوير أو استعمال وثائق مزورة أو تصريحات كاذبة.
حماية العملة الصعبة وتوجيه الاستيراد نحو المصنع الحقيقي
يمثل البرنامج التقديري للاستيراد أداة لتحديد احتياجات المؤسسة الإنتاجية خلال فترة معينة. ومن المفترض أن ترتبط الكميات المطلوبة بحجم الإنتاج والطاقة التشغيلية والمخزون والطلبيات وعدد العمال وطبيعة التجهيزات.
أما إذا كانت المؤسسة غير موجودة ميدانيًا، أو كان موقعها مصنعًا تابعًا إلى جهة أخرى، أو لا تملك العمال والتجهيزات المتناسبة مع طلبها، فإن استيراد المواد باسمها يفتح مخاطر تحويل السلع إلى السوق الموازية أو إعادة بيعها بدل استخدامها في التصنيع.
كما يمكن أن يؤدي تضخيم الاحتياجات إلى حجز موارد من العملة الصعبة والتمويل البنكي والشحن والتخزين لفائدة متعامل لا يضيف إنتاجًا فعليًا إلى الاقتصاد، في وقت تحتاج فيه المؤسسات الحقيقية إلى المواد الأولية للمحافظة على نشاطها وتسليم طلبياتها.
ولهذا لا ينبغي قراءة التدقيق على أنه تضييق على الاستيراد الإنتاجي، بل كآلية لحماية المصنع الحقيقي من المنافسة غير المتكافئة. فالمتعامل الذي يستثمر ويشغل العمال ويدفع الضرائب يحتاج إلى وصول منتظم للمدخلات، بينما تؤدي الشركات الوهمية والطلبات المصطنعة إلى تشويه السوق ورفع الطلب على النقد الأجنبي وإبطاء معالجة الملفات السليمة.
كما تمنح البيانات الرقمية وزارة التجارة الخارجية قدرة على قياس الطلب الفعلي بحسب كل شعبة، ومقارنته بالطاقة الإنتاجية والتصريحات السابقة وحجم المبيعات. ومن شأن ذلك تحسين برمجة الواردات، وتقليص الفجوة بين الكميات المرخصة والاحتياجات الحقيقية، وتحديد الأنشطة التي تستخدم المواد المستوردة في التصنيع وتلك التي تحولها إلى تجارة مقنعة.
وتظهر الأرقام أن الرقمنة بدأت تنتقل من وظيفة إيداع الملفات عن بعد إلى الرقابة الاقتصادية الذكية. فالقيمة الحقيقية للمنصة ليست في استبدال الورق بملف إلكتروني، وإنما في جعل البيانات قابلة للمقارنة والتحليل وربطها بالموقع الجغرافي والسجلات الجبائية والاجتماعية والمصرفية.
ويمكن توسيع المنظومة مستقبلًا لقياس العلاقة بين المواد المستوردة والإنتاج المصرح به، ومقارنة استهلاك المدخلات بالكميات المصنعة والمخزون والصادرات والمبيعات المحلية. فإذا استوردت مؤسسة مواد تفوق مرات عديدة قدرتها التشغيلية، يستطيع النظام إصدار إنذار قبل منح ترخيص جديد.
كما يمكن أن يساعد التحليل الرقمي على كشف شبكات من المؤسسات المرتبطة بالمساهمين أنفسهم أو الحسابات البنكية والعناوين ومقدمي الخدمات، مع ضرورة احترام قواعد حماية البيانات وحق المتعامل في الاطلاع على أسباب رفض ملفه أو طلب توضيحات منه.
وتكشف قضية 1013 ملفًا و581 متعاملًا أن ضبط التجارة الخارجية دخل مرحلة جديدة تقوم على التحقق من الوجود الاقتصادي الحقيقي للمؤسسة، لا الاكتفاء باكتمال الوثائق شكليًا. فالمتعامل لم يعد مطالبًا بتقديم رقم جبائي وميزانية وعنوان فقط، بل بإثبات أن هذه البيانات تخصه وأن منشأته موجودة وتعمل وأن احتياجاتها من الاستيراد قابلة للتبرير.
وفي المحصلة، لا تتمثل النتيجة الأهم في عدد الملفات التي أطلقت بشأنها المنصة إشارات تحذير، بل في منع تحول الاستيراد الإنتاجي إلى منفذ للمضاربة أو تهريب العملة أو تمويل مؤسسات ورقية. وإذا انتهت التحقيقات إلى عزل الأخطاء التقنية عن المخالفات المتعمدة، وتسريع معالجة ملفات الشركات السليمة بالتوازي مع معاقبة الحالات المثبتة، فإن الذكاء الاصطناعي سيكون قد تحول من أداة تقنية إلى خط دفاع اقتصادي يحمي العملة الصعبة ويعيد توجيه الواردات نحو الاستثمار والإنتاج الحقيقيين.