
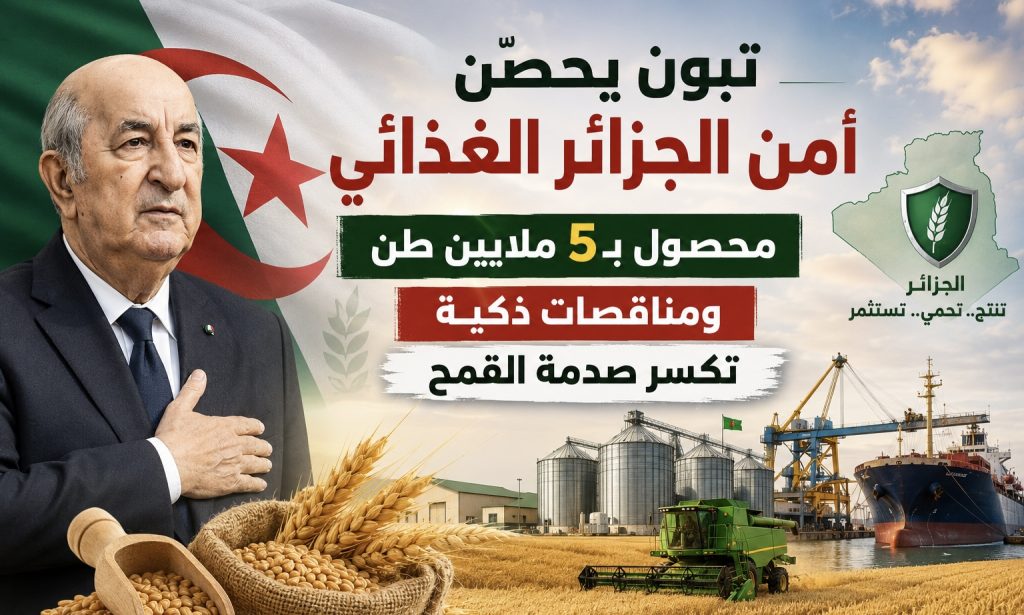
بوابة الجزائر الإخبارية: بينما يندفع مستوردون كبار إلى شراء القمح الأسترالي والأرجنتيني بأسعار تصل إلى 330 دولارًا للطن لتعويض تعطل شحنات البحر الأسود، تدخل الجزائر موجة الاضطراب بتحصينات بُنيت قبل اشتداد الأزمة: محصول حبوب متوقع عند 5 ملايين طن، ومناقصة مبكرة أمّنت ما يصل إلى 720 ألف طن بنحو 289 دولارًا للطن، وقاعدة موردين واسعة تسمح بتحويل الطلب من الموانئ الروسية عالية المخاطر إلى رومانيا وبلغاريا. وتعكس هذه العناصر رؤية استباقية كرّسها الرئيس عبد المجيد تبون، تقوم على الجمع بين رفع الإنتاج الوطني وتأمين الواردات بدل ترك غذاء الجزائريين رهينة منشأ واحد أو طريق بحري مضطرب.
لم تنتظر الجزائر وصول ارتدادات حرب البحر الأسود إلى مخزوناتها حتى تبدأ التحرك، ولم تتعامل مع وفرة القمح في الأسواق العالمية باعتبارها ضمانًا دائمًا للأمن الغذائي. فقد بُنيت المقاربة المعتمدة خلال السنوات الأخيرة على معادلة أكثر صرامة: إنتاج محلي أكبر، ومخزون أكثر قدرة على امتصاص الصدمات، ومناقصات مفتوحة أمام مناشئ متعددة، وشراء مبكر يأخذ في الحسبان مخاطر الشحن والتأمين، لا السعر الاسمي وحده.
وتتضح قيمة هذه المقاربة اليوم، بعدما تسببت الهجمات المتبادلة على السفن ومرافق تصدير الحبوب الروسية والأوكرانية في تأخير أو إلغاء عشرات الشحنات خلال ذروة الموسم، وأجبرت مستوردين آسيويين على التوجه بصورة عاجلة نحو أستراليا والأرجنتين، متحملين فارقًا سعريًا بلغ في بعض الحالات 70 دولارًا للطن مقارنة بشحنات البحر الأسود.
ولا يعني ذلك أن الجزائر أصبحت بمنأى كامل عن ارتفاع الأسعار؛ فهي لا تزال مستوردًا رئيسيًا للقمح، خاصة القمح اللين الموجه إلى صناعة الدقيق والخبز. غير أن البلاد تدخل الصدمة من وضع أفضل نسبيًا، بعدما رفعت إنتاجها المتوقع، ووسعت خياراتها التجارية، ووجهت أحدث مشترياتها نحو مناشئ أوروبية أقل تعرضًا في الوقت الراهن لمخاطر الموانئ الروسية والأوكرانية.
كما لا توجد، حتى الآن، معطيات رسمية عن نقص في المخزون أو اضطراب في تموين السوق الجزائرية. ويتمثل الخطر المباشر في ارتفاع كلفة الشراء والشحن والتأمين إذا طال أمد الأزمة، لا في انقطاع فوري للإمدادات.
الجزائر اشترت قبل القفزة العالمية
في مناقصة دولية أُغلقت مطلع أوت 2026، اشترى الديوان الجزائري المهني للحبوب كمية من القمح اللين تراوحت تقديراتها بين 540 ألفًا و720 ألف طن، بأسعار دارت حول 289 إلى 290 دولارًا للطن شاملة كلفة الشحن.
ورجح متعاملون أوروبيون أن تكون رومانيا وبلغاريا أبرز مصدري الكميات، رغم تقديم عروض روسية أقل سعرًا. ويعكس هذا الترجيح تغيرًا مهمًا في طريقة تقييم العروض؛ إذ لم يعد السعر الأدنى على الورق كافيًا عندما ترتفع احتمالات تأخر السفن أو تعطل التحميل أو زيادة أقساط التأمين.
فقد يتحول العرض الروسي الأرخص إلى صفقة أعلى كلفة إذا تأخرت الناقلة، أو اضطرت إلى تغيير الميناء، أو تحملت رسوم انتظار، أو أُعيدت برمجة الشحنة. ولذلك منح توجيه المشتريات نحو رومانيا وبلغاريا أفضلية لاستقرار التسليم، حتى وإن كان سعر القمح أعلى قليلًا من بعض العروض المنافسة.
وتبدو أهمية هذا القرار أوضح عند مقارنته بما واجهه المشترون الآسيويون بعد أسابيع قليلة فقط. فقد كشف تقرير لـرويترز، نُشر في 3 سبتمبر، أن مستوردين في آسيا اشتروا ما لا يقل عن 500 ألف طن من القمح الأسترالي والأرجنتيني خلال فترة تراوحت بين أسبوع و10 أيام، لتعويض شحنات روسية وأوكرانية لم تصل في مواعيدها.
ودفع المشترون ما بين 315 و330 دولارًا للطن، شاملًا الشحن، مقابل القمح الأسترالي الممتاز، وما بين 310 و315 دولارًا للقمح الأرجنتيني. في المقابل، كانت شحنات البحر الأسود قد حُجزت سابقًا بأسعار تراوحت بين 260 و280 دولارًا للطن.
وبذلك جاء سعر المناقصة الجزائرية الأخيرة أقل بما بين 20 و41 دولارًا للطن من مستويات الصفقات البديلة التي اضطر مستوردون آسيويون إلى إبرامها خلال سبتمبر. وتظل المقارنة تقريبية بسبب اختلاف الجودة ونسبة البروتين والموانئ ومواعيد التسليم، لكنها تظهر بوضوح القيمة التي حققها التوقيت الجزائري المبكر.
فلو اشترت الجزائر 720 ألف طن بسعر وسطي قدره 289.5 دولار للطن، فإن القيمة الحسابية للشحنة تناهز 208.4 ملايين دولار شاملة الشحن. ولو جرى شراء الكمية نفسها عند 315 دولارًا للطن، لارتفعت الكلفة بنحو 18.4 مليون دولار، بينما يصل الفارق إلى قرابة 29.2 مليون دولار عند سعر 330 دولارًا.
ولا تمثل هذه الحسابات قيمة العقد الرسمية، لأن الحجم النهائي والشروط التفصيلية لم يعلنا، لكنها تكشف مقدار الحساسية المالية التي قد تنتج من فارق بضعة أسابيع في توقيت المشتريات.
وكانت الجزائر قد اشترت قرابة 700 ألف طن في مناقصة أغلقت نهاية مارس بنحو 272 دولارًا للطن شاملًا الشحن. وعلى هذا الأساس، ارتفع سعر مناقصة أوت بنحو 17 إلى 18 دولارًا للطن، أي قرابة 6.4%، لكنه بقي دون الأسعار التي فرضتها موجة الشراء الطارئة من أستراليا والأرجنتين.
وهنا تظهر كفاءة التحوط التجاري: الجزائر لم تمنع ارتفاع السعر العالمي، لكنها قلصت درجة تعرضها للقفزة الحادة عبر الشراء قبل بلوغ السوق مستوياتها الجديدة، واختارت موردين أقرب نسبيًا وأكثر قابلية لضمان مواعيد التسليم.
محصول 2026 يمنح الجزائر خط الدفاع الأول
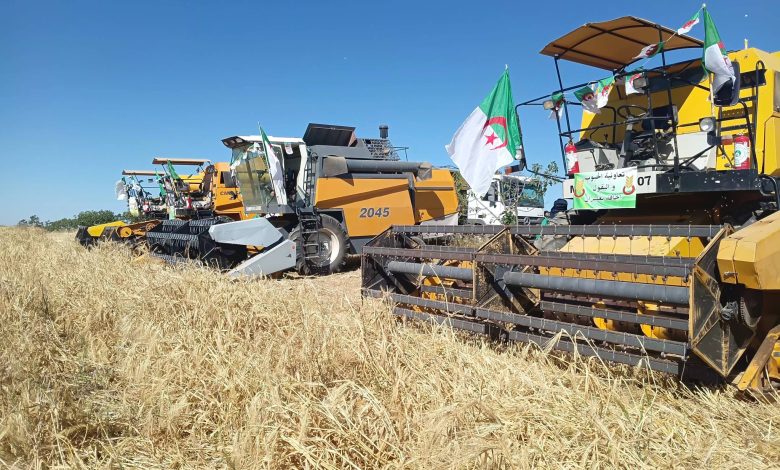
تزامن التحوط في الاستيراد مع تحسن قوي في الإنتاج الوطني. فقد توقعت منظمة الأغذية والزراعة للأمم المتحدة «فاو» أن يبلغ محصول الحبوب في الجزائر خلال 2026 نحو 5 ملايين طن، أي أعلى بنحو 30% من المتوسط، ليسجل أكبر حصيلة منذ 2019.
ولا يمثل هذا الرقم إنجازًا زراعيًا معزولًا، بل خط دفاع اقتصاديًا في مواجهة سوق تتعرض لضغوط جيوسياسية ومناخية ولوجستية متلاحقة. فكل طن يُنتج ويُجمع محليًا يقلل الكميات التي يتعين شراؤها بالدولار، ويحد من انتقال ارتفاع الأسعار الخارجية إلى فاتورة الواردات.
ويعكس التحسن نتائج التوجه الذي وضع الأمن الغذائي ضمن أولويات الدولة تحت قيادة الرئيس عبد المجيد تبون، عبر توسيع المساحات المسقية، وتشجيع الزراعات الاستراتيجية في الجنوب، واستصلاح الأراضي، واستقطاب الاستثمارات الزراعية الكبرى، وتعزيز التخزين وجمع المحاصيل.
وتقوم النظرة الاستشرافية في هذا المسار على عدم اختزال الأمن الغذائي في موسم ممطر أو محصول استثنائي، بل الانتقال تدريجيًا من زراعة شديدة الارتباط بالتساقطات إلى إنتاج يستند بدرجة أكبر إلى الري والتكنولوجيا والبذور المحسنة والتسيير الدقيق للمياه.
فالجزائر لا تستطيع التحكم في حرب البحر الأسود، ولا في أسعار بورصة شيكاغو، ولا في أقساط التأمين البحري. لكنها تستطيع التحكم في مساحة الأراضي المسقية، ووتيرة إنجاز مخازن الحبوب، ومستوى تجميع الإنتاج، ومردودية الهكتار، وتوقيت المناقصات، وعدد الموردين المؤهلين.
وتكتسب زيادة الإنتاج أهميتها القصوى إذا جرى جمع المحصول بكفاءة وتوجيهه إلى المطاحن وشبكات التخزين. فالإنتاج الموجود في الحقول لا يتحول تلقائيًا إلى أمن غذائي ما لم ترافقه قدرة على الحصاد والنقل والتجميع والتخزين والمحافظة على النوعية.
كما أن تقليص خسائر ما بعد الحصاد يمكن أن يضيف كميات فعلية إلى المعروض من دون توسيع المساحات المزروعة. ولذلك تمثل الصوامع ومراكز التجميع والنقل المتخصص حلقة لا تقل أهمية عن الإنتاج نفسه.
ومع ذلك، ينبغي الفصل بدقة بين محصول الحبوب الإجمالي وإنتاج القمح اللين. فتقدير 5 ملايين طن يشمل القمح الصلب والقمح اللين والشعير ومحاصيل أخرى، بينما تتركز حاجة الجزائر الخارجية أساسًا في القمح اللين المستخدم في صناعة الخبز.
ولهذا لن يلغي تحسن المحصول الاستيراد، لكنه يمنح الدولة قدرة أفضل على خفض الكميات المطلوبة، وتوزيع المشتريات زمنيًا، وانتظار فرص سعرية أكثر ملاءمة بدل الاضطرار إلى الشراء تحت ضغط الحاجة الفورية.
توقعات الواردات القديمة لا تعكس محصول 2026
قدرت وزارة الزراعة الأميركية في تقرير صدر سنة 2025 واردات الجزائر من القمح بنحو 9.2 ملايين طن خلال الموسم التسويقي 2025-2026، بالتزامن مع توقعها إنتاجًا محليًا للقمح عند نحو 3 ملايين طن.
لكن هذه الأرقام تسبق التقييم الأحدث لمنظمة الأغذية والزراعة، الذي يتوقع وصول محصول الحبوب الجزائري في 2026 إلى 5 ملايين طن. كما أن رقم 9.2 ملايين طن يخص موسمًا تسويقيًا محددًا، ولا يمكن نقله تلقائيًا إلى موسم 2026-2027 أو اعتباره فاتورة استيراد ثابتة.
وسيكون مقدار التراجع الممكن في الواردات مرتبطًا بحصة القمح داخل محصول الحبوب، ونسبة القمح اللين منه، والكميات التي يجمعها الديوان، وحجم المخزون المرحّل، ومستوى الاستهلاك، واحتياجات المطاحن.
غير أن الاتجاه العام واضح: كلما ارتفع الإنتاج الوطني القابل للتسويق، اتسعت قدرة الجزائر على تقليص الانكشاف على السوق الدولية، أو على الأقل إدارة المشتريات بمرونة أكبر.
وتعزز هذه المرونة قدرة الدولة على حماية نظام دعم الخبز من الصدمات الخارجية. فإذا ارتفعت الأسعار العالمية بصورة حادة، تستطيع الخزينة امتصاص جزء من الزيادة، لكن ذلك يرفع تكلفة الدعم ويضغط على ميزان المدفوعات. أما رفع الإنتاج المحلي، فيعالج أصل الانكشاف بدل الاكتفاء بتغطية آثاره المالية.
كما أن الأمن الغذائي لا يقاس بنسبة الاكتفاء الذاتي وحدها. فقد يكون الاستيراد جزءًا طبيعيًا من توازن السوق، لكن الخطر يظهر عندما يعتمد بلد على مورد واحد أو ممر واحد أو توقيت شراء ضيق. ومن هنا تأتي أهمية الجمع بين الإنتاج الوطني وتنويع المناشئ وإدارة المخزون.
تنويع الموردين يكسر سلاح المنشأ الواحد
اكتسب قمح البحر الأسود حضورًا متزايدًا في السوق الجزائرية بعد تعديل شروط الاستيراد منذ 2020، بما سمح للموردين الروس بالمنافسة بصورة أوسع وقلص الهيمنة التقليدية للقمح الفرنسي.
كما ارتفعت صادرات أوكرانيا إلى الجزائر بقوة، إذ بلغت نحو 1.6 مليون طن بين جويلية 2025 وفيفري 2026، لتصبح الجزائر ثاني أكبر وجهة للقمح الأوكراني خلال تلك الفترة بعد مصر.
ولا يعني اتساع حصة روسيا وأوكرانيا استبدال تبعية قديمة بتبعية جديدة؛ لأن مناقصات الديوان تتيح التوريد من مناشئ اختيارية متعددة، وفق السعر والجودة وشروط التسليم.
وتستطيع الجزائر المفاضلة بين روسيا وأوكرانيا ورومانيا وبلغاريا وألمانيا ودول البلطيق وكندا والأرجنتين وأستراليا، إلى جانب أي منشأ آخر يستجيب للمواصفات. وهذه القدرة ليست تفصيلًا إجرائيًا، بل أداة سيادية لحماية التموين.
فعندما ترتفع مخاطر الموانئ الروسية، يمكن توجيه الطلب إلى رومانيا وبلغاريا. وإذا تراجع المحصول الأوروبي أو ارتفعت أسعار المنطقة، يمكن توسيع المنافسة لتشمل أميركا الشمالية والجنوبية وأستراليا. كما تستطيع الجزائر تقسيم المشتريات على فترات وشحنات مختلفة لتجنب وضع كامل الكميات تحت خطر سعري أو لوجستي واحد.
ويعكس هذا المسار تحرر القرار التجاري الجزائري من الارتباط التاريخي بمورد بعينه. فالمعيار أصبح مصلحة السوق الوطنية: السعر، والجودة، وسرعة التسليم، وكلفة الشحن والتأمين، وقدرة المصدر على الوفاء بالتزاماته.
وتنسجم هذه البراغماتية مع رؤية الرئيس تبون لبناء قرار اقتصادي أكثر استقلالًا. فالسيادة الغذائية لا تعني إغلاق السوق أمام الواردات، بل امتلاك القدرة على اختيار المورد والتوقيت والكمية من دون الخضوع لاحتكار أو ضغط سياسي.
البحر الأسود يرفع كلفة المخاطر قبل كلفة القمح
شهدت السوق العالمية تغيرًا حادًا منذ نهاية جوان، إذ ارتفعت العقود الآجلة للقمح في بورصة شيكاغو بنحو 35% حتى مطلع سبتمبر، مدفوعة بنقص الإمدادات واضطراب حركة الشحن في البحر الأسود.
وتصاعدت المخاطر بعد استهداف سفن ومرافق تصدير روسية وأوكرانية. كما أعلنت مجموعة «ADM» الأميركية أن ضربة بطائرة مسيرة في 31 أوت ألحقت أضرارًا بمحطتها لتصدير الحبوب في ميناء أوديسا الأوكراني.
وأصبح مالكو السفن أكثر تحفظًا تجاه الرسو في الموانئ المعرضة للهجمات، ما أدى إلى تأجيل التحميل أو إلغائه ورفع كلفة التأمين. كما اضطرت بعض السفن التجارية إلى استخدام وسائل بدائية للحماية من الطائرات المسيرة، في مؤشر على انتقال المخاطر العسكرية مباشرة إلى سلاسل الغذاء العالمية.
وفي روسيا، بدأت شركات تصدير الحبوب تحويل بعض الشحنات نحو بحر البلطيق بعد تعرض منشآت البحر الأسود وبحر آزوف لتهديدات متزايدة. غير أن قدرة هذا المسار البديل تبقى محدودة.
فقد تعاملت موانئ البحر الأسود وبحر آزوف مع نحو 46.3 مليون طن من صادرات الحبوب الروسية خلال الموسم السابق، بما يعادل قرابة 90% من الشحنات المنقولة بحرًا. في المقابل، لم تتجاوز صادرات الحبوب عبر موانئ البلطيق الروسية نحو مليون طن، بينما تقدر طاقتها القصوى بنحو 7 ملايين طن سنويًا.
وبذلك لا يستطيع البلطيق تعويض المسار الجنوبي إذا طال الاضطراب، ما يعني أن المشكلة لا تتعلق بتغيير ميناء التحميل فقط، بل باختناق محتمل في قدرة التصدير الروسية نفسها.
وتزيد هذه المعادلة من أهمية قرب الجزائر من رومانيا وبلغاريا وموانئ أوروبا، إذ تستطيع الحصول على شحنات بديلة من مسافات أقصر نسبيًا من تلك التي تفصل أستراليا أو الأرجنتين عن المشترين الآسيويين.
كما تقلل مرونة المنشأ من تعرضها لسيناريو دفع أسعار طارئة مرتفعة. فالجزائر لا تنتظر وصول السفن المتأخرة ثم تبحث عن بديل بأي سعر، بل تستخدم المناقصة لخلق منافسة بين عدة مناطق إنتاج.
كم يمكن أن تكلف صدمة الأسعار الجزائر؟
إذا افترضنا، لأغراض الحساب فقط، استيراد 9 ملايين طن، فإن ارتفاع السعر الوسطي بمقدار 10 دولارات للطن يضيف 90 مليون دولار إلى الفاتورة. وإذا بلغت الزيادة 30 دولارًا، ترتفع التكلفة الإضافية إلى 270 مليون دولار، بينما تعني زيادة 50 دولارًا نحو 450 مليون دولار.
ولا تمثل هذه الأرقام توقعًا للفواتير الجزائرية؛ فهي تفترض انتقال الزيادة إلى جميع الكميات، في حين يشتري الديوان الحبوب على دفعات وبأسعار ومواعيد ومناشئ مختلفة، كما أن جزءًا من الاحتياجات قد يكون مؤمنًا بعقود سابقة أو مغطى بالمخزون والإنتاج المحلي.
ويستطيع محصول 2026 تخفيف أثر الأسعار بطريقتين. تتمثل الأولى في خفض الحجم المطلوب من الخارج، بينما تتعلق الثانية بمنح الديوان وقتًا أوسع لاختيار توقيت المناقصات بدل الشراء العاجل.
فإذا أدى تحسن الإنتاج المحلي، على سبيل المثال، إلى تقليص الواردات بمليون طن، فإن ذلك يوفر قيمة مشتريات تصل إلى 300 مليون دولار عند سعر 300 دولار للطن، قبل احتساب تكاليف التخزين الداخلي وجمع المحصول. ويظل هذا المثال حسابيًا، لأن الخفض الفعلي سيتحدد وفق تركيبة الإنتاج والمخزون والاستهلاك.
ومهما كان الرقم النهائي، فإن الاتجاه الاقتصادي ثابت: الاستثمار في الإنتاج المحلي والتخزين أقل تعرضًا للمفاجآت من تغطية كامل الطلب عبر سوق تتحكم فيها الحروب والمناخ والشحن وأسعار العملات.
رؤية تبون تنقل الأمن الغذائي من رد الفعل إلى الاستباق
تكشف أزمة البحر الأسود القيمة العملية للرؤية التي وضعها الرئيس تبون لقطاع الفلاحة، والقائمة على التعامل مع الحبوب بوصفها مسألة سيادة وطنية، لا مجرد نشاط موسمي تحدده الأمطار.
فالتوسع الزراعي في الجنوب، ورفع المساحات المسقية، وتشجيع الاستثمارات الكبرى، وتطوير التخزين، وفتح المنافسة بين الموردين، ليست ملفات منفصلة؛ بل عناصر ضمن منظومة واحدة هدفها حماية السوق الوطنية من الصدمات الخارجية.
كما تُظهر الأزمة أن القرار الصحيح لا يكون دائمًا شراء العرض الأرخص، بل اختيار العرض الأكثر أمانًا عند احتساب جميع المخاطر. وهذا ما تعكسه مناقصة أوت، إذ رجح المتعاملون توجه الكميات نحو رومانيا وبلغاريا رغم وجود عروض روسية أقل سعرًا.
ومن هذه الزاوية، لم تدفع الجزائر علاوة غير مبررة، بل اشترت قدرًا أكبر من اليقين في وقت كانت فيه مخاطر البحر الأسود تتصاعد. وبعد أسابيع، اضطرت أسواق أخرى إلى دفع أسعار بلغت 330 دولارًا للطن للحصول على بدائل عاجلة.
وتمنح حصيلة متوقعة عند 5 ملايين طن البلاد خط دفاع داخليًا، بينما توفر مناقصات المنشأ الاختياري خط دفاع خارجيًا. أما المخزون وقدرات الجمع والتخزين، فيمثلان الحلقة التي تربط الإنتاج بالمستهلك وتمنع الصدمة العالمية من التحول إلى اضطراب محلي.
ومع ذلك، تظل المرحلة المقبلة حاسمة. فنجاح الموسم لن يقاس بحجم المحصول المقدر فقط، وإنما بالكميات التي جرى جمعها فعليًا، ونوعية الحبوب، وقدرة الصوامع على استيعابها، ومدى وصولها إلى المطاحن، وحجم الانخفاض الذي يمكن تحقيقه في الواردات.
كما ستتحدد كلفة الأزمة وفق نتائج المناقصات الجديدة، وتطور أسعار الشحن والتأمين، ومدة تعطل موانئ روسيا وأوكرانيا، ومدى قدرة رومانيا وبلغاريا والموردين الآخرين على توفير الكميات المطلوبة.
غير أن المؤشرات المتاحة حتى الآن تمنح الجزائر موقعًا أكثر أمانًا من كثير من المستوردين. فلا يوجد إعلان رسمي عن نقص أو اضطراب في التموين، في حين يتجه المحصول إلى أعلى مستوى منذ سبع سنوات، وتملك الدولة حرية الانتقال بين موردين متعددين، وقد سبقت موجة الأسعار بشراء كمية كبيرة قبل اشتداد الاضطراب.
وبذلك، لا تواجه الجزائر أزمة البحر الأسود برد فعل ظرفي، بل بمنظومة تحوط تجمع الأرض والمخزون والمناقصة والتوقيت. وهي مقاربة تعكس استشرافًا اقتصاديًا أدرك مبكرًا أن القمح لم يعد سلعة تجارية فقط، بل ورقة جيوسياسية، وأن الدولة التي تريد حماية قرارها لا تترك خبز مواطنيها رهينة حرب بعيدة أو ميناء واحد أو مورد يحتكر شروط البيع.