
بوابة الجزائر الاخبارية: 3.5 مليارات طن من خام الحديد في غارا جبيلات، وخط منجمي بطول 950 كيلومترًا، وطاقة وطنية لإنتاج الصلب تقارب 7 ملايين طن سنويًا؛ قاعدة صناعية متكاملة بدأت الجزائر توظيفها للانتقال من تصدير الموارد واستيراد المدخلات إلى استخراج المعادن وتحويلها محليًا، بالتوازي مع فتح غير مسبوق للقطاع المنجمي أمام الاستثمار الأجنبي يصل إلى 80% من رأسمال المشاريع.
وضع تقرير جديد صادر عن مركز «African Security Analysis» الجزائر أمام مرحلة حاسمة في إعادة تشكيل نموذجها الصناعي، معتبرًا أن التوسع المتزامن في التعدين والحديد والصلب والبنية التحتية لم يعد مجموعة مشروعات منفصلة، بل أصبح نواة لمنظومة إنتاجية تستهدف تقليص التبعية للمحروقات وإحلال الإنتاج الوطني محل الواردات وزيادة الصادرات الصناعية.
ويربط التقرير هذا التحول بثلاثة محركات رئيسية، تتمثل في دخول مشروع غارا جبيلات مرحلة الاستغلال المدعوم بسكة حديدية ثقيلة، وتوسّع قدرات المنتجين الصناعيين، وفي مقدمتهم «توسيالي الجزائر» و«الشركة الجزائرية القطرية للصلب»، ثم توجه البلاد نحو الفوسفات والزنك والرصاص والمعادن الحرجة والحديد منخفض الانبعاثات.
غير أن التحول الأكثر تأثيرًا لا يكمن في حجم الاحتياطيات وحده، وإنما في الانتقال من منطق استخراج الخام إلى بناء سلسلة قيمة تبدأ من المنجم، مرورًا بالمعالجة والنقل والتحويل، وصولًا إلى منتجات الصلب والأسمدة والمواد نصف المصنعة والنهائية الموجهة إلى السوق الوطنية والتصدير.
وقد وفر معرض «Metal Steel & Mining Algeria»، الذي احتضنته الجزائر بين 30 مارس والأول من أفريل 2026، مؤشرًا مباشرًا على اتساع الاهتمام الدولي بهذه السوق. فبحسب الجهة المنظمة، استقطبت الدورة الرابعة أكثر من 250 عارضًا ونحو 5 آلاف مهني، بعدما لم يتجاوز عدد العارضين قرابة 100 في 2023، قبل ارتفاعه إلى نحو 190 في 2024.
ومثلت الشركات الأجنبية قرابة 60% من المشاركين، مع حضور مؤسسات من نحو 15 دولة، بينها الصين وتركيا وإيطاليا والهند. ويعني ذلك أن المعرض بدأ يتجاوز وظيفة التسويق التقليدية ليتحول إلى واجهة لاستقطاب موردي التجهيزات والتكنولوجيا والخدمات الهندسية والتمويل، وربطهم بالمشروعات التي تنفذها الشركات العمومية والخاصة داخل الجزائر.
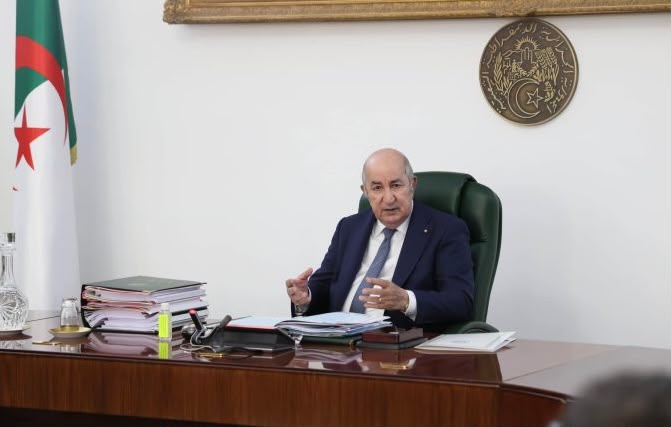
ويعكس هذا التصاعد ثمرة التحول الذي قاده الرئيس عبد المجيد تبون في سياسة الاستثمار، بعدما انتقلت الدولة من معالجة المشاريع بمنطق إداري مغلق إلى بناء إطار يقوم على تسهيل الإجراءات واستقرار التشريع وإنشاء الوكالة الجزائرية لترقية الاستثمار واعتماد الشباك الوحيد والمنصة الرقمية، إلى جانب منح ضمانات أوسع لتحويل رأس المال والعائدات وفق التشريع المعمول به.
أما في قطاع المناجم، فقد حمل القانون رقم 25-12 المؤرخ في 3 أوت 2025 تحولًا أعمق، إذ ألغى اشتراط الأغلبية الجزائرية في رأسمال الشركات الحاصلة على رخص استغلال المناجم، وسمح للمستثمر الأجنبي بامتلاك ما يصل إلى 80% من رأس المال، مقابل مشاركة دنيا قدرها 20% لمؤسسة عمومية وطنية منجمية.
وبذلك لم تكتف الجزائر بدعوة المستثمرين، بل أعادت هندسة القواعد القانونية بما ينسجم مع طبيعة المشروعات المنجمية، التي تحتاج إلى رؤوس أموال ضخمة وتكنولوجيا متخصصة وآجال طويلة لاسترداد الاستثمار. كما أصبحت تراخيص استغلال المناجم قابلة للمنح لمدة تصل إلى 30 عامًا، مع إمكانية التجديد لفترات متتالية تبلغ 20 عامًا، ما يوفر أفقًا أوضح لتمويل المشاريع الكبيرة.
وفي المقابل، حافظت الدولة على أدوات السيادة والرقابة من خلال اشتراط تأسيس شركة خاضعة للقانون الجزائري وإبقاء مساهمة عمومية في مشاريع استغلال المناجم، فضلًا عن إخضاع العمليات للالتزامات البيئية والتقنية والجبائية. وتظهر هذه الصيغة حنكة المقاربة الجديدة، لأنها تفتح الباب أمام المال والتكنولوجيا الأجنبيين من دون إخراج القرار المنجمي بالكامل من المجال الوطني.
وأكدت قراءة نشرتها إدارة التجارة الدولية الأميركية في مارس 2026 أن هذا الإصلاح وسّع فرص الشركات الأجنبية في المناجم والمحاجر، وسمح بتطوير شراكات أكثر مرونة. كما اعتبرت مكاتب قانونية دولية أن رفع سقف الملكية الأجنبية إلى 80% يمثل تحولًا جوهريًا مقارنة بالحد السابق البالغ 49%.
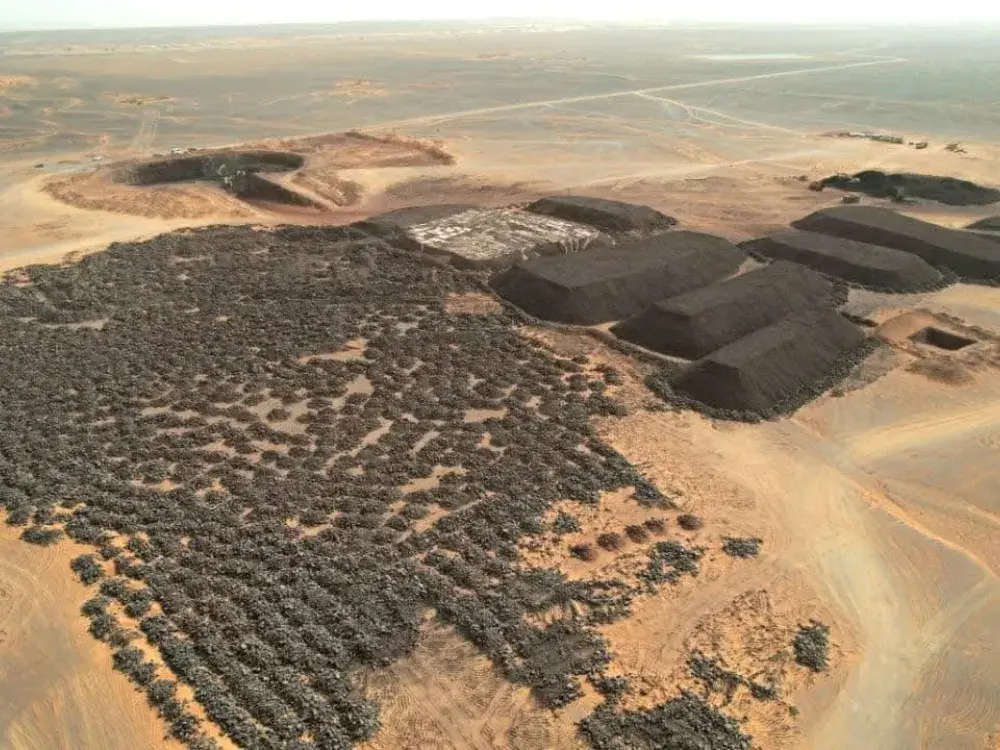
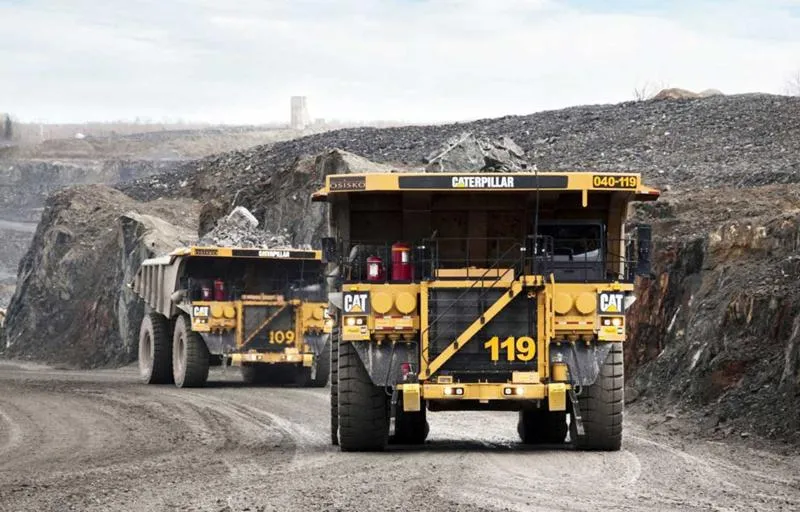
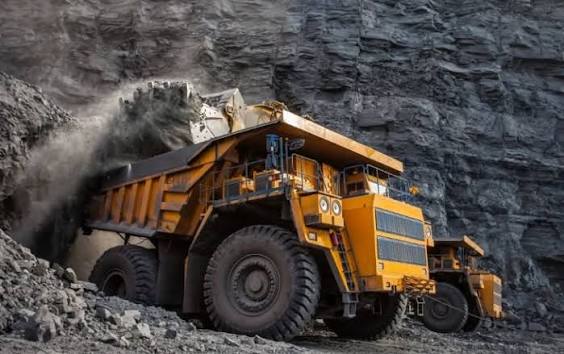
ويتوسط غارا جبيلات هذه الهندسة الصناعية بوصفه أكبر أصولها الاستراتيجية. فالمنجم الواقع في ولاية تندوف يحتوي على احتياطيات مقدرة بنحو 3.5 مليارات طن من خام الحديد، منها كميات كبيرة قابلة للاستغلال، ما يضعه ضمن أضخم المكامن غير المستغلة بالكامل عالميًا.
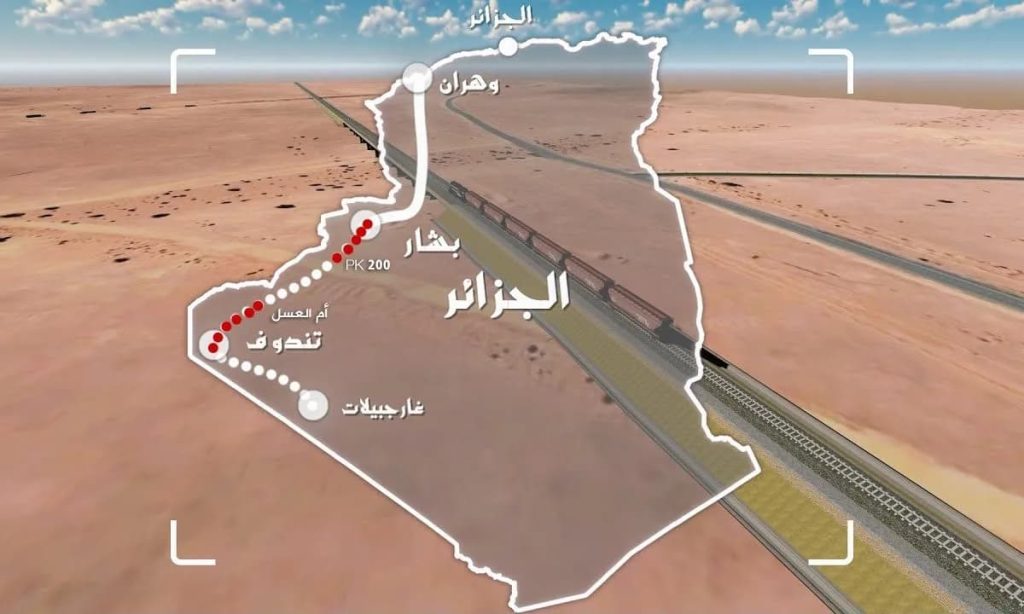
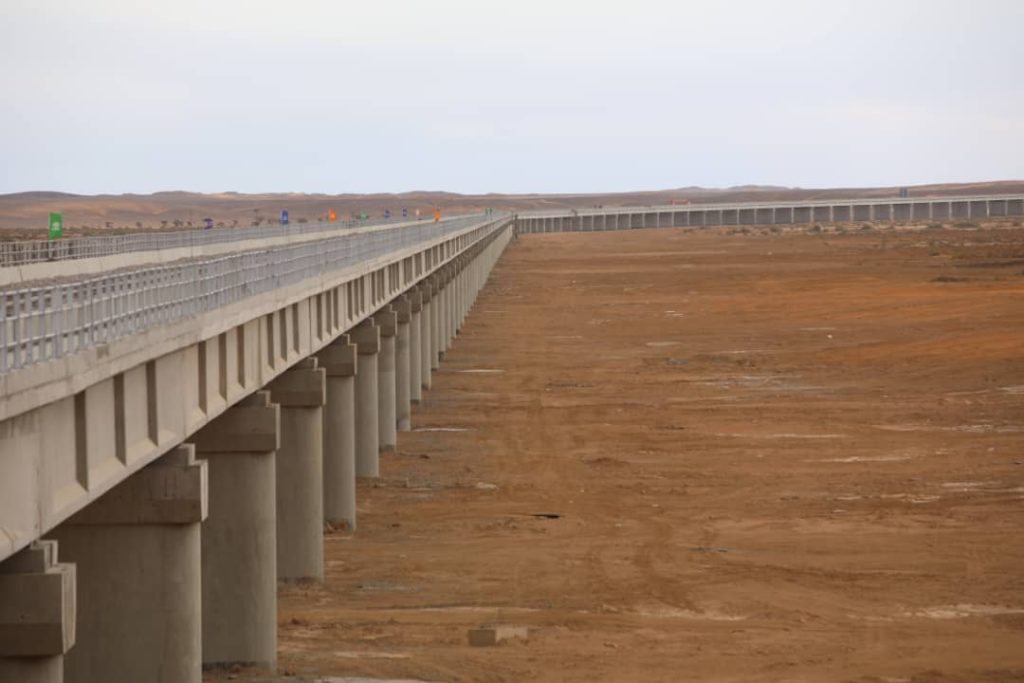
وفي الأول من فيفري 2026، دشّن الرئيس تبون خط السكة الحديدية الغربي الرابط بين غارا جبيلات وتندوف وبشار على مسافة تقارب 950 كيلومترًا، منهياً بذلك أكبر عائق لوجستي واجه استغلال المنجم طوال عقود. ولم يكن غياب الخام هو ما أخّر المشروع، وإنما انعدام وسيلة اقتصادية لنقل ملايين الأطنان عبر الصحراء إلى مراكز المعالجة والتحويل.
وقد أُنجز الخط بشراكة جزائرية صينية وبمشاركة مؤسسات وطنية ومجمع «CRCC» الصيني، في ورشة ضخمة عكست قدرة الدولة على تعبئة الموارد الهندسية والمالية وتنفيذ بنية تحتية ثقيلة داخل بيئة صحراوية معقدة.
ويتيح الخط نقل الخام نحو بشار ثم ربطه بالشبكة الوطنية، وصولًا إلى مراكز الصناعة والموانئ الشمالية. كما صُمم لخدمة نقل البضائع والمسافرين، بطاقة محورية تبلغ 32.5 طنًا، بما يسمح بتشغيل قطارات شحن ثقيلة ونقل أحجام كبيرة من المواد المنجمية.
وتتجاوز أهمية المشروع نقل الحديد، إذ أسس ممرًا اقتصاديًا جديدًا في الجنوب الغربي يمكن أن يخدم أنشطة التعدين والصناعة والخدمات واللوجستيك، ويفتح مناطق واسعة أمام الاستثمار ويخفض عزلة التجمعات الواقعة على المسار.
كما يمثل إنجازه ترجمة مباشرة لمنهج الرئيس تبون في التعامل مع المشاريع الاستراتيجية، القائم على ربط المورد الطبيعي منذ البداية بشبكة النقل ومنشآت المعالجة والأسواق. فالمنجم الذي لا يمتلك ممرًا لوجستيًا يبقى احتياطيًا جيولوجيًا مجمدًا، بينما يحول القطار غارا جبيلات إلى أصل اقتصادي قادر على توفير الخام للصناعة الوطنية.
وتستهدف المرحلة الأولى رفع معالجة خام الحديد إلى نحو 4 ملايين طن سنويًا، قبل الانتقال تدريجيًا إلى مستويات أكبر. ويورد تقرير «African Security Analysis» هدفًا بنحو 12 مليون طن سنويًا بحلول 2030 و50 مليون طن على المدى الطويل، غير أن بلوغ هذه المستويات سيبقى مرتبطًا بتوسيع طاقة المعالجة وتشغيل القطار بكامل قدرته وإنجاز الوحدات الصناعية المرافقة.
ويُقدر التقرير قدرة المشروع على تعويض واردات من الحديد قد تصل قيمتها إلى ملياري دولار سنويًا عند بلوغ مستويات الإنتاج والتحويل المستهدفة. ولا تمثل هذه القيمة إيرادًا محققًا حاليًا، بل تقديرًا لإمكانات الإحلال محل الواردات بعد دخول كامل حلقات المشروع الخدمة.
كما يواجه خام غارا جبيلات تحديًا تقنيًا يتعلق بارتفاع نسبة الفوسفور، المقدرة بنحو 0.8% في بعض التقييمات، وهي خاصية تتطلب عمليات معالجة ونزع للفوسفور قبل استخدام الخام بكفاءة في صناعة الصلب. ولذلك يشكل استقطاب التكنولوجيا المتخصصة ونقل المعرفة أحد الشروط الحاسمة لتحويل الاحتياطي الضخم إلى مادة أولية تنافسية.
غير أن الجزائر لم تتعامل مع هذا العائق باعتباره سببًا لتجميد المشروع، بل بوصفه ملفًا تقنيًا يجب حله بالشراكة والبحث والتطوير. وهنا تظهر القيمة الحقيقية للاستثمار الأجنبي، الذي لا ينبغي قياسه بتدفقات رأس المال فقط، وإنما بنوعية التكنولوجيا التي يجلبها ونسبة الإدماج المحلي وقدرته على تكوين المهندسين والفنيين الجزائريين.
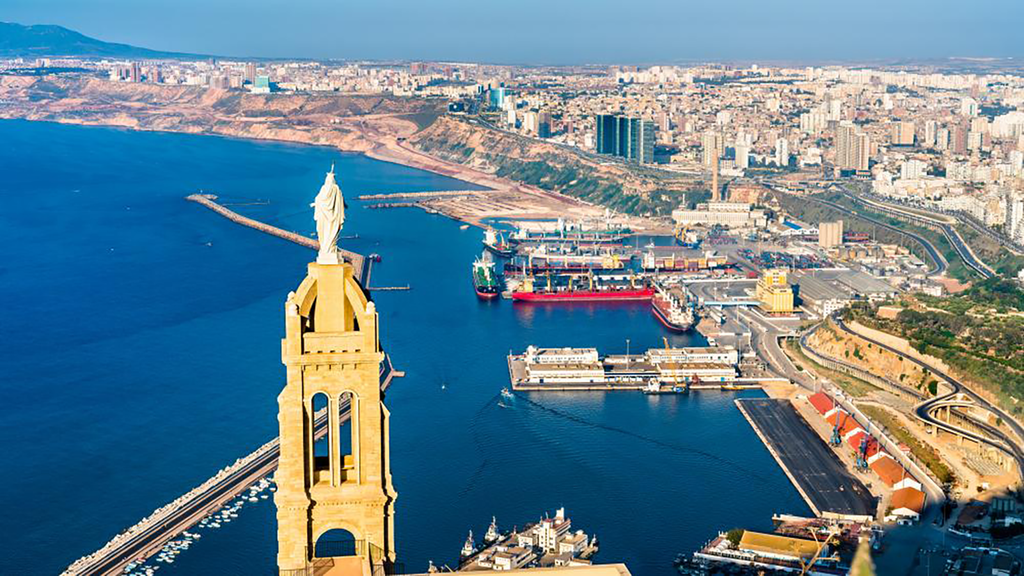
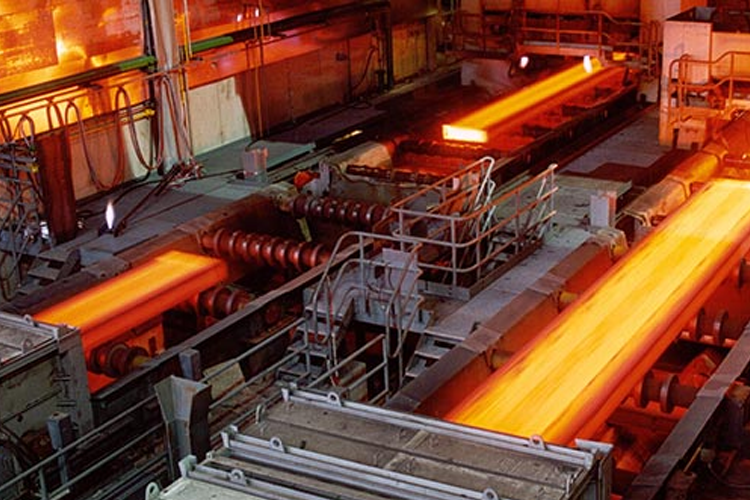
ويتكامل غارا جبيلات مع توسع سريع في صناعة الحديد والصلب، تقوده مجمعات أصبحت تمتلك حضورًا متناميًا في الأسواق الخارجية. ويأتي مجمع «توسيالي الجزائر» في بطيوة بولاية وهران في مقدمة هذه القاعدة، بطاقة تقدر بنحو 6 ملايين طن سنويًا، مع استهداف رفعها إلى 8 ملايين طن.
وضخ مجمع «توسيالي» التركي استثمارات تراكمية كبيرة داخل الجزائر، فيما تشير أحدث البيانات إلى برنامج توسع بنحو 2.5 مليار دولار يرتبط بإضافة خطوط جديدة وزيادة الطاقة بثلاثة ملايين طن وتطوير إنتاج الحديد المسطح الموجه إلى صناعات السيارات والأجهزة الكهرومنزلية وأنابيب النفط والغاز.
وخلال 2025، أنتجت وحدة الاختزال المباشر الثانية في مركب بطيوة نحو 2.43 مليون طن من الحديد المختزل المباشر، مسجلة رقمًا قياسيًا عالميًا لإنتاج وحدة واحدة خلال عامها الأول، وفق شركة «ميدريكس» صاحبة التكنولوجيا. ويمنح هذا الأداء الجزائر موقعًا متقدمًا في صناعة الحديد المختزل المعتمد على الغاز الطبيعي.
كما تستهدف «توسيالي الجزائر» رفع طاقتها إلى نحو 8 ملايين طن، وتوسيع صادراتها إلى أكثر من 50 دولة، إلى جانب دخول سوق الصلب المستخدم في صناعة السيارات. ومن المنتظر تخصيص نحو 700 ألف طن من أصل طاقة قدرها 1.6 مليون طن للحديد المسطح لمنتجات ذات مواصفات مرتبطة بقطاع السيارات.
ولا يقتصر الأثر على الصادرات؛ إذ يتيح إنتاج الحديد المسطح محليًا خفض واردات كانت تتوجه إلى صناعة الأجهزة الكهرومنزلية والهياكل والأنابيب ومكونات السيارات. وبالتالي ينتقل المركب من تعويض حديد البناء إلى توفير مدخلات لصناعات تحويلية ذات قيمة مضافة أعلى.
ويعمل مجمع بطيوة حاليًا ضمن مساحة صناعية تقارب 5 ملايين متر مربع، ويضم 17 منشأة متكاملة مع استهداف الوصول إلى 21 وحدة. كما يخطط لرفع عدد الوظائف المباشرة إلى 8 آلاف وغير المباشرة إلى أكثر من 15 ألفًا بحلول 2027، بما يعكس اتساع أثر الاستثمار الأجنبي على سوق العمل والخدمات والمناولة الصناعية.
وبالتوازي، تملك الشركة الجزائرية القطرية للصلب في بلارة بولاية جيجل طاقة إنتاجية تقارب مليوني طن سنويًا، ونجحت في بناء حضور تصديري تجاوزت قيمته 300 مليون دولار خلال 2023، مع خطط لزيادة الطاقة وتنويع المنتجات.
وتُظهر بنية القدرات التي استند إليها تقرير «African Security Analysis» استحواذ «توسيالي» على نحو 57% من طاقة الصلب الوطنية، مقابل 29% لبلارة و14% لمجمع سيدار الحجار، ضمن قدرة إجمالية تقارب 7 ملايين طن سنويًا. إلا أن هذه النسب تبقى تقديرية لأنها تتأثر بمستوى التشغيل الفعلي والتوقفات التقنية وتداخل قياسات الصلب السائل والمنتجات النهائية.
ومع ذلك، فإن الاتجاه العام واضح: الجزائر التي كانت تستورد جانبًا كبيرًا من احتياجاتها من حديد البناء والمنتجات نصف المصنعة أصبحت تمتلك قاعدة قادرة على تموين السوق الداخلية وتصدير الحديد المختزل واللفائف والقضبان والمنتجات المسطحة.
كما بدأت الدولة التحضير للمرحلة التالية، المتمثلة في خفض البصمة الكربونية للصلب. ففي جوان 2025 وقّعت «سوناطراك» و«Hecate Energy Global Renewables» الأميركية و«توسيالي الجزائر» مذكرة تفاهم لإجراء دراسات مشتركة حول مشروع متكامل لإنتاج الهيدروجين الأخضر من الطاقات المتجددة وتوجيهه إلى صناعة الصلب.
ولا يعني توقيع المذكرة أن الإنتاج التجاري للصلب الأخضر بدأ بالفعل؛ فالمشروع لا يزال مرتبطًا بالدراسات التقنية والاقتصادية والبيئية وتوفير الكهرباء المتجددة وتحديد كلفة الهيدروجين. غير أن أهمية الخطوة تكمن في تجهيز الصناعة الجزائرية مبكرًا للتحولات التي ستفرضها الأسواق الأوروبية وآلية تعديل الكربون على الحدود.
وتملك الجزائر أفضلية أولية لأنها تعتمد بالفعل على تكنولوجيا الاختزال المباشر، القابلة للتحول تدريجيًا من الغاز الطبيعي إلى الهيدروجين. فإذا تحقق ذلك بتكلفة تنافسية، يمكن للبلاد أن تصبح من أوائل منتجي الحديد منخفض الانبعاثات في إفريقيا والمتوسط، وتستخدم القرب من أوروبا لكسب أسواق تبحث عن مواد صناعية أقل كثافة كربونية.
ولا تتوقف الخريطة الجديدة عند الحديد. فمشروع الفوسفات المدمج في بلاد الحدبة بولاية تبسة يستهدف بناء سلسلة تبدأ من الاستخراج والتخصيب، ثم تمتد إلى إنتاج الأسمدة الفوسفاتية وتصديرها، بدل بيع المادة الخام وحدها. وتدور الأهداف المعلنة حول إنتاج 6 ملايين طن من الفوسفات المخصب ونحو 4 ملايين طن من الأسمدة سنويًا عند استكمال كامل المركب.
كما يمثل منجم الزنك والرصاص في وادي أميزور بولاية بجاية مشروعًا محوريًا آخر، باحتياطيات تقارب 34 مليون طن، وطاقة مستهدفة تبلغ نحو 170 ألف طن من الزنك و30 ألف طن من الرصاص سنويًا.
وتتسع استراتيجية الاستكشاف كذلك لتشمل الليثيوم ومعادن أخرى في الهقار وإن قزام، غير أن هذه الملفات ما تزال في مراحل التقييم والاستكشاف، ولا يجوز تقديمها باعتبارها احتياطيات تجارية مثبتة أو مشروعات إنتاج دخلت الخدمة. وستتحدد قيمتها بعد استكمال الدراسات الجيولوجية واختبارات الجدوى ونوعية الخام وتكاليف استخراجه.
وتكشف هذه المشروعات مجتمعة أن الجزائر لا تستهدف تنويع قائمة المعادن فقط، وإنما بناء تكامل بين الحديد والصلب والفوسفات والأسمدة والزنك والمعادن المرتبطة بالانتقال الطاقوي. وتتيح هذه القاعدة تقليص الواردات الصناعية، وزيادة الصادرات خارج المحروقات، وتوفير مدخلات محلية للبناء والزراعة والسيارات والأجهزة الكهرومنزلية والطاقة.
أما الاستثمار الأجنبي، فيؤدي داخل هذه المنظومة ثلاث وظائف متكاملة: تعبئة رأس المال، وتوفير التكنولوجيا، وفتح الأسواق الخارجية. فقد ساهم الشريك الصيني في إنجاز الممر المنجمي، بينما بنت الاستثمارات التركية قاعدة ضخمة للصلب في وهران، وطورت الشراكة الجزائرية القطرية مركب بلارة، في حين تفتح الاتفاقات الأميركية نافذة على الهيدروجين والحديد منخفض الانبعاثات.
غير أن نجاح هذا النموذج سيُقاس بمقدار القيمة التي تبقى داخل الاقتصاد الوطني، بما يشمل نسبة الإدماج، والمناولة المحلية، والوظائف الدائمة، ونقل التكنولوجيا، وتكوين الكفاءات، وحصة المؤسسات الجزائرية من الأشغال والخدمات، وليس بقيمة الاستثمار المعلن وحدها.
كما تظل هناك تحديات تتعلق بمعالجة خام غارا جبيلات، وتمويل الصناعات التحويلية، وتوفير المياه والطاقة، وضبط الكلفة اللوجستية، وحماية الإنتاج المحلي من المنافسة غير المتكافئة، خصوصًا في منتجات الحديد المسطح.
ومع ذلك، تدخل الجزائر هذه المرحلة بأفضلية لم تكن متاحة قبل سنوات: قانون أكثر انفتاحًا، ووكالة موحدة للاستثمار، وبنية نقل منجمية دخلت الخدمة، ومصانع صلب تنافس في عشرات الأسواق، واحتياطيات ضخمة لم تعد معزولة عن الموانئ ومراكز التحويل.
وبذلك لا تكمن قوة التحول الذي يقوده الرئيس تبون في إطلاق منجم أو تدشين خط للسكك الحديدية فحسب، بل في ربط الموارد والبنية التحتية والاستثمار الأجنبي والتصنيع والتصدير داخل معادلة واحدة. فغارا جبيلات يوفر الخام، والخط المنجمي يحركه، والمصانع تحوله، والموانئ تصدره، بينما يمنح الإصلاح القانوني المستثمرين الأفق المطلوب لضخ رأس المال والتكنولوجيا.
وتقود هذه الحلقة الجزائر تدريجيًا من اقتصاد يبيع موارده الطبيعية إلى دولة تصنع القيمة داخل حدودها. وإذا حافظت على وتيرة الإنجاز، ونجحت في معالجة القيود التقنية وتعميق الإدماج المحلي، فلن تكون مجرد منتج إضافي للحديد والصلب، بل مرشحة للتحول إلى منصة صناعية تربط مناجم إفريقيا بأسواق المتوسط وأوروبا، وتعيد رسم موازين الصناعة الثقيلة في شمال القارة.