
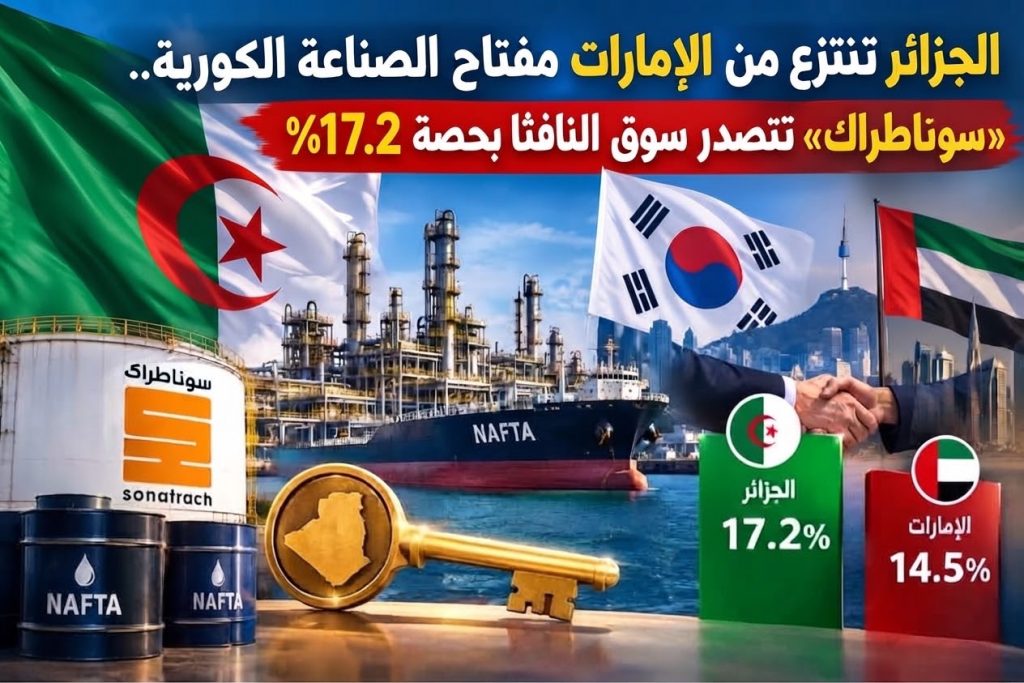
بوابة الجزائر الإخبارية: حين وضعت كوريا الجنوبية أمن مصانعها البتروكيماوية فوق الحسابات التقليدية، تقدمت الجزائر إلى الصف الأول. فقد استحوذت النافثا الجزائرية على 17.2% من واردات السوق الكورية خلال النصف الأول من 2026، متجاوزة الإمارات التي تراجعت إلى 14.5%، في نتيجة تؤكد أن الثقة في «سوناطراك» تحولت إلى نفوذ تجاري جزائري داخل واحدة من أكبر القوى الصناعية في آسيا.
ولا تختصر هذه الصدارة في بيع شحنات إضافية من مشتق نفطي، بل تكشف نجاح الجزائر في تحويل ثروتها الطاقوية إلى أداة حضور اقتصادي عابر للقارات. فالمنتج الجزائري أصبح يغذي الصناعات التي تقوم عليها السيارات والإلكترونيات والبلاستيك والألياف والمواد الكيميائية الكورية، ما يضع البلاد في قلب أمن سلسلة صناعية شديدة التعقيد والحساسية.
وبحسب بيانات تجارية منسوبة إلى قاعدة «K‑Statistics» التابعة للجمعية الكورية للتجارة الدولية «KITA»، والمتداولة في تقارير مرتبطة بالوكالة الكورية للترويج للتجارة والاستثمار «KOTRA»، جاءت الولايات المتحدة في المركز الثالث بحصة 13%، ثم الهند بـ9.7%، وسلطنة عُمان بـ9.3%.
ويمنح هذا الترتيب الجزائر تقدمًا قدره 2.7 نقطة مئوية على الإمارات و4.2 نقاط على الولايات المتحدة. كما يعني أن الجزائر أصبحت المورد الذي يؤمّن الحصة الفردية الأكبر من واردات كوريا الجنوبية من هذه المادة الاستراتيجية خلال الفترة محل الدراسة.
لكن قوة الرقم لا تعود إلى المركز الأول وحده؛ بل إلى المسار الذي قاد إليه. فالجزائر لم تظهر فجأة داخل السوق الكورية، وإنما رفعت حصتها تدريجيًا من 12.9% في 2024 إلى 15.6% في 2025، قبل أن تبلغ 17.2% خلال السداسي الأول من 2026.
وفي المقابل، هبطت حصة الإمارات من 21.6% في 2024 و23.3% خلال 2025 إلى 14.5% في النصف الأول من 2026. وبذلك تحول فارق قدره 8.7 نقاط مئوية كان لمصلحة أبوظبي في 2024 إلى تقدم جزائري بـ2.7 نقطة، أي انقلاب كامل يعادل 11.4 نقطة في ميزان المنافسة.
النافثا الجزائرية تدخل قلب القوة الصناعية الكورية
تكمن الأهمية الاقتصادية للنتيجة في طبيعة المادة التي تصدرتها الجزائر. فالنافثا ليست وقودًا نهائيًا موجهًا للاستهلاك المباشر، بل مادة أولية أساسية تدخل إلى وحدات التكسير البخاري لإنتاج الإيثيلين والبروبيلين والعطريات.
ومن هذه المركبات تنطلق سلسلة طويلة تشمل صناعة البلاستيك والراتنجات والألياف الصناعية والمطاط والدهانات والمواد الكيميائية والتغليف. كما تصل استخداماتها إلى السيارات والإلكترونيات والملابس والبناء والمستلزمات الطبية.
وعليه، فإن الدولة التي تؤمّن الحصة الأكبر من النافثا لا تزود كوريا الجنوبية بمنتج طاقوي فقط، بل تسهم في استمرار تشغيل مصانعها وقدرتها على الوفاء بطلبات التصدير.
وتستورد كوريا قرابة 45% من احتياجاتها من هذه المادة، فيما كانت الإمدادات القادمة من الشرق الأوسط تمثل عادة نحو 77% من مشترياتها الخارجية. وهذا التركّز جعل الصناعة الكورية معرضة بصورة مباشرة لأي توتر يضرب منطقة الخليج أو يعرقل حركة السفن.
وقد دفعت خطورة الوضع السلطات في سيول إلى تقييد تصدير النافثا وتصنيفها مؤقتًا ضمن المواد المرتبطة بالأمن الاقتصادي، إلى جانب البحث العاجل عن مصادر ومسارات بديلة.
وفي تلك اللحظة الدقيقة، أثبتت الجزائر أنها ليست موردًا احتياطيًا يظهر عند تعطل الآخرين، بل قوة طاقوية قادرة على الانتقال سريعًا إلى مقدمة الخيارات الآسيوية.
الجزائر تربح باختبار الموثوقية
لم تمنح السوق الكورية الصدارة للجزائر بدافع المجاملة السياسية. فالمجمعات البتروكيماوية الكبرى تبني قرارات الشراء على مواصفات صارمة تشمل التركيبة الكيميائية ونسبة الكبريت والمردود المتوقع داخل وحدات التكسير، إضافة إلى السعر وانتظام التسليم وكلفة النقل.
وتقدم «سوناطراك» في هذا الاختبار يحمل دلالة واضحة على قدرة المنتج الجزائري على الاستجابة للشروط الفنية والتجارية لسوق آسيوية لا تتسامح مع الاضطراب في الإمدادات.
لقد راكم المجمع الجزائري خبرة تمتد لعقود في الإنتاج والمعالجة والتكرير والتخزين والتجارة والشحن. كما بنت الجزائر سمعتها الطاقوية على احترام العقود والمحافظة على التدفقات، حتى عندما تعرضت الأسواق العالمية لصدمات سياسية وأمنية حادة.
وتحولت هذه المصداقية اليوم إلى حصة سوقية قابلة للقياس. فالجزائر التي أثبتت لأوروبا أنها مورد غاز موثوق، تقدم نفسها الآن لآسيا بوصفها مصدرًا مستقرًا للنافثا والنفط وغاز البترول المسال.
ومن هنا، تبدو صدارة كوريا تتويجًا لمدرسة طاقوية جزائرية لا تبني النفوذ على الاستعراض، بل على القدرة الإنتاجية والوفاء التجاري وسيادة القرار.
تفوق جزائري رغم المسافة الجغرافية
تتمتع الإمارات بقرب جغرافي أكبر من كوريا الجنوبية وبشبكة موانئ مرتبطة مباشرة بالأسواق الآسيوية. ومع ذلك، استطاعت الجزائر المتوسطية انتزاع المركز الأول.
وهذه المفارقة تمنح الإنجاز الجزائري ثقله الحقيقي؛ لأن النافثا القادمة من الجزائر تقطع مسارًا بحريًا أطول، ما يعني أن جودتها وتنافسية شروطها وموثوقية موردها عوضت الفارق الجغرافي.
كما اكتسب موقع الجزائر قيمة استراتيجية بعدما أصبحت مخاطر مضيق هرمز عاملًا حاسمًا في قرارات الشراء الكورية. فقد مر عبر هذا الممر خلال 2025 نحو 61% من واردات كوريا النفطية و54% من وارداتها من النافثا، وفق بيانات أعلنتها الرئاسة الكورية.
أما الشحنات الجزائرية، فتنطلق من موانئ البحر المتوسط ولا تعبر مضيق هرمز. وقد تمر عبر قناة السويس والبحر الأحمر وباب المندب، أو تسلك رأس الرجاء الصالح عند الضرورة، لكنها تظل منفصلة عن نقطة الاختناق الخليجية.
وهكذا تحولت الجغرافيا الجزائرية إلى ميزة تجارية وسيادية: مورد يقع خارج الخليج، يمتلك إنتاجًا حقيقيًا وبنية تصديرية وموانئ متعددة وقدرة على التعامل مع أسواق أوروبا وآسيا في الوقت نفسه.
الإمارات تهبط من 23.3% إلى 14.5%
تظهر المقارنة أن الإمارات فقدت 8.8 نقاط مئوية من حصتها بين 2025 والنصف الأول من 2026، بعدما كانت تتصدر السوق بفارق مريح.
ولا تكشف النسب المتاحة وحدها الأسباب التفصيلية لهذا التراجع؛ فقد يكون مرتبطًا بالكميات المعروضة أو الأسعار أو اضطراب الشحن أو صيانة المنشآت أو تغير خطط مشتريات الشركات الكورية. ولذلك لا يمكن تحميل عامل واحد مسؤولية النتيجة دون الاطلاع على بيانات العقود والشحنات.
لكن المؤشر التجاري النهائي غير قابل للتأويل: الجزائر واصلت الصعود، بينما فقدت الإمارات المركز الأول.
والأهم أن الجزائر لم تنتزع الصدارة من مورد هامشي، بل من دولة كانت حصتها تبلغ قرابة ربع السوق الكورية خلال 2025. وهذا يعني أن «سوناطراك» نجحت في إعادة رسم ترتيب الموردين داخل فترة قصيرة.
كما تؤكد النتيجة أن القوة الطاقوية الحقيقية لا تقوم على المنصات المالية وإعادة التصدير وحدهما؛ بل تحتاج إلى حقول ومنشآت معالجة ومصافٍ وموانئ وكفاءات وطنية وسلسلة تشغيل متكاملة.
والجزائر تملك هذه المنظومة من المنبع إلى التصدير. لذلك جاء تقدمها نتيجة قاعدة إنتاجية سيادية أقامتها الدولة وراكم خبرتها المهندسون والعمال الجزائريون، لا نتيجة ظرف تجاري منفصل.
«سوناطراك» ترفع قيمة البرميل الجزائري
يعكس الاختراق الكوري توسعًا نوعيًا في استراتيجية «سوناطراك». فالمجمع لم يعد يحصر حضوره الخارجي في بيع النفط الخام والغاز، بل يتحرك داخل أسواق المنتجات المكررة والمكثفات والنافثا وغاز البترول المسال والمواد البتروكيماوية.
وتمنح هذه السياسة الجزائر قدرة أكبر على استخراج القيمة من مواردها. فبدل الاكتفاء بتصدير الخام، تسمح عمليات المعالجة والتكرير ببيع منتجات موجهة مباشرة إلى الصناعات التحويلية، وبأسواق وهوامش تختلف عن تجارة النفط التقليدية.
كما ترفع تعددية المنتجات قدرة «سوناطراك» على إدارة المخاطر. فإذا تراجع الطلب داخل سوق أو على منتج معين، يستطيع المجمع توجيه جزء من نشاطه إلى منتجات ووجهات أخرى.
ولهذا يحمل المركز الأول في كوريا معنى أكبر من الحصة البالغة 17.2%؛ فهو يقدم دليلًا على أن «سوناطراك» بدأت تحجز لنفسها مكانًا داخل سلاسل القيمة الصناعية، بعدما رسخت موقعها عقودًا داخل أسواق الطاقة الخام.
رؤية تبون تنقل الطاقة الجزائرية إلى آسيا
ينسجم الصعود في كوريا الجنوبية مع الاستراتيجية التي يقودها رئيس الجمهورية عبد المجيد تبون لإعادة بناء القوة الاقتصادية الجزائرية على قاعدة الإنتاج والسيادة وتنويع الأسواق.
وتقوم هذه الرؤية على ألا تبقى الجزائر حبيسة وظيفة المورد التقليدي للمحروقات، بل تتحول إلى دولة طاقوية متكاملة تجمع الاستكشاف والإنتاج والمعالجة والتكرير والبتروكيماويات والتسويق الدولي.
وقد رافقت الدولة هذا التوجه بإعادة فتح قطاع المحروقات أمام الاستثمارات النوعية، وتسريع تطوير الحقول، وتحسين مردودية الآبار، واسترجاع الإنتاج، وتقليص الغاز المحروق، وتوسيع الشراكات التي توفر التكنولوجيا ورأس المال والأسواق.
وفي الوقت نفسه، تحركت الدبلوماسية الاقتصادية الجزائرية لفتح منافذ جديدة أمام «سوناطراك»، من أوروبا الوسطى إلى الهند وشرق آسيا وإفريقيا.
وبذلك تتحول الطاقة، في عهد الرئيس تبون، من مصدر للإيرادات فقط إلى ذراع للنفوذ الاقتصادي. فالجزائر لم تعد تنتظر أن يأتي المشترون إلى سوقها التقليدية؛ بل تبني حضورًا تجاريًا داخل الاقتصادات الأكثر تصنيعًا واستهلاكًا للطاقة.
ويقدم السوق الكوري نموذجًا واضحًا لهذه السياسة. فقد انتقلت الجزائر من المرتبة الثانية إلى الأولى خلال مرحلة كانت فيها سيول تبحث عن أعلى درجات الأمان والمرونة، ما يعكس قدرة الدولة على قراءة التحولات الدولية وتحويلها إلى مكاسب اقتصادية.
من أمن الطاقة الأوروبي إلى أمن الصناعة الآسيوية
رسخت الجزائر مكانتها في أوروبا بوصفها موردًا رئيسيًا للغاز عبر الأنابيب والغاز الطبيعي المسال. لكن الصدارة الكورية تثبت أن وزنها الطاقوي لم يعد محصورًا في الضفة الشمالية للمتوسط.
فالهند وسعت مشترياتها من النفط وغاز البترول المسال والأسمدة الجزائرية، بينما دخلت النافثا الجزائرية قلب الصناعات الكورية. وفي إفريقيا، تقود الجزائر مشروعات عابرة للحدود تجمع الطاقة والنقل والتنمية، وفي مقدمتها أنبوب الغاز العابر للصحراء.
وينتج عن هذه التحركات تموضع جزائري متعدد الاتجاهات: أوروبا تحتاج الغاز، وآسيا تحتاج النفط والمشتقات، وإفريقيا تحتاج البنية التحتية والخبرة والاستثمار.
وتملك الجزائر عناصر قلما تجتمع لدى دولة واحدة: احتياطات معتبرة، موقع متوسطي، عمق إفريقي، شبكة أنابيب، منشآت تسييل وتكرير، ومجمع وطني قادر على التفاوض والتنفيذ في الأسواق الدولية.
ولهذا لم تعد الجزائر مجرد خيار بديل عند وقوع أزمة. إنها تتقدم لتصبح شريكًا أصليًا داخل استراتيجيات الأمن الطاقوي للدول الصناعية.
الصدارة تمهد لاستثمارات كورية داخل الجزائر
يمنح التفوق التجاري الجزائر ورقة قوية للانتقال بالعلاقة مع كوريا الجنوبية من بيع النافثا إلى بناء استثمارات صناعية مشتركة.
فكوريا تملك شركات رائدة في البتروكيماويات والهندسة والسفن والسيارات والإلكترونيات، بينما توفر الجزائر الطاقة والمواد الأولية والأراضي الصناعية والموانئ وسوقًا داخلية واسعة وموقعًا قريبًا من أوروبا وإفريقيا.
ويمكن أن يقود هذا التكامل إلى إقامة وحدات لتحويل النافثا وإنتاج البوليمرات والمواد الكيميائية داخل الجزائر، بدل تصدير كامل المادة في صورتها الحالية.
وسينسجم هذا المسار مع المقاربة الاستثمارية التي تدفع بها السلطات الجزائرية: منح الأفضلية للمشروعات التي تنتج محليًا، وتنقل التكنولوجيا، وتكوّن الكفاءات، وترفع الإدماج، وتوجه جانبًا من إنتاجها إلى التصدير.
وعندها تتحول الحصة الكورية من نتيجة تجارية إلى رافعة صناعية؛ فتبيع الجزائر المنتج، وتجذب المصنع، وتستفيد من التكنولوجيا، ثم تصدر مواد أعلى قيمة.
الجزائر على القمة والمنافسون أمام اختبار اللحاق
تبقى المحافظة على المركز الأول مرتبطة بانتظام الشحنات وتنافسية الأسعار وقدرة «سوناطراك» على توفير الكميات، خصوصًا أن كوريا تعمل على توسيع قائمة مورديها.
وكانت سيول قد أعلنت، في أفريل 2026، تأمين 2.1 مليون طن من النافثا عبر مسارات لا ترتبط بمضيق هرمز لما تبقى من السنة، ضمن خطة لحماية مصانعها من اضطراب الإمدادات.
ولذلك سيكون التحدي المقبل تحويل التقدم الجزائري إلى عقود متوسطة وطويلة الأجل، وتثبيت العلاقات مع الشركات الكورية، وربط التوريد باستثمارات في التخزين والتحويل والبتروكيماويات.
غير أن الجزائر تدخل هذه المرحلة من مركز مختلف تمامًا: لم تعد تطارد صدارة تحتكرها الإمارات، بل أصبحت هي المورّد الأول الذي يتعين على الآخرين منافسته.
وهنا تكمن قوة الإنجاز. فالجزائر لم تربح جدولًا إحصائيًا فحسب؛ بل أثبتت أن الدولة التي تملك المورد، والمنشأة، والكفاءة، والقرار السيادي، تستطيع أن تهزم أفضلية المال والجغرافيا وتفرض اسمها داخل أكثر الأسواق العالمية صرامة.
وعندما احتاجت كوريا الجنوبية إلى مورد يحمي استمرارية مصانعها، لم تكن النتيجة شعارًا دبلوماسيًا أو مجاملة سياسية. كانت حصة سوقية واضحة: 17.2% للجزائر، و14.5% للإمارات. الجزائر في الصدارة، والإمارات خلفها.