الجمعة, 6 نوفمبر 2026 • 06:21 بتوقيت الجزائر
بوابة الجزائر
غرفة الأخبار
المغرب يخرج من باب إفريقيا الضيّق.. والجزائر تفتح بوابة القارة على مصراعيها الجزائر تقترب من فتح بوابتها التجارية نحو إفريقيا.. موعد جديد للمنطقة الحرة بتندوف هل حوّل آل حفتر الشرق الليبي إلى ملكية خاصة! بنغازي.. ثارت في وجه القذافي وخضعت للميليشيا المتمردة! التجديد النصفي يُعرّي الترامبية .. واشنطن تشهد نهاية «صرح الورق» وتودّع حقبة الترهيب السياسـي المغرب يغامر بثقة الأسواق الإفريقية.. والمصدرون يطالبون بالتوضيح لقاء غوما الحاسم..بعثة الأمم المتحدة تضغط لتثبيت وقف إطلاق النار وتفادي التصعيد في الشرق الكونغولي السفير الجزائري لدى النيجر يكشف مستجدات مشاريع التعاون بين البلدين الشروع في تأسيس أول حزب صهيوني في المغرب! الجزائر تُحاصر المضاربين رقميًا.. والأسعار تحت المراقبة اليومية رونالدو يترجل عن عرش البرتغال.. 23 عاماً من المجد تنتهي بوداع القميص رقم 7
شارك المقال

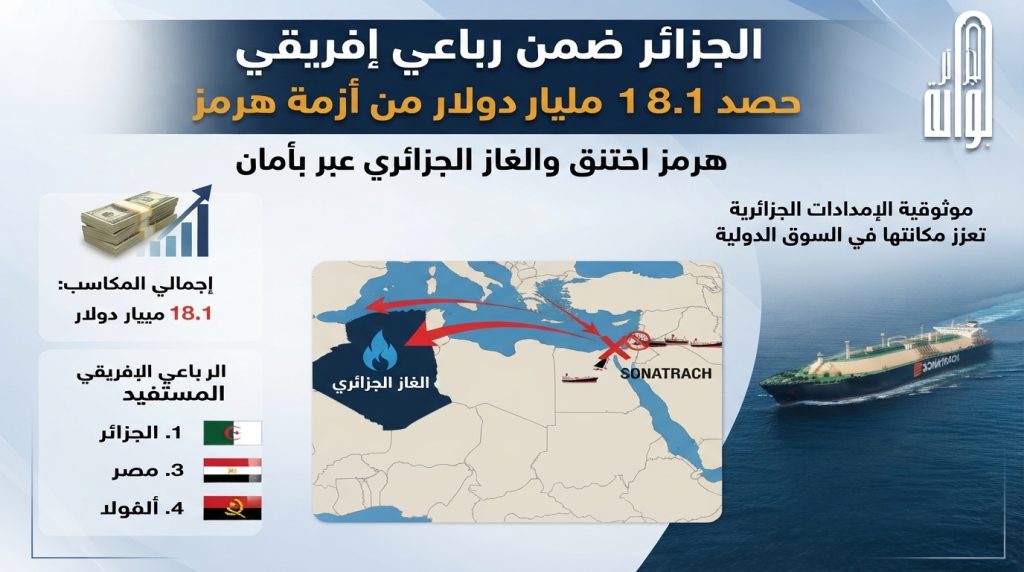
هرمز اختنق والغاز الجزائري عبر بأمان.. كيف حوّلت الجزائر الجغرافيا إلى مكسب بـ18.1 مليار دولار؟

• الكاتب(ة): عبد الجبار.ب • 0 تعليق • 115 مشاهدة
هرمز اختنق والغاز الجزائري عبر بأمان.. كيف حوّلت الجزائر الجغرافيا إلى مكسب بـ18.1 مليار دولار؟

دراسة دولية تضع الجزائر ضمن أكبر أربعة مستفيدين أفارقة من صدمة الطاقة.. إنتاج الغاز عند أعلى مستوى في ثلاث سنوات والأنابيب المباشرة تكشف استشرافًا سبق الأزمة

بوابة الجزائر الإخبارية: عندما ضاقت حركة الطاقة العالمية داخل مضيق هرمز وارتفعت كلفة كل برميل وشحنة غاز تعبر الممر المضطرب، كانت الجزائر تبيع جزءًا مهمًا من غازها إلى أوروبا عبر طريق آخر لا تمر فيه ناقلة واحدة بالخليج. فمن الحقول الجزائرية إلى الساحل التونسي، ثم تحت المتوسط وصولًا إلى جزيرة صقلية، حافظ خط «ترانسميد» على تدفقاته نحو السوق الإيطالية، فيما واصل «ميدغاز» ربط الجزائر بإسبانيا مباشرة، لتتحول بنية شُيدت على مدى عقود إلى حصانة جغرافية واستراتيجية في واحدة من أعقد أزمات الطاقة العالمية.
هرمز اختنق والغاز الجزائري عبر بأمان.. كيف حوّلت الجزائر الجغرافيا إلى مكسب بـ18.1 مليار دولار؟

هذه الأفضلية لم تصنعها أزمة مضيق هرمز، بل كشفت قيمتها. فالجزائر لم تدخل اضطراب 2026 منتظرةً ارتفاع الأسعار، وإنما دخلته بإنتاج غازي متصاعد، ومحفظة تجمع النفط والغاز الطبيعي المسال والمنتجات النفطية، ومسارين ثابتين عبر الأنابيب نحو أوروبا، واستثمارات ضخمة لتوسيع الاحتياطيات والإنتاج. لذلك، لم يكن وجودها ضمن أكبر أربعة مستفيدين أفارقة من صدمة الأسعار مكسبًا ظرفيًا منفصلًا عن الخيارات الوطنية، بل نتيجة مباشرة لخبرة طاقوية جزائرية راكمت القدرة على الإنتاج والنقل والوفاء بالعقود قبل أن يحتاجها السوق تحت ضغط الحرب.

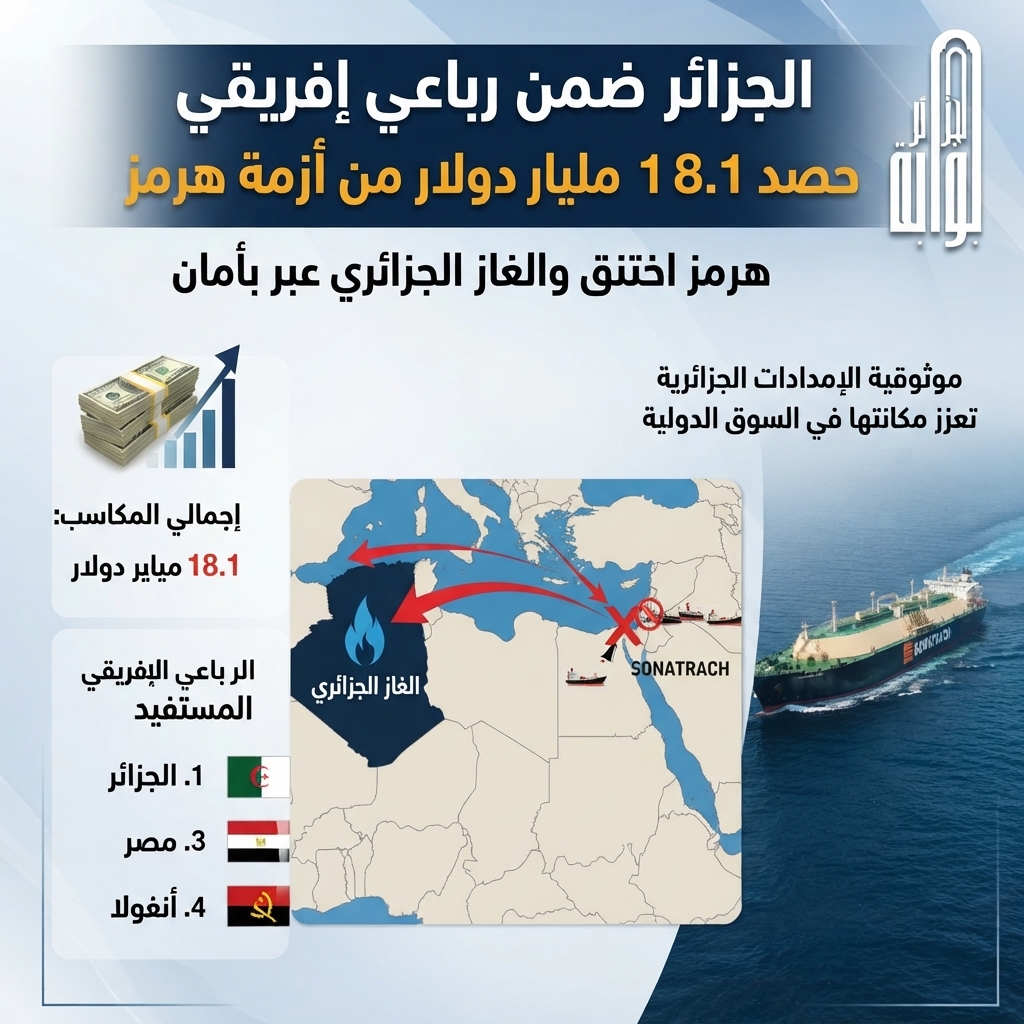
ووضعت دراسة أصدرها مركز أبحاث الطاقة والهواء النظيف «CREA» في 26 أغسطس 2026 الجزائر إلى جانب نيجيريا وأنغولا وليبيا ضمن الرباعي الإفريقي الذي حقق إيرادات إضافية مجمعة بلغت 18.1 مليار دولار بين مارس وأغسطس، نتيجة ارتفاع أسعار النفط والمنتجات النفطية والغاز الطبيعي المسال فوق المستويات التي كانت أسواق العقود الآجلة تتوقعها قبل الحرب على إيران واضطراب مضيق هرمز.

ويمثل الرقم نحو 84 بالمائة من إجمالي 21.6 مليار دولار حصدتها تسع دول إفريقية مصدرة للوقود الأحفوري خلال ستة أشهر، بينما تقاسمت الدول الخمس الأخرى قرابة 3.5 مليارات دولار فقط. ويكشف هذا التركز أن مكاسب الصدمة لم تتوزع بالتساوي بين المنتجين، وإنما ذهبت أساسًا إلى الدول التي تمتلك قاعدة تصديرية واسعة وقدرة فعلية على إيصال النفط والغاز إلى الأسواق في لحظة ارتفعت فيها قيمة الإمداد الموثوق.

غير أن الدراسة لم تحدد المكسب المنفرد للجزائر، إذ فصلت رقم نيجيريا عند 7.5 مليارات دولار، وتركت الجزائر وأنغولا وليبيا ضمن مجموع قدره نحو 10.6 مليارات دولار. ولذلك لا تسمح البيانات المنشورة بترتيب الدول الثلاث أو نسبة مبلغ محدد إلى الجزائر، لكنها تثبت وجود البلاد داخل الدائرة الإفريقية الأكثر استفادة من إعادة تسعير الطاقة.

وتبدأ القراءة الجزائرية الحقيقية من النقطة التي توقف عندها حساب «CREA». فالمركز اعتمد على الشحنات البحرية من النفط والمنتجات النفطية والغاز المسال، ولم يدرج الغاز الذي يصل إلى أوروبا عبر الأنابيب. وهذا الاستثناء لا يقلل المكسب الجزائري، بل يكشف أن الدراسة رصدت جزءًا فقط من منظومة التصدير الوطنية، بينما ظل الممر الأكثر استقرارًا والأشد ارتباطًا بالسوق الأوروبية خارج حساباتها.

استشراف حوّل الأنبوب إلى درع

في أسواق الطاقة، لا تكفي ملكية الاحتياطي لصناعة النفوذ. فالمورد الموجود تحت الأرض لا يحقق إيرادًا، والإنتاج المعزول عن شبكات النقل لا ينقذ سوقًا عند اندلاع أزمة، أما الشحنة التي تصل في موعدها عبر مسار محمي فتكتسب قيمة تفوق سعرها التجاري.

وتتجلى الخبرة الجزائرية في أنها لم تحصر خياراتها في نمط تصدير واحد. فالنفط والمنتجات النفطية والغاز الطبيعي المسال تمنحها مرونة الوصول إلى أسواق متعددة، بينما توفر الأنابيب اتصالًا مباشرًا ومستقرًا مع جنوب أوروبا. وعندما أصيبت صادرات الخليج بالاختناق، ظهرت قيمة هذا التنويع: الناقلات أصبحت أكثر كلفة وعرضة للتأخير والمخاطر، في حين استمر الغاز الجزائري بالتدفق عبر المتوسط من دون المرور بالمضيق.

ولا يمكن فصل هذه الأفضلية عن الاستشراف الذي أعاد، بقيادة رئيس الجمهورية عبد المجيد تبون، وضع قطاع الطاقة في قلب الأمن الاقتصادي والسيادة الوطنية. فقد حافظت الجزائر على مكانتها موردًا موثوقًا، ورفضت إدارة علاقاتها الطاقوية بمنطق البيع الآني وحده، ووسعت شراكاتها على أساس عقود طويلة واستثمارات مشتركة ورفع الإنتاج، بالتوازي مع تأكيد قدرتها على احترام التزاماتها حتى في أكثر الظروف الدولية اضطرابًا.

وقد ظهرت قيمة هذا النهج عندما زارت رئيسة الوزراء الإيطالية جورجيا ميلوني الجزائر في مارس 2026، في خضم تعطل إمدادات الغاز المسال القطري، بحثًا عن زيادة التدفقات وتنويع مصادر الإمداد. وأكد الرئيس تبون آنذاك استعداد الجزائر للوفاء بالتزاماتها تجاه إيطاليا، بينما اتفق البلدان على توسيع التعاون إلى الاستكشاف البحري والغاز غير التقليدي ومشروعات جديدة بين سوناطراك و«إيني».

لم تكن روما تتجه إلى الجزائر مجاملةً سياسية، بل لأنها احتاجت إلى مورد يمتلك الغاز والمنشآت والمسار الجغرافي والقدرة المؤسسية على التنفيذ. فالأزمات لا تمنح الدول وقتًا لبناء الأنابيب من الصفر، وإنما تفرز بين من امتلك رؤية طويلة المدى ومن اكتفى بالاعتماد على سوق الشحنات الفورية.

54 مليار متر مكعب قبل اكتمال العام

تزامن ارتفاع الأسعار مع تحسن فعلي في قاعدة الإنتاج الجزائرية. فقد بلغ إنتاج الغاز الطبيعي 54.01 مليار متر مكعب خلال النصف الأول من 2026، مقابل 51.81 مليار متر مكعب في الفترة نفسها من 2025، بزيادة قدرها 2.2 مليار متر مكعب ونمو سنوي نسبته 4.2 بالمائة.

ويمثل ذلك أعلى إنتاج تسجله الجزائر خلال النصف الأول منذ ثلاث سنوات، بعدما بلغ 54.72 مليار متر مكعب في 2023، ثم تراجع إلى 53.61 مليارًا في 2024 و51.81 مليارًا في 2025. ويؤكد التعافي أن الاستفادة الجزائرية لم تُبنَ على السعر وحده، بل جاءت في وقت كانت فيه سوناطراك تستعيد جزءًا من زخم الإنتاج وتوسع قدرتها على تلبية السوق الداخلية والحفاظ على الصادرات.

كما ارتفع إجمالي صادرات الغاز، عبر الأنابيب وفي صورة غاز طبيعي مسال، إلى 23.97 مليار متر مكعب خلال الأشهر الستة الأولى، مقابل 23.40 مليارًا قبل عام، بزيادة 570 مليون متر مكعب ونمو 2.4 بالمائة.

ولا يبدو الفارق ضخمًا عند عزله عن السياق، لكنه يكتسب وزنًا أكبر لأن الجزائر حققته في وقت ارتفع فيه الاستهلاك المحلي بوتيرة أسرع، ونفذت بعض منشآت التمييع عمليات صيانة خفضت صادرات الغاز المسال. أي أن منظومة الإنتاج استطاعت امتصاص نمو الطلب الداخلي، والمحافظة في الوقت نفسه على زيادة إجمالية في الصادرات.

وبلغت صادرات الغاز المسال 4.47 ملايين طن، بما يعادل نحو 6.1 مليارات متر مكعب، متراجعة 6.5 بالمائة. ومن خلال خصم هذه الكميات من إجمالي الصادرات الغازية، تقترب التدفقات الموجهة أساسًا عبر الأنابيب من 17.87 مليار متر مكعب، بما يعني أن قرابة ثلاثة أرباع الغاز المصدر انتقلت عبر الخطوط المباشرة، مقابل نحو الربع بحرًا.

وتعيد هذه المعادلة تعريف موقع الجزائر داخل تقرير «CREA». فالدراسة التقطت أثر ارتفاع الأسعار في الصادرات البحرية، لكنها لم تحتسب معظم الغاز الجزائري المصدر خلال الفترة. ومن ثم، فإن رقم الرباعي الإفريقي لا يشمل كامل الانكشاف الإيجابي للجزائر على صعود أسعار الغاز الأوروبي.

ولا يعني ذلك إمكان إضافة مداخيل الأنابيب آليًا إلى تقديرات المركز؛ لأن عقود الغاز تختلف في آجالها وصيغ مراجعة الأسعار وارتباطها بالمؤشرات الفورية أو النفطية. إلا أن الاستثناء يثبت أن قاعدة استفادة الجزائر أوسع من النطاق البحري الذي قاسه التقرير، وأن بنيتها التصديرية تمنحها مصدر دخل لا يتوقف على حركة الناقلات.

إيطاليا تختار الغاز الذي يصل

تقدم السوق الإيطالية الدليل الأكثر وضوحًا على أن المكسب الجزائري لم يكن مجرد علاوة سعرية فرضتها الحرب. فقد ارتفعت تدفقات الغاز القادمة عبر نقطة مازارا ديل فالو، المرتبطة بخط «ترانسميد»، 4.3 بالمائة خلال النصف الأول من 2026، لتبلغ نحو 11.4 مليار متر مكعب، وتغطي 34.7 بالمائة من الطلب الإيطالي على الغاز.

وبذلك حافظت الجزائر على موقعها أكبر مورد لإيطاليا عبر الأنابيب، في سوق لم يرتفع طلبها إلا 0.2 بالمائة إلى 32.9 مليار متر مكعب، بينما تراجعت وارداتها الإجمالية 0.6 بالمائة. وهذا التفصيل بالغ الأهمية؛ لأن تدفقات الجزائر لم ترتفع فوق موجة توسع عامة، وإنما كسبت مساحة إضافية داخل سوق شبه مستقرة تتقلص وارداتها.

فحين تنخفض الواردات الكلية ويرفع مورد واحد كمياته، لا يعود الأمر زيادة مبيعات فحسب، بل انتقالًا في الحصة والوزن داخل أمن الطاقة للدولة المستوردة. وقد أصبحت الجزائر توفر لإيطاليا، عبر مسار واحد، أكثر من ثلث احتياجاتها، متجاوزة بفارق واسع مساهمة الإنتاج المحلي الإيطالي.

وفي مارس 2026، أظهرت بيانات شركة «سنام» أن الجزائر كانت المورد الأول للغاز إلى إيطاليا، بحصة تقارب 34 بالمائة من الواردات اليومية، بعدما حل المحور الجنوبي المتوسطي تدريجيًا محل الإمدادات الروسية التي هيمنت سابقًا على السوق.

ولا تعتمد هذه المكانة على قرب جغرافي فقط، بل على عقود من الخبرة التشغيلية الجزائرية في إدارة الحقول والضغط داخل الشبكات والصيانة والتنسيق التجاري. فخط الغاز ليس أنبوبًا فولاذيًا جامدًا، وإنما منظومة تبدأ من الإنتاج والمعالجة، وتمر بمحطات الضغط والقياس، وتنتهي بالتسليم داخل الشبكة الأوروبية وفق معايير يومية صارمة.

وفي يونيو وحده، ارتفعت صادرات الغاز عبر الأنابيب إلى 3.06 مليارات متر مكعب، مقابل 2.95 مليار في يونيو 2025، في حين تراجعت صادرات الغاز المسال إلى 899 مليون متر مكعب، من نحو مليار متر مكعب. ويظهر ذلك مجددًا أن الأنابيب أدت دور المثبت عندما خفضت الصيانة أداء منشآت التمييع.

أما في الربع الثاني، فبلغت شحنات الغاز المسال 2.43 مليون طن، مقابل 2.04 مليون طن في الربع الأول، قبل أن تنخفض في يوليو إلى 495 ألف طن، وهو ثالث أدنى مستوى شهري منذ 2013 على الأقل. ولا تلغي هذه التقلبات قوة الجزائر، لكنها تحدد بدقة الجبهة التي تحتاج إلى رفع الجاهزية حتى تستطيع البلاد الجمع بين استقرار الأنابيب ومرونة السوق البحرية.
هرمز اختنق والغاز الجزائري عبر بأمان.. كيف حوّلت الجزائر الجغرافيا إلى مكسب بـ18.1 مليار دولار؟

حنكة المزيج لا رهان السلعة الواحدة

تكمن قوة المحفظة الجزائرية في أنها لا تعتمد على الغاز وحده. فتقرير «CREA» أظهر أن النفط الخام كان أكبر مصدر للكلفة الإضافية على الدول المستوردة، بعدما أضاف 164.1 مليار دولار إلى فواتيرها خلال ستة أشهر، يليه الديزل والغازوال بـ73.8 مليار دولار، ثم الغاز الطبيعي المسال في الحوضين الأطلسي والهادئ بـ38 مليارًا، والبنزين بـ35.7 مليارًا ووقود الطائرات بـ20 مليار دولار.

وقياسًا إلى توقعات الأسواق قبل الحرب، ارتفع متوسط سعر النفط الخام 35 بالمائة، بينما قفز الغاز المسال في الحوض الأطلسي، الذي تتجه عبره الصادرات الجزائرية إلى أوروبا، نحو 60 بالمائة، وصعد الغاز المسال الآسيوي 75 بالمائة والديزل 59 بالمائة.

وتعني هذه التركيبة أن الجزائر تعرضت إيجابيًا لعدة موجات سعرية في الوقت نفسه: النفط الخام، والمنتجات المكررة، والغاز المسال، إلى جانب الغاز عبر الأنابيب خارج نطاق الدراسة. وهذه ليست مصادفة تجارية، بل ثمرة منظومة طاقوية تجمع الإنتاج والتكرير والتسييل والنقل البري والبحري.

كما تزامنت الأشهر التي شملها التقرير مع زيادات تدريجية في إنتاج النفط ضمن قرارات «أوبك+». وقررت الجزائر وست دول أخرى رفع الإنتاج الجماعي 188 ألف برميل يوميًا ابتداء من أغسطس، ثم إقرار زيادة مماثلة لشهر سبتمبر. ووفق جدول أغسطس، ارتفع هدف الإنتاج الجزائري بنحو 6 آلاف برميل يوميًا إلى 1.001 مليون برميل.

وتبدو الزيادة محدودة حسابيًا، إلا أن كل برميل إضافي يكتسب وزنًا أكبر عندما يرتفع السعر. كما أن إدارة الإنتاج داخل «أوبك+» لا تقوم على ضخ أقصى كمية في كل وقت، بل على موازنة الإيراد والاستقرار والحفاظ على الحقول والتنسيق مع المنتجين، وهي خبرة دبلوماسية وتقنية اكتسبتها الجزائر عبر عقود من المشاركة في إدارة السوق.

ومع ذلك، ينبغي التمييز بين الإيراد الإضافي والربح الصافي. فالأرقام التي قدرها «CREA» تمثل زيادة في القيمة الإجمالية للصادرات مقارنة بمسار سعري مفترض قبل الحرب، ولا تعادل تلقائيًا أرباح سوناطراك أو الإيرادات النهائية للخزينة. إذ تتدخل تكاليف الإنتاج والمعالجة والنقل، وصيغ العقود، وحصص الشركاء، والضرائب، وتوقيت تحميل الشحنات، والاستهلاك المحلي.

وتمنح هذه الدقة التحليلية المكسب الجزائري قيمته الحقيقية؛ لأنه لا يحتاج إلى تضخيم. فالجزائر موجودة بالفعل ضمن أكبر أربعة مستفيدين في إفريقيا، وإنتاجها الغازي ارتفع، وصادراتها الإجمالية نمت، وحصتها الإيطالية توسعت، وممراتها لم تمر بهرمز. وهذه الوقائع أقوى من نسبة رقم منفرد إليها لا تتيحه الدراسة.

الجبهة الداخلية تستهلك نصف الإنتاج

لا تخفي حصيلة 2026 التحدي الذي يواجه قطاع الغاز. فقد ارتفع الاستهلاك المحلي 6.3 بالمائة خلال النصف الأول، من 26.81 مليار متر مكعب إلى 28.49 مليارًا، مستحوذًا على نحو 53 بالمائة من الإنتاج.

ويعكس ذلك نمو الطلب على الكهرباء والصناعة والاستهلاك المنزلي، لكنه يضغط في الوقت نفسه على الكميات المتاحة للتصدير. فكل متر مكعب يذهب إلى السوق الداخلية لا يمكن تسويقه في الخارج، ما لم يرتفع الإنتاج بالسرعة نفسها أو تنخفض كثافة استهلاك الغاز في توليد الكهرباء.

ولهذا، يتجاوز الاستشراف الجزائري مجرد حفر آبار جديدة إلى إعادة تشكيل المزيج الطاقوي. فالتوسع في الطاقة الشمسية لا يمثل ملفًا بيئيًا منفصلًا عن المحروقات، بل وسيلة لتحرير جزء من الغاز المستخدم في الكهرباء وتوجيهه إلى الصناعات التحويلية أو التصدير، حيث يحقق قيمة أعلى.

كما تصبح الكفاءة الطاقوية مسألة مالية وسيادية. فخفض الفاقد في الشبكات، وتحسين أداء محطات الكهرباء، وترشيد الاستهلاك الصناعي، يمكن أن ينتج «كميات افتراضية» من الغاز المتاح من دون استخراج متر مكعب إضافي. وفي اقتصاد طاقة عالمي يعاقب الهدر ويكافئ المرونة، قد تكون الكمية التي لا تُستهلك داخليًا مساوية في قيمتها لاحتياطي جديد.

ومن هنا تظهر حكمة عدم التعامل مع مكاسب هرمز باعتبارها ريعًا متاحًا للإنفاق، بل فرصة لتمويل القدرات التي تسمح باستدامة الإيراد: الاستكشاف، وتطوير الحقول، وتجديد منشآت التمييع، والطاقة المتجددة، والصيانة، والتكنولوجيا، وتكوين الموارد البشرية.

60 مليار دولار لما بعد علاوة الحرب

خصصت سوناطراك 75 بالمائة من برنامجها الاستثماري للفترة 2026-2030، والمقدر بنحو 60 مليار دولار، لأنشطة الاستكشاف والإنتاج. ويكشف هذا التوجيه أن الجزائر تدرك الفارق بين الاستفادة من سعر مرتفع وبناء قدرة مستدامة على الاستفادة من الأسواق.

فالسعر لا يخضع لقرار المنتج منفردًا، أما الاحتياطي والإنتاج والجاهزية فيمكن بناؤها بالاستثمار. وعندما تتراجع علاوة الحرب، تبقى الحقول الجديدة والمنشآت المجددة والأنابيب والكوادر الوطنية أصولًا منتجة. لذلك، تتجه الحنكة الجزائرية إلى استخدام الظرف المالي لتقوية العرض المستقبلي، لا إلى بناء التوازنات على فرضية استمرار الأزمة.

وفي هذا السياق، أطلقت الوكالة الوطنية لتثمين موارد المحروقات «Alnaft» جولة «Algeria Bid Round 2026»، التي تعرض سبع رقع للاستكشاف والتطوير في أحواض ورقلة وإليزي وتوقرت والبيض. وحددت 26 نوفمبر موعدًا لإيداع العروض، على أن توقع العقود في أجل أقصاه 31 يناير 2027. (رويترز)

وتأتي الجولة بعد نجاح دورة 2024 في إسناد خمس رقع، باستثمارات أولية للاستكشاف والتطوير بلغت 606 ملايين دولار. كما وقعت سوناطراك عقد تقاسم إنتاج مع «ميداد للطاقة» السعودية بقيمة تقارب 5.4 مليارات دولار لتطوير محيط إليزي جنوب، بعمر تعاقدي يصل إلى 30 عامًا وإنتاج متوقع يعادل 993 مليون برميل نفط مكافئ، بينها نحو 125 مليار متر مكعب من الغاز. (رويترز)

ويضاف إلى ذلك عقد بنحو 850 مليون دولار مع «سينوبك» الصينية، بما يعكس سياسة تنويع الشركاء والتمويل والخبرة التقنية، مع بقاء سوناطراك محور القرار والإنتاج. فالجزائر لا تفتح قطاعها للتنازل عن موارده، بل تستقطب رأس المال والتكنولوجيا لتسريع تثمينها ضمن إطار يحفظ السيادة الوطنية.

هذه هي النقطة التي تفصل بين الاستفادة العارضة والاستراتيجية. فدولة قد تحقق إيرادًا مرتفعًا خلال ستة أشهر بسبب الحرب، ثم تعود إلى نقطة البداية عندما تنخفض الأسعار. أما الجزائر فتعمل على تحويل الإيراد الاستثنائي إلى احتياطي جديد وإنتاج إضافي ومنشآت أكثر جاهزية، حتى تدخل الأزمة المقبلة بقدرة أكبر مما دخلت به أزمة هرمز.

الجزائر تربح والمستوردون يدفعون

يكشف التقرير، في المقابل، حجم الفاتورة التي تحملتها الدول الإفريقية غير المنتجة أو غير القادرة على تلبية احتياجاتها. فقد دفعت 32 دولة من أصل 41 شملها التحليل كلفة إضافية بلغت 21.9 مليار دولار، مقابل 21.6 مليارًا من الإيرادات الإضافية التي حققتها تسع دول مصدرة.

وجاءت مصر في صدارة المتضررين بفارق تكلفة قدره 5.2 مليارات دولار، تلتها جنوب إفريقيا بـ3.5 مليارات، ثم المغرب بـ2.2 مليار. ويكشف هذا التوزيع أن الموقع داخل أزمة الطاقة لا يحدده الانتماء الجغرافي، بل القدرة الإنتاجية والبنية التحتية ودرجة الاعتماد على الواردات.

فالجزائر والمغرب يقعان في الفضاء المغاربي نفسه ويطلان على المتوسط، لكن الأول دخل الأزمة منتجًا ومصدرًا متعدد القنوات، فيما دخلها الثاني مستوردًا يدفع علاوة الحرب. وهذا الفارق لا تصنعه الجغرافيا وحدها، بل تراكم عقود من الاستثمار في الحقول والتكرير والتسييل والأنابيب والكفاءات الوطنية.

وعالميًا، دفعت الدول المستوردة نحو 330 مليار دولار إضافية مقابل شحنات النفط والمنتجات النفطية والغاز المسال بين مارس وأغسطس، بمتوسط شهري بلغ 55.3 مليار دولار. وتحمل الاتحاد الأوروبي الفاتورة الأعلى بنحو 78 مليار دولار، مقابل 35 مليارًا للصين و22 مليارًا للهند.

وقارن المركز الأسعار الفعلية بمنحنيات العقود الآجلة المسجلة خلال الأيام الاثني عشر السابقة لاندلاع الحرب، حتى يعزل أثر الصدمة عن التحركات الموسمية التي كانت الأسواق قد احتسبتها. كما اعتمد، من مارس إلى يوليو، على الشحنات التي وصلت فعليًا وفق بيانات تتبع السفن من «Kpler»، ثم قدر حركة أغسطس بسبب عدم اكتمالها عند إغلاق التقرير.

وتمنح هذه المنهجية الرقم الجزائري معنى أكثر دقة: فهو لا يمثل القيمة الكلية للصادرات، وإنما الزيادة التي تحققت لأن الأسعار تجاوزت ما كان السوق يتوقعه قبل اندلاع الأزمة. وبالتالي، فإن الرباعي الإفريقي لم يحقق 18.1 مليار دولار من الصادرات فقط، بل حقق هذا المبلغ فوق خط الإيرادات الذي كان مرجحًا في غياب الحرب واضطراب المضيق.

المضيق كشف قوة النموذج الجزائري

قد تبدو أزمة هرمز في ظاهرها هدية سعرية للدول المنتجة، لكن الأسعار المرتفعة لا تفيد من يعجز عن زيادة إنتاجه أو إيصال صادراته. وقد كشفت الأشهر الستة أن الجزائر جمعت العناصر الثلاثة التي تحدد الفائز في أسواق الأزمات: المورد، والقدرة التشغيلية، والمسار الآمن.

فالإنتاج الغازي ارتفع إلى أعلى مستوى في ثلاث سنوات، وإجمالي الصادرات سجل نموًا، وتدفقات الأنابيب توسعت، والحصة داخل السوق الإيطالية تعززت، بينما منحت خطوط المتوسط البلاد طريقًا مستقلًا عن المضيق. وفي الوقت نفسه، وفر النفط والمنتجات النفطية والغاز المسال قنوات بحرية إضافية للاستفادة من القفزات السعرية التي أحصاها «CREA».

وهذه المنظومة هي ثمرة مدرسة جزائرية في الطاقة لا تختزل في شركة أو حقل. فسوناطراك راكمت خبرة في الاستكشاف والإنتاج والمعالجة والتسييل والنقل والتسويق، والجزائر راكمت حضورًا داخل «أوبك» ومنتدى الدول المصدرة للغاز، وعلاقات طويلة مع الأسواق الأوروبية، وقدرة على إدارة العقود في فترات الوفرة والندرة.

كما أثبتت قيادة الرئيس تبون أن موثوقية المورد أصل اقتصادي وسياسي لا يقل أهمية عن الاحتياطي. فعندما تعرضت الإمدادات الأوروبية لضربات متلاحقة، لم تكتفِ الجزائر بتذكير شركائها بما تملكه تحت الأرض، بل حافظت على التدفقات وأعادت توسيع التعاون والاستكشاف، وهو ما عزز مكانتها شريكًا لا يُستدعى عند الرخاء فقط، بل تعتمد عليه الأسواق عند الأزمة.

غير أن الامتحان الأكبر يبدأ بعد الإيراد. فالحفاظ على المكسب يتطلب إنتاجًا ينمو أسرع من الاستهلاك المحلي، ومنشآت تسييل تتجاوز آثار الصيانة، وتسريع تطوير الرقع الجديدة، ورفع كفاءة الطاقة، وتوسيع الشمسية لتحرير الغاز، ثم توجيه جزء أكبر من المحروقات إلى البتروكيمياء والأسمدة والصناعات ذات القيمة المضافة بدل تصدير المادة الخام وحدها.

وعندئذ فقط تتحول علاوة هرمز من إيراد مؤقت إلى قوة اقتصادية دائمة. فالجزائر لا تتحكم في موعد اندلاع الأزمات ولا في منحنيات الأسعار العالمية، لكنها تتحكم في جاهزية حقولها، وكفاءة منشآتها، وتنوع أسواقها، وقوة أنابيبها، وحجم استثماراتها.

ولهذا، لا تختصر دراسة «CREA» قصة الجزائر في حصة من 18.1 مليار دولار. الرقم هو عنوان الظرف، أما القصة الأعمق فهي أن دولة استطاعت، بخبرة سوناطراك وحنكة سياستها الطاقوية واستشراف قيادتها، أن تجعل غازها يصل إلى أوروبا بينما كان أحد أهم ممرات الطاقة في العالم يختنق.

لقد رفعت الحرب الأسعار للجميع، لكنها لم تمنح الجميع الموقع نفسه. الجزائر دخلت الأزمة وفي يدها الغاز، وتحت المتوسط أنابيبها، وأمامها سوق أوروبية تحتاج إلى مورد موثوق، وخلفها برنامج استثماري يتهيأ لما بعد الحرب. وبين هذه العناصر، تحولت الجغرافيا من موقع على الخريطة إلى عائد اقتصادي، وتحولت الخبرة من تاريخ مهني إلى نفوذ، وأثبتت الأزمة أن أمن الطاقة لا يُبنى عندما يغلق المضيق، بل قبل ذلك بسنوات.

#افريقيا#الجزائر#الغاز الجزائري#مضيق هرمز
شارك المقال
الكاتب(ة)
عبد الجبار.ب
طالع مقالاتي

أضف تعليقا

لن يتم نشر عنوان بريدك الإلكتروني. الحقول الإلزامية مشار إليها بـ *

إيكونوميست
شارك المقال

مصنع لشركة هيونداي في الجزائر ..العملاق الكوري يضرب موعدا للجزائريين في 2027

مصنع لشركة هيونداي في الجزائر ..العملاق الكوري يضرب موعدا للجزائريين في 2027

بوابة الجزائر الإخبارية: أعلنت مجموعة Hyundai Motor عن الانطلاق الرسمي في تجسيد مشروع مصنع جديد لتجميع السيارات في الجزائر، على أن يبدأ إنجاز المشروع سنة 2027، في خطوة تندرج ضمن استراتيجية الشركة الكورية لتوسيع حضورها الصناعي عالميًا.

وجاء الإعلان خلال اجتماع الرؤساء التنفيذيين للمجموعة، المنعقد في العاصمة الكورية الجنوبية سيول، حيث تم إدراج المشروع الجزائري ضمن خريطة التوسع الصناعي لشركة Hyundai Motor Company.

ويتمثل المشروع في استثمار مباشر يجمع بين الشركة الكورية الأم ومجموعة بهوان العُمانية، بما يعكس توجهًا نحو إقامة قاعدة صناعية للعلامة في الجزائر وتعزيز حضورها في السوق المحلية.

وأكدت المعطيات المقدمة أن المشروع لم يعد مجرد مفاوضات أو اعتماد أولي داخل الجزائر، بل أصبح مشروعًا معلنًا ضمن استراتيجية الشركة الأم، وهو ما يمنحه طابعًا أكثر رسمية أمام المستثمرين والأسواق المالية.

ومن المنتظر أن يساهم المصنع، عند دخوله مرحلة التجسيد، في دعم نشاط صناعة السيارات في الجزائر، وتعزيز الاستثمار الصناعي، وفتح المجال أمام تطوير شبكة المناولة وخلق فرص عمل مرتبطة بالقطاع.

ويأتي هذا المشروع في إطار توجه Hyundai Motor نحو توسيع خريطة عملياتها الصناعية عالميًا، مع إدراج الجزائر ضمن مشاريعها المستقبلية، بما قد يعزز مكانة البلاد كوجهة للاستثمارات في قطاع السيارات.

https://twitter.com/algeria3new/status/2092662295067296112?s=46

#الجزائر#صناعة السيارات
شارك المقال
الكاتب(ة)
بوابة الجزائر
طالع مقالاتي
إفريقيا
شارك المقال

تبون يكسب معركة الأمن القومي ببراغماتية مع دول الساحل ..مالي النيجر والتشاد جبهات دفاع أولى للجزائر !

تبون يكسب معركة الأمن القومي ببراغماتية مع دول الساحل ..مالي النيجر والتشاد جبهات دفاع أولى للجزائر !

زيارة عبد الله مايغا إلى الجزائر تتجاوز استعادة العلاقات الثنائية نحو بناء حزام استراتيجي يجمع الأمن بالطاقة والتنمية ويحمي سيادة دول المنطقة

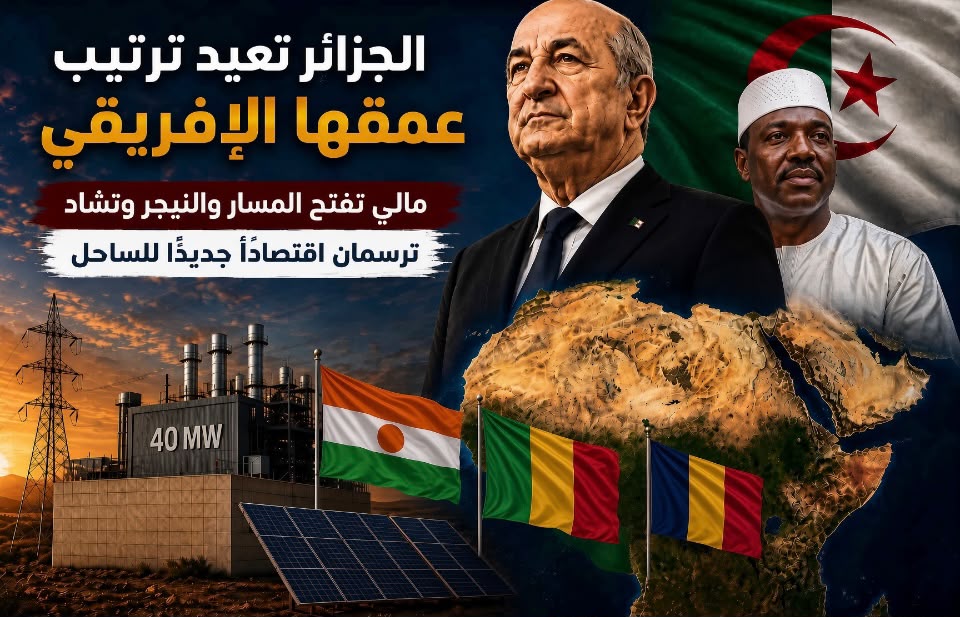
بوابة الجزائر الإخبارية: يكسب رئيس الجمهورية عبد المجيد تبون واحدة من أكثر معارك الأمن القومي الجزائري تعقيدًا من دون الانجرار إلى مواجهات مفتوحة أو سباق نفوذ مكلف، مستندًا إلى براغماتية أعادت وصل ما قطعته التوترات مع مالي، وحوّلت التضامن مع النيجر وتشاد إلى شراكات طاقوية وتنموية. فبدل انتظار التهديدات عند الحدود الجنوبية، تنقل الجزائر دفاعاتها الاستراتيجية إلى المجال الذي تتشكل فيه المخاطر، عبر بناء جوار قوي يحمي سيادته، ويستعيد قدرته على ضبط أراضيه ومؤسساته.

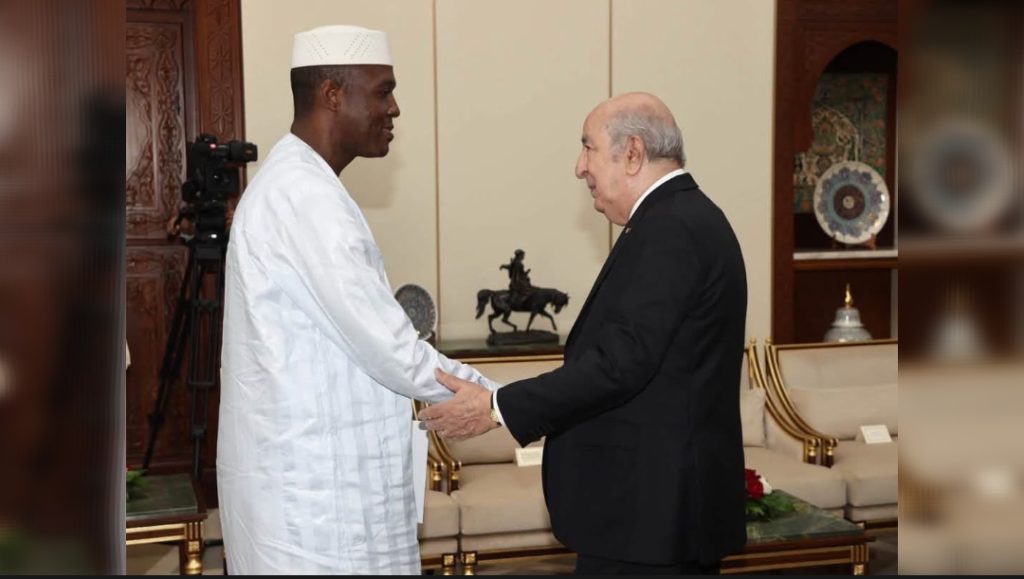
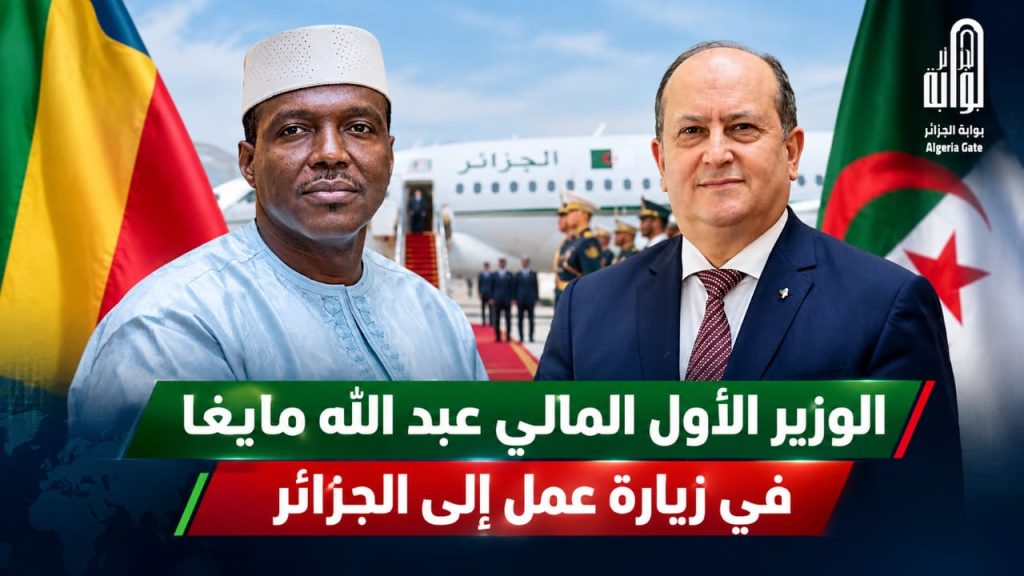
ومن هذا المنطلق، تتجاوز زيارة الوزير الأول، رئيس حكومة مالي، عبد الله مايغا، إلى الجزائر في 24 أغسطس 2026، مجرد استئناف للعلاقات الثنائية؛ إذ تستكمل ضلعًا سياسيًا وأمنيًا أساسيًا في رؤية جزائرية أوسع لمنطقة الساحل. فمالي تمثل الجبهة الغربية الأكثر حساسية، والنيجر تشكل حلقة مركزية في التوازن الأمني والطاقوي، بينما تفتح تشاد امتدادًا شرقيًا متصلًا بالمجالين الليبي والسوداني ووسط إفريقيا.

غير أن الجزائر لا تبني هذه الجبهات بمنطق القواعد العسكرية أو الوصاية السياسية، بل من خلال الحوار واحترام السيادة وتكوين الكفاءات ونقل الخبرة وإنجاز البنية التحتية. وبين استعادة الثقة مع باماكو، وتدشين محطة كهرباء بقدرة 40 ميغاواط في النيجر، وإطلاق مشروع مماثل في تشاد، تتضح معالم مقاربة تجعل الطاقة والتنمية وبناء القدرات أدوات دفاع متقدمة عن الأمن القومي.

تبون يكسب معركة الأمن القومي ببراغماتية مع دول الساحل ..مالي النيجر والتشاد جبهات دفاع أولى للجزائر !

وهكذا، لا تنظر الجزائر إلى مالي والنيجر وتشاد باعتبارها دولًا تفصلها عن مصادر الخطر، بل بوصفها جبهات الاستقرار الأولى التي يبدأ منها أمنها. فهل ينجح تبون في تحويل الساحل من حزام أزمات مفتوح على التدخلات الخارجية إلى عمق استراتيجي يحمي الجزائر ويعيد تشكيل موقعها داخل إفريقيا؟

عودة مالي تعيد فتح العمق الساحلي

تكتسب هذه العودة معناها الكامل عند وضعها إلى جانب التقدم المسجل في علاقات الجزائر مع النيجر وتشاد، إذ تكشف التحركات تجاه الدول الثلاث عن مقاربة تتعامل مع الساحل باعتباره امتدادًا استراتيجيًا مترابطًا، لا مجموعة من الملفات الثنائية المنفصلة. فمالي تشكل البوابة الغربية الأكثر حساسية، بينما تمثل النيجر حلقة مركزية في تقاطع المصالح الأمنية والطاقوية والجيو-اقتصادية، في حين تفتح تشاد الامتداد الشرقي المتصل بليبيا والسودان ووسط إفريقيا.

وبقدر ما تستند هذه المقاربة إلى ثقل التاريخ، تفرضها الجغرافيا أيضًا. فالجزائر، بمساحتها الصحراوية وحدودها الجنوبية الواسعة، لا تستطيع عزل أمنها الداخلي عن مسار التحولات داخل الساحل. كما أن التهديدات التي تنشأ في فضاءات تعاني ضعف المؤسسات وشح الموارد ومحدودية البنية التحتية لا تتوقف عند الخطوط الحدودية، بل تتحول بسرعة إلى مخاطر عابرة للدول، تتخذ شكل إرهاب أو تهريب أو اتجار بالبشر أو هجرة غير نظامية أو اختلال في حركة التجارة والإمدادات.

إلى جانب ذلك، يفرض المستقبل نفسه بوصفه العامل الثالث في إعادة تشكيل هذه العلاقات. فمنطقة الساحل تواجه نموًا ديموغرافيًا متسارعًا، وضغوطًا مناخية واقتصادية متزايدة، وعجزًا في الطاقة والبنية الأساسية، ومحدودية في فرص العمل، بالتزامن مع احتدام تنافس القوى الدولية والإقليمية على الموارد الطبيعية والأسواق والممرات البرية. ولذلك، لم يعد تأمين الحدود وحده كافيًا، لأن احتواء نتائج الأزمات بعد وصولها إلى المجال الحدودي أكثر كلفة من المساهمة في معالجة أسبابها داخل بيئتها الأصلية.

وعليه، يتسع مفهوم الأمن القومي ليشمل بناء جوار قادر على إدارة أراضيه وحماية مؤسساته وتأمين موارده وتوفير الحد الأدنى من شروط الاستقرار الاجتماعي والاقتصادي. فالعمق الاستراتيجي لا يعني، في المقاربة الجزائرية، توسيع دائرة النفوذ أو فرض خيارات سياسية على الدول المجاورة، وإنما بناء مجال تتقاطع داخله المصالح بصورة تجعل استقرار الساحل جزءًا من أمن الجزائر، مثلما يصبح استقرار الجزائر عنصرًا أساسيًا في توازن المنطقة بأكملها.

أمن الجزائر يبدأ قبل الحدود

يتجلى الفارق بين هذه المقاربة ونماذج التدخل الخارجي في تركيز الجزائر على تمكين دول الجوار بدل التأثير في قراراتها. فبناء المؤسسات، وتكوين الإطارات المدنية والعسكرية، ونقل الخبرة التقنية، وتعزيز قدرات الدول على إدارة أمنها واقتصادها، كلها أدوات تقلل هشاشة مؤسساتها وتدعم استقلال قرارها الوطني، بدل تحويل ضعفها إلى مدخل لإقامة علاقات تبعية جديدة.

وقد اكتسب هذا التوجه أهمية أكبر مع اتساع دائرة الفاعلين في الساحل. فإلى جانب الدول والقوى الدولية التقليدية، تنشط جماعات مسلحة وشبكات للجريمة المنظمة والاتجار غير المشروع، فضلًا عن شركات أمنية وعسكرية خاصة وشبكات اقتصادية عابرة للحدود. ويؤدي تداخل هذه الأطراف إلى تحويل أي فراغ أمني أو مؤسسي إلى مساحة مفتوحة للاستقطاب والاختراق، وهو ما يجعل تقوية سيادة دول المنطقة مصلحة جزائرية مباشرة، لا مجرد موقف دبلوماسي مبدئي.

ولا تبحث الجزائر، وفق هذا التصور، عن جوار يدور في فلكها، بل عن دول مستقرة وقوية وقادرة على حماية أراضيها ومؤسساتها واتخاذ قراراتها بصورة مستقلة. ومن ثم، يصبح تكوين الكفاءات ونقل الخبرة وبناء القدرات أكثر استدامة من التأثير السياسي المباشر؛ لأن الدولة التي تملك مؤسسات فاعلة وموارد بشرية مؤهلة تكون أقل قابلية للارتهان والاختراق، وأكثر قدرة على إدارة علاقاتها الخارجية وفق مصالحها الوطنية.

كما يتصل بذلك الموقف الجزائري الرافض لتحويل هشاشة بعض دول الساحل إلى مبرر لإعادة تشكيل خياراتها السياسية والأمنية من الخارج، أو إلى مدخل لجعل المنطقة ساحة مفتوحة لتنافس القوى. فكلما ضعفت مؤسسات الدولة، اتسعت المساحات التي تتحرك فيها الجماعات المسلحة وشبكات التهريب والفاعلون الأجانب، فيما تتراجع قدرة الحكومات الوطنية على فرض سلطتها وإدارة مواردها.

ثلاث حتميات ترسم العلاقة

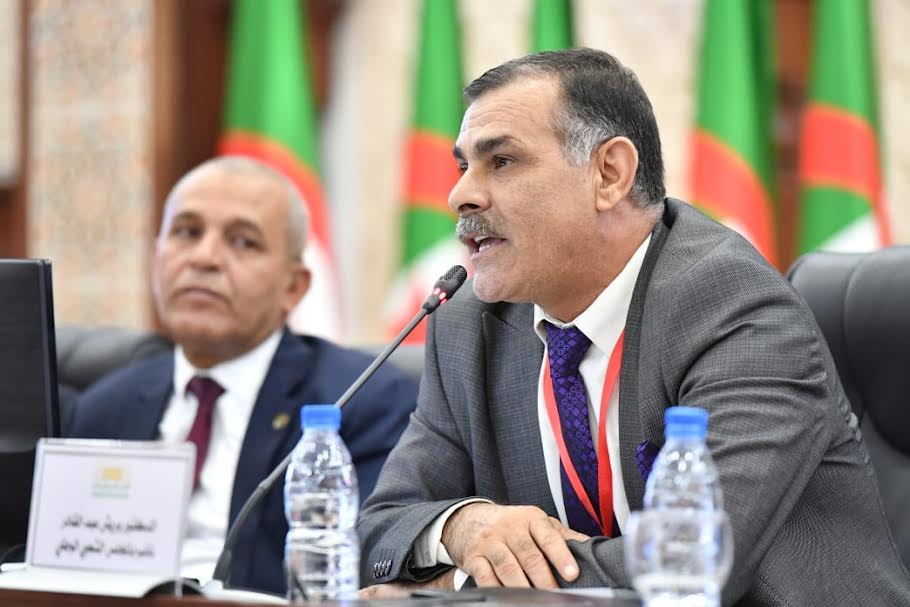
وفي هذا السياق يضع البروفيسور بريش عبد القادر، الخبير الاقتصادي والمهتم بالشؤون الجيوسياسية والجيو-اقتصادية، في مسامهة له نقلتها تادامسا نيوزعودة العلاقات الجزائرية المالية وتنامي الشراكة مع النيجر وتشاد ضمن ثلاث حتميات مترابطة هي التاريخ والجغرافيا والمستقبل.

ويرى البروفيسور بريش أن هذه الدول تمثل، باختلاف مواقعها وأدوارها، مكونات أساسية من العمق الاستراتيجي الحيوي للجزائر، غير أن بناء هذا العمق لا يقوم على الوصاية أو إقامة مجال للنفوذ، بل على توسيع دائرة الاستقرار والسيادة والمصالح المشتركة. فاستقرار هذه الدول، وفق قراءته، يتحول إلى جزء من البيئة الأمنية الجزائرية، مثلما يمثل استقرار الجزائر مصلحة حيوية لدول المنطقة.

وبحسب الخبير، تستمد العلاقة مع مالي أهميتها من الروابط التاريخية والامتداد الحدودي والتداخل الأمني، بينما تحتل النيجر موقعًا مركزيًا في الحسابات الطاقوية والجيو-اقتصادية، في حين تشكل تشاد امتدادًا شرقيًا يصل الجزائر بالمجال الليبي والسوداني ووسط إفريقيا. ولا يعني اختلاف مواقع الدول الثلاث تفاوتًا في أهميتها، بل يسمح بتطوير مقاربة مرنة تتكيف مع خصوصية كل بلد، مع الحفاظ على ثوابت السياسة الجزائرية القائمة على حسن الجوار واحترام السيادة وعدم التدخل والحوار ودعم الحلول السياسية.

ويؤكد بريش أن بناء العمق الحيوي للجزائر ينبغي ألا يُقرأ بمنطق السيطرة، لأن الجزائر لا تحتاج إلى جوار تابع، وإنما إلى جوار قادر على حماية سيادته وإدارة مؤسساته ومواجهة التهديدات التي تستهدف استقراره. وهنا يظهر الفارق بين التأثير في دول الساحل وتمكينها؛ إذ يقود التأثير إلى التبعية، بينما يرفع التمكين قدرة الدول على الدفاع عن مصالحها ويحد من قابلية مؤسساتها للاختراق الخارجي.

غير أن هذا العمق لا يكتمل بالأدوات السياسية والأمنية وحدها. فالمسار الذي تقوده الجزائر مع النيجر وتشاد يكشف انتقالًا تدريجيًا من دبلوماسية التضامن إلى دبلوماسية تنموية ذات مضمون جيو-اقتصادي، تتحول فيها الطاقة والهندسة والتكوين إلى قاعدة لبناء مصالح متبادلة طويلة الأجل.

تبون يكسب معركة الأمن القومي ببراغماتية مع دول الساحل ..مالي النيجر والتشاد جبهات دفاع أولى للجزائر !

الكهرباء تنقل التضامن إلى الاستثمار

يقدم مشروع محطة التضامن الكهربائي الجزائرية النيجرية في نيامي أحد أكثر نماذج هذا التحول وضوحًا. فقد أنجزت الجزائر محطة «غورو باندا» بقدرة 40 ميغاواط، ودُشنت في 3 يونيو 2026 بوصفها هبة جزائرية إلى النيجر. ولا تتوقف أهمية المشروع عند قدرته الإنتاجية، إذ شكّل أول إنجاز طاقوي تنفذه «سونلغاز الدولية»، بما يمنحه بعدًا مزدوجًا يتمثل في دعم الأمن الطاقوي للنيجر وفتح المجال أمام انتشار الخبرة والمؤسسات الجزائرية داخل السوق الإفريقية.

أما في تشاد، فقد انتقل التعاون من مستوى التفاهمات إلى مرحلة التجسيد، بعد توقيع اتفاق لإنجاز محطة لإنتاج الكهرباء بقدرة 40 ميغاواط في نجامينا، ثم وضع حجرها الأساس خلال يونيو 2026. ويترافق المشروع مع نقل الخبرة الجزائرية وتكوين الإطارات التشادية في استغلال المحطات وإدارة الشبكات، ما يعني أن التعاون لا يقتصر على تسليم منشأة، بل يمتد إلى بناء قدرة محلية تضمن تشغيلها واستدامتها.

وتحمل هذه المشروعات قيمة اقتصادية واجتماعية أكبر من أرقام إنتاج الكهرباء المعلنة. ففي الدول التي تعاني ضعف التغطية الطاقوية، لا تمثل الكهرباء خدمة منفصلة، وإنما البنية التي يقوم عليها النشاط الإنتاجي والاستثمار والصناعة والصحة والتعليم والاتصالات والخدمات. وكل ميغاواط إضافي يمكن أن يرفع قدرة المؤسسات على العمل، ويقلل كلفة الإنتاج، ويوسع وصول السكان إلى الخدمات، ويفتح المجال أمام استثمارات لم تكن ممكنة في غياب إمدادات مستقرة.

ومن هذا المنطلق، تصبح الدبلوماسية الطاقوية أداة وقائية للأمن. فتنمية البنية الأساسية وخلق فرص العمل وتحسين الخدمات تقلص المساحات التي تتغذى منها الجماعات المتطرفة وشبكات الجريمة، كما تعزز حضور الدولة داخل أراضيها. ولذلك، لا ينفصل الاستثمار في محطة كهرباء أو شبكة نقل أو برنامج تكوين تقني عن الحسابات الأمنية، بل يعالج بعض الجذور الاقتصادية والاجتماعية التي تنتج الهشاشة.

وفي الوقت نفسه، تخدم هذه المشروعات المصالح الاقتصادية الجزائرية من دون أن تفقد بعدها التضامني. فدخول «سونلغاز الدولية» إلى النيجر وتشاد يفتح أمام الخبرة الهندسية الجزائرية سوقًا إفريقية واسعة تحتاج إلى محطات إنتاج وشبكات توزيع وصيانة وتكوين وحلول في الطاقات المتجددة. كما يهيئ المجال أمام مؤسسات جزائرية أخرى تنشط في البناء والأشغال العمومية والاتصالات والنقل والخدمات المصرفية واللوجستية، بما يحول العلاقات السياسية إلى منافذ اقتصادية مستدامة.

ويشير البروفيسور بريش إلى أن جوهر الانتقال المطلوب يكمن في تحويل التضامن إلى شراكة؛ أي مساعدة دول الساحل على بناء قدراتها، بالتوازي مع إنشاء دوائر للإنتاج والتبادل والاستثمار يستفيد منها جميع الأطراف. فالمساعدات الظرفية تخفف ضغطًا آنيًا، بينما تنشئ البنية التحتية والتكوين والمشروعات المشتركة مصالح تظل قائمة حتى مع تغير الحكومات والظروف السياسية.

كما أن اختلاف طبيعة العلاقة مع الدول الثلاث يمنح الجزائر هامشًا لتطبيق سياسة مرنة. ففي مالي، تحتل استعادة الثقة والحوار السياسي أولوية المرحلة الحالية بسبب تشابك الملفين الأمني والدبلوماسي. أما في النيجر، فقد بلغ التعاون مستوى متقدمًا في الطاقة والتنمية، مع إمكان توسيعه نحو المحروقات والطاقات المتجددة والهندسة والبنية التحتية. وفي تشاد، يتقدم المسار عبر الكهرباء ونقل الخبرة وبناء القدرات، بالتوازي مع تحسن الربط الجوي والتبادل المؤسسي.

ولا يمثل هذا التفاوت خللًا في الرؤية الجزائرية، بل يعكس قدرتها على تكييف أدواتها مع خصوصية كل دولة. فالساحل ليس كتلة سياسية أو اقتصادية متجانسة، ولا يمكن بناء العلاقات داخله من خلال نموذج واحد. غير أن ثوابت المقاربة تظل واحدة: احترام السيادة، ورفض التدخل في الشؤون الداخلية، ودعم الحلول السياسية، وتقوية مؤسسات الدول، وربط الأمن بالتنمية.

من حدود المخاطر إلى ممرات القيمة

يتيح هذا المسار للجزائر فرصة الانتقال إلى مستوى أكثر طموحًا يتمثل في بناء فضاء جيو-اقتصادي يصل شمال إفريقيا بالساحل. فالجزائر تمتلك الموقع والموارد الطاقوية والخبرة التقنية والقدرات الهندسية وشبكات الطرق والمنشآت التي يمكن تمديد آثارها جنوبًا، بينما تمتلك دول الساحل موارد طبيعية وأسواقًا قابلة للنمو واحتياجات واسعة في الطاقة والنقل والاتصالات والخدمات.

ومن شأن تكامل الطرق والممرات التجارية والطاقة والاتصالات واللوجستيك والتجارة الحدودية أن يحول الحدود الجنوبية من خطوط لمراقبة المخاطر إلى مساحات لإنتاج القيمة. كما يمكن للجزائر أن تصبح منصة لعبور السلع والخدمات والخبرات نحو العمق الإفريقي، في مقابل استفادة دول الساحل من منفذ أقرب إلى أسواق المتوسط ومن قاعدة صناعية وطاقوية أكثر تطورًا.

ويحمل هذا التحول بعدًا أمنيًا بقدر ما يحمل بعدًا اقتصاديًا؛ فكلما ازدادت قدرة دول الساحل على إنتاج الطاقة وتطوير بنيتها التحتية وخلق فرص العمل وتحسين مؤسساتها، انخفضت بعض مصادر الهشاشة التي تغذي عدم الاستقرار. وبذلك، يصبح التعاون الاقتصادي جزءًا من استراتيجية الوقاية الأمنية، وليس مجرد نشاط تجاري منفصل عن الحسابات الجيوسياسية.

غير أن الانتقال إلى هذا المستوى يتطلب تجاوز المبادرات القطاعية المنفصلة نحو رؤية إقليمية مترابطة، تجمع بين الدبلوماسية والأمن والاستثمار والطاقة والتكوين والربط اللوجستي. كما يستدعي تحويل التفاهم السياسي إلى برامج قابلة للقياس، وتوسيع حضور المؤسسات الجزائرية، وتطوير آليات تمويل وتأمين للمشروعات، وتنظيم التجارة الحدودية بما يسمح بخروجها من نطاق المبادلات المحدودة إلى سلاسل قيمة أوسع.

وبذلك، تمثل زيارة عبد الله مايغا أكثر من عودة للعلاقات بين الجزائر ومالي، إذ تفتح الباب أمام استكمال ضلع سياسي ظل ضروريًا لربط التحرك الجزائري في الساحل. فإذا كانت مشروعات النيجر وتشاد قد قدمت نماذج عملية لدبلوماسية الطاقة والتنمية، فإن استعادة الحوار مع مالي تمنح هذا المسار بعده الجيوسياسي الأكثر حساسية.

فالرهان الجزائري لا يتعلق ببناء جوار تابع، وإنما بجوار يمتلك من القوة المؤسسية والاقتصادية ما يسمح له بحماية سيادته ومنع تحويل أراضيه إلى قواعد للتهديد أو ساحات لتصفية تنافسات القوى الخارجية. وفي هذا التصور، لا يقاس العمق الاستراتيجي بحجم النفوذ الذي تفرضه الجزائر، بل باتساع دائرة الاستقرار التي تساعد على بنائها، وبحجم المصالح المشروعة التي تنشئها مع شعوب المنطقة.

إن التاريخ يحفظ للجزائر روابطها العميقة مع الساحل، والجغرافيا تجعل أمن المنطقة متصلًا بأمنها، فيما يفرض المستقبل بناء نموذج جديد تتكامل فيه الوساطة السياسية مع الكهرباء، وحماية الحدود مع الطرق، والتضامن مع الاستثمار، والتكوين مع السيادة. وضمن هذا التقاطع، تتحول عودة مالي وتقدم الشراكة مع النيجر وتشاد إلى ملامح مشروع استراتيجي واحد: ساحل أكثر استقرارًا، ودول أكثر قدرة، وجنوب جزائري تحيط به شراكات التنمية بدل أحزمة الأزمات.

#الجزائر#الساحل#عبد القادر بريش#عبد الله مايغا#عبد المجيد تبون
شارك المقال
الكاتب(ة)
عبد الجبار.ب
طالع مقالاتي
إيكونوميست
شارك المقال

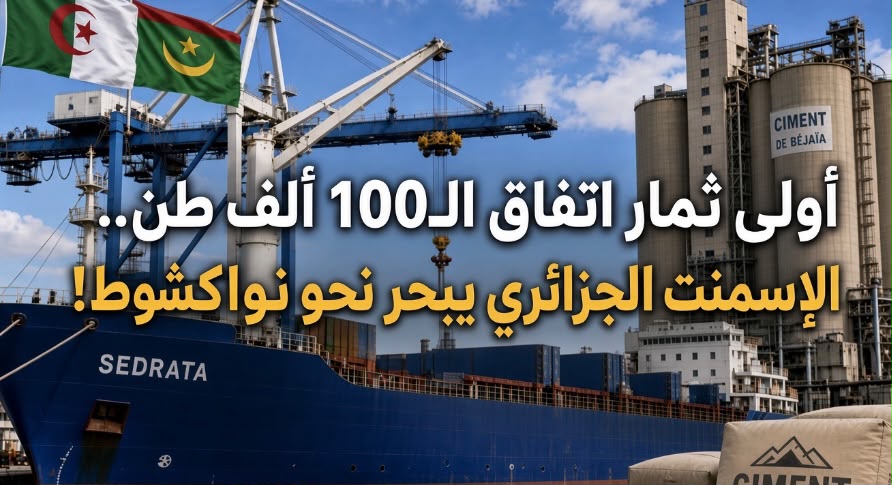
أولى ثمار اتفاق الـ100 ألف طن.. الإسمنت الجزائري يبحر نحو نواكشوط!

أولى ثمار اتفاق الـ100 ألف طن.. الإسمنت الجزائري يبحر نحو نواكشوط!

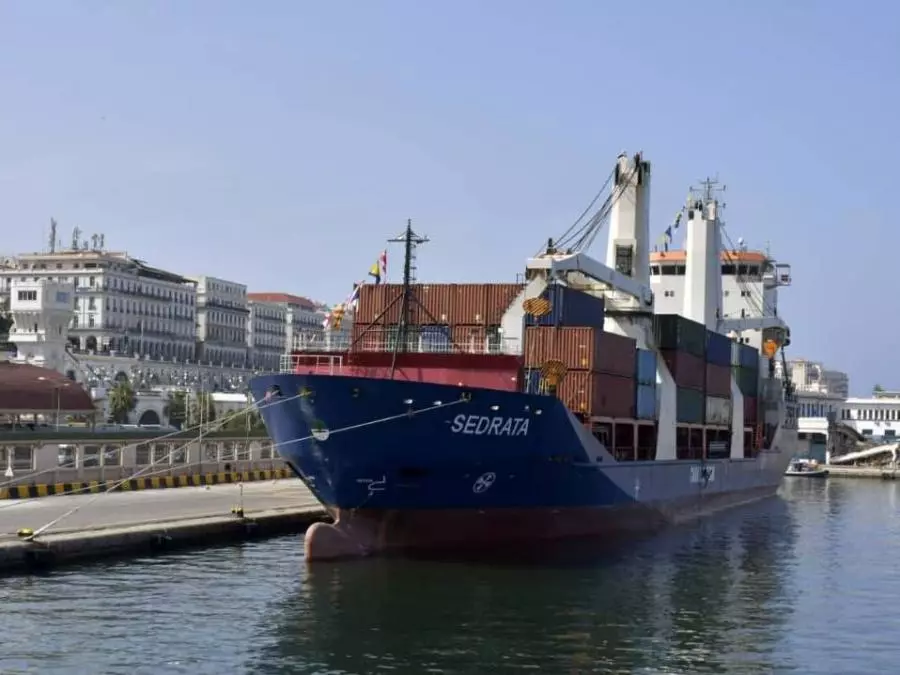
بوابة الجزائر الإخبارية : دخل الاتفاق المبرم بين الشركة الجزائرية للنقل البحري “كنان الجزائر” والشركة العربية للخدمات العامة الموريتانية “SAPS” مرحلة التنفيذ الفعلي مع تجهيز السفينة الجزائرية “سدراتة” في ميناء بجاية لنقل أول شحنة من الإسمنت الجزائري نحو نواكشوط والتي تحمل إسمنتاً متخصصاً من نوع CRS SR5 وهو إسمنت عالي المقاومة للكبريتات والتآكل الكيميائي، وموجه خصوصاً للأساسات والمنشآت المقامة في البيئات البحرية والسباخ والتربة العدوانية.

أولى ثمار اتفاق الـ100 ألف طن.. الإسمنت الجزائري يبحر نحو نواكشوط!

الرحلة تعد أولى رحلات سدراتة إلى موريتانيا حيث دخلت مؤقتاً على الخط بدلاً من السفينة تيمقاد التي تخضع لأعمال الصيانة فيما يُنتظر أن تتجه السفينة قسنطينة إلى نواذيبو سبتمبر المقبل.

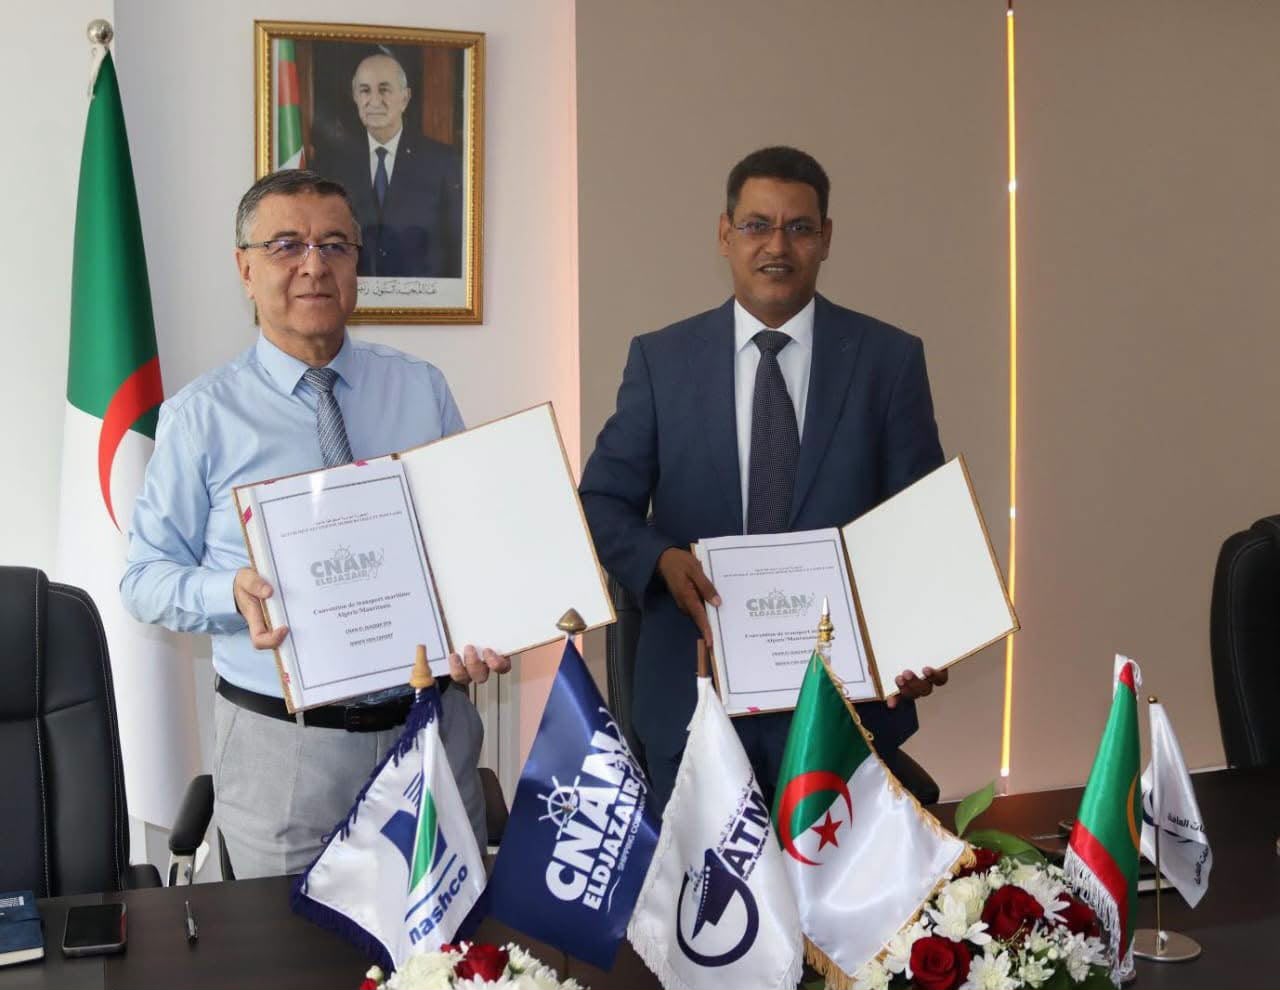
وكانت الشركة الجزائرية للنقل البحري “كنان الجزائر” وفي إطار تجسيد تعليمات وزير الداخلية والجماعات المحلية والنقل الجزائري ،قد وقعت اتفاقية تعاون مع الشركة العربية للخدمات العامة الموريتانية، تقضي بنقل 100 ألف طن من مواد البناء إلى موريتانيا ودول الجوار الإفريقي

أولى ثمار اتفاق الـ100 ألف طن.. الإسمنت الجزائري يبحر نحو نواكشوط!

الاتفاقية تهدف إلى ضمان انتظام واستدامة الخط البحري الجزائري–الموريتاني، وتعزيز الربط البحري مع الأسواق الإفريقية، بما يدعم التجارة الخارجية والصادرات الجزائرية خارج قطاع المحروقات.

كما سيتم، كمرحلة أولى، توسيع نطاق التعاون ليشمل تصدير المنتجات الغذائية الجزائرية عبر الحاويات المبردة، بما يساهم في الترويج للمنتوج الوطني وفتح آفاق جديدة أمام المتعاملين الاقتصاديين الجزائريين في الأسواق الإفريقية.


وتشكل هذه الاتفاقية خطوة مهمة نحو تنشيط الخط البحري الجزائري–الموريتاني، دعم الصادرات الوطنية، وتعزيز حضور الناقل البحري الوطني في السوق الإفريقية .

شارك المقال
الكاتب(ة)
لخلف أمينة
طالع مقالاتي

أمينة لخلف صحفية جزائرية مختصة في الشأن الدبلوماسي والاقتصادي والدولي ومن الأقلام المؤسسة لبوابة الجزائر

إفريقيا
شارك المقال

مايغا في الجزائر.. زمن الواقعية بعد خيبات الرهان المغربي

مايغا في الجزائر.. زمن الواقعية بعد خيبات الرهان المغربي

لا يصل رئيس الوزراء المالي عبد الله مايغا إلى الجزائر، اليوم الاثنين 24 أوت 2026، في زيارة بروتوكولية عابرة، بل يدخل عاصمة أعادت باماكو اكتشاف وزنها بعد أكثر من عام من القطيعة والتصعيد. فالزيارة التي تتم بدعوة من الوزير الأول سيفي غريب، وتحمل رسالة من رئيس المرحلة الانتقالية أسيمي غويتا إلى رئيس الجمهورية عبد المجيد تبون، تمثل الحلقة الأرفع مستوى في مسار بدأ بإعادة السفيرين وفتح المجالين الجويين، ثم انتقل إلى اتصال مباشر بين رئيسي الحكومتين، قبل أن يبلغ مرحلة الحوار السياسي وجهًا لوجه.

مايغا في الجزائر.. زمن الواقعية بعد خيبات الرهان المغربي

وبحسب البيان الذي نقله مكتب رئيس الوزراء المالي، سيجري مايغا زيارة عمل إلى الجزائر مرفوقًا بوفد حكومي، على أن يشارك في جلسات مخصصة لإعادة بعث التعاون الثنائي. وجاءت الدعوة خلال المحادثة الهاتفية التي جمعت سيفي غريب ومايغا في 9 أوت، بتوجيه من الرئيس عبد المجيد تبون، حيث اتفق الطرفان على دفع العلاقات نحو مرحلة جديدة من التشاور والتعاون.

لا تعني هذه الزيارة أن جميع الخلافات التي هزت العلاقات قد اختفت، لكنها تؤكد أن استمرار القطيعة أصبح أكثر كلفة من إدارتها بالحوار. فالجزائر ومالي تتقاسمان حدودًا برية تمتد لنحو 1,376 كيلومترًا، فضلًا عن فضاء بشري وأمني واقتصادي مترابط، بما يجعل العلاقة بينهما مسألة مصالح مباشرة لا مجرد خيار دبلوماسي قابل للاستبدال.

الجغرافيا تصحح كلفة القطيعة

وصلت العلاقات إلى أخطر مراحلها في أفريل 2025، عقب إسقاط الجزائر طائرة مسيرة عسكرية مالية قرب منطقة تين زواتين. وأكدت الجزائر آنذاك أن الطائرة اخترقت مجالها الجوي، بينما نفت باماكو الرواية الجزائرية، قبل أن يستدعي البلدان سفيريهما ويغلقا مجاليهما الجويين.

غير أن حادثة الطائرة لم تكن سوى ذروة تراكمات أقدم. فقد سبقتها خلافات بشأن إنهاء باماكو اتفاق السلم والمصالحة الموقع سنة 2015 بوساطة جزائرية، إلى جانب اتهامات مالية للجزائر بدعم جماعات مسلحة في شمال مالي، وهي اتهامات نفتها الجزائر باستمرار.

وبعد خمسة عشر شهرًا من الأزمة، أعلن البلدان في 10 جويلية 2026 عودة سفيريهما وإعادة فتح المجالين الجويين، في خطوة أنهت القطيعة الرسمية ومهدت لاستئناف التشاور. وقد جاء هذا التحول في وقت تزداد فيه الضغوط الأمنية على شمال مالي، وتتوسع فيه حركة الجماعات المسلحة وشبكات التهريب والجريمة العابرة للحدود، ما أعاد إلى الواجهة حقيقة أن أمن باماكو لا يمكن فصله عن التنسيق مع الجزائر.

فالحدود الممتدة في عمق الصحراء لا يمكن تأمينها بقرارات أحادية، كما أن مراقبة تحركات الجماعات الإرهابية والمهربين، وإدارة تنقل السكان، ومعالجة النزوح والجرائم العابرة للحدود، تتطلب قنوات اتصال دائمة بين الأجهزة والمؤسسات في البلدين. ومن هذه الزاوية، لا يمثل استئناف العلاقات تنازلًا من أحد الطرفين، بل عودة إلى مقتضيات الأمن القومي المشترك.

كما أن القطيعة أضعفت قدرة مالي على استخدام أحد أهم منافذها الطبيعية نحو شمال إفريقيا والبحر المتوسط. فالجزائر ليست مجرد دولة مجاورة، وإنما عقدة أساسية في شبكة الطريق العابر للصحراء، التي تربط الجزائر بنيجيريا وتضم فروعًا نحو مالي والنيجر وتشاد وتونس، بما يمنح الدول الحبيسة في الساحل إمكان الوصول إلى الموانئ والأسواق المتوسطية.

وتوضح بيانات مؤتمر الأمم المتحدة للتجارة والتنمية أن الممر العابر للصحراء يتكون من محور رئيسي يمتد لنحو 4,500 كيلومتر بين الجزائر ولاغوس، إلى جانب آلاف الكيلومترات من الفروع الرابطة بمالي وتشاد وتونس. ولذلك تملك مالي عبر الجزائر طريقًا اقتصاديًا لا يقوم على تصور جيوسياسي مجرد، بل على بنية قارية قائمة يجري استكمال حلقاتها ورفع كفاءتها.

المبادرة الأطلسية.. تنويع لا بديل

اكتسب التقارب الجزائري–المالي دلالة إضافية بسبب انخراط باماكو، إلى جانب النيجر وبوركينا فاسو، في المبادرة المغربية الرامية إلى منح دول الساحل الحبيسة منفذًا إلى المحيط الأطلسي. وقد قدمت الرباط المبادرة، منذ إطلاقها في نوفمبر 2023، باعتبارها إطارًا لإنشاء ممرات تجارية ولوجستية تربط دول الساحل بالموانئ الأطلسية المغربية.

غير أن قراءة زيارة مايغا باعتبارها إعلانًا عن تخلي مالي عن المغرب أو اعترافًا رسميًا بفشل المبادرة الأطلسية تتجاوز ما تسمح به الوقائع. فقد أيد وزراء خارجية دول تحالف الساحل المشروع خلال اجتماعهم في الرباط في أفريل 2025، كما أعادت باماكو في 24 جويلية 2026 تأكيد التزامها بالمبادرة والعمل على تجسيد مشروعاتها تدريجيًا.

لكن استمرار الدعم السياسي لا يعني أن المبادرة تحولت إلى ممر اقتصادي مكتمل. فالمعطيات المنشورة لا تزال تركز على الالتزام السياسي والتفعيل التدريجي، من دون الكشف عن شبكة منجزة، أو غلاف تمويلي مفصل، أو آجال تشغيل واضحة للمقاطع العابرة للحدود. كما يواجه المشروع تحديات مرتبطة بطول المسافات، وكلفة البنية التحتية، وعدم الاستقرار الأمني، وقدرة الدول المشاركة على تأمين الطرق وتمويلها وصيانتها.

وبذلك، يستطيع المسار الأطلسي أن يشكل منفذًا إضافيًا لمالي، لكنه لا يستطيع إلغاء وزن الجزائر أو تعويض التعاون معها. فالدول الحبيسة تحتاج إلى تنويع منافذها بدل استبدال تبعية جغرافية بأخرى، كما تحتاج إلى مسارات شمالية وغربية وجنوبية تعمل بالتوازي، لا إلى تحويل البنية التحتية إلى أداة استقطاب سياسي.

ومن هذه الزاوية، تبدو عودة باماكو إلى الحوار مع الجزائر تصحيحًا لخلل في حساباتها الإقليمية أكثر مما هي انقلاب على شريك آخر. فمالي تستطيع الاحتفاظ بعلاقاتها مع الرباط وموسكو وأنقرة وبقية الشركاء، لكنها لا تستطيع التعامل مع الجزائر باعتبارها طرفًا يمكن تجاوزه، لأن الجوار المباشر وأمن الحدود وحركة السكان والممرات التجارية تفرض مستوى مختلفًا من الاعتماد المتبادل.

كما أن التحديات الاقتصادية والاجتماعية التي يواجهها المغرب تضع حدودًا للخطاب الذي يقدم الرباط باعتبارها قاطرة قادرة بمفردها على إعادة تشكيل الساحل. فقد بلغ معدل البطالة المغربي 13.1 بالمائة في نهاية سبتمبر 2025، ووصل إلى 38.4 بالمائة لدى الشباب، وفق بيانات المندوبية السامية للتخطيط التي نقلتها رويترز. مؤشرات البطالة في المغرب

ولا تلغي هذه المؤشرات قدرة المغرب على الاستثمار الخارجي، لكنها تجعل الحكم على المبادرة الأطلسية مرتبطًا بالتمويل والتنفيذ والنتائج، لا بحجم الخطاب المحيط بها. كما كشفت موجات العبور نحو سبتة خلال 2026 عمق الضغوط التي يعاني منها الشباب المغربي بسبب البطالة وضعف آفاق الاندماج الاقتصادي والتفاوتات الإقليمية، وهي تناقضات لا يمكن فصلها تمامًا عن الطموحات الجيوسياسية المعلنة في الخارج.

ومع ذلك، لا تحتاج الجزائر إلى بناء وزنها في الساحل على أزمات المغرب الداخلية. فالمقارنة الأكثر إقناعًا لا تكون بين خطابين، وإنما بين مشروع معلن وآخر دخل الخدمة، وبين وعد بالوصول إلى منفذ بحري وبنية قارية تتشكل على الأرض، وبين نفوذ يسعى إلى التوسع من بعيد وشراكة تفرضها الحدود والمصالح المباشرة.

النموذج النيجري يرفع سقف التوقعات

يمنح المسار الجزائري–النيجري باماكو مثالًا قريبًا على ما يمكن أن ينتجه الانتقال من التوتر إلى التعاون. فبعد أزمة 2025، زار رئيس النيجر عبد الرحمن تياني الجزائر يومي 15 و16 فيفري 2026، ثم عقد البلدان الدورة الثانية للجنة الكبرى المشتركة في نيامي خلال مارس، ووسعا التعاون ليشمل الطاقة والمناجم والنقل والصحة والعمل والأمن.

وفي 3 جوان، دشنت الجزائر في منطقة غورو باندا بالعاصمة نيامي محطة لتوليد الكهرباء بقدرة 40 ميغاواط، أنجزتها «سونلغاز الدولية» على نفقة الجزائر في إطار هبة تضامنية للنيجر. وتضم المحطة توربينتين غازيتين بقدرة 20 ميغاواط لكل واحدة، ما حول التقارب السياسي إلى منشأة إنتاجية قابلة للقياس.

ثم توسع التعاون إلى المجال الدفاعي، إذ سلمت الجزائر، في 9 أوت 2026، إلى النيجر أربع مروحيات عسكرية، بينها مروحيتان من طراز «مي–24 في» ومروحيتان من طراز «مي–171»، إلى جانب ذخائر وقطع غيار وتجهيزات للصيانة والدعم اللوجستي، بهدف تعزيز قدرات الجيش النيجري في مواجهة الإرهاب والجريمة العابرة للحدود.

ولا يعني نجاح هذا المسار أن العلاقات الجزائرية–المالية ستنتج النتائج نفسها تلقائيًا، لكنه يرفع سقف التوقعات من زيارة مايغا. فالمصالحة التي لا تنتقل إلى آليات عمل ومشروعات ومواعيد تنفيذ ستظل محدودة الأثر، بينما يمكن تحويل الزيارة إلى نقطة انطلاق لإعادة تشغيل اللجنة المشتركة، وتحديد برنامج للتعاون الأمني والاقتصادي، وربط مالي بالمشروعات الجزائرية ذات البعد الإفريقي.

ما الذي تستطيع الجزائر تقديمه لمالي؟

تملك الجزائر مجموعة أدوات تتجاوز الوساطة السياسية التقليدية. ففي البنية التحتية، تشكل الطريق العابرة للصحراء وفرعها المالي أساسًا لربط باماكو بالموانئ الجزائرية، بالتوازي مع مشروع العمود الفقري للألياف البصرية العابر للصحراء، الذي يمكن أن يوسع الاتصال الرقمي ويخفض كلفة الربط بالنسبة إلى الدول الإفريقية الحبيسة.

وفي الطاقة، أعلنت الجزائر سابقًا تخصيص استثمارات لمشروعات في مالي والنيجر وليبيا ضمن غلاف إجمالي قدره 442 مليون دولار، فضلًا عن خطط لإنشاء منطقة للتبادل الحر مع مالي. غير أن المرحلة المقبلة تحتاج إلى تحيين وضع هذه المشروعات، وتحديد ما دخل منها التنفيذ، وربط الالتزامات المالية بآجال واضحة.

أما أمنيًا، فتستطيع الجزائر ومالي إعادة بناء آلية اتصال حدودية تركز على مكافحة الإرهاب والتهريب والجريمة المنظمة، وتبادل المعلومات، وتأمين المعابر وحركة السكان. كما يمكن فصل هذا التعاون عن الخلافات السياسية بشأن مستقبل شمال مالي، حتى لا يؤدي تعثر مسار سياسي إلى تعطيل المصالح الأمنية العاجلة.

وتحتاج العلاقات كذلك إلى شق اقتصادي يستفيد منه سكان المناطق الحدودية مباشرة. ففتح المعابر وتنظيم التجارة وإنشاء فضاءات تبادل ومناطق نشاط وخدمات نقل وتخزين يمكن أن يقلص الاقتصاد غير الرسمي ويمنح المجتمعات المحلية بدائل عن التهريب والانضمام إلى الشبكات المسلحة.

ومن ثم، لن تكون القيمة الحقيقية لزيارة مايغا في الصورة السياسية أو الرسالة التي يحملها وحدهما، بل في القرارات التي ستعقبها: هل ستُستأنف آليات التعاون؟ هل سيُحدد موعد للجنة المشتركة؟ هل ستُعاد برمجة المشروعات الحدودية والطاقوية؟ وهل ينتقل التنسيق الأمني من اتصالات ظرفية إلى إطار مؤسسي دائم؟

الواقعية لا تحتاج إلى اصطفاف

تعيد زيارة عبد الله مايغا تثبيت قاعدة يصعب تجاوزها في منطقة الساحل: تستطيع الدول تنويع حلفائها، لكنها لا تستطيع تغيير جغرافيتها. وبالنسبة إلى مالي، لا يمكن لأي منفذ أطلسي محتمل أو شراكة بعيدة أن يعوض بصورة كاملة علاقة مستقرة مع الجزائر، مثلما لا تشترط عودة الحوار مع الجزائر إلغاء العلاقات مع بقية الشركاء.

كما لا تحتاج الجزائر إلى مطالبة باماكو بالانخراط في اصطفاف إقليمي جديد. فالأكثر فاعلية هو بناء علاقة تقوم على أمن الحدود، واحترام السيادة، وتطوير الممرات البرية والرقمية، واستكمال مشروعات الطاقة، وتوسيع التجارة، وربط القرارات السياسية بنتائج قابلة للقياس.

وبذلك، لا تمثل زيارة مايغا إعلانًا موثقًا عن خيبة مالية من المغرب، لكنها تكشف حدود الرهان على إمكان تجاوز الجزائر. كما تؤكد أن المبادرات البعيدة، مهما كان حجمها السياسي، لا تلغي قيمة الجوار حين تتحول الحدود إلى ملف أمني والممرات إلى حاجة اقتصادية.

إنها عودة إلى الواقعية، لكن معيار نجاحها لن يكون حرارة الاستقبال في الجزائر، بل ما إذا كانت باماكو والجزائر ستنجحان في تحويل المصالحة إلى أمن على الحدود، وطاقة داخل الشبكات، وطرق مفتوحة أمام التجارة، ومشروعات يشعر بنتائجها سكان البلدين.

#الجزائر#عبد المجي تبون#مالي
شارك المقال
الكاتب(ة)
عبد الجبار.ب
طالع مقالاتي
إيكونوميست
شارك المقال

الأمونيا الجزائرية تتصدر واردات النرويج.. أرقام جويلية تكشف تفوقها على الولايات المتحدة

الأمونيا الجزائرية تتصدر واردات النرويج.. أرقام جويلية تكشف تفوقها على الولايات المتحدة

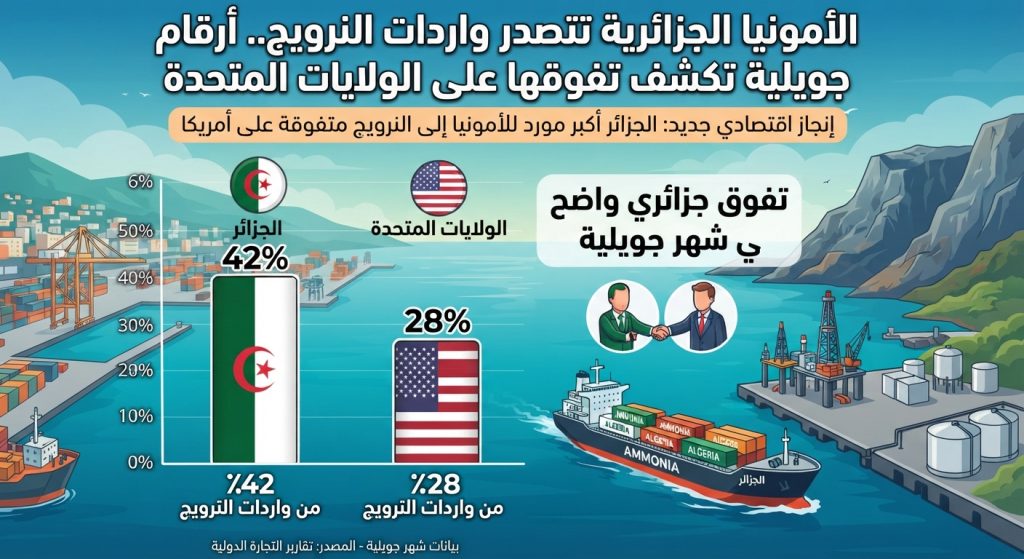
لم تحتج الجزائر في جويلية 2026 إلى زيادة صادراتها نحو عشرات الأسواق حتى تسجل اختراقًا لافتًا في شمال أوروبا. فقد كانت شحنة واحدة بحجم 25,463 طنًا من الأمونيا اللامائية كافية لوضعها في صدارة موردي النرويج خلال الشهر، متقدمة على الولايات المتحدة، في سوق صناعية شديدة الارتباط بالأسمدة والمواد الكيميائية والمتفجرات المستخدمة في الأنشطة الصناعية.

وبحسب بيانات التجارة الخارجية النرويجية المحدثة في 17 أوت 2026، بلغت القيمة الجمركية للشحنة الجزائرية 176.3 مليون كرونة نرويجية، بينما استوردت النرويج إجمالًا 58,627 طنًا من الأمونيا اللامائية خلال الشهر. وبذلك استحوذت الجزائر وحدها على نحو 43.4 بالمائة من الحجم المستورد، وقرابة 42.9 بالمائة من قيمته، وهي حصة تضع المنتج الجزائري في موقع يتجاوز مجرد الحضور التجاري إلى التأثير المباشر في هيكل إمدادات السوق خلال الشهر.

واللافت أن الجزائر لم تنتزع الصدارة من مورد هامشي. فالولايات المتحدة جاءت ثانية بـ23,260 طنًا بقيمة بلغت 166.4 مليون كرونة، ما يعني أن الشحنة الجزائرية تجاوزتها بنحو 2,203 أطنان وبفارق يقارب 9.9 ملايين كرونة من حيث القيمة الجمركية.

غير أن أهمية هذه الأرقام تتجاوز ترتيب الموردين. فالمادة التي دخلت السوق النرويجية ليست غازًا طبيعيًا في صورته الخام، بل منتجًا بتروكيميائيًا صُنع انطلاقًا منه. وهنا تحديدا تكمن الدلالة الاقتصادية الأكبر: الجزائر لا تنافس فقط على بيع جزيئات الطاقة، وإنما على بيع منتج صناعي مشتق منها، يحمل قيمة مضافة أعلى ويفتح أمامها مجالًا مختلفًا داخل سلاسل القيمة الأوروبية.

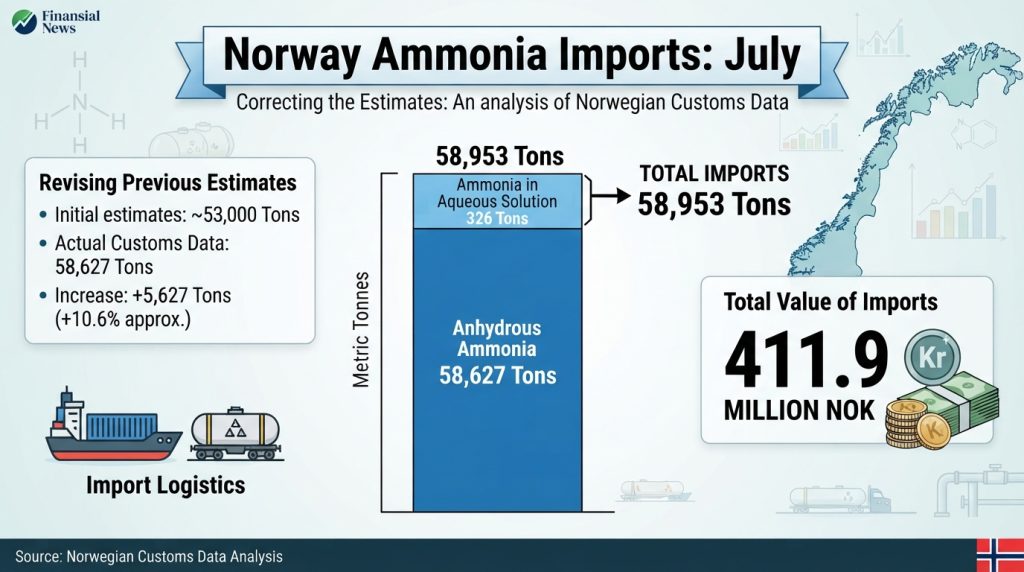
تكشف القراءة الدقيقة لبيانات الجمارك النرويجية أن إجمالي واردات النرويج من الأمونيا اللامائية خلال جويلية بلغ 58,627 طنًا، وليس نحو 53 ألف طن كما تداوله بعض التقديرات. وعند إضافة 326 طنًا من الأمونيا في محلول مائي، يرتفع مجموع واردات الصنفين إلى نحو 58,953 طنًا بقيمة إجمالية تقترب من 411.9 مليون كرونة نرويجية.

43 بالمائة من السوق في شهر واحد

تكشف القراءة الدقيقة لبيانات الجمارك النرويجية أن إجمالي واردات النرويج من الأمونيا اللامائية خلال جويلية بلغ 58,627 طنًا، وليس نحو 53 ألف طن كما تداوله بعض التقديرات. وعند إضافة 326 طنًا من الأمونيا في محلول مائي، يرتفع مجموع واردات الصنفين إلى نحو 58,953 طنًا بقيمة إجمالية تقترب من 411.9 مليون كرونة نرويجية.

وتكتسب هذه الدقة أهمية لأن تصنيف الأمونيا اللامائية يتم تحت الرمز الجمركي 28141000، بينما تُسجل الأمونيا المذابة في الماء تحت رمز مختلف، وهو ما يجعل جمع الصنفين دون التمييز بينهما مصدرًا محتملا للخلط في قراءة السوق.

وفي هذا الحجم الإجمالي، كانت الجزائر أكبر مورد منفرد للأمونيا اللامائية خلال الشهر. أما الولايات المتحدة، فجاءت ثانية بحصة أقل قليلًا، لتستحوذ الدولتان معًا على نحو 83.1 بالمائة من الكميات المستوردة، ما يكشف درجة مرتفعة من تركز الإمدادات لدى موردين رئيسيين.

وبلغ متوسط القيمة الجمركية للطن الجزائري نحو 6,925 كرونة، مقابل قرابة 7,156 كرونة للطن الأميركي. ولا يمكن التعامل مع هذا الفارق باعتباره سعر بيع مباشرًا أو دليلا مطلقًا على تفوق سعري، لأن القيمة الجمركية تتأثر بشروط التسليم وتوقيت التعاقد وكلفة النقل والتأمين ونوعية الحمولة وغيرها من العناصر. لكنه يقدم، مع ذلك، مؤشرًا أوليًا على أن الشحنة الجزائرية وصلت إلى السوق بقيمة جمركية للطن أقل من نظيرتها الأميركية خلال الشهر نفسه.

من الغياب إلى الصدارة في شهرين

وتصبح دلالة رقم جويلية أكثر وضوحًا عند النظر إلى الأشهر السابقة من 2026. فقد لم تسجل النرويج واردات من الأمونيا الجزائرية خلال الأشهر الخمسة الأولى من السنة، قبل أن تستقبل في جوان شحنة بلغت 13,526 طنًا بقيمة 108.9 ملايين كرونة.

وبعد شهر واحد فقط، ارتفعت الكمية إلى 25,463 طنًا، أي بزيادة تقارب 88.3 بالمائة، بينما صعدت القيمة بنحو 61.8 بالمائة. وبذلك بلغ إجمالي ما استوردته النرويج من الجزائر خلال جوان وجويلية نحو 38,989 طنًا بقيمة تجاوزت 285.3 مليون كرونة.

لكن هذه القفزة لا ينبغي قراءتها بوصفها معدل نمو شهريًا يمكن إسقاطه آليًا على بقية السنة. فتجارة الأمونيا تقوم أساسًا على ناقلات وشحنات كبيرة، ويمكن لوصول سفينة في الأيام الأخيرة من شهر أو الأولى من الشهر التالي أن يغير المقارنة جذريًا.

ولهذا فإن المؤشر الأكثر أهمية ليس نسبة الزيادة من جوان إلى جويلية، وإنما أن الجزائر استطاعت، فور عودة التدفقات، أن تنتقل إلى المركز الأول بين موردي السوق النرويجية.

2025 يؤكد أن الصدارة ليست حادثًا عابرًا

ولا يمثل دخول الأمونيا الجزائرية إلى النرويج في 2026 حدثًا جديدًا أو أول اختبار لهذا السوق. ففي 2025، استوردت النرويج من الجزائر نحو 144,233 طنًا من الأمونيا اللامائية موزعة على ثمانية أشهر، بقيمة إجمالية قاربت 754.2 مليون كرونة.

وكانت أكبر شحنة شهرية خلال تلك السنة في ماي بنحو 36,117 طنًا، ثم أفريل بـ28,321 طنًا، ونوفمبر بـ27,535 طنًا.

وفي المقابل، لم تسجل النرويج واردات جزائرية خلال جويلية 2025، ولذلك لا توجد قاعدة كمية تصلح لحساب نمو سنوي مباشر لشهر جويلية 2026. فالمقارنة مع صفر لا تنتج معدل نمو اقتصاديًا ذا معنى.

لكن السلسلة السنوية تحمل رسالة أوضح: الجزائر مورد معروف ومستقر نسبيًا داخل السوق النرويجية، حتى وإن كانت الشحنات تتحرك بصورة غير شهرية.

وعلى المستوى العالمي، صدرت الجزائر نحو 971 ألف طن من الأمونيا اللامائية خلال 2024، ما وضعها ضمن كبار المصدرين الدوليين في سوق بلغ حجم تجارتها نحو 13.9 مليون طن خلال السنة نفسها.

أما في الاتحاد الأوروبي، فقد أظهرت بيانات تتبع الشحنات أن الجزائر كانت خلال الربع الأول من 2026 أكبر مصدر منفرد للأمونيا المنقولة بحرًا إلى الاتحاد الأوروبي، بحصة بلغت 30 بالمائة من إجمالي واردات أوروبية قدرها 717 ألف طن.

وتعني هذه الحصة حسابيًا نحو 215 ألف طن، وإن كان من الضروري الفصل بين بيانات تتبع السفن والبيانات الجمركية الرسمية، وبين الاتحاد الأوروبي وأوروبا كمنطقة جغرافية أوسع.

الغاز الجزائري يدخل أوروبا في صورة أكثر قيمة

اقتصاديًا، تكتسب الأمونيا أهمية خاصة لأنها تقع في منطقة وسطى بين تصدير المحروقات الخام وبين الصناعة الكيميائية المتقدمة.

فهي تُنتج أساسًا من الغاز الطبيعي، وتستخدم بصورة واسعة في صناعة الأسمدة الآزوتية، خاصة اليوريا ونترات الأمونيوم، كما تدخل في صناعات كيميائية وتطبيقات تبريد واستعمالات صناعية أخرى.

ولهذا لا يمكن تصنيف صادرات الأمونيا باعتبارها خروجًا كاملًا من اقتصاد المحروقات؛ فالغاز يظل مادتها الأولية الأساسية. غير أن الفرق الجوهري هو أن الجزائر، بدل تصدير الغاز وحده، تقوم بتحويل جزء منه داخل مصانعها قبل طرحه في السوق الخارجية.

وهذه العملية تعني بقاء حلقة إضافية من سلسلة القيمة داخل الاقتصاد الوطني: مصانع تعمل، وظائف صناعية، خدمات لوجستية، عمليات معالجة وتحويل، نشاط موانئ، وعائدات تصدير مرتبطة بمنتج نهائي أعلى قيمة من المادة الخام التي انطلق منها.

ومن هذه الزاوية، تقدم صادرات الأمونيا نموذجًا عمليًا لمفهوم التنويع الصناعي المرتبط بموارد الطاقة، إذ لا يعني التنويع بالضرورة التخلي عن الغاز، وإنما استخدامه قاعدة لإنتاج سلع أكثر تصنيعًا وقيمة.

أرزيو وعنابة.. القاعدة التي تقف خلف الأرقام

ولا تأتي القدرة الجزائرية على إرسال عشرات آلاف الأطنان إلى شمال أوروبا من فائض ظرفي، وإنما تستند إلى قاعدة صناعية قائمة، خصوصًا في أرزيو وعنابة.

ويعد مجمع سورفرت الجزائر في المنطقة الصناعية بأرزيو أحد أهم هذه الأصول، إذ يرتبط بمرافق تصدير عبر ميناءي أرزيو وبطيوة، ويملك تجهيزات تسمح بنقل الأمونيا واليوريا من وحدات الإنتاج مباشرة إلى منشآت الشحن.

كما تستند القاعدة الصناعية إلى شركة فرتيال التابعة لمجمع «أسمدال»، التي تمتلك منشأتين في أرزيو وعنابة بطاقة سنوية معلنة تصل في مجموعها إلى نحو مليون طن من الأمونيا.

وتمنح هذه البنية الجزائر ميزتين متلازمتين: القدرة على إنتاج كميات كبيرة، ثم إمكانية إخراجها بحرًا من منشآت قريبة من مواقع التصنيع، وهو ما يقلص جزءًا من الكلفة اللوجستية ويزيد مرونة التصدير.

وبذلك، فإن أرقام النرويج لا تعكس فقط عقدًا تجاريًا أو شحنة ناجحة، وإنما نتيجة لاستثمارات صناعية ومينائية تجعل الجزائر قادرة على تحويل الغاز إلى منتجات وسيطة تدخل مباشرة في صناعات أوروبا.

النرويج.. سوق صغيرة في الحجم التجاري وكبيرة في الدلالة

لا تمثل قيمة الأمونيا المستوردة نسبة كبيرة من إجمالي التجارة الخارجية للنرويج؛ فقد بلغت واردات البلاد من مختلف السلع في جويلية نحو 89.3 مليار كرونة، مقابل صادرات بقيمة 173.6 مليار كرونة، أي بفائض تجاري قدره 84.3 مليارًا.

غير أن أهمية الأمونيا لا تقاس بحصتها من مجمل الواردات، بل بدورها في قطاعات صناعية حساسة، ولا سيما الأسمدة ونترات الأمونيوم والمواد الكيميائية.

ومن هنا، فإن نجاح الجزائر في انتزاع حصة تفوق 43 بالمائة خلال شهر واحد يعني دخولها إلى حلقة توريد صناعية لا تعتمد على الاستهلاك النهائي، بل على مدخل إنتاج تحتاجه مصانع وأسواق أخرى.

كما يمنح الموقع الجغرافي للجزائر صادراتها عنصرًا إضافيًا. فالموانئ الجزائرية تقع على مسار أقصر نسبيًا نحو شمال أوروبا مقارنة ببعض المنتجين في الخليج أو آسيا، كما أن الناقلات المتجهة منها إلى أوروبا لا تحتاج إلى المرور عبر مضيق هرمز أو قناة السويس.

ولا يعني ذلك أن المنتج الجزائري يملك تلقائيًا أرخص كلفة شحن في كل الحالات، لأن السوق تخضع للأسعار الفورية والعقود وتوافر السفن والتأمين، لكنه يمنح الجزائر ميزة لوجستية بنيوية تقلل تعرض الشحنات لبعض الاختناقات الجيوسياسية التي تمس مسارات أطول.

المنافسة القادمة لن تُحسم بالسعر وحده

ومع ذلك، فإن العنصر الذي سيعيد تشكيل المنافسة خلال السنوات المقبلة لن يكون المسافة أو السعر وحدهما، بل كثافة الكربون.

فالأمونيا والأسمدة دخلتا ضمن القطاعات التي تغطيها آلية تعديل الكربون على الحدود الأوروبية «CBAM»، بسبب حجم الانبعاثات المرتبطة بإنتاج الهيدروجين المستخدم في صناعة الأمونيا التقليدية.

وبذلك، لم يعد السؤال بالنسبة إلى المستورد الأوروبي مقتصرًا على: كم يبلغ سعر الطن؟ بل أصبح يتجه تدريجيًا إلى سؤال إضافي: كم طنًا من ثاني أكسيد الكربون ارتبط بإنتاج هذا الطن؟

وفي الاتحاد الأوروبي، دخلت الآلية مرحلتها النهائية مطلع 2026، بينما تخطط النرويج لتطبيقها اعتبارًا من 1 جانفي 2027 بعد اعتماد التشريع الخاص بها خلال جوان 2026، مع استكمال المتطلبات المرتبطة بإدراجها ضمن إطار المنطقة الاقتصادية الأوروبية.

وتعني هذه الخطوة أن الأفضلية الحالية للجزائر في السوق النرويجية ستواجه خلال الفترة المقبلة اختبارًا جديدًا لا يرتبط بالقدرة على إرسال الشحنة فقط، بل بإثبات البصمة الكربونية للمنتج.

الجزائر أمام فرصة كربونية حقيقية

وتشير البيانات التي أوردتها مؤسسات متخصصة في أسواق السلع إلى فروق قد تكون مهمة في هذه المنافسة. فقد قدرت كثافة الانبعاثات الافتراضية للأمونيا الأميركية بنحو 3.41 أطنان من مكافئ ثاني أكسيد الكربون لكل طن أمونيا، في حين أوردت تقديرات أولية قيمة افتراضية للمنتج الجزائري في حدود 2.10 طن، مقابل 2.44 طن لمنتج ترينيداد وتوباغو.

وإذا ثبتت هذه الفوارق ضمن منهجيات القياس المعتمدة، فإن المنتج الجزائري يمكن أن يستفيد من تكلفة كربونية أدنى مقارنة بمصادر أعلى انبعاثًا.

وقد ظهرت حساسية السوق لهذه المتغيرات بالفعل خلال الربع الأول من 2026، حين تراجعت شحنات الأمونيا الأميركية إلى الاتحاد الأوروبي بنسبة 56 بالمائة إلى نحو 40 ألف طن، بالتزامن مع بدء التطبيق النهائي لـ«CBAM» وارتفاع الكلفة المرتبطة بالقيم الافتراضية للانبعاثات.

لكن الأفضلية النظرية لا تتحول تلقائيًا إلى مكسب دائم.

فالمؤسسات الجزائرية ستحتاج إلى الانتقال من الاعتماد على القيم الافتراضية إلى قياس فعلي وموثق للانبعاثات، لأن المنتج الذي يستطيع إثبات بصمة كربونية أقل من القيمة المفترضة يحصل على وضع أكثر تنافسية من منتج لا يملك بيانات دقيقة يمكن التحقق منها.

وهنا تصبح أنظمة القياس والإبلاغ والتحقق جزءًا مباشرًا من القدرة التصديرية، وليست مجرد مطلب بيئي.

من كفاءة الغاز إلى الأمونيا منخفضة الكربون

ويدفع هذا التحول المصنعين إلى إعادة النظر في كامل دورة الإنتاج، بداية من كفاءة استهلاك الغاز، مرورًا بخفض انبعاثات الميثان والحرق والتنفيس، ووصولًا إلى استهلاك الكهرباء ومصادرها.

كما يفتح الباب أمام تقنيات احتجاز ثاني أكسيد الكربون وتخزينه، واستخدام الكهرباء المتجددة في أجزاء من سلسلة الإنتاج، ثم على المدى الأبعد تطوير الأمونيا الزرقاء والخضراء.

غير أن الانتقال نحو هذه المنتجات يحتاج استثمارات كبيرة في التحليل الكهربائي، والطاقات المتجددة، واحتجاز الكربون، والنقل والتخزين، إضافة إلى أنظمة الشهادات وإثبات منشأ الهيدروجين وكثافته الكربونية.

ولهذا، فإن الرهان الأكثر واقعية على المدى القريب لا يبدأ بإعادة بناء الصناعة من الصفر، بل بخفض انبعاثات المصانع القائمة وإثباتها بدقة، بما يسمح للمنتج الجزائري بالحفاظ على تنافسيته كلما زادت كلفة الكربون في الأسواق الأوروبية.

من صدارة شهرية إلى موقع صناعي دائم

تكشف شحنة جويلية، في النهاية، أكثر من رقم تجاري عابر. فالجزائر باعت 25,463 طنًا من الأمونيا إلى النرويج بقيمة 176.3 مليون كرونة، وتجاوزت الولايات المتحدة بـ2,203 أطنان، واستحوذت على أكثر من 43 بالمائة من واردات السوق خلال الشهر.

لكن القيمة الاقتصادية الحقيقية لهذا التطور لا تكمن في احتلال المرتبة الأولى لشهر واحد.

فالأرقام تثبت أن الجزائر تمتلك قاعدة إنتاج وتصدير قادرة على تحويل الغاز إلى منتج صناعي تنافسي، وأنها تملك حضورًا سابقًا في السوق النرويجية والأوروبية، وأن قربها الجغرافي وقدرتها الإنتاجية يمنحانها أساسًا يمكن البناء عليه.

وفي المقابل، تكشف التحولات التنظيمية في أوروبا والنرويج أن المرحلة المقبلة ستكون أكثر صعوبة. فالسوق التي كانت تفاضل بين الموردين وفق السعر، الكمية وانتظام الشحن، بدأت تضيف عنصرًا رابعًا إلى المعادلة: الكربون.

ومن هنا، لن يكون التحدي الجزائري بعد جويلية هو تكرار شحنة مماثلة فحسب، بل تثبيت موقع المنتج الجزائري عندما تبدأ الأسواق في تسعير الانبعاثات داخل كل طن مستورد.

فإذا نجحت الجزائر في الجمع بين وفرة الغاز، والقاعدة الصناعية القائمة، والكلفة اللوجستية التنافسية، وخفض البصمة الكربونية وتوثيقها، فإن ما تحقق في النرويج لن يبقى مجرد صدارة شهرية، بل يمكن أن يتحول إلى موقع أوسع للأمونيا الجزائرية داخل خريطة الإمدادات الأوروبية الجديدة.

#الأمونيا الجزائرية#النرويج
شارك المقال
الكاتب(ة)
عبد الجبار.ب
طالع مقالاتي
إيكونوميست
شارك المقال

صيدال تضاعف رقم أعمالها إلى 44 مليار دينار.. كيف أعاد تبون بناء عملاق الدواء الجزائري؟

صيدال تضاعف رقم أعمالها إلى 44 مليار دينار.. كيف أعاد تبون بناء عملاق الدواء الجزائري؟

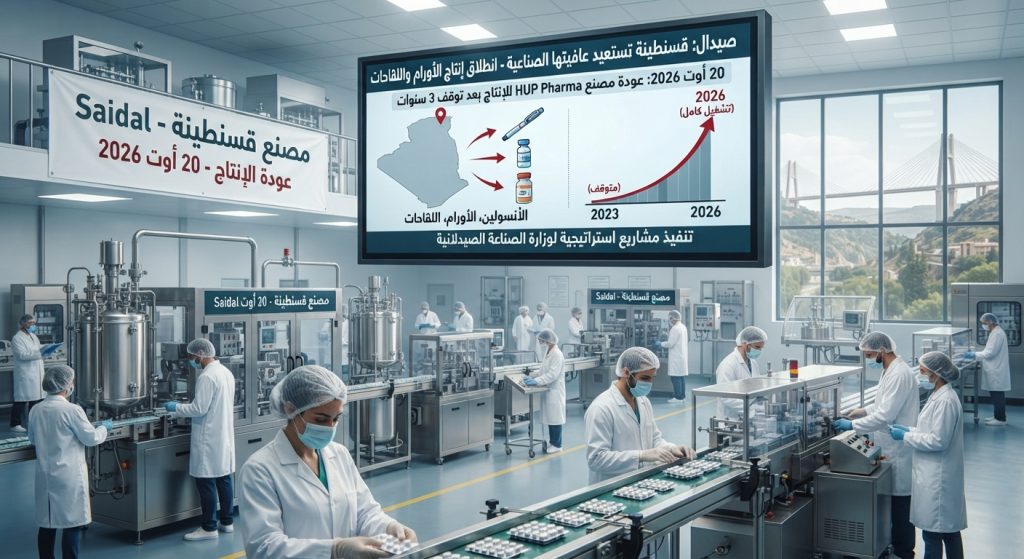
بوابة الجزائر الإخبارية: في 20 أوت 2026، عادت خطوط الإنتاج في مصنع HUP Pharma السابق بقسنطينة إلى الدوران تدريجيًا بعد توقف دام ثلاث سنوات. ولم يكن الأمر مجرد إعادة فتح موقع صناعي متوقف؛ فقبل أيام فقط، كانت وزارة الصناعة الصيدلانية قد وجهت إلى تسريع مشروعين استراتيجيين لمجمع «صيدال» يتعلقان بإنتاج أدوية السرطان واللقاحات. وبين التطورين تتضح صورة مؤسسة عمومية كانت، قبل ست سنوات، تبحث عن استعادة موقع فقدته داخل سوقها الوطنية، ثم دخلت 2026 وهي توسع نشاطها نحو الأنسولين والأورام واللقاحات والمواد الأولية والعلاجات البيولوجية، وتستعيد مصانع وشبكات توزيع، وتبني شراكات لنقل التكنولوجيا والتصنيع المحلي.
صيدال تضاعف رقم أعمالها إلى 44 مليار دينار.. كيف أعاد تبون بناء عملاق الدواء الجزائري؟

الأرقام المالية تمنح هذا التحول وزنه الاقتصادي. فقد بلغ رقم أعمال المجمع في 2025 نحو 44.040 مليار دينار، بارتفاع قدره 98.43 بالمائة في عام واحد، بينما وصل الإنتاج إلى 144.334 مليون وحدة بيع، بزيادة 9.70 بالمائة. وفي الوقت نفسه، ارتفعت القيمة المضافة 88.05 بالمائة، وقفز فائض الاستغلال الخام 358.48 بالمائة، والنتيجة التشغيلية 243.27 بالمائة، والنتيجة الصافية 263.23 بالمائة. وهي مؤشرات تجعل 2025 عامًا مفصليًا في مسار «صيدال»، بعدما كان رقم أعمالها لا يتجاوز 22.194 مليار دينار في 2024.

والفارق الكبير بين نمو رقم الأعمال بنحو 98 بالمائة وزيادة الكميات المنتجة بأقل من 10 بالمائة لا يسمح، في غياب تفصيل منشور للمبيعات حسب المنتجات والأسعار، بإرجاع القفزة إلى عامل واحد. لكنه يؤكد أن التحسن لم يكن مجرد زيادة كمية في الإنتاج؛ إذ تزامن مع توسع محفظة المجمع، وتحسن مؤشرات التشغيل والقيمة المضافة، ودخول تدريجي إلى منتجات وشراكات تختلف اقتصاديًا وتقنيًا عن نموذج الأدوية الجنيسة الذي طبع جانبًا كبيرًا من نشاطه سابقًا.

من 10 بالمائة إلى 44 مليار دينار.. نقطة التحول

لفهم حجم المسافة التي قطعتها المؤسسة، ينبغي العودة إلى 30 أوت 2020، عندما وضع مجلس الوزراء ملف الصناعة الصيدلانية في صلب الأولويات الاقتصادية والصحية، وأمر الرئيس عبد المجيد تبون بمنح «صيدال» مرافقة خاصة لاسترجاع موقعها الريادي وحصتها السابقة في السوق، بعدما تراجعت، وفق المعطيات المقدمة آنذاك، من نحو 30 بالمائة إلى قرابة 10 بالمائة. وفي الاجتماع نفسه، جرى ربط إصلاح القطاع بتوسيع التصنيع المحلي وتقليص فاتورة الاستيراد، مع هدف بخفضها بنحو 400 مليون دولار قبل نهاية السنة.

وكان ذلك التحول أبعد من خطة لإنقاذ شركة عمومية. فالجزائر كانت تعيد في الوقت نفسه ترتيب علاقتها بسوق الدواء: من اقتصاد يعتمد بدرجة أكبر على شراء المنتج النهائي من الخارج إلى سياسة تسعى إلى إبقاء حصة أوسع من القيمة الصناعية داخل البلاد، وضبط فاتورة العملة الصعبة، ثم الانتقال تدريجيًا من تركيب الأدوية وتصنيع الجنيس إلى المواد الأولية والمنتجات البيولوجية والعلاجات الأكثر تعقيدًا.

وجاءت جائحة كورونا لتضع «صيدال» سريعًا أمام اختبار مختلف. ففي سبتمبر 2021 دخل مشروع إنتاج لقاح CoronaVac في قسنطينة بالشراكة مع Sinovac مرحلة التصنيع، بطاقة تقنية أعلن آنذاك أنها يمكن أن تصل إلى 320 ألف جرعة يوميًا في وردية واحدة، أي ما يعادل ثمانية ملايين جرعة شهريًا. ورغم أن الطلب العالمي على لقاحات كورونا انخفض لاحقًا مع تغير الوضع الوبائي، فإن القيمة الصناعية للمشروع تجاوزت الظرف الصحي نفسه، لأنه أعاد إدخال المجمع إلى منظومة اللقاحات ونقل التكنولوجيا والتعامل مع المنتجات البيولوجية.

حين تحوّل الإنقاذ إلى سيادة دوائية

في ديسمبر 2022، انتقلت المهمة رسميًا إلى مستوى أعلى. فقد تحدث الرئيس تبون عن مرحلة وصل فيها إنتاج «صيدال» إلى تغطية نحو 4 بالمائة فقط من احتياجات السوق، وربط إعادة بعثها بهدف أوسع يتمثل في بناء صناعة دوائية جزائرية قادرة على تغطية ما بين 40 و50 بالمائة من حاجات السوق، مع دخول لقاحات الأطفال والأنسولين ضمن الأولويات والانفتاح على الأسواق العربية والإفريقية.

ولم يعد الرهان، منذ ذلك التاريخ، استعادة نشاط مصنع أو رفع رقم مبيعات مؤسسة، وإنما تحويل الإنتاج الصيدلاني إلى أحد مكونات السيادة الصحية، عبر استعادة القدرة الإنتاجية أولًا، وتقليص الواردات ثانيًا، ثم الانتقال إلى الأصناف ذات القيمة الاستراتيجية الأعلى.

وكانت خطة تطوير المجمع قد تضمنت رفع الإنتاج وإطلاق منتجات جديدة طورت داخل مركز البحث والتطوير، وتأهيل وحدة المدية لإنتاج المواد الأولية والمضافات الصيدلانية، بالتوازي مع التوجه نحو أسواق إفريقية وعربية، ما أظهر أن إعادة بناء «صيدال» بدأت تنتقل من معالجة اختلالات المؤسسة إلى إعادة تشكيل موقعها داخل سلسلة القيمة الصيدلانية.

قفزة 2025.. النمو يتجاوز عدد العلب

ابتداء من 2023، بدأت النتائج المالية تعكس انتقال «صيدال» من مرحلة إعادة التنظيم إلى النمو. فقد سجلت الشركة الأم صافي ربح بنحو 1.736 مليار دينار، بينما قاربت النتيجة الإيجابية الموحدة للمجمع 1.99 مليار دينار.

وفي 2024 ارتفع رقم الأعمال إلى 22.194 مليار دينار، بنمو 21.53 بالمائة، مع إنتاج 131.576 مليون وحدة بيع. ثم جاءت قفزة 2025 لتضاعف المبيعات تقريبًا خلال عام واحد وترفع رقم الأعمال إلى 44.040 مليار دينار، بالتوازي مع إنتاج 144.334 مليون وحدة.

والأهم أن مؤشرات الأداء لم تتحسن في رقم الأعمال وحده. فقد ارتفعت القيمة المضافة 88.05 بالمائة، وفائض الاستغلال الخام 358.48 بالمائة، والنتيجة التشغيلية 243.27 بالمائة، والنتيجة الصافية 263.23 بالمائة، بما يعكس تحولًا أوسع في الأداء التشغيلي والمالي.

وبذلك لم يعد قياس تحول «صيدال» ممكنًا بعدد العلب المنتجة وحده، وإنما بنوعية المنتجات التي تدخل محفظتها، ومقدار القيمة التي تحتفظ بها داخل الاقتصاد، وقدرتها على تقليص الاعتماد على الخارج في الأصناف ذات الكلفة والحساسية الأعلى.

صيدال تضاعف رقم أعمالها إلى 44 مليار دينار.. كيف أعاد تبون بناء عملاق الدواء الجزائري؟

الأنسولين والسرطان.. نحو قلب الفاتورة الدوائية

ويظهر التحول بوضوح في الأنسولين، أحد أكثر ملفات الأمن الدوائي حساسية. ففي 30 جوان 2026 وسعت «صيدال» تعاونها مع Novo Nordisk من خلال اتفاق يستهدف الإنتاج والتوزيع المشترك محليًا لعلاجات مبتكرة مرتبطة خصوصًا بالسكري والسمنة، في امتداد لمسار سابق بين الجانبين في مجال علاجات السكري والأنسولين.

وبذلك انتقلت الشراكة تدريجيًا من توفير منتجات مرتبطة بسوق استهلاكية ثقيلة إلى محاولة إدخال جزء أكبر من سلسلة تصنيعها إلى الجزائر، وهي خطوة ترتبط مباشرة بتقليص التعرض للواردات في واحد من أكثر أصناف الدواء انتظامًا في الطلب.

أما الملف الثاني فهو أدوية السرطان، حيث أصبحت «صيدال» جزءًا من قاعدة صناعية وطنية تضم، وفق معطيات وزارة الصناعة الصيدلانية في ماي 2026، 15 مؤسسة مرخصة لتصنيع الأدوية المضادة للأورام، منها 11 مصنعًا دخلت مرحلة الإنتاج الفعلي.

وكانت المنظومة المحلية تنتج عندها 172 دواء مستخدمًا في علاج أنواع مختلفة من السرطان من أصل 439 دواء متداولًا لدى الصيدلية المركزية للمستشفيات. ولهذا يكتسب تسريع مشروع «صيدال» الخاص بأدوية السرطان أهمية تتجاوز توسيع قائمة المنتجات؛ إذ يتعلق بأحد أكثر فروع الصناعة الصيدلانية تعقيدًا وكلفة وحساسية للإمدادات الخارجية.
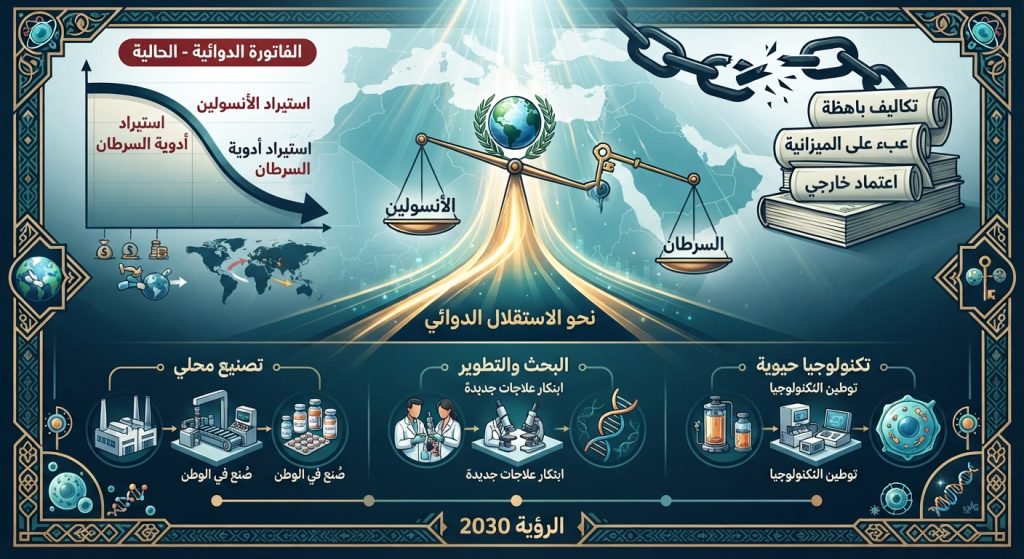
وفي الاتجاه نفسه، بدأت الصناعة الجزائرية تتحرك نحو البيولوجيا الدوائية. ففي جوان 2026 افتتحت بوهران أول وحدة جزائرية لإنتاج الأجسام المضادة وحيدة النسيلة، وهي علاجات متقدمة تدخل في بروتوكولات السرطان وأمراض أخرى، ووصفت بأنها ثاني منشأة من نوعها في إفريقيا.

ورغم أن الوحدة ليست تابعة لـ«صيدال»، فإن دخول هذه التكنولوجيا إلى النسيج الصناعي الوطني يضع توسع المجمع العمومي في الأدوية البيولوجية ضمن بيئة محلية تتجه بدورها نحو منتجات أعلى تعقيدًا وقيمة.

المادة الأولية.. معركة القيمة المضافة

غير أن الحلقة التي يمكن أن تحدد فعليًا مقدار ما تحتفظ به الجزائر من القيمة المضافة ليست الدواء النهائي وحده، بل المادة الأولية. فمصنع يصنع دواءً اعتمادًا على مادة فعالة مستوردة يحقق إحلالًا جزئيًا للواردات، بينما يؤدي إنتاج المادة نفسها محليًا إلى تقليص انكشاف الصناعة أمام تقلب أسعار الشحن والصرف واضطراب سلاسل التوريد، ويرفع مستوى الإدماج الصناعي.

ولهذا اتجهت سياسة 2025 و2026 بقوة أكبر نحو المدخلات الصيدلانية. ففي جانفي 2026 أعلن وزير الصناعة الصيدلانية أن مشاريع لإنتاج المواد الأولية، تقود «صيدال» جانبًا منها، تستهدف على المدى القصير خفض فاتورة استيراد المدخلات الصيدلانية بما يصل إلى 60 بالمائة، مقدرًا هذه الفاتورة بنحو ثلاثة مليارات دولار.

ويتعلق هذا الرقم بالمواد والمدخلات المستخدمة في الصناعة، وليس بفاتورة استيراد الأدوية النهائية، وهو فارق أساسي في قراءة الأثر الاقتصادي؛ إذ إن تعميق الإنتاج المحلي للمادة الأولية يعني الاحتفاظ بجزء أكبر من القيمة داخل الاقتصاد، وليس فقط إحلال المنتج النهائي.

وبعد أسابيع، أعلنت الجزائر استعدادها للانتقال إلى الخطوة المعاكسة عبر تصدير بعض المواد الأولية، ولا سيما المستخدمة في صناعة الباراسيتامول والمضادات الحيوية، إلى تونس.

وإذا تحولت هذه المشاريع إلى إنتاج منتظم وبمواصفات قابلة للتصدير، فإن المعادلة الصناعية ستنتقل من تعويض المنتج النهائي المستورد إلى توطين حلقات أسبق من سلسلة القيمة، وهي المرحلة التي تحدد بدرجة أكبر مقدار القيمة الصناعية التي تبقى داخل الاقتصاد الوطني.

من Sanofi إلى Boehringer.. الشراكة تدخل المصنع

وفي موازاة تعميق الإدماج، تغيرت طبيعة الشراكات الأجنبية التي تعقدها «صيدال». ففي فيفري 2026 وقعت المجموعة مذكرة تفاهم مع Sanofi Vaccins تستهدف تطوير وإنتاج لقاحات بشرية داخل الجزائر، مع وضع نقل التكنولوجيا ضمن أهداف التعاون.

كما توسعت شبكة الشراكات في مجال اللقاحات مع شركاء آخرين، بالتزامن مع استمرار التعاون في لقاح الإنفلونزا، بما يحول ملف اللقاحات تدريجيًا من تجربة ارتبطت بجائحة كورونا إلى برنامج صناعي متعدد المنتجات والشركاء.

ولم يتوقف توسيع المحفظة عند اللقاحات والسكري. ففي جوان دخلت «صيدال» في تعاون مع Boehringer Ingelheim لتصنيع علاج مبتكر للتليف الرئوي محليًا، ثم اتسع التعاون في جويلية، خلال المنتدى الاقتصادي الجزائري-الألماني في برلين، ليشمل تصنيع أربع جزيئات دوائية استراتيجية موجهة لعلاج السكري وقصور القلب وأمراض الكلى، إلى جانب البحث والتطوير.

وتكشف هذه الاتفاقات تغيرًا تدريجيًا في طبيعة العلاقة مع الشركات الدولية: من سوق تستقبل الدواء المنتج في الخارج إلى قاعدة صناعية تسعى إلى استقبال جزء من التصنيع والمعرفة والتكنولوجيا.

وهنا يصبح معيار نجاح الشراكة أكثر دقة؛ فالقيمة الاقتصادية لا تقاس بعدد الاتفاقات الموقعة، وإنما بحجم الإنتاج الذي يتحول فعليًا إلى الجزائر، ونسبة الإدماج، ونوعية التكنولوجيا المنقولة، وقدرة الكفاءات المحلية على التحكم في المنتجات الجديدة.

ما بعد الدواء الجنيس.. صيدال تدخل العلاجات المتقدمة

أما الرهان الأبعد فيظهر في العلاج الخلوي والجيني. ففي 5 جويلية 2026 وضع الرئيس تبون حجر الأساس للمعهد الجزائري للعلاج الخلوي والجيني، بما يفتح مسارًا مختلفًا عن الصناعات الدوائية التقليدية، قائمًا على البحث والطب التجديدي والعلاجات المتقدمة.

ويضع هذا المشروع «صيدال» أمام انتقال نوعي؛ فالمجمع الذي كان مطلوبًا منه قبل ست سنوات استعادة موقعه في الأدوية التقليدية أصبح يتحرك باتجاه مجالات ستشكل جزءًا متزايدًا من اقتصاد الدواء خلال العقد المقبل.

كما دخلت مشاريع أخرى مرتبطة بإنتاج الببتيدات والبيوتكنولوجيا ضمن الخريطة الجديدة، بما يعني أن الهدف لم يعد تعويض دواء مستورد قائم فقط، وإنما تطوير قدرة تسمح للجزائر بتقليص احتمال ظهور تبعية جديدة مع انتقال الأسواق العالمية نحو العلاجات البيولوجية والشخصية والجينية.

غير أن هذه المشاريع، بحكم طبيعتها، لا تزال رهانات صناعية وعلمية طويلة النفس، ويجب قياس نتائجها لاحقًا بما يصل فعليًا إلى خطوط الإنتاج والممارسة الطبية، لا بمجرد الإعلان عنها.

ويترافق ذلك مع محاولة وصل البحث الأكاديمي بالمصنع. ففي جويلية وقعت «صيدال» اتفاقية إطار مع جامعة هواري بومدين للعلوم والتكنولوجيا ضمن سلسلة شراكات مع الجامعات والمخابر الوطنية، في خطوة تستهدف ربط البحث العلمي باحتياجات الصناعة والتطوير الدوائي.

وهذه الحلقة تصبح أكثر أهمية كلما صعد المجمع إلى منتجات ذات كثافة معرفية أعلى، لأن البيوتكنولوجيا والعلاج الجيني والدواء المبتكر لا يمكن أن تتطور على المدى الطويل إذا بقي البحث الأكاديمي منفصلًا عن المصنع والدراسات السريرية والسوق.

829 صيدلية ومصنع مستعاد.. التوسع يصل إلى السوق

لكن إعادة بناء «صيدال» لم تجر داخل المصانع فقط. فقد ألحقت بالمجمع شبكة 829 صيدلية عمومية كانت تابعة لمؤسسة Endimed، يعمل بها نحو 900 صيدلي، ليصبح للمجموعة موطئ قدم مباشر في الحلقة الأخيرة بين المنتج والمستهلك.

وفي أفريل 2026 دخلت أول صيدلية تابعة للمجمع الخدمة في أولاد جلال، في بداية إعادة تشغيل هذه الشبكة تحت الصيغة الجديدة.

اقتصاديًا، يغير ذلك نموذج عمل «صيدال» نفسه. فالمؤسسة التي كان نشاطها يتركز أساسًا على التصنيع والتوزيع بالجملة باتت تملك قناة واسعة للوصول إلى السوق النهائية، بما يسمح، إذا جرى استغلال الشبكة ضمن نظام معلومات موحد، بربط حركة الطلب والمخزون والتوزيع بصورة أقرب إلى قرارات الإنتاج.

وفي قطاع تتكرر فيه أحيانًا اختلالات التوافر رغم وجود إنتاج محلي، تصبح كفاءة التوزيع والتخزين والتخطيط جزءًا من الأمن الدوائي بقدر أهمية المصنع نفسه.

ثم جاءت خطوة 20 أوت 2026 لتضيف إلى الخريطة طاقة صناعية كانت خارج دورة الإنتاج. فقد بدأ المجمع إعادة تشغيل خطوط موقع HUP Pharma السابق بقسنطينة تدريجيًا، بعد توقف دام ثلاث سنوات، مع إعطاء الأولوية للأدوية الأساسية وإعادة إدماج العمال والأطر تبعًا لتقدم النشاط واحتياجات الإنتاج.

الميزة الاقتصادية في هذه العملية واضحة: بدل إنشاء قدرة صناعية كاملة من الصفر، يعاد توظيف مصنع قائم ومعدات وخبرات بشرية سبق أن خرجت من دورة النشاط، بما يمكن أن يقلص كلفة وزمن استحداث قدرة جديدة.

لكن نجاح العملية لن يقاس بإعادة فتح الأبواب، بل بما تضيفه المنشأة فعليًا إلى الإنتاج، والأدوية التي ستخرج من خطوطها، وقدرتها على العمل بصورة مستقرة ضمن احتياجات السوق.

83 بالمائة إنتاج محلي.. صيدال داخل تحول أكبر

والأهم أن طفرة «صيدال» لا تحدث بمعزل عن تحول أوسع في الصناعة الصيدلانية الجزائرية. فحتى نهاية 2025، بلغت نسبة تغطية احتياجات السوق الوطنية بالإنتاج المحلي نحو 83 بالمائة، مقابل قاعدة تضم 233 مؤسسة صيدلانية معتمدة للتصنيع، منها 138 متخصصة في الأدوية، فيما تجاوز عدد المنتجات المصنعة محليًا 4180 منتجًا من أصل 5557 دواء مسجلًا في المدونة الوطنية.

وفي الوقت نفسه، تراجعت فاتورة استيراد الأدوية من 1.25 مليار دولار في 2022 إلى 718 مليون دولار في 2023 ثم 515 مليون دولار في 2024، وهو مسار يمنح سياسة الإنتاج المحلي أثرًا مباشرًا على ميزان المدفوعات وتقليص الطلب على العملة الصعبة.

وفي الاتجاه المقابل، ارتفعت صادرات المنتجات الصيدلانية من 6.12 ملايين دولار في 2023 إلى 23.15 مليون دولار في 2024، أي بأكثر من ثلاثة أضعاف. ورغم أن القيمة التصديرية ما تزال محدودة مقارنة بحجم السوق المحلية، فإن اتجاهها الصاعد يكشف بداية انتقال الصناعة من منطق إحلال الواردات وحده إلى البحث عن أسواق خارجية.

وحصل هذا التحول في جويلية 2026 على اعتراف قاري لافت عندما اعتبر المدير العام للمراكز الإفريقية لمكافحة الأمراض والوقاية منها، جان كاسيا، الجزائر من البلدان القليلة التي تنتج أكثر من 80 بالمائة من احتياجاتها من المنتجات الصحية، مشيدًا بموقعها في الأمن الصحي الإفريقي.

وتضع هذه المؤشرات قفزة «صيدال» في سياقها الحقيقي؛ فهي ليست نجاح مؤسسة منفردة بمعزل عن محيطها، وإنما أحد أبرز تجليات توسع قاعدة الصناعة الدوائية الجزائرية خلال السنوات الأخيرة.

إفريقيا.. الاختبار التالي لصيدال

ومع اقتراب الإنتاج المحلي من تغطية الجزء الأكبر من الطلب الداخلي، يصبح التصدير الاختبار الاقتصادي التالي. فالمصانع التي تتوسع قدرتها الإنتاجية تحتاج، للحفاظ على معدلات تشغيل مرتفعة وتحسين اقتصاديات الحجم، إلى أسواق تتجاوز الاستهلاك الوطني.

ولهذا تحولت إفريقيا تدريجيًا إلى أحد محاور استراتيجية «صيدال». وخلال 2025 و2026 استقبلت مصانع المجمع وفودًا صحية واقتصادية من عدة دول إفريقية، وعقدت اتفاقات تعاون، بالتوازي مع سعي الجزائر إلى تحويل توسع صناعتها الصيدلانية إلى حضور تجاري أكبر في القارة.

ويكتسب هذا الاتجاه وزنًا إضافيًا لأن السوق الإفريقية ما تزال تعتمد بصورة كبيرة على الاستيراد لتغطية احتياجاتها الدوائية واللقاحية، في وقت تدفع فيه المؤسسات القارية نحو رفع نسبة الإنتاج المحلي.

وبالنسبة إلى «صيدال»، يعني ذلك أن المرحلة الثالثة بعد استعادة السوق الداخلية وتعميق التصنيع تتمثل في تحويل الفائض والخبرة المتراكمة إلى صادرات، لأن بقاء المؤسسة داخل السوق الوطنية وحدها سيضع سقفًا طبيعيًا لنموها كلما ارتفعت نسبة تغطية الطلب المحلي.

غير أن المنافسة الإفريقية لن تحسم بمجرد وجود قدرة إنتاجية؛ فالأسواق الخارجية تفرض معايير صارمة في التسجيل والجودة والتسعير واللوجستيك والاعتماد الدولي، ما يجعل التصدير اختبارًا لمدى تحول القدرة الصناعية الجزائرية إلى قدرة تنافسية قابلة للاستمرار.

وتكشف حصيلة السنوات الست أن «صيدال» لم تتحرك في خط مستقيم، وإنما عبر طبقات متتابعة. ففي 2020 كان المطلوب وقف التراجع واستعادة الإنتاج. وفي 2021 جاءت تجربة اللقاحات. وفي 2022 ارتفع السقف إلى الأنسولين والأمن الصحي والأسواق الإفريقية. وبين 2023 و2025 انتقلت المؤسسة إلى الربحية ثم ضاعفت رقم أعمالها تقريبًا خلال عام واحد. أما في 2026، فاتسعت الخريطة إلى أدوية السرطان والجزيئات المبتكرة واللقاحات والمواد الأولية والاختبارات السريعة والعلاج الخلوي والجيني، بالتزامن مع استعادة شبكة الصيدليات وإعادة طاقة صناعية متوقفة إلى العمل.

ولا تعني هذه المؤشرات أن كل الأهداف التي وضعت منذ 2020 قد تحققت. فما تزال نسبة حديثة وموحدة لحصة «صيدال» من كامل السوق ضرورية للحكم على مدى اقترابها فعليًا من حصتها التاريخية، كما أن جزءًا مهمًا من المواد الأولية والتكنولوجيات الدوائية المتقدمة لا يزال يمثل مجالًا مطلوبًا لتعميق الإدماج.

وإلى جانب ذلك، فإن انتقال الصادرات من عشرات الملايين إلى مستوى قادر على صنع قطب دوائي إفريقي سيحتاج نموًا أكبر واستمرارية في النفاذ إلى الأسواق الخارجية، فيما سيظل تأمين توفر الدواء داخل السوق اختبارًا موازيًا لجودة التخطيط والتوزيع والمخزون.

لكن ما تغير بصورة قابلة للقياس هو نقطة الانطلاق نفسها. فالمؤسسة التي كانت الدولة تناقش في 2020 كيفية إخراجها من مسار التراجع وصلت في 2025 إلى 44.04 مليار دينار من رقم الأعمال، وأصبحت في 2026 تعيد تشغيل مصانع متوقفة بينما توسع استثماراتها نحو مجالات كان جزء كبير منها مرتبطًا سابقًا بالاستيراد ونقل المنتج النهائي إلى السوق الجزائرية.

وبذلك لم يعد اختبار «صيدال» هو إثبات قدرتها على البقاء، بل قدرتها على تحويل قفزة 2025 إلى مسار صناعي مستدام: إنتاج أكبر للمادة الأولية، توطين فعلي للعلاجات الأعلى تعقيدًا، توفير منتظم للدواء داخل السوق، وتحويل التوسع الصناعي إلى صادرات.

فإذا نجحت في تثبيت هذه الحلقات، ستكون العملية التي بدأت قبل ست سنوات باستعادة مؤسسة عمومية تراجعت حصتها في السوق قد انتهت إلى بناء ذراع صناعية أوسع: ذراع تربط الأمن الدوائي بالسيادة الصناعية، وتحوّل تقليص الواردات إلى قيمة مضافة محلية، وتنقل «صيدال» من الدفاع عن حصتها داخل الجزائر إلى المنافسة على موقع في سوق الدواء الإفريقية.

#الجزائر#صيدال#عبد المجيد تبون
شارك المقال
الكاتب(ة)
عبد الجبار.ب
طالع مقالاتي
أوروبا
شارك المقال

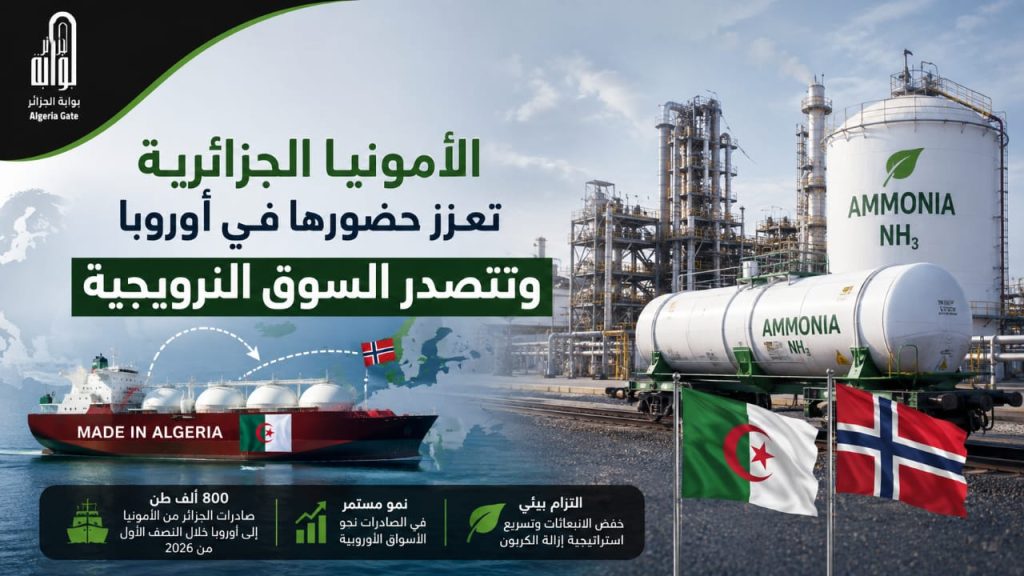
الأمونيا الجزائرية تعزز حضورها في أوروبا وتتصدر السوق النرويجية

الأمونيا الجزائرية تعزز حضورها في أوروبا وتتصدر السوق النرويجية

بوابة الجزائر الإخبارية: سجلت صادرات الجزائر من الأمونيا إلى النرويج ارتفاعًا ملحوظًا خلال شهر جويلية الماضي، وفق بيانات حديثة صادرة عن دائرة الجمارك النرويجية، في تطور يعكس تعزيز حضور المنتجات الجزائرية في الأسواق الأوروبية ودعم مساعي تنويع الصادرات خارج قطاع المحروقات.

وأظهرت البيانات أن النرويج استوردت خلال الفترة ذاتها نحو 53 ألف طن من الأمونيا، تصدرت الجزائر قائمة مورديها بحوالي 25 ألف طن، متقدمة على الولايات المتحدة التي صدرت نحو 23 ألف طن.

ومثلت الكميات الجزائرية قرابة نصف إجمالي واردات النرويج من الأمونيا خلال شهر جويلية، ما يؤكد تنامي مكانة الجزائر كمورد رئيسي لهذه المادة في السوق النرويجية.

ويأتي هذا الأداء في ظل مواصلة صادرات الأمونيا الجزائرية تسجيل أرقام متقدمة في الأسواق الأوروبية، حيث بلغت الشحنات نحو 800 ألف طن خلال النصف الأول من السنة الجارية، بما يعزز موقع الجزائر ضمن أبرز موردي الأمونيا للقارة الأوروبية.

وفي المقابل، يبرز تحدي التكيف مع المتطلبات البيئية الجديدة التي تفرضها الأسواق الأوروبية، خاصة مع تشديد القواعد المرتبطة بانبعاثات الكربون وآليات تسعيرها، الأمر الذي يجعل خفض البصمة الكربونية ضرورة للحفاظ على القدرة التنافسية للصادرات الجزائرية.

وفي هذا السياق، تعمل سوناطراك على تعزيز جهودها الرامية إلى خفض الانبعاثات وتسريع تنفيذ استراتيجيتها لإزالة الكربون، بهدف دعم تنافسية منتجاتها والحفاظ على حضورها في السوق الأوروبية، في ظل التوجه المتسارع نحو منتجات وموارد أقل كثافة كربونية.

#الجزائر#النرويج
شارك المقال
الكاتب(ة)
بوابة الجزائر
طالع مقالاتي
إيكونوميست
شارك المقال

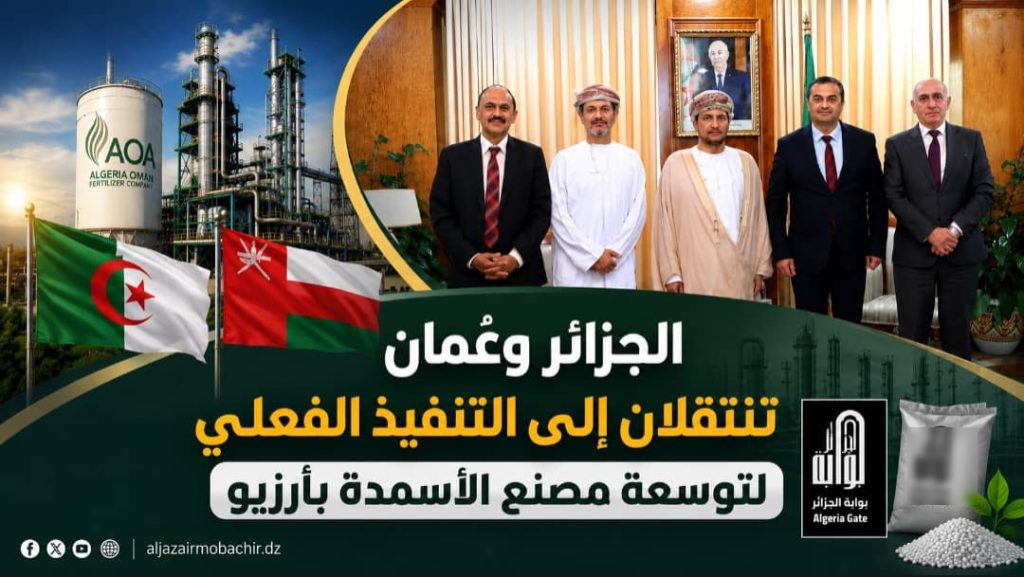
الجزائر وعُمان تنتقلان إلى التنفيذ الفعلي لتوسعة مصنع الأسمدة بأرزيو

الجزائر وعُمان تنتقلان إلى التنفيذ الفعلي لتوسعة مصنع الأسمدة بأرزيو

بوابة الجزائر الإخبارية: إستقبل وزير الدولة، وزير المحروقات الجزائري محمد عرقاب اليوم الأحد، بمقر الوزارة، رئيس مجلس إدارة مجموعة “سهيل بهوان القابضة“، سعد بن سهيل بهوان، سفير سلطنة عمان لدى الجزائر، سيف بن ناصر بن راشد البداعي، حيث جرى اللقاء بحضور الرئيس المدير العام لمجمع سوناطراك، نور الدين داودي، وإطارات من الوزارة.

وأشاد الجانبان خلال هذا اللقاء بعمق ومتانة العلاقات الأخوية والتاريخية المتميزة التي تجمع بين الجزائر وسلطنة عمان، كما نوها بالديناميكية الإيجابية التي تطبع هذا التعاون الثنائي، والتي تعكس الإرادة السياسية الصادقة لقيادتي البلدين نحو بناء شراكة استراتيجية نموذجية، ترتكز على التكامل الاقتصادي والمنفعة المتبادلة.

وتُوّج هذا اللقاء، الذي يأتي كثمرة لمسار متواصل من اللقاءات والمشاورات التقنية والتجارية المعمقة التي جرت طيلة السنة الماضية، بالاتفاق الرسمي على الإنتقال من مرحلة المحادثات والدراسات، إلى مرحلة التجسيد الفعلي والميداني لمشروع توسعة مصنع الشركة الجزائرية العمانية للأسمدة (AOA) بالمنطقة الصناعية لأرزيو، إيذاناً ببدء الخطوات التنفيذية وتعبئة الموارد لإنجاز المشروع على أرض الواقع.

ويتمثل مشروع التوسعة في إضافة خط إنتاجي جديد يسمح بزيادة الطاقة الإنتاجية بـ 50% مقارنة بالطاقة الإنتاجية الحالية.

وأقر الطرفان خطة العمل الخاصة بالإطلاق العملي لرفع القدرات الصناعية والإنتاجية للمصنع، وتحديداً في مادتي الأمونيا واليوريا، بهدف مضاعفة القيمة المضافة للموارد الوطنية وترقية الصناعات التحويلية.

وأكد وزير الدولة الجزائري التزام القطاع بتوفير المرافقة الكاملة وتذليل كافة العقبات لتسريع وتيرة إنجاز هذا المشروع الاستراتيجي المشترك بين مجمع سوناطراك والمجموعة العمانية، والشروع في تنفيذ التوسعة وفق الجداول الزمنية المحددة.

https://twitter.com/algatedz/status/2091598074426671319

#الجزائر#سلطنة عمان
شارك المقال
الكاتب(ة)
بوابة الجزائر
طالع مقالاتي
أوروبا
شارك المقال

المنتجات الجزائرية تلفت الأنظار في أوروبا.. حضور قوي للجزائر في معرض “أغرا-2026”

المنتجات الجزائرية تلفت الأنظار في أوروبا.. حضور قوي للجزائر في معرض “أغرا-2026”

بوابة الجزائر الإخبارية: تتواصل لليوم الثاني مشاركة الجزائر في فعاليات المعرض الدولي للفلاحة والغذائيات “أغرا-2026“، المقام بجمهورية سلوفينيا، حيث تحل الجزائر ضيف شرف الطبعة الحالية، في خطوة تعكس المكانة المتنامية للمنتج الجزائري في الأسواق الدولية.

https://twitter.com/AlgeriaGatePlus/status/2091519435441844368

وتُنظم المشاركة الجزائرية من طرف وزارة التجارة الخارجية وترقية الصادرات، بمشاركة 19 متعاملاً اقتصادياً يمثلون عدداً من القطاعات والمنتجات ذات الإمكانات التصديرية، بهدف التعريف بالمنتجات الوطنية وإبراز جودتها وتنوعها وقدرتها على المنافسة في الأسواق الخارجية.

المنتجات الجزائرية تلفت الأنظار في أوروبا.. حضور قوي للجزائر في معرض “أغرا-2026”

وشهد الجناح الجزائري منذ افتتاح المعرض إقبالاً كبيراً من الزوار والمهنيين والمتعاملين الاقتصاديين، الذين أبدوا اهتماماً ملحوظاً بالمنتجات الجزائرية المعروضة، ما يعكس فرصاً واعدة لتعزيز حضور المنتج الوطني في الأسواق الأوروبية والدولية.

المنتجات الجزائرية تلفت الأنظار في أوروبا.. حضور قوي للجزائر في معرض “أغرا-2026”

وتشكل هذه المشاركة فرصة مهمة لتعزيز التواصل بين المتعاملين الاقتصاديين الجزائريين ونظرائهم الأجانب، واستكشاف فرص جديدة للشراكة والتعاون التجاري، بما يساهم في توسيع الصادرات الجزائرية خارج قطاع المحروقات وفتح أسواق جديدة أمام المؤسسات الجزائرية.

المنتجات الجزائرية تلفت الأنظار في أوروبا.. حضور قوي للجزائر في معرض “أغرا-2026”

وتندرج مشاركة الجزائر في معرض “أغرا-2026” ضمن جهود وزارة التجارة الخارجية وترقية الصادرات الرامية إلى ترقية المنتج الجزائري، ومرافقة المتعاملين الاقتصاديين في مساعيهم للولوج إلى الأسواق الدولية، وتعزيز مكانة الجزائر كشريك اقتصادي وتجاري في مختلف الأسواق العالمية.

المنتجات الجزائرية تلفت الأنظار في أوروبا.. حضور قوي للجزائر في معرض “أغرا-2026”

#الجزائر#سلوفينيا
شارك المقال
الكاتب(ة)
بوابة الجزائر
طالع مقالاتي
إيكونوميست
شارك المقال

عجال يشدد على تسريع ملفات الشراكة والتعاون مع 3 دول إفريقية

عجال يشدد على تسريع ملفات الشراكة والتعاون مع 3 دول إفريقية

بوابة الجزائر الإخبارية : ترأس وزير الطاقة والطاقات المتجددة، الدكتور مراد عجال، اليوم الأحد ، اجتماعا للجنة التنسيق القطاعية، خُصص لدراسة ومتابعة عدد من ملفات الشراكة والتعاون مع كل من جمهورية تشاد، وجمهورية كوت ديفوار، وجمهورية بنين.

عجال يشدد على تسريع ملفات الشراكة والتعاون مع 3 دول إفريقية

وخلال هذا الاجتماع، الذي حضره عدد من الإطارات المركزية للوزارة، إلى جانب مسؤولين من مجمع سونلغاز، تمت مناقشة سلسلة من العروض والمواضيع المطروحة على الطاولة، بالإضافة إلى استعراض التبادلات والمشاورات الجارية بين الأطراف المعنية، كما تم تقييم مدى تقدم المشاريع الميدانية التي هي قيد التنفيذ والملفات التي تخضع للدراسة.

عجال يشدد على تسريع ملفات الشراكة والتعاون مع 3 دول إفريقية

وفي هذا السياق، وجه الوزير عدة تعليمات وتوجيهات تهدف إلى تسريع معالجة الملفات المعنية وتعزيز التنسيق والتشاور بين الهياكل المختلفة ذات الصلة.

كما تم التأكيد على ضرورة متابعة دقيقة ومنتظمة لمختلف المشاريع المذكورة، والعمل على تحقيق الالتزامات المتفق عليها لخدمة المصالح المشتركة وتعزيز توسيع آفاق التعاون في قطاع الطاقة والطاقات المتجددة.

شارك المقال
الكاتب(ة)
ندى عبروس
طالع مقالاتي