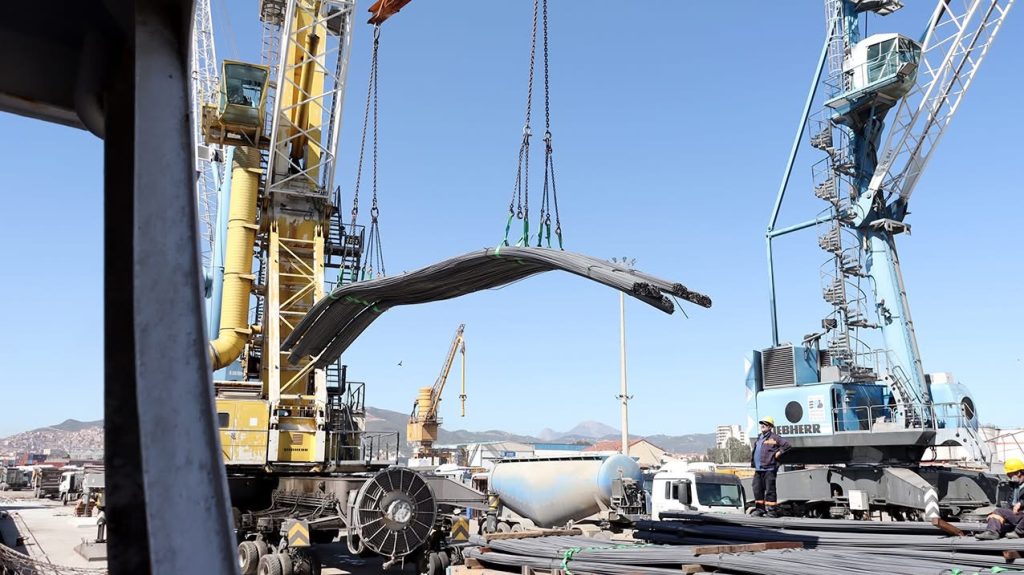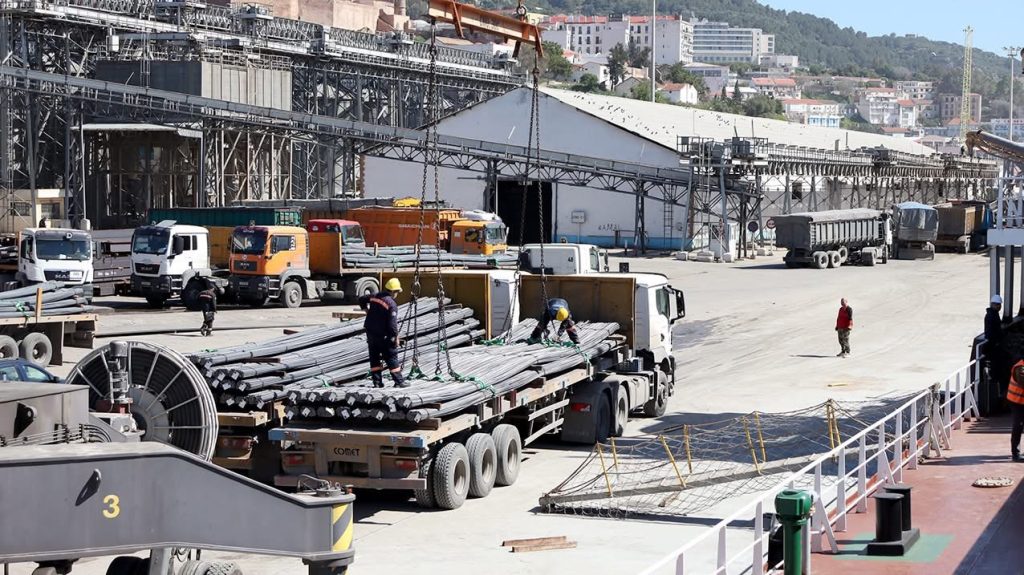

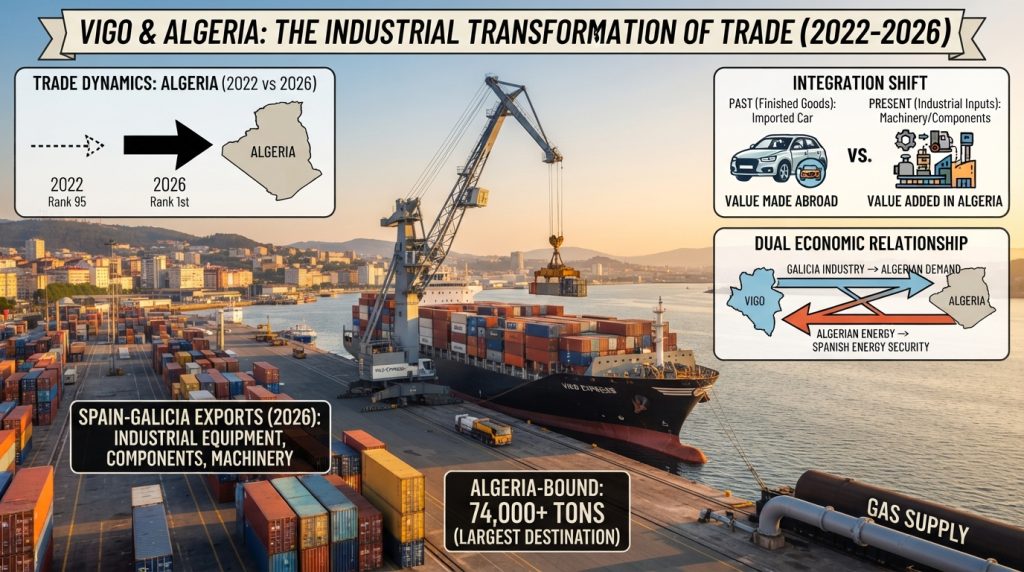
بوابة الجزائر الإخبارية: دخلت الجزائر النصف الثاني من 2026 وهي أكبر سوق خارجية للبضائع المغادرة من ميناء فيغو الإسباني من حيث الوزن. بعدما استقبلت خلال الأشهر الستة الأولى من السنة قرابة 74 ألف طن،.متجاوزة الولايات المتحدة التي اقتربت من 73 ألف طن، والمغرب بنحو 65 ألف طن. خلف هذه الصدارة رقم أكثر دلالة على طبيعة التحول الجاري في العلاقات الاقتصادية الجزائرية-الإسبانية: جزء معتبر من التدفقات المتجهة جنوب المتوسط لم يعد يرتبط ببيع سلع نهائية للاستهلاك. وإنما أصبح يغذي مصانع وخطوط إنتاج تعمل داخل الجزائر، في مقدمتها منظومة صناعة السيارات المرتبطة بمصنع Stellantis في طفراوي بوهران.
وهذا التحول يغير طريقة قراءة صعود الجزائر داخل بيانات الميناء. ففيغو لا يكتسب سوقًا جديدة بالمعنى التقليدي. بل أصبح جزءًا من سلسلة توريد صناعية تمتد من مصانع وموردي غاليسيا إلى خطوط التجميع الجزائرية. لذلك تتقدم الجزائر اليوم في بيانات الميناء بالطن. بينما ترتفع في الوقت نفسه قيمة صادرات محافظة بونتيفيدرا إليها، التي وصلت إلى 156.2 مليون يورو خلال الأشهر الأربعة الأولى من 2026، بزيادة 11.6% على أساس سنوي.
ويكتسب المؤشر ثقله بالنظر إلى أن صادرات المحافظة ككل واجهت خلال الفترة نفسها ضعفًا في عدد من الأسواق التقليدية الأوروبية والأميركية. وبالتالي، لم تعد السوق الجزائرية تؤدي وظيفة تعويضية محدودة، بل أصبحت أحد مراكز الطلب التي تستند إليها المؤسسات الصناعية والتجارية في المنطقة الإسبانية.
ولا تتعارض زيادة قيمة المبيعات الجزائرية مع تراجع وزن الشحنات الموجهة إليها خلال النصف الأول بنحو 11 إلى 12% مقارنة بالفترة نفسها من 2025. فالبيانات تقيس مؤشرين مختلفين وفترتين مختلفتين أيضًا؛ الأول يتعلق بالقيمة التجارية حتى أفريل، والثاني بحمولة البضائع عبر ميناء فيغو حتى نهاية جوان. كما أن انخفاض الأطنان بالتوازي مع ارتفاع القيمة يمكن أن يعكس تغير تركيبة المنتجات المصدرة نحو سلع ومكونات ذات قيمة أكبر بالنسبة إلى الوزن.
والأهم أن الجزائر لم تبدأ 2026 في المركز الأول. ففي نهاية ماي كانت الولايات المتحدة تتقدم على بقية أسواق فيغو، بعدما سجلت مبادلات في حدود 67.466 ألف طن، منها 60.310 ألف طن صادرات إسبانية و7.156 آلاف طن واردات. غير أن حركة جوان قلبت الترتيب، ودفعت الجزائر إلى المقدمة بفارق يقارب ألف طن فقط عن السوق الأميركية.
هذه المنافسة الشهرية على الصدارة أقل أهمية، اقتصاديًا، من المسار الذي أوصل الجزائر إليها. ففي 2022 كانت السوق الجزائرية تحتل مرتبة متأخرة جدًا في ترتيب وجهات صادرات بونتيفيدرا، ووصلت إلى المركز 95. وبعد ثلاث سنوات فقط، أصبحت في أكتوبر 2025 الأولى من حيث عدد عمليات التصدير، ثم انتقلت في النصف الأول من 2026 إلى المركز الأول من حيث وزن الشحنات الخارجة من فيغو.
المصنع الجزائري يغيّر اتجاه الحاويات
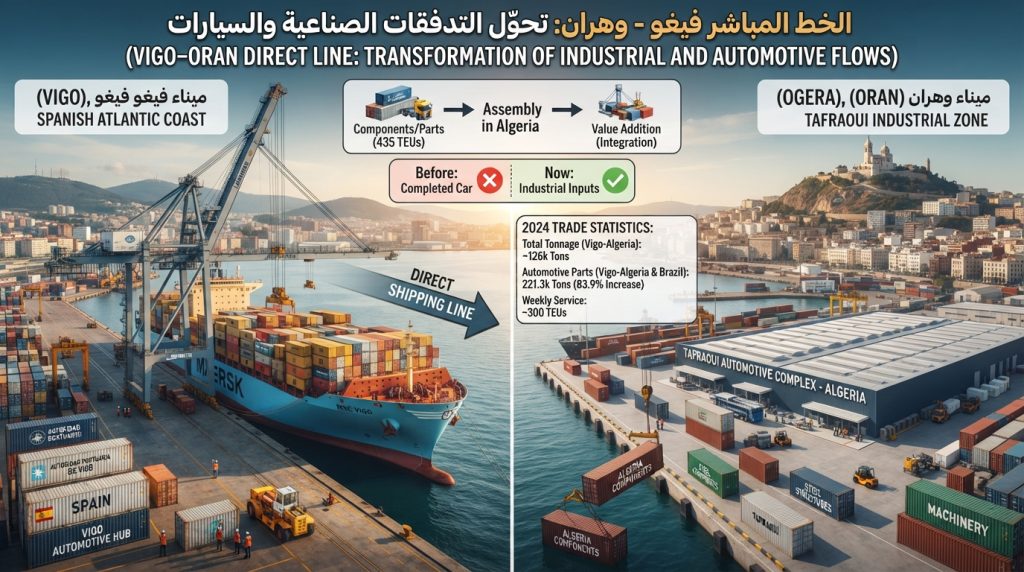
يمكن تتبع جزء كبير من هذا الصعود إلى فيفري 2024، عندما بدأ الخط البحري المباشر بين فيغو ووهران العمل لخدمة التدفقات المرتبطة بصناعة السيارات.
الرحلة الأولى حملت 435 حاوية تحتوي على مكونات ومواد متجهة إلى الجزائر، في مقابل وصول 492 حاوية فارغة إلى الميناء الإسباني. وكان التصور التشغيلي للخدمة يقوم على رحلة أسبوعية وحركة تقدر بنحو 300 حاوية كل أسبوع، تضم أجزاء وهياكل ومكونات تدخل في عمليات الإنتاج داخل الجزائر.
وبعد أشهر فقط، بدأت الآثار تظهر في البيانات التشغيلية للميناء. فقد سجل نشاط الحاويات قفزات قوية خلال 2024، وربطت إدارة فيغو جزءًا من هذه الزيادة بتدفقات مكونات السيارات إلى الجزائر.
ووصل حجم أجزاء السيارات المتجهة خلال 2024 إلى الجزائر والبرازيل معًا إلى نحو 221.3 ألف طن، بزيادة قاربت 83.9%، في حين بلغت الحركة الإجمالية بين فيغو والجزائر قرابة 126 ألف طن خلال السنة.
ما حدث منذ ذلك التاريخ يتجاوز إضافة خط ملاحي جديد. فمصنع طفراوي أنشأ طلبًا دوريًا على المدخلات الصناعية، وهذا النوع من الطلب يختلف جذريًا عن استيراد سيارة جاهزة. المكونات تصل إلى الجزائر لكي تدخل في عملية إنتاج أخرى، ما يعني أن جزءًا من القيمة النهائية يتكون داخل الاقتصاد الجزائري عبر التجميع والتشغيل والخدمات والنقل والصيانة وشبكة الموردين.
ولهذا يجب ألا تقرأ الـ74 ألف طن باعتبارها دليلًا بسيطًا على ارتفاع الواردات. التركيبة هي التي تحدد المعنى الاقتصادي للرقم. وتشير البيانات الإسبانية إلى وجود قطع ومكونات للسيارات، وآلات وتجهيزات صناعية إلى جانب مواد غذائية ومنتجات أخرى، بينما تشغل السلسلة المرتبطة بقطاع السيارات موقعًا مهمًا داخل التدفقات.
وتظهر هنا نتيجة واحدة من نتائج السياسة الصناعية الجزائرية الجديدة: إنشاء المصنع محليًا لا يلغي الواردات فورًا، لكنه يغير وظيفتها. فبدل دخول سيارة كاملة، تتحرك الموانئ الأوروبية لإرسال أجزاء ومدخلات إلى منشأة تنتج داخل الجزائر، ثم تبدأ نسبة الإدماج المحلي في الارتفاع مع تطور شبكة الموردين.
وكل زيادة لاحقة في التصنيع المحلي للمكونات ستغير تركيبة هذه التدفقات مرة أخرى، لأن الهدف الاقتصادي النهائي لا يتمثل في استبدال استيراد السيارات باستيراد كل مكوناتها إلى ما لا نهاية، وإنما في توسيع الجزء الذي تصنعه الشركات الجزائرية داخل سلسلة القيمة نفسها.
بهذا المعنى، أصبحت وهران عاملًا مؤثرًا في اقتصاديات ميناء يوجد على الساحل الأطلسي لإسبانيا.
من انكماش المبادلات إلى 8.5 مليارات يورو
ويبدو التغير أكثر وضوحًا عند وضع أرقام فيغو داخل المسار الأوسع للتجارة الجزائرية-الإسبانية.
في جوان 2022 كان القلق في غاليسيا يتمحور حول احتمال خسارة السوق الجزائرية، التي كانت تستقبل في ذلك الوقت نحو 78 ألف طن سنويًا من صادرات الميناء، مع حضور مهم للغرانيت ضمن التدفقات.
ثم تراجعت المبادلات خلال الأزمة السياسية بين البلدين، قبل أن يبدأ التعافي تدريجيًا ويتسارع بقوة في 2024 و2025.
وفي السنة الماضية وحدها، بلغت صادرات إسبانيا إلى الجزائر 2.133 مليار يورو، مسجلة زيادة بحوالي 270% مقارنة بعام 2024، في حين اقترب إجمالي التجارة الثنائية من 8.5 مليارات يورو.
هذه العودة لم تكن مجرد استعادة للأرقام التي سبقت الأزمة. فقد تغيرت أيضًا بنية العلاقة التجارية مع دخول مشاريع صناعية جديدة وتحرك الشركات الإسبانية للاستفادة من الطلب المرتبط بالاستثمار والإنتاج داخل الجزائر.
وتعمل أكثر من 100 مؤسسة إسبانية في السوق الجزائرية عبر قطاعات تشمل الصناعة والطاقة والغذاء والسيراميك وغيرها، وهو ما يجعل استقرار المبادلات مصلحة اقتصادية مباشرة للطرفين.
كما تحرك الإطار السياسي في الاتجاه نفسه خلال 2026. ففي مارس، تحدثت الخارجية الإسبانية عن النفاذ الكامل لمعاهدة الصداقة وحسن الجوار والتعاون، قبل أن توصف العلاقات الجزائرية-الإسبانية في جويلية بأنها «ممتازة».
والنتيجة الاقتصادية تظهر في الموانئ قبل أن تظهر أحيانًا في الخطاب. فالشركات لا تزيد رحلات الحاويات ولا تنظم خطوطًا أسبوعية منتظمة إلا عندما يوجد طلب يمكن الاعتماد عليه.
ولهذا يحمل تقدم الجزائر في ترتيب فيغو قيمة تتجاوز المركز الأول نفسه؛ إنه مؤشر على عودة الثقة التشغيلية لدى شبكات النقل والموردين الإسبان في استمرار السوق الجزائرية.
فيغو يرى اتجاهًا واحدًا.. والتجارة بين البلدين تكشف الصورة الكاملة
مع ذلك، فإن قراءة 74 ألف طن في مقابل نحو ألفي طن فقط قادمة من الجزائر عبر الميناء الإسباني قد تكون مضللة إذا انتقلت منها مباشرة إلى الحكم على الميزان التجاري بين البلدين.
فعبر فيغو وحده، تصل نسبة الصادرات الإسبانية إلى الجزائر إلى نحو 37 ضعفًا مقارنة بالشحنات الجزائرية الداخلة إلى الميناء، بفارق يقارب 72 ألف طن.
لكن الجزائر لا ترسل القسم الأكبر من صادراتها إلى إسبانيا عبر فيغو أصلًا.
المورد الذي يحتل الوزن الأهم في العلاقة هو الطاقة، وخصوصًا الغاز الطبيعي. وخلال النصف الأول من 2026 وفرت الجزائر نحو 34% من واردات إسبانيا من الغاز، محافظة على موقعها في مقدمة الموردين بعد تصدرها القائمة طوال 2025 للعام الثالث على التوالي.
وهكذا تظهر علاقة مختلفة تمامًا عند توسيع زاوية الرؤية.
إسبانيا تحصل من الجزائر على إمدادات طاقوية أساسية لاقتصادها، بينما تجد شركاتها في السوق الجزائرية منفذًا متناميًا للآلات والمعدات ومكونات الصناعة والمنتجات المختلفة.
وبهذه الصورة، أصبح الاعتماد الاقتصادي متبادل الاتجاهات، لكنه غير متماثل في طبيعة السلع. الجزائر تقدم موردًا استراتيجيًا له وزن مباشر في منظومة الطاقة الإسبانية، وإسبانيا توفر منتجات وتقنيات ومدخلات يحتاج إليها توسع الاستثمار والإنتاج الجزائري.
والتحول الأكثر أهمية بالنسبة إلى الجزائر هو أن جزءًا متزايدًا من هذه المدخلات أصبح يدخل دورة صناعية محلية.
وهذا ما يجعل صناعة السيارات مثالًا قابلًا للقياس. فالخط البحري بين غاليسيا ووهران لم يُنشأ لتلبية طلب تجزئة على المركبات المستوردة، بل لتأمين مصنع يعمل على الأراضي الجزائرية.
وعليه، فإن زيادة حركة فيغو باتجاه الجزائر يمكن أن ترتفع في مراحل التوسع الصناعي الأولى حتى مع نجاح سياسة التصنيع، قبل أن تبدأ تركيبتها في التغير تدريجيًا كلما ارتفعت نسبة المكونات التي ينتجها الموردون المحليون.
عندما تصبح الجزائر عامل نمو لميناء أوروبي
أنهى ميناء فيغو 2025 بأكثر من 5.5 ملايين طن من البضائع، وبلغ نشاطه أكثر من 2.1 مليون طن خلال الأشهر الخمسة الأولى من 2026. وفي هذه المنظومة، أصبحت الجزائر واحدة من الأسواق التي تحدد ديناميكية جزء من حركة التصدير والحاويات.
وهذا تحول مهم قياسًا إلى وضع 2022.
فالجزائر انتقلت خلال فترة قصيرة من سوق يخشى الميناء الإسباني خسارتها إلى سوق تتنافس الولايات المتحدة نفسها معها على المرتبة الأولى في صادراته.
غير أن القيمة بالنسبة إلى الاقتصاد الجزائري لا توجد في التفوق على الولايات المتحدة في جدول إحصائي للميناء. المكسب الحقيقي هو أن سبب جزء معتبر من هذا الصعود أصبح موجودًا داخل الجزائر نفسها: مصانع تستدعي تجهيزات، خطوط إنتاج تحتاج إلى قطع، ومشروعات تولد طلبًا صناعيًا.
وهنا تتغير العلاقة بين الاستيراد والنمو.
الاقتصاد الذي يستورد منتجًا نهائيًا يدفع ثمن قيمة صنعت خارجه بالكامل تقريبًا.
أما الاقتصاد الذي يستورد آلة أو جزءًا أو مادة نصف مصنعة لكي يدخلها في مصنع محلي، فيستورد مدخلًا ثم يضيف إليه قيمة داخل حدوده.
كلما ارتفعت نسبة هذه الفئة الثانية داخل الواردات، أصبحت قراءة التجارة أكثر تعقيدًا من مجرد القول إن الاستيراد ارتفع أو انخفض.
ولهذا تبدو بيانات غاليسيا في 2026 مثيرة للاهتمام بالنسبة إلى الجزائر. فارتفاع المبيعات نحوها يحدث في وقت تتوسع فيه قاعدة التصنيع، وفي الوقت الذي تواصل فيه الجزائر تزويد السوق الإسبانية بالطاقة.
وبذلك تتكون علاقة اقتصادية أكثر تشابكًا مما كانت عليه قبل سنوات. من جهة، يعتمد جزء من صادرات صناعات غاليسيا على الطلب الجزائري.
ومن جهة ثانية، يعتمد جزء مهم من أمن الطاقة الإسباني على الإمدادات الجزائرية. وبين الاثنين بدأت استثمارات الصناعة تعيد تشكيل نوع البضائع التي تعبر المتوسط.
وإذا استمر هذا الاتجاه، فإن المرحلة الأكثر أهمية لن تكون عندما تتجاوز الجزائر 74 ألف طن أو تحتفظ بالمركز الأول في فيغو، وإنما عندما ترتفع نسبة المكونات المصنعة محليًا إلى درجة تبدأ عندها المصانع الجزائرية نفسها بتغذية سلاسل توريد خارجية.
عندها ستظهر المرحلة الثانية من التحول: الانتقال من اقتصاد يستقطب سلاسل الإمداد الأوروبية لخدمة مصانع داخل الجزائر، إلى اقتصاد تصبح منشآته جزءًا من سلاسل الإمداد الموجهة إلى الأسواق الخارجية.
وفي انتظار ذلك، تسجل أرقام النصف الأول من 2026 تحولًا واضحًا بالفعل: الجزائر التي كانت في المرتبة 95 ضمن أسواق بونتيفيدرا قبل أربع سنوات أصبحت اليوم أكبر وجهة لصادرات ميناء فيغو من حيث الحجم، فيما يتحول الاستثمار الصناعي داخلها إلى عامل يؤثر في حركة أحد أهم الموانئ الصناعية الإسبانية.