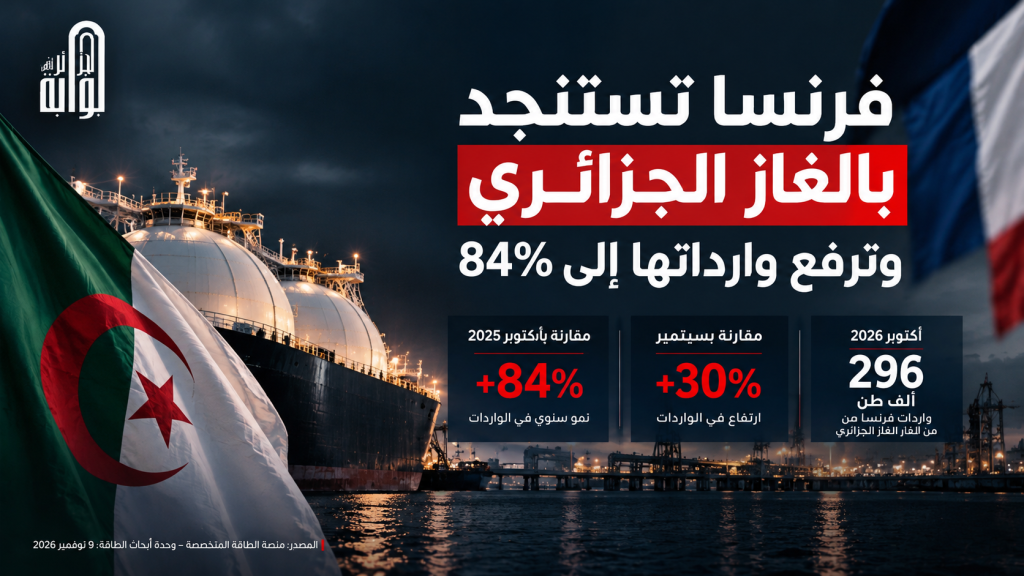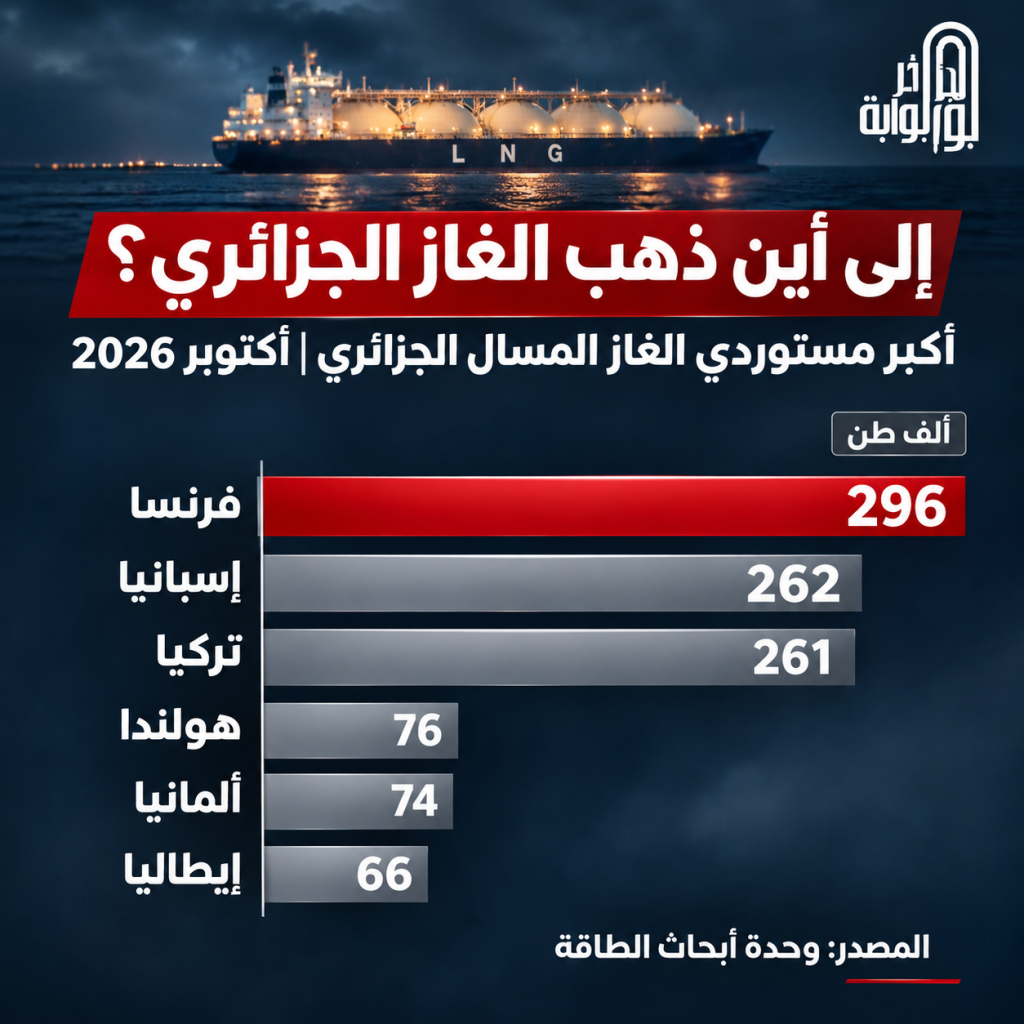

بوابة الجزائر الإخبارية: نحو 12 مليون طن من الغاز الطبيعي المسال صدّرتها الجزائر خلال 2024، مقابل قرابة 20 مليون طن سنويًا في أواخر العقد الأول من الألفية، وفق أحدث المعطيات التي استعرضتها غرفة الطاقة الإفريقية في تقريرها «حالة الطاقة الإفريقية: آفاق 2026». وتعيد هذه الأرقام تسليط الضوء على التحولات التي شهدتها صناعة الغاز الجزائرية، في وقت تستعد فيه البلاد لتعزيز قدراتها الإنتاجية وتوسيع استثماراتها الطاقوية، مستندة إلى إرث صناعي استثنائي بدأ سنة 1964، عندما أصبحت الجزائر أول دولة في العالم تصدّر الغاز الطبيعي المسال.
وبعد أكثر من ستة عقود على انطلاق أولى الشحنات الجزائرية، يضع التقرير الدولي الجزائر أمام معادلة اقتصادية جديدة، تقوم على استثمار خبرتها التاريخية ومنشآتها القائمة لتعزيز موقعها في سوق عالمية تشهد منافسة متزايدة، بالتوازي مع ارتفاع الطلب الداخلي على الغاز واتساع احتياجات القطاعات الصناعية والكهربائية.
وتكتسب الريادة الجزائرية أهمية خاصة بالنظر إلى الفارق الزمني الذي فصلها عن بقية المنتجين الأفارقة، إذ لم تدخل نيجيريا سوق تصدير الغاز المسال إلا سنة 1999، أي بعد الجزائر بـ35 عامًا، قبل أن تلتحق بها غينيا الاستوائية وأنغولا والكاميرون، ثم دول أخرى من بينها موزمبيق والسنغال وموريتانيا والكونغو.
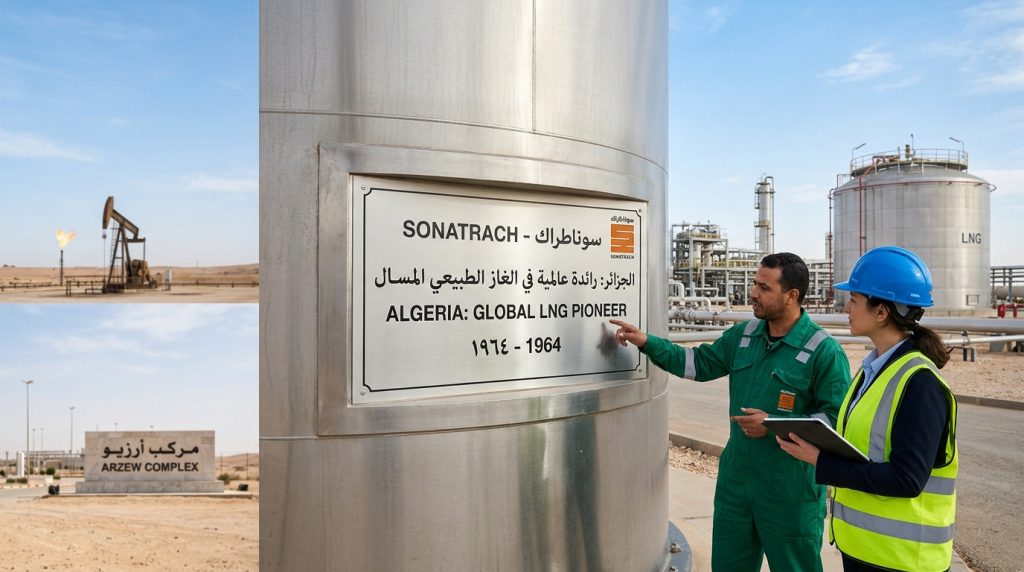
وبذلك، لم تكن الجزائر مجرد منتج مبكر للغاز، بل شكلت إحدى نقاط الانطلاق التاريخية لصناعة تحولت لاحقًا إلى ركيزة أساسية في تجارة الطاقة الدولية، وهو ما يمنحها قاعدة صناعية وتسويقية راكمتها على امتداد عقود.
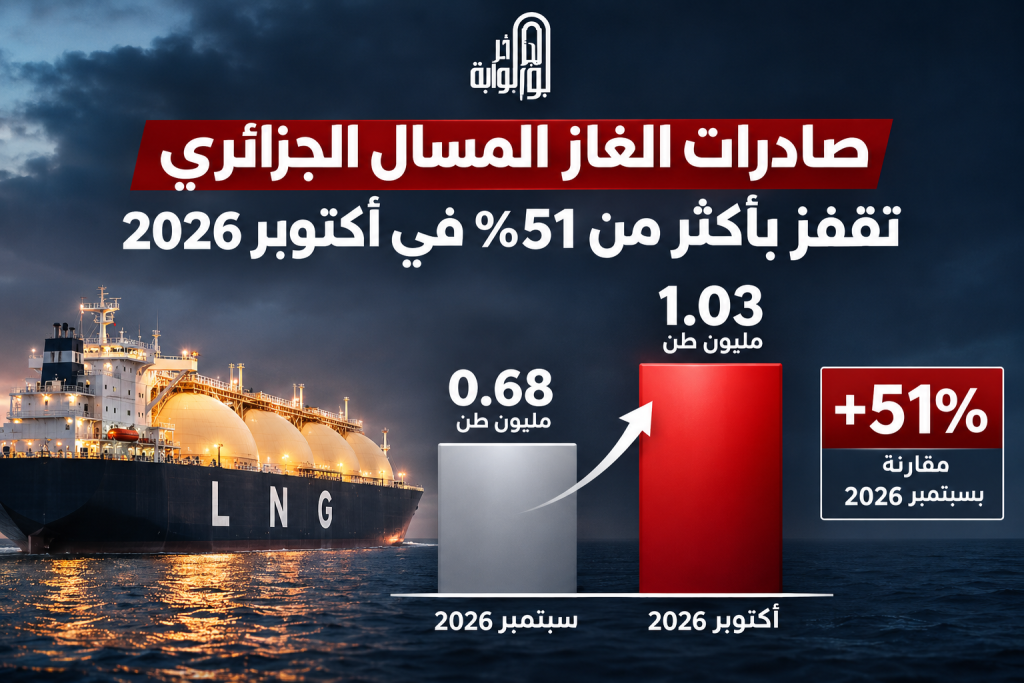
غير أن التحولات التي عرفتها السوق العالمية تفرض اليوم تحديات مختلفة عن تلك التي واجهتها الجزائر عند تأسيس صناعتها الغازية. فبعدما قاربت صادراتها من الغاز المسال 20 مليون طن سنويًا في أواخر العقد الأول من الألفية، بلغت نحو 12 مليون طن في 2024، ما يعكس تراجعًا في الشحنات البحرية مقارنة بمستوياتها السابقة، ويبرز أهمية تجديد الاستثمارات في الحقول لضمان استدامة الإمدادات.
ومع ذلك، فإن تقييم موقع الجزائر في تجارة الغاز لا يقتصر على صادراتها المسالة، باعتبارها من الدول القليلة التي تجمع بين التصدير البحري والإمدادات المباشرة عبر الأنابيب نحو أوروبا.
فإلى جانب منشآت التمييع، تواصل الجزائر تزويد الأسواق الأوروبية بالغاز الطبيعي عبر خط «ميدغاز» الرابط بإسبانيا، وأنبوب «ترانسميد» المتجه إلى إيطاليا عبر تونس، بما يمنحها قنوات تصديرية متعددة وقدرة على خدمة أسواق مختلفة انطلاقًا من بنيتها التحتية القائمة.
وفي المقابل، يبرز التقرير تحديًا اقتصاديًا يرتبط بتوزيع الإنتاج بين السوق الوطنية والتصدير، إذ يستحوذ قطاع توليد الكهرباء على نحو 50% من الاستهلاك المحلي للغاز، نتيجة التوسع الذي عرفته قدرات إنتاج الطاقة الكهربائية خلال السنوات الماضية.
وتعني هذه المعادلة أن تعزيز الصادرات لا يرتبط بزيادة الإنتاج وحدها، بل يتطلب أيضًا تحسين كفاءة استهلاك الغاز وتطوير مصادر الطاقة المكملة، بما يسمح بتلبية الطلب الوطني المتنامي وتوفير كميات إضافية للأسواق الخارجية دون التأثير في احتياجات الاقتصاد المحلي.
وفي هذا السياق، يشير تقرير غرفة الطاقة الإفريقية إلى الدور المحوري الذي تضطلع به سوناطراك، باعتبارها مسؤولة عن أكثر من 80% من إنتاج الغاز الجزائري، ما يجعل برامجها الاستثمارية واستراتيجيتها لتطوير الحقول القائمة واكتشاف موارد جديدة عاملًا أساسيًا في تحديد مسار الإمدادات خلال السنوات المقبلة.
وقد سجل قطاع المحروقات الجزائري 14 اكتشافًا خلال 2024، وفق التقرير، في مؤشر على استمرار النشاط الاستكشافي، خصوصًا في المناطق القريبة من الحقول المنتجة بحاسي مسعود وبركين، حيث تنشط سوناطراك وشريكتها الإيطالية «إيني».
وتكتسب هذه العمليات أهمية اقتصادية إضافية بالنظر إلى إمكانية الاستفادة من المنشآت الموجودة لتطوير الاكتشافات وربطها بشبكات الإنتاج والنقل، بما يساهم في تحسين الجدوى الاستثمارية وتقليص بعض تكاليف الإنجاز.
كما يبرز التقرير جولة العروض الجزائرية للمحروقات لسنة 2025، التي أسفرت عن إسناد خمس رقع من أصل ست معروضة للاستثمار، موزعة بين ثلاثة عقود لتقاسم الإنتاج وعقدين وفق نظام الإتاوة والضريبة.
وتعكس هذه النتائج أهمية الإصلاحات التي جاء بها قانون المحروقات لسنة 2019 في تحسين الإطار التعاقدي وجذب المستثمرين، غير أن انعكاسها على الإنتاج الفعلي يبقى مرتبطًا بنتائج الاستكشاف وتطوير الموارد المكتشفة خلال السنوات المقبلة.
وبالتوازي، يسلط التقرير الضوء على مشروعي «تين فوي تبنكورت جنوب» و«عين أمناس 2»، اللذين كان من المتوقع دخولهما الخدمة خلال 2026 عند إعداد التقديرات، بهدف دعم الكميات التجارية من الغاز، وإن كانت مساهمتهما المنتظرة محدودة نسبيًا مقارنة بإجمالي الإنتاج الوطني.
وتأتي هذه التطورات في ظرف دولي تتزايد فيه أهمية أمن الإمدادات وتنويع مصادر الغاز، خصوصًا منذ التحولات التي شهدتها أسواق الطاقة العالمية سنة 2022، والتي أعادت ترتيب أولويات المشترين الأوروبيين والآسيويين، ورفعت أهمية المنتجين القادرين على ضمان استمرارية التوريد.
وبالنسبة إلى الجزائر، فإن الجمع بين الاحتياطيات الغازية والخبرة الصناعية وشبكات النقل ومنشآت التمييع يمثل قاعدة تنافسية مهمة، لكن توسيع الحصة السوقية يتطلب مواصلة الاستثمار في المنبع، ورفع كفاءة المنشآت، وضمان توازن مستدام بين الاستهلاك المحلي والالتزامات التصديرية.
وهكذا، وبعد أن افتتحت الجزائر سنة 1964 صفحة تاريخية في تجارة الغاز الطبيعي المسال، تتجه رهاناتها الاقتصادية اليوم نحو مرحلة جديدة عنوانها تجديد القدرات الإنتاجية وتعزيز القيمة التجارية لمواردها. فالريادة التي صنعتها قبل أكثر من ستة عقود تمنحها خبرة متراكمة ومكانة تاريخية، فيما سيحدد حجم الاستثمارات ووتيرة تطوير الحقول وقدرة الاقتصاد على ترشيد استهلاك الغاز مدى توسع صادراتها خلال السنوات المقبلة.