
بوابة الجزائر الإخبارية: لم تعد حدود السوق الأوروبية للغاز الجزائري تتوقف عند إيطاليا وإسبانيا. فالمفاوضات التي تجريها شركة «SPP» السلوفاكية مع سوناطراك تكشف عن تحول أوسع في خريطة التصدير الجزائرية: استخدام المنافذ المتوسطية القائمة للوصول إلى مشترين جدد داخل أوروبا الوسطى، في وقت تعيد فيه دول القارة ترتيب مصادرها قبل انتهاء المرحلة الانتقالية للغاز الروسي.
وجاء إعلان وزيرة الاقتصاد السلوفاكية دينيسا ساكوفا، الجمعة 9 أكتوبر 2026، ليؤكد أن الجزائر انتقلت بالفعل إلى دائرة الخيارات العملية لدى براتيسلافا، بعدما اقتصرت المؤشرات قبل أسابيع على اتصالات سياسية وتجارية بين الطرفين.
وقالت الوزيرة إن بلادها تدرس التعاقد طويل الأجل مع الجزائر أو أذربيجان أو الولايات المتحدة لتغطية جزء من احتياجاتها بعد 2027، من دون أن تعلن اختيار المورد أو شروط الصفقة أو مسار التسليم النهائي.
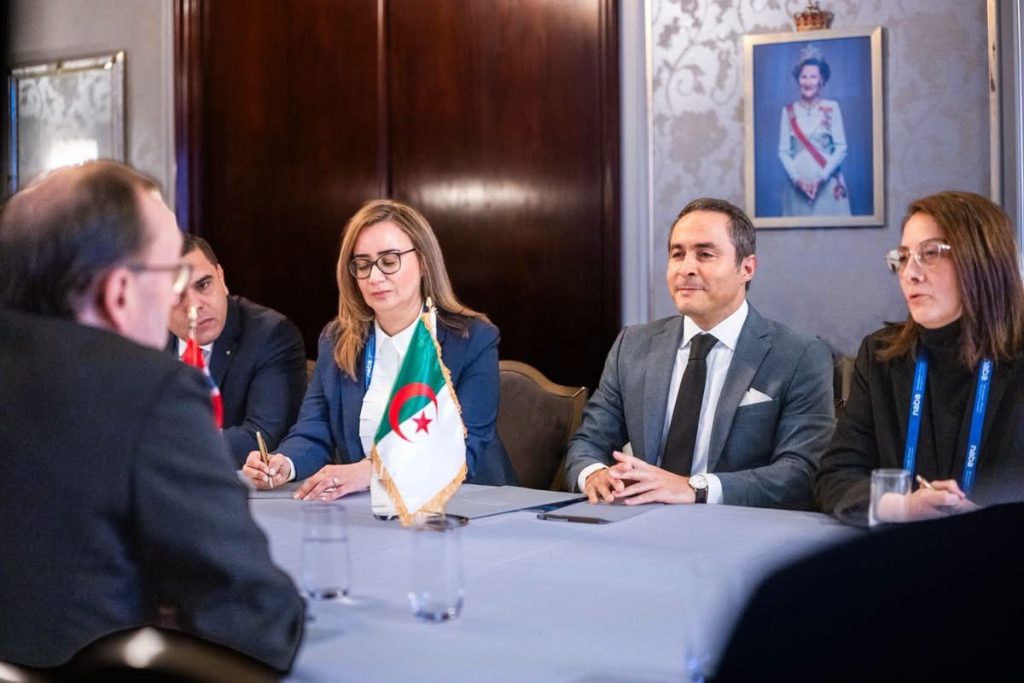
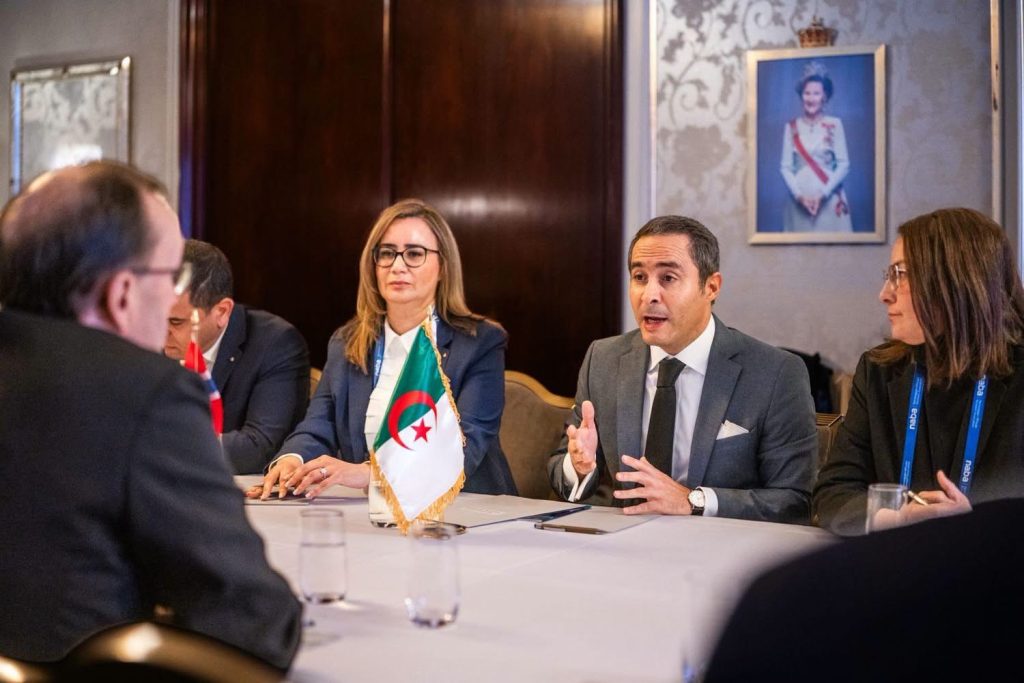
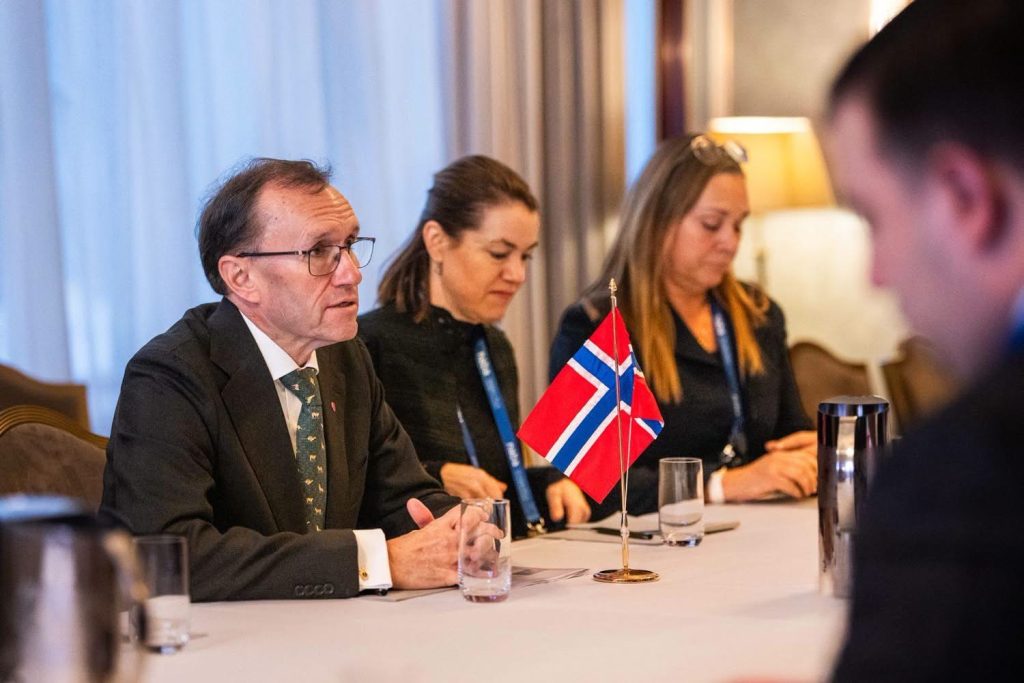
لكن المستجد الأهم بالنسبة إلى الجزائر لا يتعلق بظهور اسمها في تصريح رسمي بقدر ما يتعلق بما سبق التصريح نفسه. فخلال زيارة وزير الخارجية السلوفاكي يوراي بلانار إلى الجزائر في سبتمبر، كانت شركة «SPP» حاضرة ضمن الوفد، وأكدت الخارجية السلوفاكية آنذاك استمرار محادثاتها مع سوناطراك بشأن إمدادات محتملة.
وحسب الخبراء السلوفاك فإن المسار السلوفاكي بدأ بذلك كمفاوضات بين شركتين قبل أن يتحول إلى خيار معلن على مستوى الحكومة، وهو ما يمنح الملف درجة أعلى من الجدية مقارنة بمجرد اتصالات استكشافية مع مورد محتمل.
هذا الانتقال يعكس بدوره طريقة تحرك الجزائر في سوق الطاقة الأوروبية: بناء القناة التجارية أولًا، ثم تثبيتها سياسيًا، والاستناد بعد ذلك إلى شبكة البنية التحتية الموجودة للوصول إلى السوق النهائية.
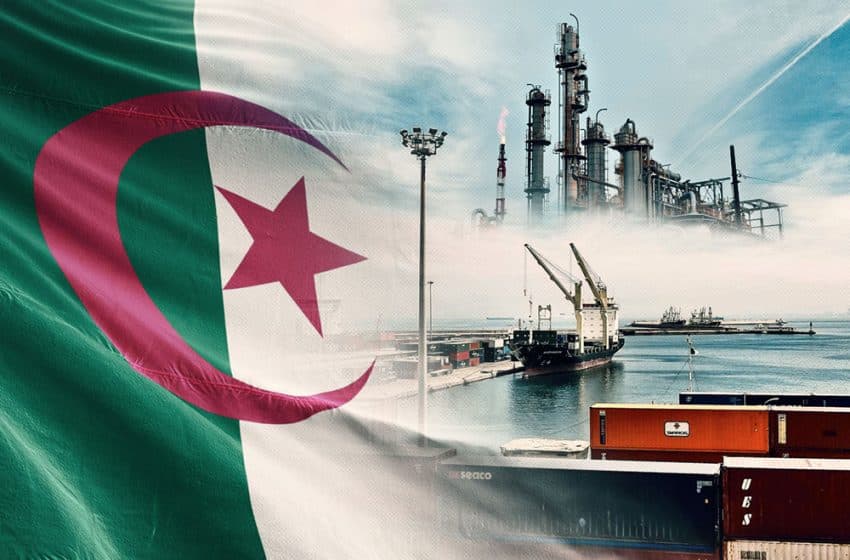
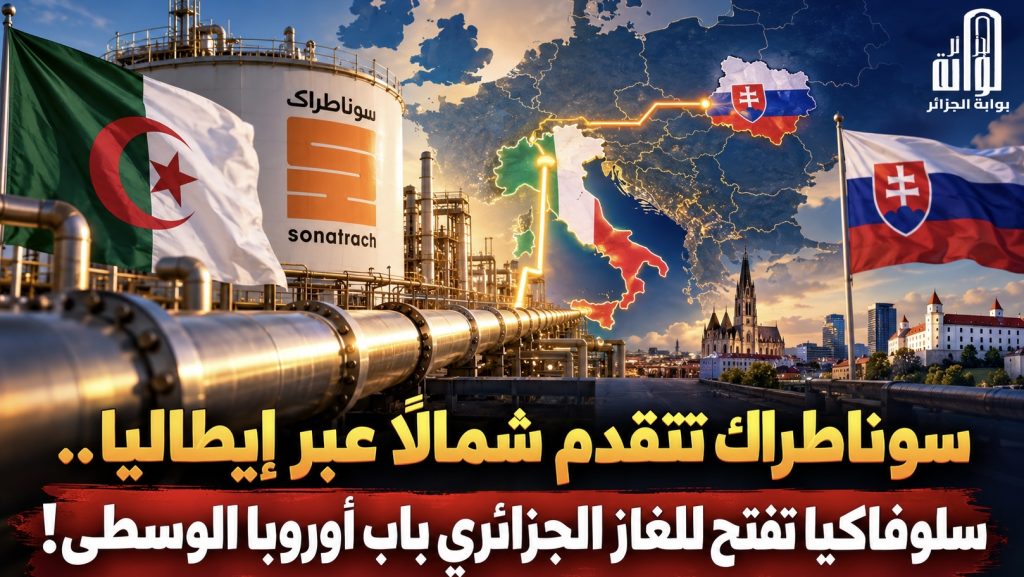
وفي الحالة السلوفاكية، لا تحتاج الجزائر إلى إنشاء منفذ تصدير جديد من الصفر. فالربط القائم مع إيطاليا يمنح الغاز الجزائري نقطة دخول إلى الشبكة الأوروبية، ومنها يمكن نظريًا مواصلة النقل شمالًا وشرقًا نحو سلوفاكيا وفق السعات المتاحة وترتيبات العبور.
وكان بلانار قد أشار صراحة إلى هذا المسار خلال زيارته الجزائر، ما يكشف أن خيار الغاز الجزائري لا يُبحث على مستوى المصدر فقط، بل أيضًا من زاوية قابلية نقله داخل السوق الأوروبية.
وهنا تظهر إحدى أهم أوراق الدبلوماسية الطاقوية الجزائرية. فالاستثمار الذي راكمته البلاد لعقود في خطوط الأنابيب العابرة للمتوسط لم يعد يخدم فقط الزبائن الموجودين عند نقاط الوصول الأولى، بل أصبح يمنح سوناطراك إمكانية التفاوض مع أسواق أبعد جغرافيًا.
وبذلك تتحول إيطاليا تدريجيًا من سوق نهائية للغاز الجزائري إلى منصة عبور محتملة نحو قلب أوروبا. ولا يأتي هذا التحول بمعزل عن إعادة ترتيب واسعة داخل السوق الأوروبية.
فسلوفاكيا من بين الدول التي يتعين عليها إعادة بناء محفظة الإمدادات قبل انتهاء العمل بالعقود الروسية طويلة الأجل، في ظل الجدول الذي اعتمده الاتحاد الأوروبي للتخلص التدريجي من واردات الغاز القادمة من روسيا.
ويعني ذلك أن الفترة الممتدة إلى خريف 2027 ليست مجرد مهلة تنظيمية، بل نافذة تفاوض تعيد خلالها الدول المستوردة توزيع عقودها بين موردين ومسارات جديدة.
وفي هذه المنافسة، لا تدخل الجزائر باعتبارها موردًا يسعى إلى إثبات قدرته على الوصول إلى أوروبا، بل كطرف يبيع بالفعل كميات كبيرة إلى القارة ويملك منظومة تصدير قائمة عبر الأنابيب والغاز الطبيعي المسال.
وهذا الفارق يمنح العرض الجزائري أساسًا تجاريًا أقوى، لأن المفاوضات تنطلق من بنية تعمل بالفعل ومن علاقات قائمة مع شركات أوروبية، وليس من مشروع يتطلب سنوات قبل بدء التسليم.
كما يمنح الجزائر هامشًا دبلوماسيًا مهمًا. فخلال السنوات الأخيرة، حافظت الجزائر على علاقاتها الطاقوية مع شركائها التقليديين، وفي الوقت نفسه وسعت الحوار مع أسواق لم تكن ضمن الوجهات المباشرة الرئيسية لصادراتها.
والملف السلوفاكي يقدم نموذجًا لهذا التوسع: بلد في أوروبا الوسطى، لا يطل على المتوسط ولا يملك خطًا مباشرًا مع الجزائر، لكنه بات يناقش سوناطراك كمصدر طويل الأجل بفضل ترابط الشبكات الأوروبية.
ويتجاوز أثر ذلك صفقة واحدة. فإذا نجحت الجزائر في الوصول إلى السوق السلوفاكية عبر إيطاليا، فإن المسار يمكن أن يثبت تجاريًا أن البنية التي تملكها في جنوب أوروبا قادرة على خدمة أسواق إضافية داخل القارة، وهو ما يرفع القيمة الاقتصادية لخطوط التصدير القائمة ويمنحها وزنًا أكبر في المفاوضات المستقبلية.
ولا يعني ذلك أن الجزائر حسمت المنافسة. فسلوفاكيا تدرس ثلاثة مصادر مختلفة، ولكل خيار معادلة خاصة في السعر والنقل والاستقرار التعاقدي، كما أن وصول الغاز من الجزائر يتطلب تأمين سعات عبور داخل الشبكات الأوروبية واتفاقًا حول نقطة التسليم وتكاليف النقل.
غير أن وجود سوناطراك داخل المفاوضات قبل أكثر من عام من موعد التحول التنظيمي يمنح الجزائر فرصة للتفاوض على عقد مستقر بدل الدخول لاحقًا في سوق شراء قصيرة الأجل وأكثر تقلبًا.
وتتحرك براتيسلافا بدورها من موقع يسمح لها بالتفاوض دون ضغط فوري. فشركة «SPP» تمتلك، بحسب وزيرة الاقتصاد، مخزونات قدرها 17.5 تيراواط ساعة، بما يعادل نحو 35% من الاستهلاك الوطني، وهو ما يفصل بين احتياجات الشتاء القريب وبين إعادة تصميم منظومة الإمداد للسنوات المقبلة.
وتجعل هذه المعطيات النقاش مع الجزائر أقرب إلى إعادة تشكيل هيكل التوريد منه إلى معالجة نقص ظرفي.
ويضيف المسار الاقتصادي بين البلدين بعدًا آخر لهذا التقارب. ففي سبتمبر 2026، أنشأت الجزائر وسلوفاكيا إطارًا جديدًا للتعاون الاقتصادي عبر لجنة حكومية مشتركة، بينما تضاعفت المبادلات تقريبًا مقارنة بمستويات 2020، وإن ظلت محدودة من حيث القيمة الإجمالية.
وإذا دخل الغاز إلى العلاقة الثنائية بعقد طويل الأجل، فإن مركز الثقل الاقتصادي بين البلدين سيتغير بصورة واضحة، لأن الطاقة يمكن أن تتحول إلى أكبر مكون منفرد في المبادلات وتفتح معها قنوات إضافية للتعاون الصناعي والخدمات والنقل.
ومن هذه الزاوية، تحمل المفاوضات الحالية قيمة تتجاوز حساب الكميات. فالدبلوماسية الطاقوية الجزائرية تختبر اليوم قدرتها على تحويل الموقع الجغرافي، والبنية المتوسطية، وعلاقات سوناطراك الأوروبية إلى توسع فعلي داخل أسواق لم تكن تاريخيًا ضمن الدائرة الأولى للصادرات الجزائرية.
والنتيجة التي ستخرج بها المفاوضات لم تُحسم بعد، لكن الاتجاه أصبح أوضح: الجزائر لا تدافع فقط عن حصتها في الأسواق التقليدية، بل تعمل على تمديد حضورها منها إلى أسواق جديدة، مستفيدة من اللحظة التي تعيد فيها أوروبا رسم شبكة مورديها ومسارات غازها.
وفي هذا السياق، تصبح سلوفاكيا أكثر من مشترٍ محتمل؛ فهي اختبار لقدرة الجزائر على تحويل بوابتها الإيطالية إلى ممر تجاري نحو أوروبا الوسطى، وعلى ترجمة علاقاتها السياسية والطاقوية المتراكمة إلى نفوذ اقتصادي يتجاوز حدود المتوسط.