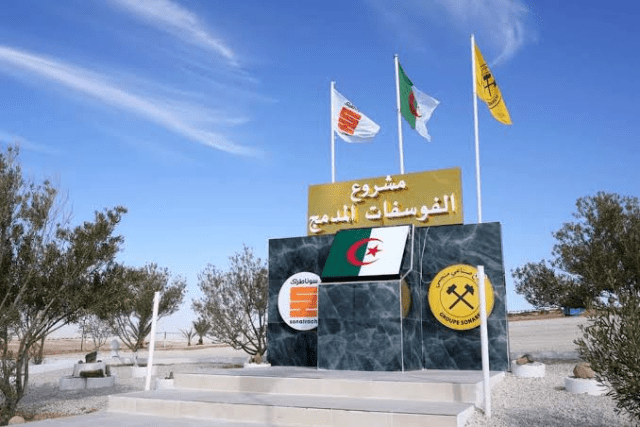

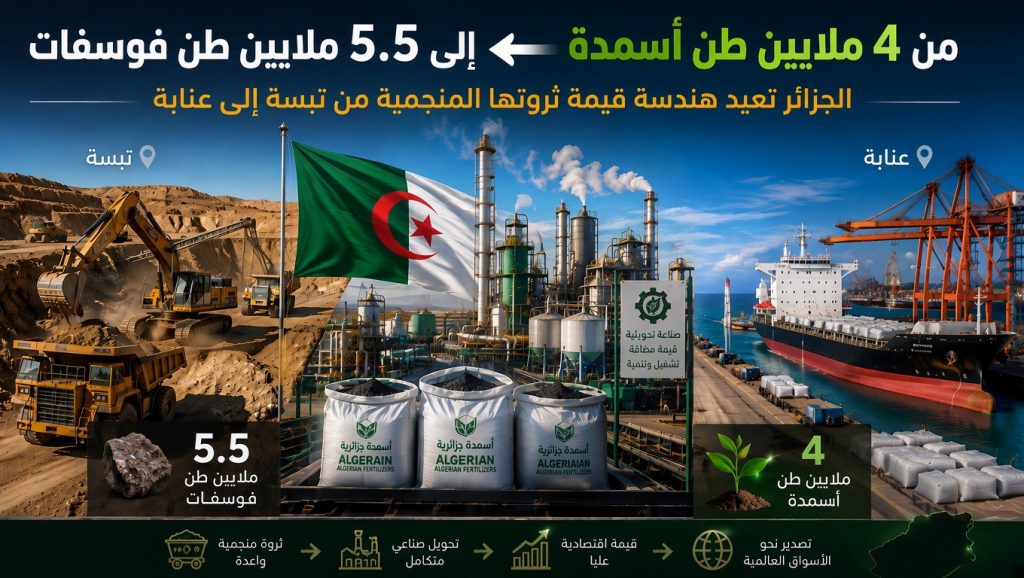
بوابة الجزائر الإخبارية: 5.5 ملايين طن سنويًا من الفوسفات المخصب، ونحو 4 ملايين طن من الأسمدة الفوسفاتية والآزوتية، وخط منجمي بطول 422 كيلومترًا ينتهي عند ميناء عنابة، ومواعيد إنتاج وتصدير تبدأ تباعًا خلال 2027؛ بهذه الأرقام ينتقل مشروع الفوسفات المدمج في شرق الجزائر إلى مرحلة اقتصادية مختلفة بعد توقيع عقدي الهندسة والتموين والإنجاز EPC للمرحلة الأولى، بما يحول المشروع تدريجيًا من احتياطي منجمي ضخم إلى سلسلة إنتاج تبدأ في بلاد الحدبة بتبسة، تمر بوادي الكبريت في سوق أهراس، وتنتهي عند بوابة التصدير في عنابة.
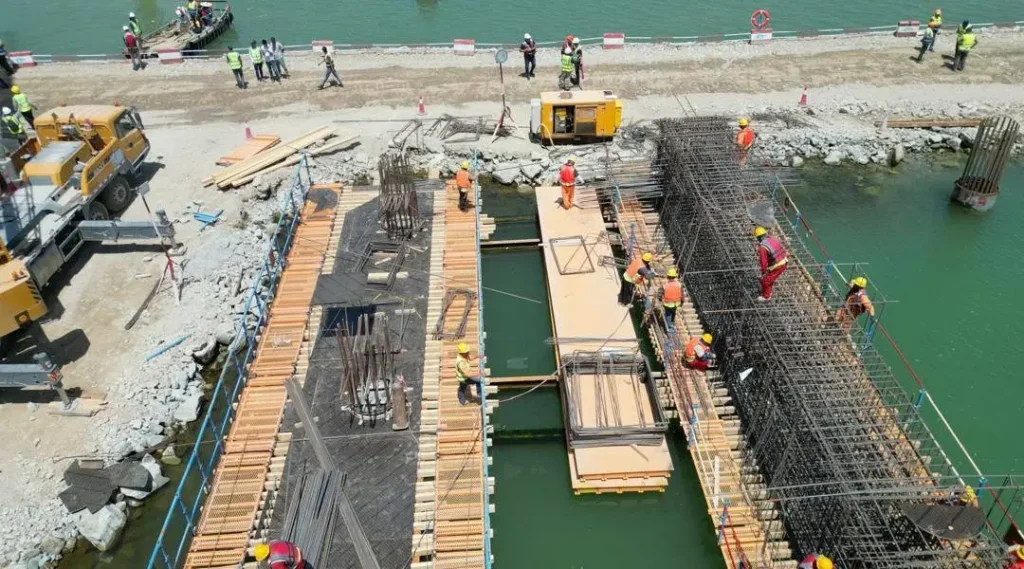
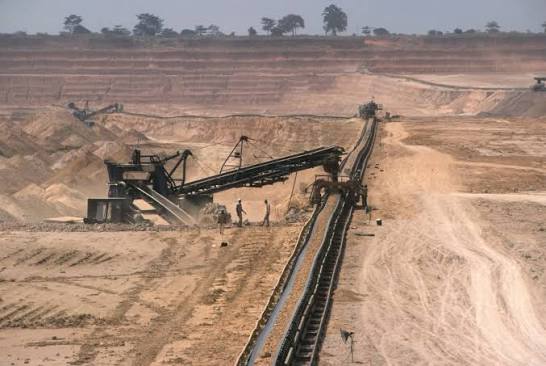
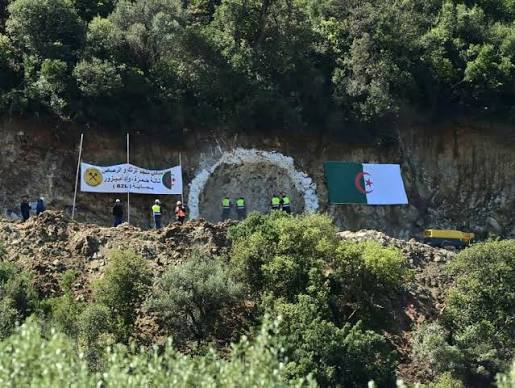
وتكمن أهمية العقدين الجديدين في أنهما يأتيان بعد مرحلة طويلة من الدراسات وإعادة هندسة المشروع، إذ أصبحت «سايبام» الإيطالية وشركة هندسة الموانئ الصينية CHEC ضمن المؤسسات المكلفة بتنفيذ مكونات المرحلة الأولى وفق نمط EPC Fast Track. ووفق المعطيات الجديدة، تستهدف هذه المرحلة إنشاء مركب لاستخراج وتخصيب الفوسفات في بلاد الحدبة بطاقة 5.5 ملايين طن سنويًا، ومركب صناعي مدمج في وادي الكبريت لإنتاج الأسمدة الفوسفاتية والآزوتية، إلى جانب المنشآت المينائية الضرورية في عنابة، على أن تبدأ أولى كميات الفوسفات المخصب خلال الربع الأول من 2027، ثم يدخل إنتاج الأسمدة خلال الربع الأخير من السنة نفسها.
اقتصاديًا، لا يتعلق الأمر بإضافة منجم جديد إلى قائمة الأصول الطبيعية للجزائر. جوهر المشروع هو تغيير المكان الذي تتكون فيه القيمة. فكل طن يغادر الجزائر خامًا يحمل معه جزءًا كبيرًا من القيمة التي كان بالإمكان خلقها محليًا، بينما يعني تحويل الفوسفات إلى حمض فوسفوريك وDAP وMAP وNPK واليوريا إبقاء مراحل إضافية من الإنتاج والأجور والخدمات والطاقة والنقل والمناولة والتصدير داخل الاقتصاد الوطني.
وهنا تحديدًا تظهر طبيعة الرهان الذي وضعه الرئيس عبد المجيد تبون أمام قطاع المناجم. فمنذ أن جعل المشاريع المنجمية الكبرى إحدى ركائز تنويع الاقتصاد، لم يكن الهدف المعلن استبدال الاعتماد على النفط والغاز بالاعتماد على خام آخر، وإنما الانتقال من اقتصاد يملك الموارد إلى اقتصاد يقوم بتحويلها. وتفسر هذه المقاربة لماذا تابع الرئيس بنفسه رزنامة بلاد الحدبة، وحدد مارس 2027 كأجل أقصى للشروع في تصدير الفوسفات، ثم أمر بتسريع المنشآت المرافقة اللازمة لوضع المنجم في الإنتاج.
من مشروع بـ7 مليارات دولار إلى عقود التنفيذ.. كرونولوجيا إعادة بناء الفوسفات
لفهم التحول الحالي، يجب العودة إلى 2021، حين أطلق الجانب الجزائري دعوة مفتوحة لإبداء الاهتمام لاختيار شركاء للمشروع. وفي 22 مارس 2022، وقع مجمعا أسميدال، التابع لسوناطراك، ومناجم الجزائر «منال»، مع شركتي Wuhuan وTian’An الصينيتين، عقد مساهمين لإنشاء الشركة الجزائرية الصينية للأسمدة ACFC، بحصة 56% للطرف الجزائري و44% للشريكين الصينيين. وقدرت الصيغة المعلنة آنذاك الاستثمار بنحو 7 مليارات دولار، مع استهداف 5.4 ملايين طن من الأسمدة سنويًا.
كما حملت الصيغة الأصلية أرقامًا اجتماعية ثقيلة: نحو 12 ألف وظيفة خلال مرحلة البناء، ثم قرابة 6 آلاف وظيفة مباشرة و24 ألف وظيفة غير مباشرة عند الوصول إلى مرحلة الاستغلال. وهذه الأرقام تعود إلى الهيكلة المعلنة سنة 2022، وبالتالي ينبغي التعامل معها باعتبارها تقديرات مرجعية للصيغة الأصلية للمشروع، لا أرقامًا نهائية محدثة تلقائيًا لعقود EPC الجديدة ما لم تنشر الجهات المعنية مراجعة رسمية لها.
وفي ماي 2023، انتقل ملف المشروع إلى مرحلة البحث عن ترتيبات تقنية وتمويلية أكثر تفصيلًا، عندما بحثت سوناطراك خلال زيارة إلى الصين تقدم مشروع الفوسفات المدمج وسبل تمويله، إلى جانب إمكانات تطوير الأمونيا الخضراء وتثمين النفايات الصناعية الناتجة عن صناعة الأسمدة.
ثم جاءت محطة 19 جوان 2025 لتعيد رسم الجانب الهندسي للمشروع. فقد أعلنت «سايبام» حصولها على عقد FEED ضمن مسار تنافسي مزدوج، بحيث تنجز شركتان تصميمين متوازيين، ثم تختار سوناطراك الحل التقني والاقتصادي الأفضل قبل الانتقال إلى عقد EPC. وكان نطاق FEED أوسع من المرحلة الأولى الحالية، إذ تحدثت «سايبام» آنذاك عن مشروع قادر، عند اكتماله، على استخراج 10 ملايين طن من الفوسفات وإنتاج 6 ملايين طن من الأسمدة سنويًا، مع إدراج منشآت بلاد الحدبة ووادي الكبريت وتأهيل ميناء عنابة وأجزاء السكة الحديدية داخل المنظومة نفسها.
وهنا يجب التوقف عند نقطة أساسية حتى لا تختلط الأرقام: 5.5 ملايين طن من الفوسفات المخصب و4 ملايين طن من الأسمدة الواردة في المرحلة التنفيذية الحالية لا ينبغي مساواتها آليًا بأرقام 10 ملايين طن و6 ملايين طن التي وردت في تصور FEED الكامل سنة 2025، كما تختلف عن هدف 5.4 ملايين طن من الأسمدة المعلن في صيغة 2022. الأرقام تتعلق بمراحل ونطاقات وتصاميم تطورت مع تقدم المشروع، وبالتالي فإن المؤشر الأدق حاليًا هو الاعتماد على قدرات المرحلة الأولى المعلنة في عقود 2026، مع الاحتفاظ بالأرقام السابقة لشرح الحجم النهائي الذي استهدفه المشروع عبر مراحل تطوره.
وتلك في حد ذاتها علامة على انتقال المشروع من إعلان سياسي واسع إلى هندسة تنفيذية أكثر تفصيلًا. ففي المشاريع الصناعية العملاقة، تتغير القدرات المبرمجة ومسارات الإنتاج وتوزيع الوحدات مع انتقال المشروع من الدراسات الأولية إلى FEED ثم إلى EPC، لأن القرار عند كل مرحلة يصبح مرتبطًا أكثر بالكلفة والتكنولوجيا والرزنامة واللوجستيك.
وخلال 2026 تسارعت هذه العملية بوضوح. ففي جانفي، كثفت وزارة الأشغال العمومية متابعة الخط المنجمي الشرقي الذي يربط بلاد الحدبة بميناء عنابة على مسافة 422 كيلومترًا. وفي فيفري، انتقل الوزير الأول سيفي غريب إلى عنابة لمتابعة توسعة الميناء وإنجاز الرصيف المنجمي. ثم عقد الوزيران المكلفان بالمحروقات والمناجم اجتماعًا تنسيقيًا في 14 أفريل لمتابعة بلاد الحدبة ووادي الكبريت.
وفي 19 أفريل، رفع الرئيس تبون مستوى الالتزام الزمني عندما أمر بالشروع في تصدير فوسفات بلاد الحدبة في أجل أقصاه مارس 2027. وبعد خمسة أيام فقط، أُطلق مشروع تزويد المركب بالمياه الصناعية، بما يؤكد أن الجدول الزمني لا يتعلق بوحدة استخراج منفردة، بل بالبنية التشغيلية التي يحتاج إليها الإنتاج.
ثم أضاف الرئيس في 2 ماي موعدًا صناعيًا آخر، معلنًا أن مصنع حمض الفوسفوريك سيدخل الخدمة في نهاية 2026 أو بداية 2027. وبعد أسبوعين، عاد مجلس الوزراء في 17 ماي إلى المشروع، حيث أمر الرئيس بتعبئة جميع الوسائل وتسريع أشغال البنية التحتية الضرورية لبدء الإنتاج في «أقرب الآجال».
وفي 18 جوان، جمعت الحكومة قطاعات المحروقات والمناجم والأشغال العمومية حول المشروع في اجتماع واحد، وهي إشارة مؤسساتية مهمة إلى أن الدولة باتت تتعامل مع بلاد الحدبة ووادي الكبريت والخط الحديدي وميناء عنابة باعتبارها مشروعًا اقتصاديًا واحدًا وليس أربع ورش منفصلة.
وبعد ثلاثة أيام فقط، أعطى الرئيس تعليمات مرتبطة مباشرة بتهيئة الموانئ تحضيرًا لتصدير الفوسفات بعد استكمال الخط المنجمي من بلاد الحدبة مرورًا بوادي الكبريت وصولًا إلى عنابة. وفي 27 جوان، أعلنت وزارة الأشغال العمومية تسجيل تسارع في وتيرة الخط المنجمي الشرقي وتوسعة الميناء، قبل أن تكشف في 8 جويلية عن تعزيز الورشات بالمعدات والعمال خلال جويلية وأوت لضمان التسليم ضمن الآجال.
أي أن توقيع عقود EPC الحالية لا يأتي في فراغ، بل في نهاية سلسلة متصلة من القرارات خلال أقل من سبعة أشهر ربطت المصنع بالمنجم والسكة والميناء والماء الصناعي ورزنامة التصدير.
4 ملايين طن أسمدة.. حيث تبدأ القيمة الحقيقية
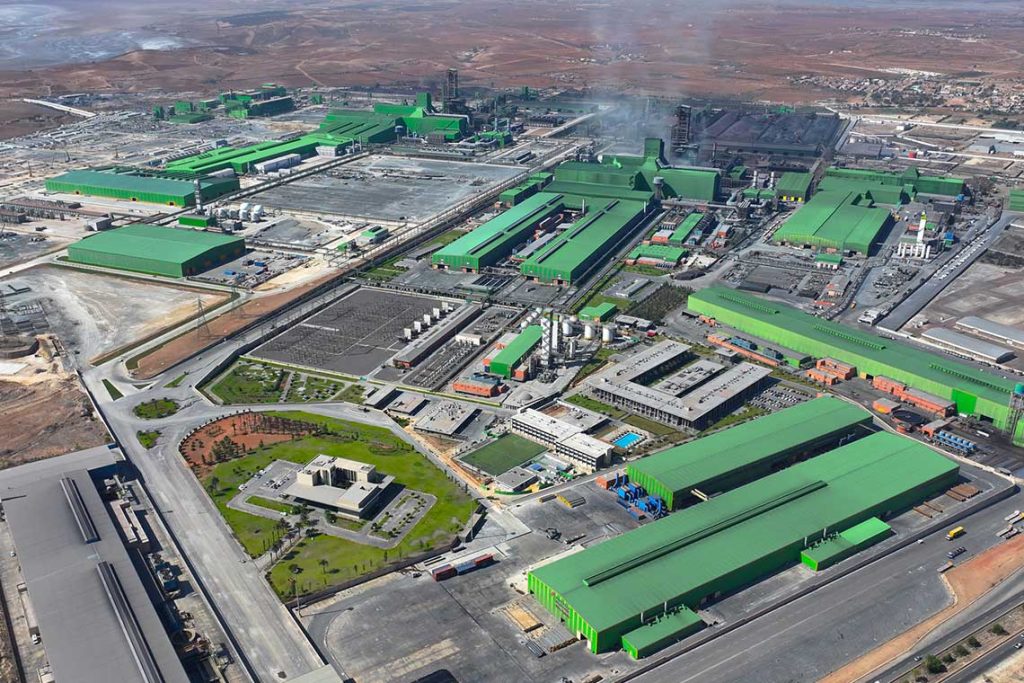
إذا كان منجم بلاد الحدبة يمثل قاعدة المشروع، فإن وادي الكبريت هو المكان الذي تتغير فيه المعادلة الاقتصادية. فالمركب الصناعي المخطط له في سوق أهراس يستهدف إنتاج نحو 4 ملايين طن سنويًا من الأسمدة، تشمل DAP وMAP وNPK، إضافة إلى اليوريا، فضلًا عن المواد الوسيطة ذات الأهمية الصناعية، وفي مقدمتها حمض الكبريتيك وحمض الفوسفوريك والأمونياك. وقد وصفت الجهات الرسمية هذا المركب في جوان بأنه «حجر الزاوية» في مشروع الفوسفات المدمج.
وهذا الوصف دقيق اقتصاديًا. فالمعدن وحده لا يحدد القوة الصناعية للدولة؛ المسألة تتعلق بعدد المراحل التي تستطيع تنفيذها بين استخراج الخام وبيع المنتج النهائي.
فعند تصدير الفوسفات الخام، تحصل الجزائر أساسًا على قيمة المادة المنجمية. أما عندما يدخل الخام إلى وحدات التخصيب والتحويل، فإنه يتحول إلى مدخل لصناعة كيميائية تستطيع إنتاج عدة سلع، لكل منها سوق وسعر واستعمال مختلف. وهنا تتحول قيمة المورد من «طن مستخرج» إلى سلسلة منتجات.
DAP، على سبيل المثال، يدخل مباشرة في سوق الأسمدة الفوسفاتية المركزة، بينما يفتح MAP سوقًا أخرى بخصائص مختلفة، ويسمح NPK بإنتاج تركيبات تجمع النيتروجين والفوسفور والبوتاسيوم بحسب احتياجات الزراعة. أما اليوريا، فتضع المشروع أيضًا في سوق الأسمدة الآزوتية، فيما يمنح إنتاج الأمونياك وحمض الفوسفوريك وحمض الكبريتيك الجزائر قدرة على تغذية صناعات أخرى أو تصدير منتجات وسيطة بدل الاعتماد على منتج واحد.
وتظهر أهمية هذا التنويع في توقيت عالمي شديد التقلب. فقد توقع البنك الدولي في أفريل أن ترتفع أسعار الأسمدة عالميًا بنحو 31% خلال 2026، مدفوعة أساسًا بقفزة تقارب 60% في أسعار اليوريا نتيجة اضطرابات الطاقة والإمدادات. وكان مؤشر أسعار الأسمدة لدى البنك قد ارتفع بأكثر من 12% خلال الربع الأول، ووصل في أفريل إلى أعلى مستوى له منذ أكتوبر 2022.
لكن السوق نفسها أظهرت لاحقًا مدى سرعة تغير الاتجاه، إذ سجل مؤشر الأسمدة لدى البنك الدولي تراجعًا شهريًا قدره 21.8% في جوان. وهذا التطور مهم للغاية في قراءة مشروع الجزائر: الجدوى لا يجب أن تبنى على افتراض استمرار الأسعار المرتفعة، بل على القدرة على الإنتاج بكلفة تنافسية وتصدير مجموعة متنوعة من المنتجات عبر بنية لوجستية منخفضة الكلفة نسبيًا.
ومن هذه الزاوية، تبدو السياسة التي اختارها الرئيس تبون أكثر أهمية من محاولة اقتناص دورة أسعار عابرة. فالجزائر لا تبني مشروعًا ليبيع الأسمدة فقط عندما تكون الأسعار مرتفعة، وإنما تؤسس طاقة صناعية يفترض أن تعمل عبر دورات السوق المختلفة، وأن تستفيد في الوقت نفسه من الطلب المحلي والإفريقي والمتوسطي.
كما أن امتلاك الجزائر للغاز الطبيعي يمنح صناعة الأسمدة الآزوتية عنصرًا داخليًا مهمًا في هيكل الكلفة، بينما يؤدي إنتاج الفوسفات والمواد الكيميائية في سلسلة واحدة إلى تقليل الاعتماد على مدخلات مستوردة مقارنة بنموذج يقوم على تجميع مواد أولية قادمة من الخارج.
وهنا يمكن فهم المشروع باعتباره جزءًا من استراتيجية أوسع للأمن الاقتصادي: الفوسفات يخدم صناعة الأسمدة، والأسمدة تخدم الأمن الغذائي، والمنتجات الكيميائية تخدم الصناعة، بينما تمنح الصادرات موردًا إضافيًا من العملة الصعبة.
422 كيلومترًا وميناء عنابة.. اللوجستيك يقرر سعر الطن
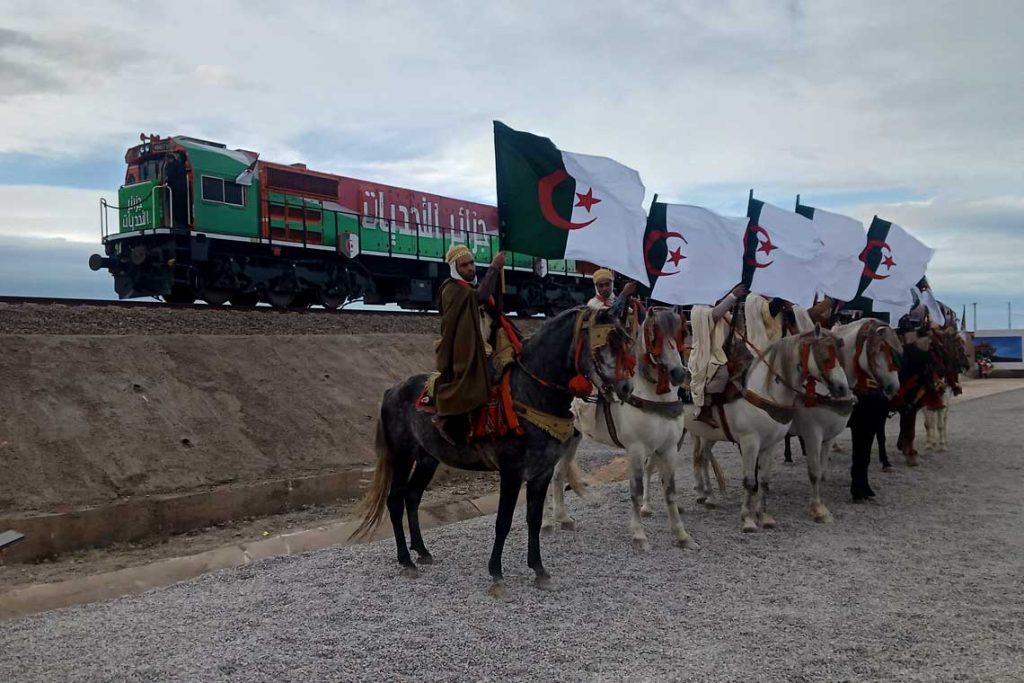
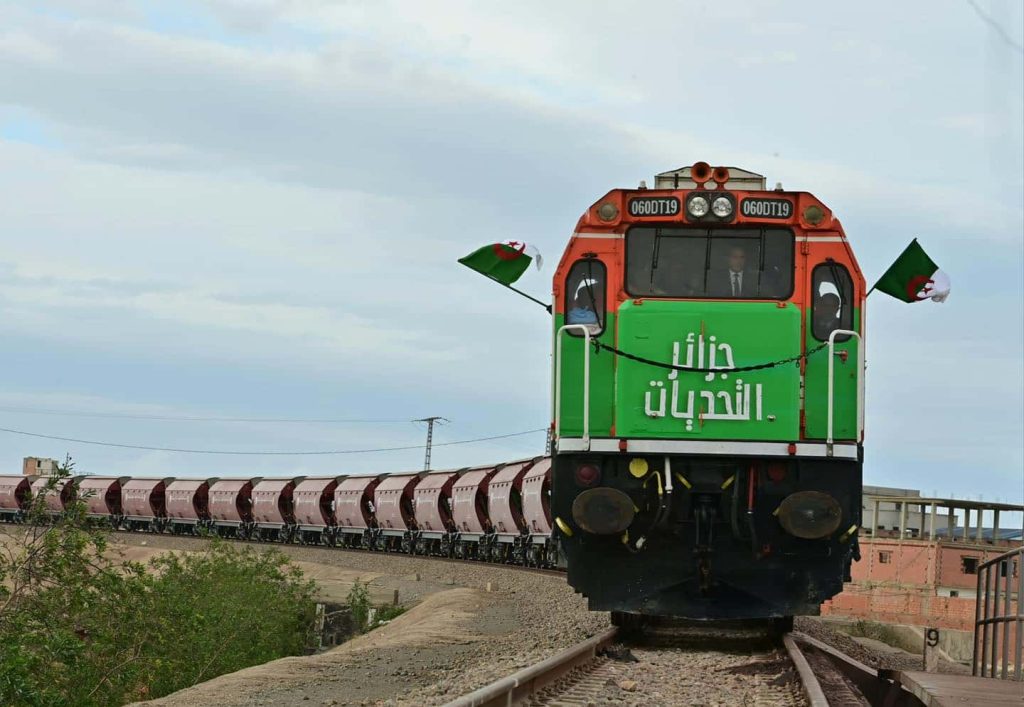
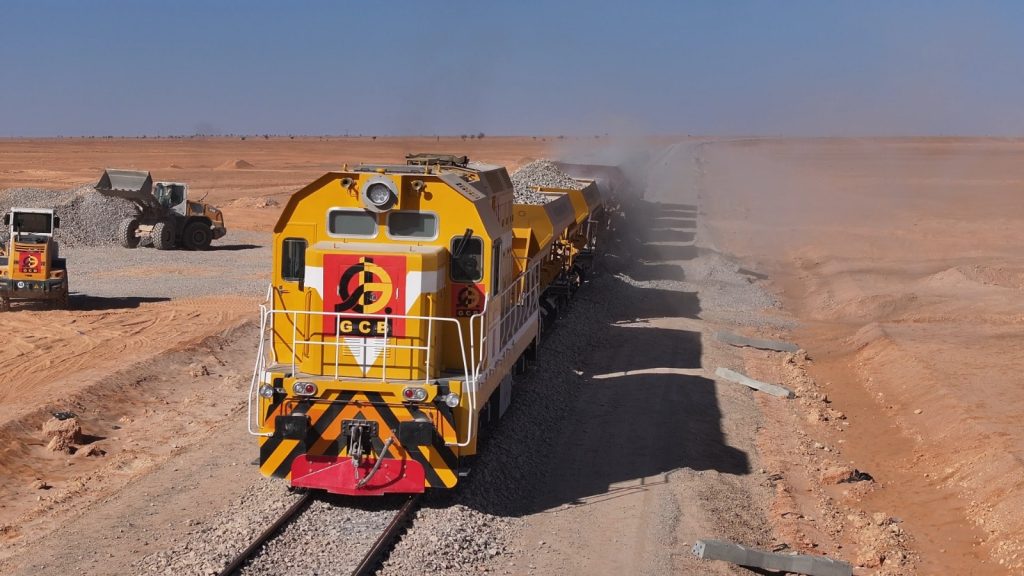
لكن إنتاج أربعة ملايين طن من الأسمدة لا يعني شيئًا إذا تعذر نقلها بكلفة تنافسية. ولذلك يمثل الخط المنجمي الشرقي بطول 422 كيلومترًا واحدة من أهم حلقات المشروع اقتصاديًا، لأنه يربط بلاد الحدبة بتبسة، مرورًا بسوق أهراس، وصولًا إلى ميناء عنابة. وتعمل الورشات على عدة مقاطع، من بينها مقطع بوشقوف–سوق أهراس–الدريعة بطول 121 كيلومترًا، فيما شهد مقطع ميناء عنابة–بوشقوف تقدمًا وصف رسميًا في مارس بأنه ملحوظ.
السكة هنا لا تُقرأ بوحدة الكيلومتر فقط، بل بوحدة تكلفة الطن. فالفوسفات والأسمدة منتجات ضخمة الحجم، وأي فرق بسيط في تكلفة نقل الطن يضرب في ملايين الأطنان سنويًا، وبالتالي يمكن أن يتحول إلى عشرات الملايين من الدولارات في حساب القدرة التنافسية.
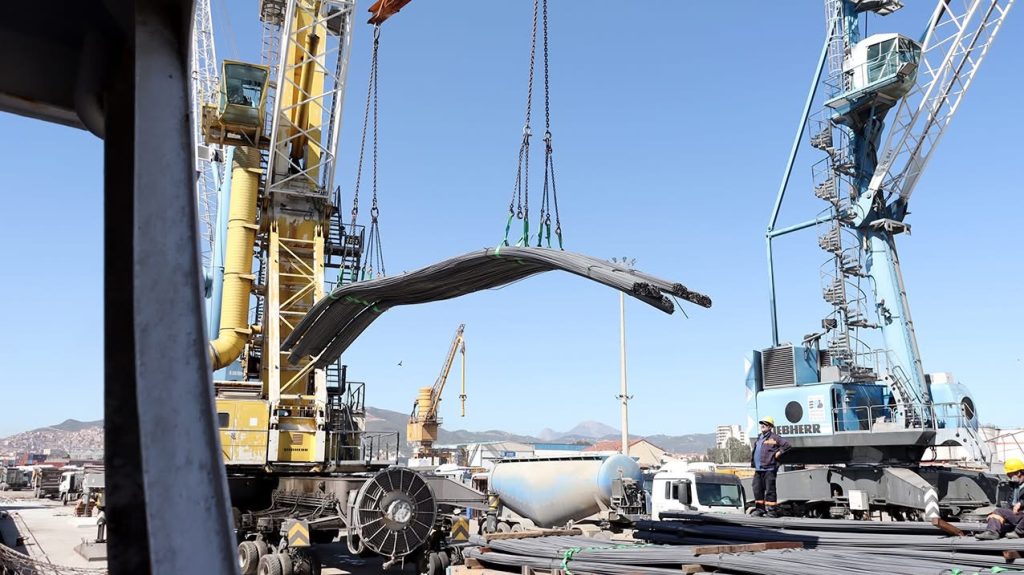
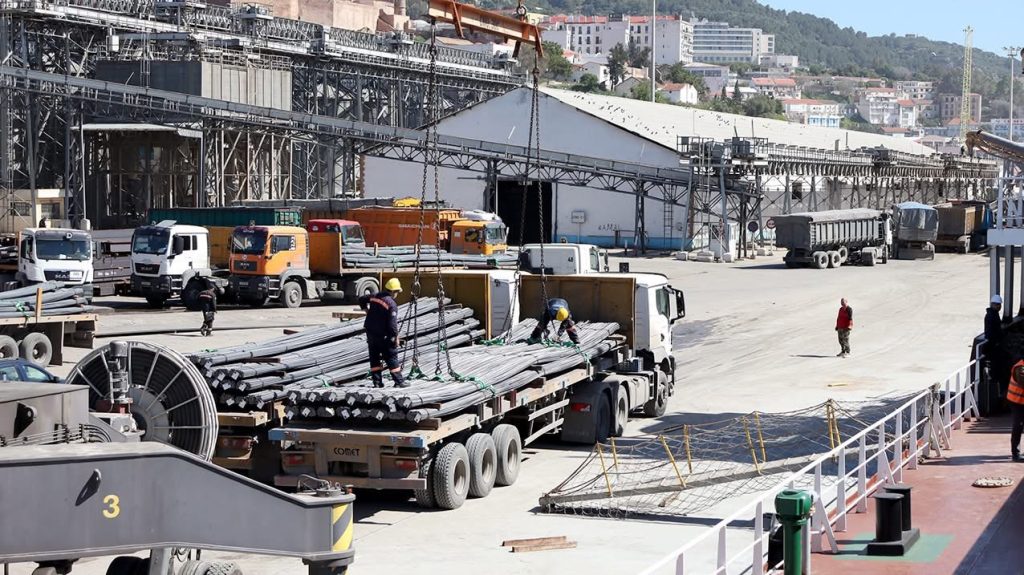
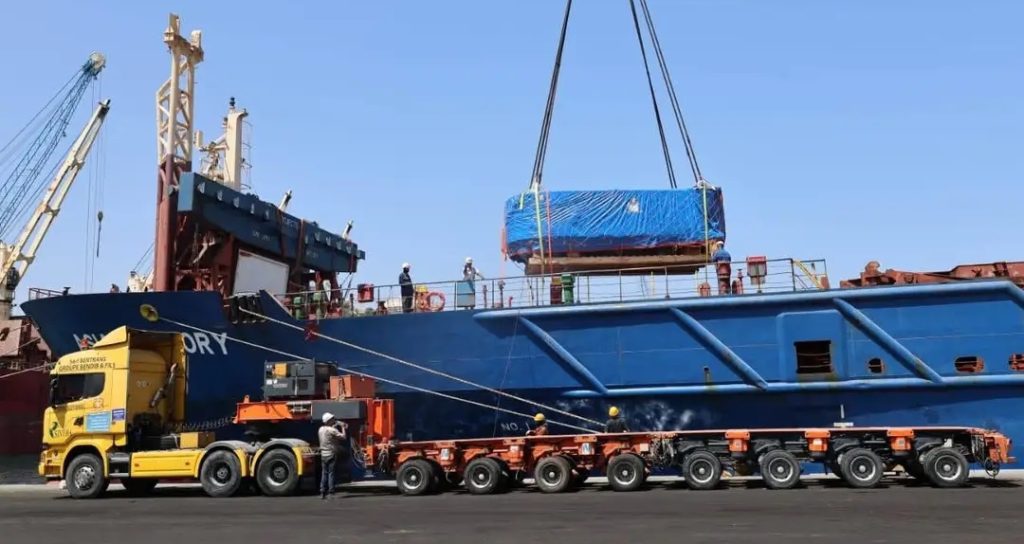
والمنطق نفسه ينطبق على ميناء عنابة. فالتوسعة والرصيف المنجمي ليسا مشروعًا تجميليًا للميناء، بل الحلقة التي يفترض أن تسمح بتحويل الإنتاج الداخلي إلى صادرات منتظمة. وقد أطلقت في 15 جوان عمليات تجريف وضخ الرمال لإنجاز المنصة الواقعة خلف الرصيف، قبل أن تعزز الأشغال بالمعدات واليد العاملة خلال جويلية وأوت.
وعندما يستطيع الميناء استقبال سفن ذات حمولات أكبر، تنخفض عادة كلفة الشحن لكل طن، وتتحسن قدرة المصدر على المنافسة في الأسواق البعيدة. وبذلك يمكن لعنابة أن تنتقل من ميناء يخدم تجارة محلية وإقليمية تقليدية إلى عقدة تصدير صناعية مرتبطة مباشرة بالمناجم والسكك الحديدية.
وهذه هي إحدى النقاط التي تجعل مشروع الفوسفات مختلفًا عن مشاريع استخراج سابقة: الاستثمار لم يعد يتوقف عند فتحة المنجم.
الرئيس تبون دفع إلى تنفيذ المنجم بالتوازي مع المعالجة، وربطه بالسكة، ومواكبة ذلك بتوسعة الميناء، وهو ما يحول المشروع إلى ممر اقتصادي متكامل في الشرق الجزائري.
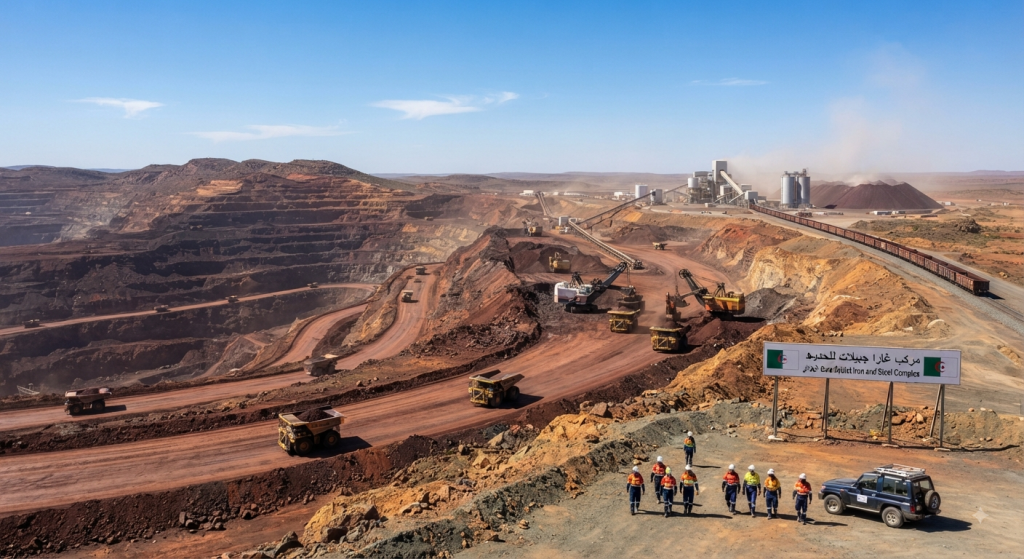
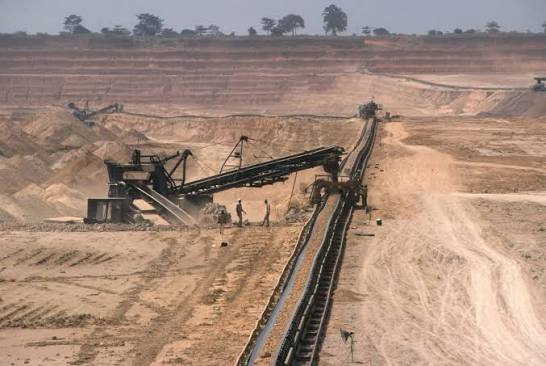
ففي تبسة يوجد الاستخراج والتخصيب.
وفي سوق أهراس يوجد التحويل الكيميائي.
وعبر السكة تتحرك المادة والمنتجات.
وفي عنابة تتكون بوابة التصدير.
وبين هذه الحلقات تنشأ احتياجات لشركات النقل والصيانة والمناولة والهندسة والمياه والطاقة والتكوين والتأمين والخدمات الصناعية.
ولهذا فإن أثر الوظائف لا ينبغي اختزاله في الرقم المباشر للعاملين داخل المنجم والمصنع. فالتقديرات الأصلية لسنة 2022 تحدثت، كما سبق، عن 12 ألف وظيفة أثناء البناء و6 آلاف مباشرة عند التشغيل و24 ألفًا غير مباشرة، وهو ما يعكس أن القيمة الاجتماعية الأكبر للمشروع يمكن أن تتشكل في النشاط المحيط به، وليس داخل أسوار المنشآت وحدها.
والعامل الحاسم هنا سيكون نسبة الإدماج الوطني. فكل طلبية تستطيع مؤسسة جزائرية تلبيتها، من قطع الغيار والصيانة إلى الهندسة والنقل والمناولة، تعني أن جزءًا أكبر من الاستثمار يبقى داخل الاقتصاد بدل أن يتحول إلى واردات تجهيز وخدمات.
ومن ثم، فإن المعيار الأهم لنجاح المشروع لن يكون فقط وصول إنتاج الفوسفات إلى 5.5 ملايين طن أو الأسمدة إلى 4 ملايين طن، وإنما مقدار القيمة المحلية التي تنشأ حول هذه الكميات.
وهذه نقطة تتسق مع التحول الذي أراد الرئيس تبون إدخاله على فلسفة المشاريع الكبرى. فغارا جبيلات في الغرب لا يُقدّم باعتباره كتلة حديد خام فقط، والفوسفات في الشرق لا يُبنى ليبقى خامًا فقط، وخطوط السكة لا تُنجز كمنشآت نقل منعزلة؛ بل يجري ربط الموارد بمصانعها ومسارات نقلها وموانئها وأسواقها.
وبذلك تظهر أمام الجزائر خريطة اقتصادية مختلفة: خط منجمي غربي في خدمة الحديد، وخط منجمي شرقي في خدمة الفوسفات، ثم مشروع خط الجزائر–تمنراست الذي يستهدف ربط عمق البلاد بالشبكة الاقتصادية الوطنية بحلول نهاية 2028.
والقاسم المشترك بينها هو محاولة تقليل المسافة الاقتصادية بين المورد والسوق.
2027.. سنة الاختبار الحقيقي
مع ذلك، يجب أن يبقى التحليل الاقتصادي بعيدًا عن تحويل الطاقة التصميمية إلى إيرادات قبل تحققها.
حتى الآن، لا توجد في المعطيات الجديدة المنشورة قيمة معلنة للعقدين الجديدين لـEPC، كما أن الرقم التاريخي البالغ 7 مليارات دولار يعود إلى هيكلة المشروع المعلنة سنة 2022. لذلك لا يصح تقديمه باعتباره تلقائيًا الكلفة النهائية الحالية للمشروع بعد إعادة التصميم وتغيير نطاق المراحل.
وبالمنطق نفسه، فإن الحديث عن 10 ملايين طن من الفوسفات و6 ملايين طن من الأسمدة يعود إلى التصور الكامل الذي نشرته «سايبام» في مرحلة FEED سنة 2025، بينما تضع العقود الجديدة المرحلة الأولى عند 5.5 ملايين طن سنويًا من الفوسفات المخصب، مع نحو 4 ملايين طن من الأسمدة في المركب الصناعي.
هذه الفروق لا تقلل من قيمة المشروع؛ بالعكس، عرضها بوضوح يجعل القراءة أكثر مهنية ويمنع تضخيم أرقام لا تنتمي إلى المرحلة نفسها.
وسيكون الربع الأول من 2027 أول اختبار رئيسي عندما يفترض تسليم الكميات الأولى من الفوسفات المخصب، بالتوازي مع تنفيذ توجيه الرئيس بالشروع في التصدير في أجل أقصاه مارس. ثم سيأتي الاختبار الصناعي الثاني في الربع الأخير مع بدء إنتاج الأسمدة وفق الرزنامة الحالية.
أما مصنع حمض الفوسفوريك، فقد حدده الرئيس تبون ضمن نافذة زمنية تبدأ بنهاية 2026 وتمتد إلى مطلع 2027، ما يجعل الأشهر المقبلة مرحلة ضغط حقيقية على تزامن الأشغال الصناعية واللوجستية.
إذا احترمت هذه المواعيد، فإن الجزائر ستكون قد أنجزت أكثر من فتح منجم.
ستكون قد انتقلت خلال سنوات قليلة من عقد مساهمين في 2022، إلى هندسة FEED تنافسية في 2025، ثم إلى تعبئة السكة والميناء والماء والمنشآت الصناعية في النصف الأول من 2026، وصولًا إلى عقود EPC وتنفيذ المرحلة الأولى، قبل دخول التصدير والإنتاج الصناعي في 2027.
وهذه الكرونولوجيا هي التي تمنح المشروع وزنه الحقيقي.
فالرهان الذي وضعه تبون لا يقوم على إعلان امتلاك مورد طبيعي ضخم، لأن الفوسفات موجود في باطن الأرض منذ ملايين السنين؛ الإنجاز الاقتصادي يبدأ عندما تستطيع الدولة تحويل ذلك المورد إلى مصنع يعمل، وقطار ينقل، وميناء يصدر، ومؤسسة توظف، ومنتج ينافس في السوق الدولية.
ومن هنا يمكن القول إن مشروع الفوسفات المدمج يمثل أحد أوضح الاختبارات للرؤية الاقتصادية التي تبناها الرئيس في مرحلة تنويع الاقتصاد الوطني: إخراج الثروة من منطق المخزون الجيولوجي إلى منطق سلسلة القيمة.
إذا وصلت بلاد الحدبة إلى طاقتها، ووادي الكبريت إلى إنتاجه، والخط المنجمي إلى تشغيله الكامل، وميناء عنابة إلى قدرته التصديرية، فإن القيمة لن تكون في ملايين الأطنان وحدها. ستكون في أن الطن المستخرج في تبسة يمر بعدة عمليات اقتصادية داخل الجزائر قبل أن يغادرها، وأن كل حلقة تضيف دخلًا وفرصة عمل وخدمة ومنتجًا جديدًا.
وهذا هو الفارق بين بلد يملك الفوسفات وبلد يبني اقتصادًا حول الفوسفات.
وبهذا المعنى، فإن القيمة الأبعد لمشروع بلاد الحدبة لا تكمن في أن الجزائر قد تصبح مصدرًا أكبر للأسمدة فحسب، وإنما في أنه يقدم نموذجًا لما تريد الدولة تطبيقه على بقية ثرواتها المنجمية: الاستخراج بداية السلسلة، لا نهايتها؛ والتصدير النهائي يجب أن يحمل أكبر قدر ممكن من الصناعة الجزائرية قبل أن يصل إلى السفينة.