
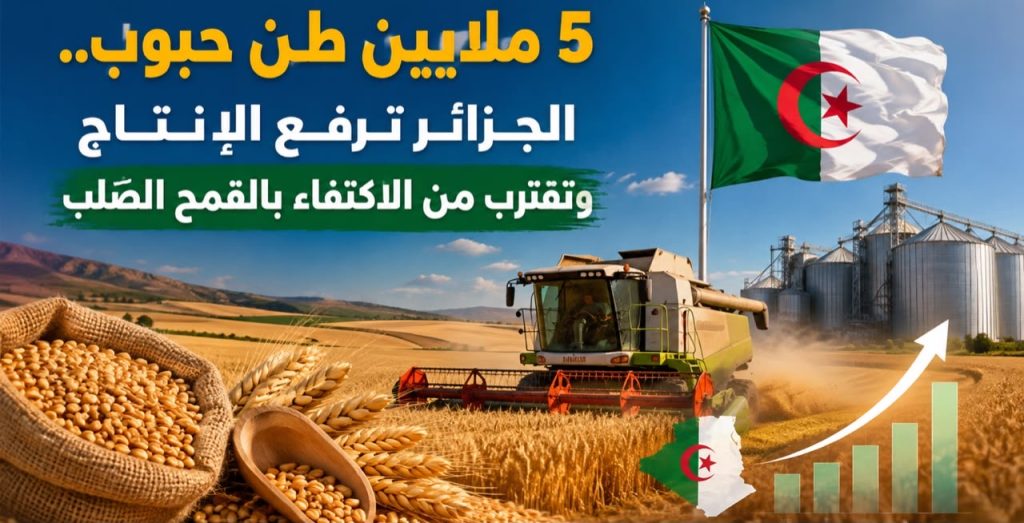
بوابة الجزائر الإخبارية: تدخل الجزائر نهاية الموسم الزراعي 2025-2026 بمعطيات تمنح ملف الحبوب وزنًا اقتصاديًا يتجاوز حجم المحصول في حد ذاته، بعدما تلاقت تقديرات منظمة الأغذية والزراعة للأمم المتحدة مع المؤشرات الأوروبية والأمريكية حول تحسن واضح في الإنتاج والمردودية، في وقت بدأت فيه الاحتياجات المتوقعة من واردات القمح تتراجع، بما يعكس أثرًا أوليًا لمسار رفع الإنتاج المحلي الذي وضعته السلطات ضمن أولويات الأمن الغذائي وتقليص فاتورة الاستيراد.
وتتوقع منظمة الأغذية والزراعة للأمم المتحدة أن يصل إنتاج الحبوب في الجزائر خلال 2026 إلى نحو 5 ملايين طن، بزيادة تقارب 30% عن المتوسط، وهو أعلى محصول تسجله البلاد منذ 2019. ويأتي ذلك بالتوازي مع تحول في ميزان القمح على مستوى شمال إفريقيا، إذ خفض أحدث تقرير لوزارة الزراعة الأمريكية تقديراته لواردات المجموعة التي تضم الجزائر ومصر وليبيا والمغرب وتونس إلى 29.10 مليون طن في موسم 2026/27، بعدما بلغت 35.57 مليون طن في الموسم السابق، بينما ارتفع إنتاج الدول الخمس مجتمعة من 17.42 مليون طن إلى 23.10 مليون طن.
وتكشف هذه الأرقام عن تغير في اتجاه السوق الإقليمية يصب في سياق التحسن المسجل في الجزائر، إذ يتزامن ارتفاع الإنتاج المحلي مع مردودية أفضل للقمح والشعير، بينما تتجه احتياجات البلاد من واردات القمح إلى مستوى أقل من السنوات السابقة. وفي المقابل، تبقى الذرة استثناءً نسبيًا داخل هذه المعادلة، لأن توسع نشاط تربية المواشي والدواجن واستمرار الطلب على الأعلاف يحافظان على حاجة مرتفعة إلى الواردات.
وأورد تقرير WASDE-674 الصادر عن وزارة الزراعة الأمريكية في 12 أوت 2026 هذه التقديرات ضمن أحدث قراءة شهرية للعرض والطلب الزراعي العالمي. غير أن التقرير لا يقدم رقمًا وطنيًا منفصلًا للجزائر بالنسبة إلى القمح، وإنما يدمجها ضمن مجموعة شمال إفريقيا إلى جانب مصر وليبيا والمغرب وتونس، وهو تمييز أساسي لضمان قراءة دقيقة للأرقام وعدم تحميل البيانات الإقليمية أكثر مما تسمح به منهجية التقرير.
محصول هو الأعلى منذ 2019
وبالاستناد إلى الجداول المنشورة في WASDE، تتراجع واردات القمح للمجموعة بنحو 6.47 ملايين طن بين موسمي 2025/26 و2026/27، بما يعادل انخفاضًا يقارب 18.2%، بينما يرتفع الإنتاج بنحو 5.68 ملايين طن أو ما يقارب 32.6%. وهذا التحول يعني أن الزيادة في الإنتاج الإقليمي أصبحت قادرة على استيعاب جزء أكبر من الطلب الداخلي وتقليص الاعتماد النسبي على الأسواق الخارجية.
كما حمل إصدار أوت تعديلًا إضافيًا بالمقارنة مع توقعات جويلية، إذ خفضت وزارة الزراعة الأمريكية تقدير واردات القمح لشمال إفريقيا من 29.60 مليون طن إلى 29.10 مليون طن، أي بنصف مليون طن، بينما أبقت تقدير الإنتاج عند 23.10 مليون طن. وخُفضت المخزونات الختامية بدورها من 14.58 مليون طن إلى 14.10 مليون طن، في حين استقرت الصادرات عند 2.45 مليون طن.
أما بالنسبة إلى الجزائر، فتمنح تقديرات منظمة الأغذية والزراعة صورة أكثر تحديدًا. فالمنظمة تتوقع إنتاج نحو 5 ملايين طن من الحبوب خلال 2026، وهو مستوى يزيد بنحو 30% عن المتوسط ويمثل أفضل حصيلة منذ سبع سنوات. وفي الوقت نفسه، تقدر احتياجات البلاد من استيراد مختلف الحبوب خلال موسم 2026/27 بنحو 14.5 مليون طن، تشمل 8.5 ملايين طن من القمح، وهو مستوى تصفه المنظمة بأنه أقل قليلًا من المتوسط بفضل تحسن الإنتاج المحلي.
ويكتسب هذا التطور دلالة أكبر عند مقارنته بتقييم المنظمة الصادر في جانفي، والذي كان يضع محصول 2025 عند نحو 4.2 ملايين طن، مع احتياجات استيراد للحبوب خلال موسم 2025/26 تقدر بـ14.6 مليون طن، أي أعلى بـ8% تقريبًا من متوسط خمس سنوات. وعلى هذا الأساس، يرتفع المحصول المتوقع في 2026 بنحو 800 ألف طن مقارنة بالسنة السابقة، بينما تنخفض احتياجات الاستيراد الإجمالية بنحو 100 ألف طن.
ولا يتعلق التحسن الحالي بتعديل موسمي محدود، بل يظهر ضمن مسار أوسع تكشفه السلسلة الزمنية الأمريكية. فقد بلغ إنتاج القمح في مجموعة شمال إفريقيا 15.84 مليون طن في موسم 2024/25، مقابل واردات بـ31.68 مليون طن. وفي الموسم التالي ارتفع الإنتاج إلى 17.42 مليون طن، غير أن الواردات صعدت بصورة أسرع إلى 35.57 مليون طن. أما موسم 2026/27 فيحمل انعطافة أوضح، مع صعود الإنتاج إلى 23.10 مليون طن وتراجع الواردات إلى 29.10 مليون طن.
المردودية تغيّر معادلة الحصاد
وفي الجزائر، بدأت الظروف التي مهدت لهذه النتيجة منذ نهاية 2025. فقد أدت قلة الأمطار في بداية الموسم إلى تأخر عمليات البذر والتأثير في المراحل الأولى لنمو المحاصيل، خصوصًا في مناطق الإنتاج الغربية. إلا أن الوضع تغير بصورة ملحوظة ابتداء من ديسمبر 2025، مع عودة الأمطار بكميات سمحت للمحاصيل باستعادة نموها وتحسين ظروف الموسم على المستوى الوطني.
كما استفادت مناطق رئيسية في شرق البلاد، وفي مقدمتها قسنطينة وسكيكدة، من تساقطات فاقت المتوسط خلال الفترة الممتدة من جانفي إلى أفريل 2026، في الوقت الذي ساهم فيه تحسن مخزون السدود في تعزيز توافر مياه السقي. وعززت هذه الظروف قدرة القطاع على الاستفادة من المساحات المزروعة وتحسين المردودية مقارنة بالمواسم السابقة التي تأثرت بنقص الأمطار.
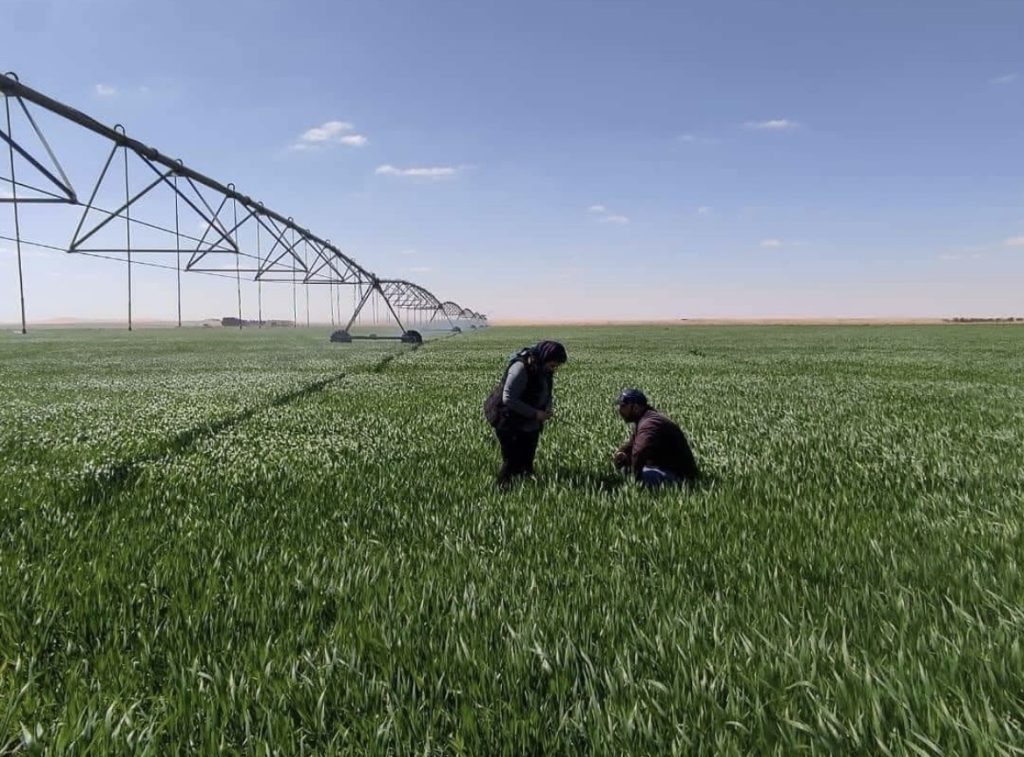
وتدعم المؤشرات الأوروبية هذه القراءة. فقد أظهرت بيانات نظام الإنذار المبكر الزراعي التابع للمفوضية الأوروبية، في جوان، أن الكتلة النباتية لمحاصيل القمح والشعير كانت أعلى من المتوسط عبر الولايات الجزائرية، مع توقع زيادة مردودية القمح بنحو 17% ومردودية الشعير بنحو 55% مقارنة بمتوسط السنوات الخمس السابقة.
وكان التقييم الأوروبي قد وصف آفاق الحصاد بأنها جيدة بصورة استثنائية، خصوصًا بعد فترة امتدت بين ثلاث وخمس سنوات من الإنتاج الضعيف في عدد من مناطق الغرب. ومع ذلك، سجلت المرحلة الأخيرة من الموسم ارتفاعًا في درجات الحرارة بنحو 3 إلى 4 درجات مئوية فوق المتوسط، ولا سيما في المناطق الغربية، ما سرع شيخوخة المحصول وخفض جزءًا من التوقعات التي كانت أكثر تفاؤلًا في ماي.
فقد كانت التقديرات الأوروبية في ماي تشير إلى إمكانية ارتفاع مردودية كل من القمح والشعير بنحو 35%، قبل أن تؤدي الحرارة المرتفعة في نهاية الدورة الزراعية إلى مراجعة التوقع الخاص بالقمح إلى 17%، بينما بقيت مردودية الشعير عند مستويات مرتفعة جدًا مقارنة بمتوسط السنوات الخمس. وعلى الرغم من هذه المراجعة، ظلت مؤشرات الموسم أعلى بوضوح من السنوات الأخيرة.
وعلى المستوى الوطني، كانت السلطات قد أبدت مبكرًا ثقة في نتائج الموسم. ففي 14 ماي، أعلن وزير الفلاحة والتنمية الريفية والصيد البحري ياسين المهدي وليد، من تيميمون، أن حملة 2025-2026 تتجه نحو محصول قياسي من الحبوب، وخاصة القمح الصلب. وفي اليوم التالي انطلقت أول عملية حصاد للقمح على مساحة 1600 هكتار ضمن المشروع الجزائري الإيطالي لإنتاج الحبوب والبقوليات في تيميمون.
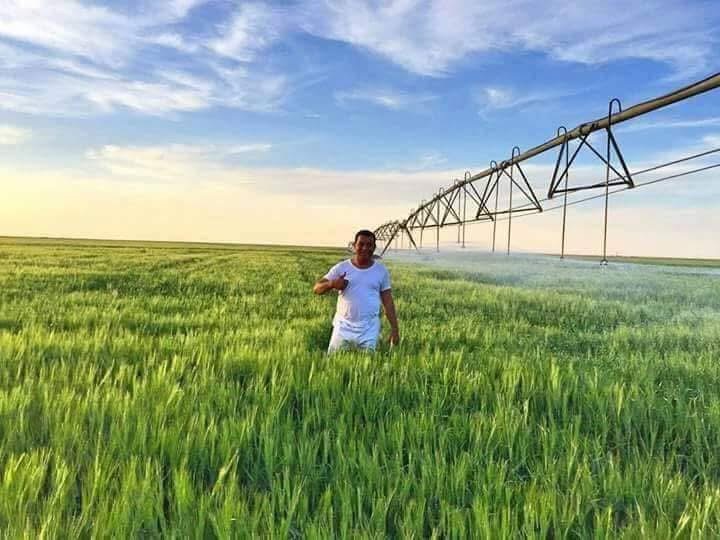
وفي ورقلة، أطلقت حملة الحصاد في 21 ماي وسط توقعات بإنتاج 475,645 قنطارًا من الحبوب، منها 435 ألف قنطار من القمح الصلب، و20,790 قنطارًا من القمح اللين، و5,565 قنطارًا من الشعير، و3,850 قنطارًا من الشوفان، إضافة إلى 10,440 قنطارًا من التريتيكال.
ولم يقتصر الرهان على تحسن الظروف المناخية، إذ تحركت الدولة بالتوازي على مستوى المكننة وتحسين المسار التقني للإنتاج. ففي أفريل، حدد وزير الفلاحة هدفًا لرفع مردودية الحبوب من 15 إلى 30 قنطارًا للهكتار من خلال توسيع استخدام المكننة وتحسين التكوين، بما يعكس انتقال السياسة الزراعية تدريجيًا من توسيع المساحات وحده إلى رفع إنتاجية الهكتار.
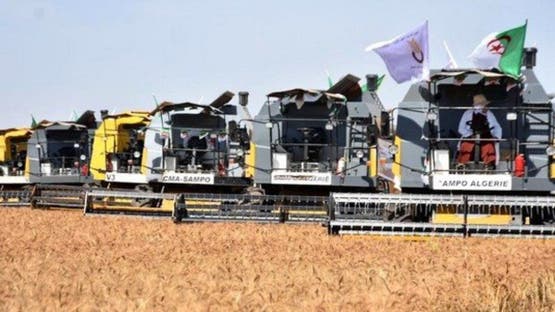
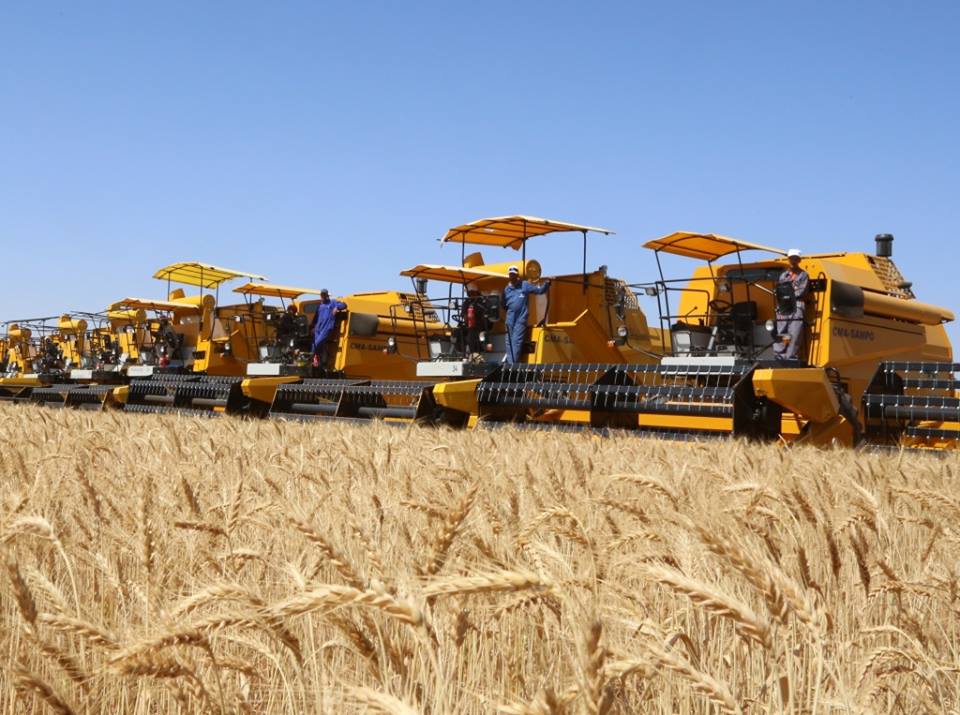
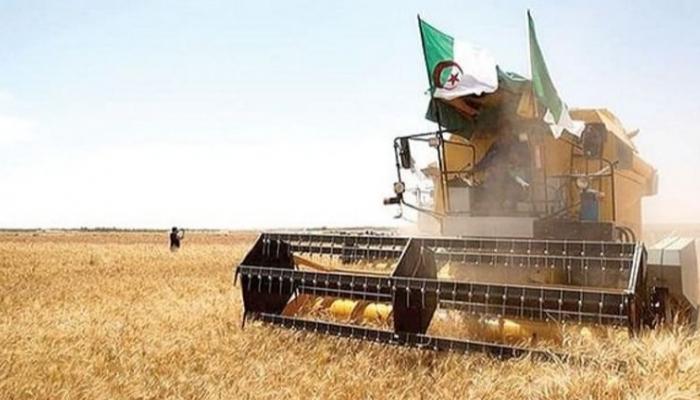
ومع اقتراب الحصاد، أعلنت الوزارة في بداية ماي تعبئة أكثر من 1100 حصادة ضمن الوسائل المخصصة للموسم، من بينها 330 آلة تابعة لشركة «أقروديف»، قبل أن تكشف الحكومة في نهاية جويلية أن الأسطول الوطني الإجمالي يضم قرابة 10 آلاف حصادة قيد الخدمة.
كما رفعت السلطات سقف عملية الجمع إلى أكثر من 50 مليون قنطار من الحبوب، بما يعادل أكثر من 5 ملايين طن، مع تعبئة الولايات ومؤسسات التخزين لتقليص مدة الحصاد واستقبال الكميات المنتجة. وفي 30 جويلية، وصفت مصالح الوزير الأول مستويات الإنتاج المسجلة بأنها «غير مسبوقة منذ عقود»، بالتوازي مع إدخال قدرات تخزين إضافية وتحديد 10 أوت كأجل لإنهاء عمليات الحصاد.
1.5 مليار دولار تحتفظ بها الجزائر
وبهذا المعنى، لا تقتصر دلالة موسم 2026 على وفرة ظرفية في الإنتاج، إذ تتقاطع النتائج المحققة مع توجه أوسع يسعى إلى تخفيض الانكشاف على السوق الدولية تدريجيًا، خصوصًا في المنتجات التي تمتلك الجزائر فيها قدرة أكبر على رفع الإنتاج والمردودية.
وفي 28 جويلية، أعلن رئيس الجمهورية عبد المجيد تبون أن الجزائر تتجه إلى تحقيق الاكتفاء الذاتي من القمح الصلب خلال الموسم الزراعي الحالي، رابطًا هذا التقدم بتغيير المسار التقني للمحاصيل وتحسن مستويات التساقطات.
وقدّر الرئيس أن الوصول إلى الاكتفاء في القمح الصلب يمكن أن يوفر أكثر من 1.5 مليار دولار من فاتورة الاستيراد، وهو ما يمنح التحسن الزراعي بعدًا يتجاوز الأمن الغذائي إلى ميزان المدفوعات وإدارة العملة الصعبة، خصوصًا في ظرف دولي تتسم فيه أسعار الحبوب والنقل البحري والتأمين بدرجة مرتفعة من التقلب.
غير أن تحقيق الاكتفاء في القمح الصلب لا يعني توقف الجزائر عن استيراد القمح بكل أنواعه. فتقدير الفاو الأحدث لا يزال يضع إجمالي احتياجات البلاد من واردات القمح عند 8.5 ملايين طن في موسم 2026/27، وإن كانت الكمية أقل قليلًا من المتوسط نتيجة ارتفاع المحصول المحلي.
ويكتسب هذا التمييز أهمية خاصة عند قراءة الأرقام الجديدة، إذ يتعلق الهدف الوطني المعلن بالقمح الصلب، في حين تستمر حاجات السوق إلى أصناف أخرى من القمح ضمن منظومة واسعة تشمل الاستهلاك والمخزون والتحويل الصناعي وإنتاج الفرينة والخبز.
وكان آخر تقرير قطري موسع لوزارة الزراعة الأمريكية عن الجزائر، الصادر في مارس 2025، يتوقع في ذلك الوقت واردات تتجاوز 9 ملايين طن من القمح، مع احتفاظ روسيا بموقع المورد الأول وصعود أوكرانيا كمصدر رئيسي آخر مقابل تراجع حصة فرنسا. وبالمقارنة، فإن تقدير الفاو الحالي عند 8.5 ملايين طن يعكس مستوى أقل، مع ضرورة مراعاة اختلاف الفترات المرجعية ومنهجية التقدير بين المؤسستين.
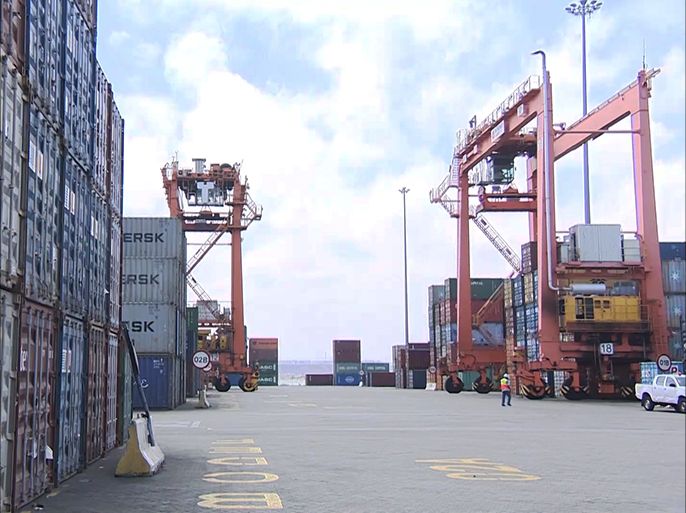
وتتزامن هذه التحولات المحلية مع سوق عالمية دخلت بدورها مرحلة إعادة ترتيب. فقد خفض تقرير WASDE الأخير حجم تجارة القمح العالمية في موسم 2026/27 إلى 212.71 مليون طن، بالتوازي مع تقليص توقعات صادرات روسيا من 47.5 مليون طن إلى 46 مليون طن، وخفض صادرات أوكرانيا من 14.5 مليون طن إلى 13.5 مليون طن مقارنة بتوقعات جويلية، على خلفية الاضطرابات اللوجستية المرتبطة بتصاعد النزاع في بحر آزوف والبحر الأسود.
وفي الاتجاه المقابل، رفع التقرير تقدير صادرات كندا من 27.5 إلى 28.5 مليون طن، وكذلك صادرات كازاخستان من 9 إلى 10 ملايين طن، بما يوفر مصادر بديلة للأسواق المستوردة ويعيد توزيع جانب من التدفقات التجارية العالمية.
ويعني ذلك أن زيادة الإنتاج الجزائري تأتي في توقيت اقتصادي ملائم، لأنها تقلص جزءًا من التعرض لتقلبات سوق دولية يزداد فيها أثر المخاطر الجيوسياسية وتكاليف النقل على الأسعار النهائية للحبوب.
من القمح إلى أمن غذائي أوسع
غير أن معادلة الأمن الغذائي لا تتوقف عند القمح. فالذرة ما تزال تمثل أحد أبرز تحديات الواردات الزراعية، إذ تتوقع الفاو أن تستورد الجزائر نحو 5 ملايين طن خلال 2026/27، بزيادة تقارب 10% عن متوسط السنوات الخمس الماضية، نتيجة ارتفاع الطلب على الأعلاف من قطاع تربية المواشي.
وهذا يعني أن تقدم الجزائر في القمح يسمح بخفض جزء من فاتورة الحبوب، لكنه يتزامن مع توسع احتياجات سلاسل إنتاج اللحوم والدواجن والحليب، بما يرفع الطلب على الذرة والمواد الأولية الموجهة للأعلاف.
وتظهر بيانات WASDE الاتجاه نفسه على مستوى المجموعة الأوسع لشمال إفريقيا والشرق الأوسط، التي تضم الجزائر إلى جانب تسع دول أخرى. فقد ارتفع إنتاج الحبوب الخشنة للمجموعة من 29.73 مليون طن في 2025/26 إلى 37.88 مليون طن في 2026/27، بزيادة تقارب 27.4%، بينما انخفضت الواردات من 52.18 مليون طن إلى 47.21 مليون طن، أي بنحو 9.5%.
ورغم هذا التحسن، يبقى الاستخدام الموجه للأعلاف مرتفعًا عند 74.09 مليون طن، بينما يصل إجمالي الاستهلاك إلى 83.34 مليون طن، والمخزونات الختامية إلى 8.78 ملايين طن. وفي تعديل أوت وحده، رفعت وزارة الزراعة الأمريكية توقع الإنتاج بـ300 ألف طن وخفضت الواردات بالمقدار نفسه مقارنة بتوقع جويلية.
كما تظهر الجزائر داخل مجموعة شمال إفريقيا الخاصة بزيت الصويا، التي تضم أيضًا مصر والمغرب وتونس. ويتوقع تقرير WASDE للمجموعة في 2026/27 إنتاج 1.46 مليون طن من زيت الصويا واستيراد 1.35 مليون طن واستهلاك 2.65 مليون طن، مع صادرات بـ180 ألف طن ومخزونات ختامية عند 420 ألف طن.
وبالمقارنة مع موسم 2025/26، يرتفع إنتاج المجموعة من 1.38 إلى 1.46 مليون طن، بينما تتراجع الواردات من 1.42 إلى 1.35 مليون طن ويصعد الاستهلاك من 2.49 إلى 2.65 مليون طن.
ولا يقدم WASDE أرقامًا منفصلة للجزائر في فول الصويا أو كسب الصويا ضمن هذه الجداول، غير أن وزارة الزراعة الأمريكية كانت قد ربطت في تقاريرها القطرية السابقة استمرار واردات الجزائر من الذرة والصويا بتوسع الطلب من صناعة الدواجن والأعلاف.
وعند جمع المعطيات الصادرة عن المؤسسات الأمريكية والأممية والأوروبية، تتشكل صورة أكثر توازنًا لموسم 2026. فالجزائر تتجه إلى أفضل إنتاج للحبوب منذ 2019، وترفع مردودية القمح والشعير، وتقترب من الاكتفاء الذاتي في القمح الصلب، وتخفض جزءًا من احتياجاتها المتوقعة من القمح المستورد، بالتوازي مع استمرار الطلب على الذرة باعتبارها مدخلًا مباشرًا لإنتاج الأعلاف.
أما على المستوى الإقليمي، فينتقل ميزان القمح في عام واحد من 17.42 مليون طن إنتاج و35.57 مليون طن واردات إلى 23.10 مليون طن إنتاج و29.10 مليون طن واردات، بما يوضح حجم التحول الذي تعرفه السوق في موسم واحد.
وبالنسبة إلى الجزائر، ستبقى الحلقة الحاسمة هي صدور الحصيلة الوطنية النهائية للموسم وتحديد الحجم الفعلي للمحصول والكميات التي جُمعت وأُدخلت إلى المخازن، لأن تقدير الفاو عند 5 ملايين طن لا يزال توقعًا دوليًا، فيما لم تُنشر بعد حصيلة وطنية نهائية مفصلة تسمح بمقارنة المحصول الفعلي بالمستهدفات المعلنة.
غير أن المؤشرات المتاحة حتى الآن تمنح الموسم الحالي أهمية خاصة في مسار الأمن الغذائي الجزائري. فبعد سنوات فرضت فيها تقلبات المناخ والأسواق الدولية ضغوطًا متزامنة على الإنتاج والواردات، تدخل الجزائر مرحلة أكثر قدرة على تحويل تحسن المردودية والمكننة والتخزين إلى أثر اقتصادي مباشر، سواء عبر تقليص استيراد القمح الصلب أو تخفيف الضغط على احتياطيات النقد الأجنبي.
ويظل التحدي التالي أكثر دقة، ويتمثل في نقل التقدم المحقق في القمح إلى بقية حلقات السلسلة الزراعية، ولا سيما الذرة والأعلاف والبذور والزيوت النباتية، حتى يصبح ارتفاع المحصول جزءًا من تحول هيكلي مستدام في الميزان الغذائي وليس مجرد نتيجة جيدة لموسم مناخي مواتٍ.
فالأرقام التي تجمعها الفاو ووزارة الزراعة الأمريكية والمؤسسات الأوروبية تشير بالفعل إلى تغير ملموس في موقع الجزائر الزراعي خلال 2026. وإذا تأكدت الحصيلة الوطنية النهائية عند مستويات قريبة من خمسة ملايين طن، فإن الموسم لن يُقرأ فقط باعتباره الأعلى منذ 2019، بل باعتباره عامًا تقدمت فيه الجزائر خطوة إضافية من إدارة فاتورة الحبوب إلى إعادة بناء جزء أكبر من أمنها الغذائي على الإنتاج الوطني ورفع المردودية وتوسيع قدرات الجمع والتخزين