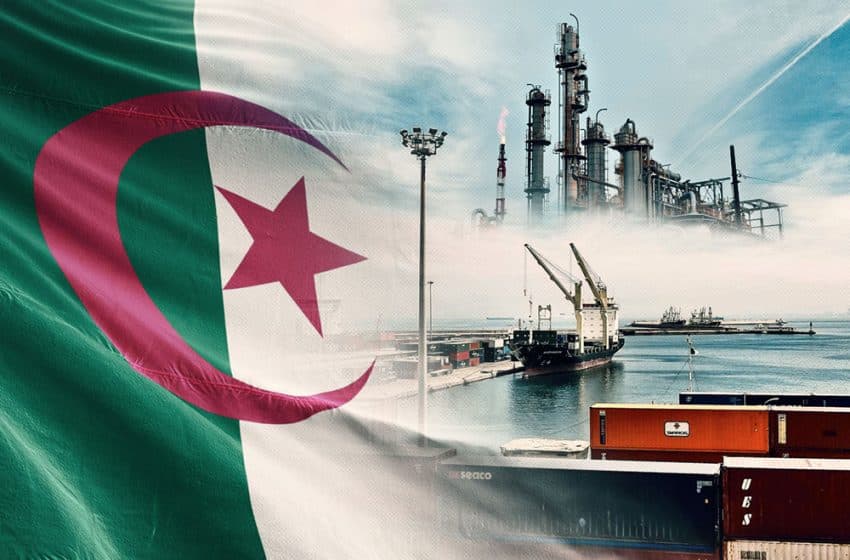

بوابة الجزائر الإخبارية: 35 مليار متر مكعب من الغاز صدّرتها الجزائر إلى الاتحاد الأوروبي خلال 2025، لتكرّس موقعها ضمن أكبر ثلاثة موردين للسوق الأوروبية، لكن القيمة الحقيقية لهذا الرقم تتجه إلى الارتفاع في 2026 مع اجتماع ثلاثة تحولات في وقت واحد: مخزونات أوروبية لا تتجاوز 69%، أسعار غاز مرتفعة بنحو 150% في عام، ومسار أوروبي ملزم لإغلاق آخر منافذ الغاز الروسي. هذه التحولات لا تمنح الجزائر مجرد فرصة لبيع الغاز بسعر أعلى، بل تفتح أمامها مجالاً أوسع لتحويل الطاقة إلى رافعة تفاوض واستثمار ونفوذ اقتصادي طويل الأجل في الضفة الشمالية للمتوسط.
وحسب ما رصدته تادامسا نيوز في بيانات السوق الأوروبية وتحركات شركات الطاقة والمؤسسات الأوروبية، فإن ما يجري حالياً يتجاوز دورة موسمية مرتبطة بقرب الشتاء. أوروبا نفسها تعيد بناء منظومة إمداداتها بعد سنوات من فك الارتباط التدريجي مع روسيا، وفي اللحظة التي تسعى فيها إلى تأمين بدائل دائمة، تدخل موسم التدفئة بهامش تخزين أضعف بكثير من المعتاد، فيما أعادت الحرب واضطرابات الملاحة البحرية تذكير المستوردين بأن الغاز المسال، مهما بلغت مرونته، يظل مرتبطاً بمخاطر المضائق والناقلات والتأمين وأسعار الشحن.
وتظهر بيانات Gas Infrastructure Europe أن منشآت الاتحاد الأوروبي كانت ممتلئة بنسبة 69.06% فقط في 18 سبتمبر، بما يعادل نحو 781.5 تيراواط/ساعة من الغاز، بينما هبط مستوى ألمانيا إلى 56.12% وهولندا إلى 54.1%. وهذه ليست فجوة هامشية، لأن السوق الأوروبية اعتادت في مثل هذا الوقت من السنة الدخول إلى الخريف بمخزونات أكثر امتلاء، فيما يضع المستوى الحالي القارة أمام حاجة أكبر إلى استمرار الاستيراد حتى خلال موسم السحب الشتوي.
المشكلة لا تتعلق بالكمية وحدها. سعر الغاز الأوروبي ارتفع بنحو 150% خلال عام، وفق رويترز، ليدور حول 81 يورو للميغاواط/ساعة، وهو ما يعيد الطاقة مرة أخرى إلى صدارة المخاطر التي تواجه التضخم والصناعة والمالية العامة الأوروبية. وكل أسبوع يمر من دون إعادة بناء هامش مريح داخل المخزونات يزيد حساسية الأسعار لأي موجة برد أو عطل في منشأة إنتاج أو اضطراب جديد في حركة الغاز المسال.
هذه البيئة هي التي تمنح الجزائر أهمية أكبر من مجرد كونها بلداً منتجاً قريباً من أوروبا. فالمفوضية الأوروبية تصنف الجزائر ثالث أكبر مورد للغاز إلى الاتحاد الأوروبي، وتقول صراحة إن أوروبا تعتمد على الغاز الجزائري في أمن إمداداتها، مقابل اعتماد الجزائر على السوق الأوروبية لضمان الطلب، وهي صيغة تعكس درجة من الاعتماد المتبادل يصعب اختزالها في عقود شراء وبيع تقليدية.
كما أن هذا الوزن يأتي في توقيت مفصلي. الاتحاد الأوروبي خفّض الغاز الروسي من 152 مليار متر مكعب في 2021 إلى نحو 36 ملياراً في 2025، وتراجعت حصة روسيا من وارداته من 45% إلى 12%. وفي فبراير 2026 دخلت قواعد REPowerEU الجديدة حيز التنفيذ، واضعة مساراً قانونياً لإنهاء واردات الغاز الطبيعي المسال الروسي بنهاية 2026، ثم وقف الغاز الروسي عبر الأنابيب في موعد أقصاه 30 نوفمبر 2027.
وهذا يعني أن السوق التي تتحرك الجزائر داخلها اليوم ليست السوق نفسها التي كانت قائمة قبل أربع أو خمس سنوات. أوروبا لا تبحث فقط عن شحنة لسد فجوة عابرة، بل تعيد توزيع عشرات المليارات من الأمتار المكعبة التي كانت تأتي تاريخياً من الشرق، وتعيد بالتوازي ترتيب مفهومها للأمن الطاقوي حول التنويع، وقصر سلاسل الإمداد، ومرونة البنية التحتية وتقليل التعرض لممرات جغرافية حساسة.
ومن هذه الزاوية تحديداً، تتحول الجغرافيا الجزائرية إلى أصل اقتصادي.
فالغاز المتجه إلى إيطاليا وإسبانيا عبر الأنابيب لا يواجه سلسلة النقل البحرية الطويلة نفسها التي تتحملها الشحنات القادمة من الخليج أو الولايات المتحدة، ولا يحتاج إلى البحث عن ناقلة متاحة أو المرور بالوتيرة نفسها عبر سوق الشحن الفورية. أما ميدغاز، فيربط بني صاف مباشرة بألميريا بطاقة تبلغ 10.16 مليارات متر مكعب سنوياً عبر 210 كيلومترات من الأنابيب تحت البحر، وتقدمه الشركة المشغلة باعتباره أحد أقصر المسارات وأكثرها مباشرة لتزويد جنوب أوروبا.
وفي ظرف طبيعي قد تُقرأ هذه الميزة باعتبارها فارقاً في الكلفة فقط. أما في سوق يواجه اضطراباً في الملاحة وشحاً في بعض شحنات الغاز المسال وقفزة في التأمين، فإنها تتحول إلى علاوة أمان لها قيمة اقتصادية وسياسية.
ويزداد هذا البعد وضوحاً مع التطورات الأخيرة في سوق الغاز الطبيعي المسال. فقد أدت الأسعار المرتفعة واضطراب الإمدادات الخليجية إلى إحجام مشترين آسيويين عن السوق الفورية، وتتجه واردات آسيا في سبتمبر إلى أدنى مستوى لهذا الشهر منذ ثماني سنوات، بينما تستقطب أوروبا جزءاً أكبر من الشحنات المتاحة لتعويض ضعف مخزونها. هذه المنافسة بين أوروبا وآسيا تعني أن أمن الإمداد لن يحدد فقط بمن يملك الغاز، وإنما أيضاً بمن يستطيع نقله بصورة مستقرة وبكلفة يمكن تحملها.
من عقود الغاز إلى دبلوماسية المصالح
من هنا يبدأ الرهان الأهم بالنسبة إلى الجزائر. فالفرصة ليست في مضاعفة سعر الشحنة الواحدة، وإنما في استخدام اللحظة الحالية لتثبيت عقود أطول، وتسريع استثمارات الإنتاج، ورفع طاقة المنشآت القائمة، وربط أمن الطلب الأوروبي بخطط تطوير المنبع الجزائري.
وهذه العملية بدأت عملياً قبل أزمة التخزين الحالية. ففي جويلية 2025، وقعت سوناطراك و«إيني» بروتوكولاً لتوسيع التعاون يشمل زيادة إنتاج الغاز وتمديد عقود التصدير إلى إيطاليا، وقالت الشركة الإيطالية إن المشاريع المرتبطة بالاتفاقات الجديدة يمكن أن تضيف ما يصل إلى 5.5 مليارات متر مكعب من الغاز سنوياً بحلول 2028، باستثمارات إجمالية تفوق 8 مليارات دولار.
الأهمية الاقتصادية لهذا الرقم تتجاوز حجمه المجرد. فأوروبا تتجه إلى التخلص من مورد كبير، بينما تبحث الجزائر عن رفع الإنتاج القابل للتصدير. وإذا وصل جزء معتبر من هذه الكميات الجديدة في اللحظة التي يكتمل فيها خروج الغاز الروسي من السوق الأوروبية، فإن التوقيت نفسه يمكن أن يمنح الجزائر قدرة تفاوضية أكبر بشأن مدة العقود وأسعارها والاستثمار في الحقول والبنية التحتية.
وقد أصبح هذا البعد معلناً في العلاقات مع بروكسل أيضاً. ففي فبراير الماضي، انتقل مفوض الطاقة الأوروبي إلى الجزائر في زيارة خصصت صراحة لتعزيز الشراكة وتنويع الإمدادات بالتزامن مع التخلص التدريجي من الغاز الروسي، وشملت المحادثات الغاز والطاقة المتجددة والهيدروجين والربط الطاقوي. وتصف المفوضية الشراكة الطاقوية الجزائرية الأوروبية بأنها مكوّن «دائم وهيكلي» في العلاقات بين الطرفين.
وبلغة المصالح، فإن الدبلوماسية الطاقوية الجزائرية تملك هنا مجالاً أوسع من مجرد الدفاع عن موقع سوناطراك في سوق الغاز.
فكل متر مكعب إضافي تطلبه أوروبا يمكن أن يتحول إلى مفاوضات حول استثمار جديد في حقل، أو تطوير شبكة نقل، أو عقد طويل الأجل، أو تمويل منشأة، أو تعاون تكنولوجي، أو مشروع طاقة متجددة. وبهذا تنتقل الطاقة من خانة الصادرات الجارية إلى خانة بناء العلاقات الاقتصادية طويلة الأمد.
كما أن المفوضية الأوروبية نفسها تضع الجزائر في صميم تصورها لإنشاء محور غازي متوسطي، وتشير إلى الإمكانات الجزائرية الكبيرة في الغاز التقليدي وغير التقليدي، معتبرة أن منطقة المتوسط يمكن أن تصبح مصدراً ومساراً رئيسياً إضافياً لإمداد الاتحاد الأوروبي.
لكن الاستفادة من هذه النافذة ليست مضمونة تلقائياً.
فالقيمة الاستراتيجية للغاز الجزائري ستتحدد في السنوات المقبلة بقدرة القطاع على إنتاج كميات إضافية وليس فقط بيع الكميات نفسها بأسعار أعلى. كما ستتوقف على التحكم في الاستهلاك المحلي، والمحافظة على الحقول الناضجة، وإدخال اكتشافات جديدة إلى الإنتاج، وتقليص الحرق والانبعاثات، ورفع جاهزية منشآت التسييل والضغط والنقل.
وهذه المعادلة مهمة لأن الطلب الأوروبي نفسه لن يبقى ثابتاً إلى الأبد. أوروبا تحتاج الغاز الآن، لكنها تدفع بالتوازي نحو الطاقة المتجددة وكفاءة الطاقة والهيدروجين. ولذلك فإن أفضل استراتيجية للجزائر ليست بناء علاقتها بالقارة على فرضية أن استهلاك الغاز سيواصل الارتفاع إلى ما لا نهاية، وإنما استثمار السنوات التي يبقى فيها الغاز ضرورياً لتمويل وتأسيس الجيل التالي من الشراكة الطاقوية.
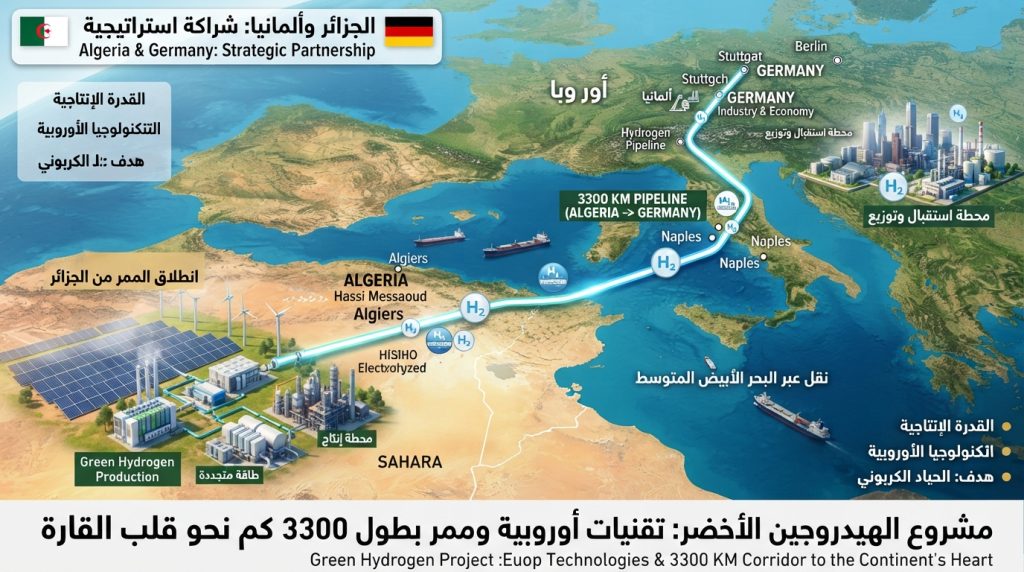
ولهذا يكتسب ممر الهيدروجين الجنوبي SoutH2 Corridor ثقلاً يتجاوز الخطاب البيئي. المشروع يستهدف ربط شمال إفريقيا بإيطاليا والنمسا وألمانيا، ويحظى بدعم سياسي من الجزائر وتونس وإيطاليا والنمسا وألمانيا. وتصفه المفوضية الأوروبية بأنه استثمار بنية تحتية يخدم «مصلحة استراتيجية متبادلة» بين أوروبا وشمال إفريقيا، فيما بدأت دراسات الجدوى ومشاريع أولية في الجزائر وتونس.
إذا تقدم المشروع وفق المخطط، فإن العلاقة الطاقوية بين الجزائر وأوروبا يمكن أن تمر بثلاث طبقات متكاملة: غاز طبيعي يؤمن المرحلة الحالية، استثمارات إنتاج تحفظ مكانة الجزائر خلال مرحلة التخلص الأوروبي من الغاز الروسي، ثم هيدروجين وربط كهربائي يمددان العلاقة إلى ما بعد ذروة الطلب على الوقود الأحفوري.
وهذه هي النقطة التي تجعل الأزمة الحالية أكبر من شتاء مرتفع الأسعار.
فما تملكه الجزائر فعلياً هو فرصة لتحويل اعتماد أوروبي آني على الغاز إلى اعتماد اقتصادي متبادل أكثر تعقيداً، حيث تحتاج أوروبا إلى المورد والبنية التحتية والموقع، بينما تحتاج الجزائر إلى السوق والاستثمار والتكنولوجيا وضمانات الطلب على المدى المتوسط.
كما أن هذا التموقع يمنح الجزائر هامشاً أوسع في التفاوض مع أكثر من شريك أوروبي في آن واحد. إيطاليا تسعى إلى ترسيخ نفسها مركز عبور للطاقة القادمة من الجنوب، وإسبانيا مرتبطة فعلياً بميدغاز، فيما تبحث ألمانيا والنمسا عن مصادر مستقبلية للهيدروجين. وبدلاً من النظر إلى هذه المسارات كل واحد على حدة، يمكن للدبلوماسية الطاقوية الجزائرية أن تجمعها داخل تصور واحد يجعل البلاد منصة إمداد جنوبية متعددة المنتجات والأسواق.
وتزداد قوة هذا الطرح عندما تؤخذ الكلفة الاقتصادية لأزمة الغاز على أوروبا في الحسبان.
فبحث نشره بنك إيطاليا في جوان 2026، استناداً إلى بيانات منطقة اليورو بين 1996 و2025، خلص إلى أن صدمات النفط تنتقل سريعاً إلى تضخم الطاقة لكنها تتراجع نسبياً بسرعة، بينما تكون صدمات الغاز أبطأ في الظهور وأكثر استمراراً، وتمتد بدرجة أكبر إلى الأسعار غير الطاقوية.
كما أظهر تحليل للبنك المركزي الأوروبي نُشر في 21 سبتمبر أن انتقال أسعار الغاز بالجملة إلى فواتير المستهلكين أصبح أسرع مقارنة بأزمة 2021-2022، وهو ما يعني أن اضطراب الغاز يمكن أن يصل إلى الأسر والشركات في زمن أقصر مما كان عليه سابقاً.
وبذلك تصبح موثوقية المورد ذات قيمة تتجاوز أمن التدفئة. فهي تمس التضخم، وهوامش الشركات الصناعية، والقدرة الشرائية، وأسعار الفائدة، وحتى قدرة الحكومات على تجنب برامج دعم مكلفة.
وهذا بالتحديد هو المجال الذي تستطيع الجزائر أن تجعل فيه الاستقرار جزءاً من سعرها التفاوضي: ليس فقط سعر الغاز في السوق، بل قيمة أن يأتي هذا الغاز من مورد قريب، عبر منشآت قائمة، وفي إطار علاقات تعاقدية مستقرة.
النفط يعطي درساً مختلفاً
على الضفة الأخرى من أسواق الطاقة، تقدم أسعار النفط في 21 سبتمبر رسالة أكثر حذراً.
فخام برنت هبط إلى نحو 101.75 دولار للبرميل، بانخفاض يقارب 2%، وسجل أدنى مستوى في 11 يوماً، بينما تراجع عقد غرب تكساس القريب إلى 98.34 دولار، رغم أن المخاطر الجيوسياسية في الشرق الأوسط لم تختف. السبب هو أن السوق بدأت ترى قدرة أكبر على إبقاء البراميل السعودية متدفقة، بالتزامن مع آمال في تحرك دبلوماسي خلال اجتماعات الأمم المتحدة.
وتظهر بيانات الأقمار الاصطناعية أن تدفقات النفط السعودية عبر مضيق هرمز ارتفعت إلى نحو 2.9 مليون برميل يومياً خلال الأيام الستة السابقة، بعد مستويات أقل بكثير في أوت، ما ساعد على سحب جزء من علاوة الخوف التي كانت مضافة إلى الأسعار.
وفي الوقت نفسه، توسعت عمليات نقل النفط من سفينة إلى أخرى قرب سلطنة عمان، لتبلغ نحو 2.5 مليون برميل يومياً في سبتمبر مقابل 1.4 مليون برميل في أوت، وهي آلية سمحت باستمرار الإمدادات لكنها رفعت كلفة التجارة بصورة حادة؛ إذ تجاوزت تكلفة نقل الخام الخليجي إلى آسيا 30 دولاراً للبرميل في بعض المسارات.
بالنسبة إلى الجزائر، لا يقلل ذلك من أهمية بقاء النفط فوق 100 دولار بالنسبة إلى مداخيل التصدير والجباية البترولية، لكنه يوضح الفارق بين مكسب سعري ظرفي وتحول استراتيجي في السوق.
علاوة النفط يمكن أن تتراجع في جلسات قليلة إذا عاد المزيد من البراميل إلى السوق أو تقدم المسار الدبلوماسي. أما حاجة أوروبا إلى إعادة تشكيل مصادر الغاز بعد روسيا فهي عملية تمتد لسنوات، وترتبط بعقود وبنية تحتية واستثمارات لا تتغير بالسرعة نفسها.
ولهذا يبدو الرهان الجزائري الأكثر قيمة اليوم في مكان آخر: ليس في حساب كم دولاراً يمكن أن يضيفه برنت إلى الإيرادات هذا الشهر، بل في تحديد كم مليار متر مكعب إضافي تستطيع الجزائر وضعه في السوق الأوروبية بين 2027 و2030، وبأي عقود، وبأي استثمارات مرافقة، وما الذي يمكن أن تحصل عليه اقتصادياً مقابل تثبيت نفسها مورداً طويل الأجل.
وبهذه القراءة، يتحول انخفاض المخزونات الأوروبية إلى أكثر من خبر عن شتاء صعب.
إنه يأتي في لحظة تاريخية تعيد فيها أوروبا اختيار مورديها ومساراتها وبنيتها الطاقوية لعقود مقبلة. والجزائر موجودة بالفعل داخل هذه الخريطة؛ تصدر 35 مليار متر مكعب إلى الاتحاد الأوروبي، ترتبط مباشرة بأسواقه عبر الأنابيب، وتملك منشآت للغاز المسال، وتوسع استثمارات المنبع، كما أصبحت جزءاً من المشاريع الأوروبية المستقبلية للهيدروجين.
التحدي الآن هو الانتقال من الاستفادة من السوق إلى صناعة موقع داخل السوق.
فإذا استُخدمت سنوات الأسعار المرتفعة لزيادة الإنتاج وتحديث البنية التحتية وتوسيع العقود وربط الغاز باستثمارات الهيدروجين والكهرباء والطاقات المتجددة، يمكن للجزائر أن تدخل المرحلة التالية من علاقتها بأوروبا ليس بوصفها مورداً تلجأ إليه القارة عند الأزمات، بل باعتبارها أحد الأضلاع الدائمة في معادلة أمنها الطاقوي.
وعندها لن تكون القيمة الكبرى لأزمة الـ69% في ارتفاع سعر الغاز هذا الشتاء، وإنما في أنها جاءت في اللحظة نفسها التي تبحث فيها أوروبا عن هندسة جديدة للطاقة بعد روسيا؛ وهي نافذة قد تكون أهم للجزائر من أي قفزة مؤقتة في أسعار النفط.